Единый налоговый счет (ЕНС)
С 1 января 2023 года новые правила касаются организаций, индивидуальных предпринимателей и физических лиц. Единый налоговый счет теперь есть у всех, а применение нового порядка уплаты и учета налогов — обязательное. Исключение — только для самозанятых, они могут уплачивать налог как раньше или перейти на Единый налоговый платеж.
Общие реквизиты для всех регионов
Все платежи, которые администрируют налоговые органы, теперь отражаются на отдельном казначейском счете Федерального казначейства. Вне зависимости от региона постановки на учет или нахождения объекта налогообложения.
При этом по всем вопросам по поводу налогов нужно обращаться, как и раньше — по месту учета.
Единый налоговый счет открывается автоматически, налогоплательщику делать для этого ничего не нужно. К 1 января ЕНС для всех уже открыты, а остатки по ним сформированы с учетом задолженностей и переплат налогоплательщика по налогам, сборам, страховым взносам, пени, штрафам, процентам.
Где узнать о состоянии ЕНС?
Проверить состояние ЕНС можно в личном кабинете — его функционал доработан с учетом нового порядка.
Также информация о состоянии ЕНС доступна в учетной бухгалтерской системе налогоплательщика.
При необходимости можно заказать в налоговой справку о наличии сальдо ЕНС. Справка предоставляется в течение 5 рабочих дней. Заказать ее можно по ТКС через операторов ЭДО, через ЛК или обратившись в налоговую лично.
Вы можете ознакомиться с особенностями работы в обновленном Личном кабинете физического лица в данном видеоролике
В чем преимущества ЕНС?
До 2023 года для заполнения платежек приходилось учитывать 1375 изменяющихся КБК и 60 сроков отчетности в месяц. Переплату можно было вернуть только за 3 последних года, а отмена ограничений на операции по счету занимала до 5 рабочих дней.
Введение ЕНС упрощает расчеты с бюджетом и взаимодействие с налоговыми органами.
Простое оформление платежей
- один платеж в месяц
- общие реквизиты для всех налогов и регионов
Один срок для отчетности
- 25 число месяца — срок подачи отчетности по всем налогам
- 28 число месяца — единый срок уплаты налогов
Быстрый возврат переплаты
- единое сальдо расчетов с бюджетом
- отсутствие срока давности для осуществления возврата
- направление поручения на возврат не позднее дня, следующего за днем получения заявления от налогоплательщика
Разблокировка счета за 1 день
- исключение наличия задолженности и переплаты одновременно
- пеня начисляется на отрицательное сальдо ЕНС
- блокировка счета в банке — только при общем отрицательном балансе ЕНС
Пока новый порядок может казаться непривычным, но постепенно его преимущества станут все более очевидными для каждого налогоплательщика.
Какие налоги нужно платить на ЕНС?
ЕНС — этот форма учета платежей, а не режим налогообложения.
Раньше каждый налог приходилось перечислять на отдельный КБК. С 2023 года деньги зачисляются Единым налоговым платежом один раз в месяц. А налоговый орган распределяет их по обязательствам на основании деклараций и уведомлений.
Система налогообложения не меняется. Организации и индивидуальные предприниматели продолжают начислять и платить налоги с применением обычных условий и ставок.
На ЕНП
Единым платежом будут уплачиваться налоги, порядок уплаты которых установлен НК РФ.
- НДС
- налог на прибыль
- страховые взносы
- налог на УСН и ПСН
- ЕСХН
- НДФЛ
- акцизы
- имущественные налоги
На ЕНП или конкретный КБК
- налог на профессиональный доход
- сборы за пользование объектами животного мира
- сборы за пользование объектами водных биологических ресурсов
- утилизационный сбор
- страховые взносы за периоды до 01.01.2017 года
На конкретный КБК
- НДФЛ с выплат иностранцам с патентом
- различные виды пошлин, в том числе по которой суд не выдал исполнительный документ (ст. 11 НК РФ)
- административные штрафы
Каждый месяц, квартал или год налогоплательщик начисляет налоги с учетом своей системы налогообложения. Но перечисляет их не разными платежками по отдельным КБК, а один раз в месяц Единым налоговым платежом по общим для всех реквизитам.
Пример для организации на УСН
| До 2023 года | С 2023 года |
|---|---|
| НДФЛ с зарплаты работников — 65 000 руб. | ЕНП — 395 000 руб. |
| Страховые взносы за работников на разные КБК — 150 000 руб. | |
| Налог на УСН — 180 000 руб. |
Куда теперь платить налоги?
Для формирования платежки удобно использовать онлайн-сервисы с автоматическим заполнением реквизитов.
В личном кабинете или учетной системе
В сервисе «Уплата налогов и пошлин»
Налогоплательщики из всех регионов перечисляют налоги и взносы по единым реквизитам.*
| Получатель | Казначейство России (ФНС России) |
| Номер казначейского счета | 03100643000000018500 |
| КБК для ЕНП | 18201061201010000510 |
Полные реквизиты для заполнения платежного поручения
| Номер (поля) реквизита платежного документа | Наименование (поля) реквизита платежного документа | Значение |
|---|---|---|
| 7 | Сумма | указывается общая сумма обязанности |
| 101 | Информация, идентифицирующая плательщика средств, получателя средств и платеж (Статус плательщика) | «01» |
| 102 | КПП плательщика | «по месту постановки на учет организации (при наличии филиалов (обособленных подразделений) — головной организации)» |
| 61 | ИНН получателя | 7727406020 |
| 103 | КПП получателя | 770801001 |
| 13 | Наименование банка получателя средств | ОТДЕЛЕНИЕ ТУЛА БАНКА РОССИИ//УФК по Тульской области, г Тула |
| 14 | БИК банка получателя средств (БИК ТОФК) | 017003983 |
| 15 | № счета банка получателя средств (номер банковского счета, входящего в состав единого казначейского счета) | 40102810445370000059 |
| 16 | Получатель | Казначейство России (ФНС России) |
| 17 | N Номер казначейского счета | 03100643000000018500 |
| 22 | Код (УИП) | 0 |
| 24 | Назначение платежа | — |
| 104 | КБК | 18201061201010000510 |
| 105 | ОКТМО | 0 (допускается указание значения кода из 8 знаков по ОКТМО. При этом все знаки не могут одновременно принимать значение «0») |
| 106 | Основание платежа | 0 |
| 107 | Налоговый период | 0 |
| 108 | Номер документа — основания платежа | 0 |
| 109 | Дата документа основания-платежа | 0 |
Пример заполненного платежного поручения
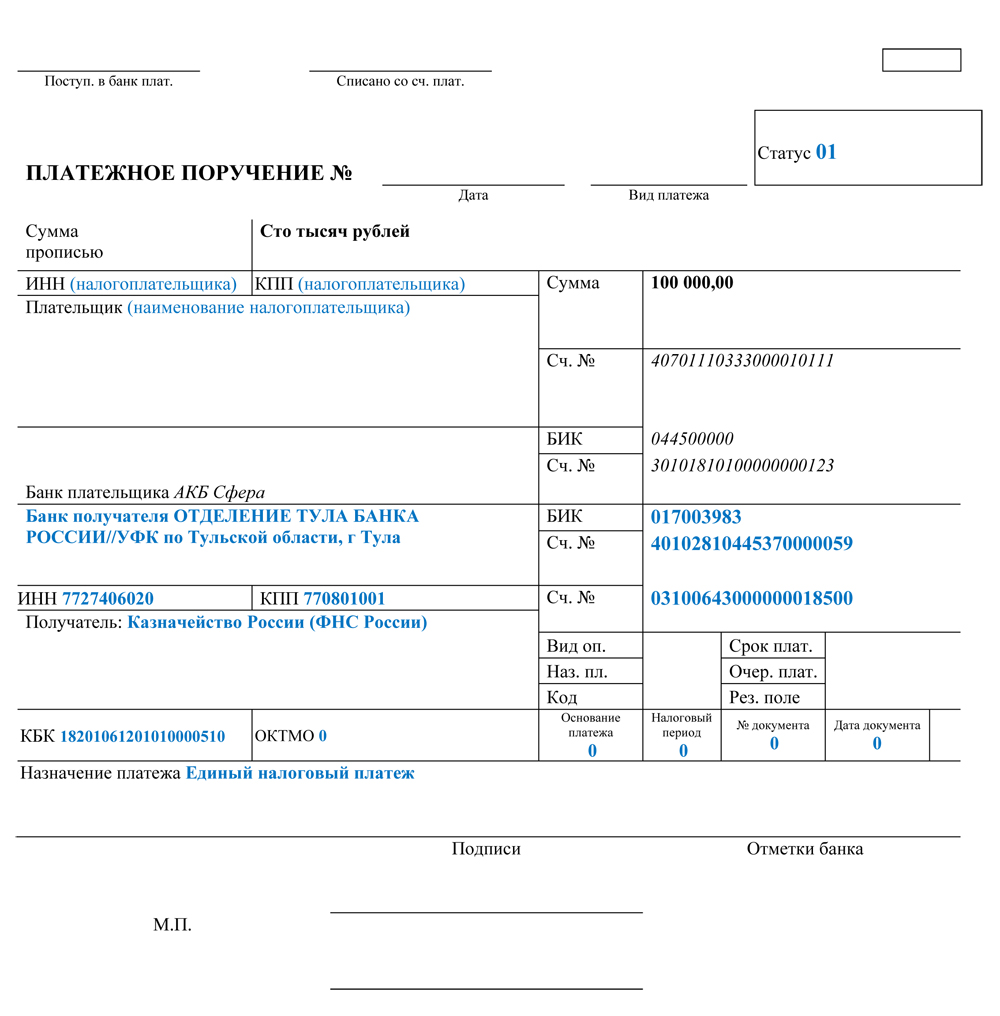 Скачать пример
* Реквизиты для перечисления налогов и сборов налогоплательщиками г. Байконур
Налогоплательщики г. Байконур перечисляют налоги и взносы по реквизитам.
Управление финансов администрации города Байконур (ИФНС России по городу и космодрому Байконур)
№ счета получателя средств
Полные реквизиты для заполнения платежного поручения
Номер (поля) реквизита платежного документа
Наименование (поля) реквизита платежного документа
указывается общая сумма обязанности
Информация, идентифицирующая плательщика средств, получателя средств и платеж (Статус плательщика)
«по месту постановки на учет организации (при наличии филиалов (обособленных подразделений) — головной организации)»
Наименование банка получателя средств
ПУ БАНКА РОССИИ N 25631
БИК банка получателя средств
Управление финансов администрации города Байконур (ИФНС России по городу и космодрому Байконур)
№ счета получателя средств
Номер документа — основания платежа
Дата документа основания-платежа
Пример заполненного платежного поручения при уплате платежей, входящих в ЕНП
Пример заполненного платежного поручения при уплате платежей, не входящих в ЕНП
Пример заполненного платежного поручения при уплате платежей на основании которых формируется уведомление об исчисленных суммах
Если налог уплачен по прежним реквизитам
Все перечисления, которые должны быть оформлены Единым налоговым платежом, попадут на ЕНС.
Как изменились сроки уплаты?
28 число месяца
Как изменились сроки уплаты в феврале 2023 года?
| Налоги и взносы | в феврале 2022 | в феврале 2023 |
|---|---|---|
| Налог на прибыль при уплате ежемесячных платежей | не позднее 28 февраля | 28 февраля |
| НДС второй платеж за IV квартал 2022 | не позднее 25 февраля | |
| НДФЛ с выплат работникам * | не позднее дня, следующего за днем удержания из заработной платы | |
| Страховые взносы за работников за январь | не позднее 15 февраля |
* — в феврале 2023 года за период с 23 января по 22 февраля
Какие сроки не меняются?
- имущественные налоги ФЛ – срок уплаты 1 декабря
- страховые взносы ИП в фиксированном размере – срок уплаты 31 декабря и 1 июля
- взносы за травматизм – срок уплаты 15 число месяца, следующего за отчетным
Как учитываются платежи?
Налогоплательщик подает декларацию или уведомление об исчисленных суммах налогов и взносов
На ЕНС фиксируются обязательства по уплате
Уплачивается ЕНП: все налоги и взносы — одной платежкой
Перечисленная сумма распределяется для погашения обязательств с учетом очередности
На ЕНС формируется общий баланс — сальдо. Оно может быть «+», «-» или 0
Вы можете ознакомиться с информацией о сальдо ЕНС в данном видеоролике.
Как распределяется перечисленная сумма ЕНП
В первую очередь
Недоимка по НДФЛ начиная с наиболее раннего срока уплаты
После погашения недоимки по НДФЛ
Начисления по НДФЛ с текущим сроком уплаты
Недоимка по иным налогам, сборам, страховым взносам начиная с наиболее раннего срока уплаты
После погашения недоимки по всем платежам
Начисления по иным налогам, сборам, страховым взносам с текущим сроком уплаты
В последнюю очередь
Пени, проценты и штрафы
Пример работы ЕНП

Если денег недостаточно и сроки уплаты совпадают
ЕНП распределится пропорционально суммам таких обязательств
Как вернуть переплату?
- Подайте заявление о возврате:
- на бумаге
- в электронной форме по ТКС с усиленной квалифицированной электронной подписью
- в электронной форме через личный кабинет налогоплательщика с электронной подписью
- в составе налоговой декларации 3-НДФЛ
- Поручение на возврат будет направлено в орган Федерального казначейства не позднее дня, следующего за днем после получения заявления от налогоплательщика. При отсутствии информации о банковском счете, указанном в заявлении плательщика, срок увеличится на период получения данной информации от банка.
- На счет поступит сумма, указанная в заявлении, но не больше положительного остатка ЕНС.
Где найти данные о банковских счетах
В личном кабинете. Там же удобно формировать заявление о возврате
Что нового для отчетности?
До 2023 года нужно было учитывать до 60 сроков уплаты и подачи деклараций ежемесячно. С введением ЕНС для всех систем налогообложения, платежей и способов подачи отчетности действует единый платежный календарь.
25 число месяца
28 число месяца
Уплата НДФЛ налоговыми агентами
| За какой период исчислен налог | Срок уплаты налога |
|---|---|
| С 23 числа прошлого месяца по 22 число текущего | Не позднее 28 числа текущего месяца |
| С 23 по 31 декабря | Не позднее последнего рабочего дня календарного года |
| С 1 по 22 января | Не позднее 28 января |
Расчет 6-НДФЛ
| Отчетный период | Срок сдачи расчета |
|---|---|
| Квартал, полугодие и девять месяцев | Не позднее 25 числа месяца, следующего за соответствующим периодом |
| Год | Не позднее 25 февраля |
Имущественные налоги физических лиц — до 1 декабря
Срок уплаты налога на имущество, транспорт и землю для физических лиц не изменился
Уведомление об исчисленных суммах
Для чего нужно представлять уведомление?
Для распределения ЕНП по платежам с авансовой системой расчетов. Это касается тех случаев, когда декларация подается позже, чем срок уплаты налога. Для таких ситуаций вводится новая форма документа — уведомление об исчисленных суммах.
В нем пять реквизитов: КПП, КБК, ОКТМО, отчетный период и сумма. Уведомление многострочное. В одном документе можно указать информацию по всем авансам каждого обособленного подразделения.
Примеры заполнения для разных налогов
НДФЛ за период с 01.01.2023 по 22.01.2023
| 1 | КПП, указанный в соответствующей налоговой декларации (расчете) | 773601001 |
| 2 | Код по ОКТМО | 45592000 |
| 3 | Код бюджетной классификации | 18210102010011000110 |
| 4 | Сумма налога, авансовых платежей по налогу, сбора, страховых взносов | 1200.00 |
| 5 | Отчетный (налоговый) период (код) / Номер месяца (квартала) |
21/01 |
| 6 | Отчетный (календарный) год | 2023 |
НДФЛ за период с 23.01.2023 по 22.02.2023
| 1 | КПП, указанный в соответствующей налоговой декларации (расчете) | 773601001 |
| 2 | Код по ОКТМО | 45592000 |
| 3 | Код бюджетной классификации | 18210102010011000110 |
| 4 | Сумма налога, авансовых платежей по налогу, сбора, страховых взносов | 1300.00 |
| 5 | Отчетный (налоговый) период (код) / Номер месяца (квартала) |
21/02 |
| 6 | Отчетный (календарный) год | 2023 |
НДФЛ за период с 23.12.2023 по 31.12.2023
| 1 | КПП, указанный в соответствующей налоговой декларации (расчете) | 773601001 |
| 2 | Код по ОКТМО | 45592000 |
| 3 | Код бюджетной классификации | 18210102010011000110 |
| 4 | Сумма налога, авансовых платежей по налогу, сбора, страховых взносов | 1500.00 |
| 5 | Отчетный (налоговый) период (код) / Номер месяца (квартала) |
34/04 |
| 6 | Отчетный (календарный) год | 2023 |
УСН за I квартал 2023 года
| 1 | КПП, указанный в соответствующей налоговой декларации (расчете) | 773601001 |
| 2 | Код по ОКТМО | 45592000 |
| 3 | Код бюджетной классификации | 18210501011011000110 |
| 4 | Сумма налога, авансовых платежей по налогу, сбора, страховых взносов | 4000.00 |
| 5 | Отчетный (налоговый) период (код) / Номер месяца (квартала) |
34/01 |
| 6 | Отчетный (календарный) год | 2023 |
Имущество организаций за полугодие 2023 года
| 1 | КПП, указанный в соответствующей налоговой декларации (расчете) | 773601001 |
| 2 | Код по ОКТМО | 45592000 |
| 3 | Код бюджетной классификации | 18210602010021000110 |
| 4 | Сумма налога, авансовых платежей по налогу, сбора, страховых взносов | 2500.00 |
| 5 | Отчетный (налоговый) период (код) / Номер месяца (квартала) |
34/02 |
| 6 | Отчетный (календарный) год | 2023 |
По всем авансам — одно уведомление
Его можно оформить на несколько периодов. Например, если налог на имущество не изменится в течение года, уведомление оформляется один раз за год по всем срокам уплаты
Суммы в уведомлении отражаются за каждый конкретный период или нарастающим итогом?
Суммы в уведомлении отражаются за каждый конкретный период.
Например, если по УСН за первый квартал исчислена сумма 1000 руб., за полугодие (1 квартал + 2 квартал) – 3000 руб., то в уведомлении за 2 квартал вам необходимо указать сумму 2000 руб.
По какой форме подавать уведомление
Форма по КНД 1110355 — уведомление об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов.
Можно ли в 2023 году вместо уведомлений по-прежнему предоставлять платежные поручения?
В течение 2023 года предусмотрена возможность не подавать уведомление, а по-прежнему предоставлять в банк платежку с заполненными реквизитами. Налоговая на основании этого сама сформирует начисленные суммы. Но здесь важно правильно заполнить платежку и проставить в ней статус плательщика «02». Из нее инспектор должен точно понять, какой это бюджет, налог, какой у него период и какую сумму необходимо внести.
Минусы такой альтернативы:
- необходимо заполнить и предоставить в банк платежки по всем авансам и обособленным подразделениям, заполнив 15 реквизитов в каждом платежном поручении;
- исправить ошибку в платежке можно только подав уведомление.
Если Вы сдадите несколько уведомлений платежными поручениями с совпадающими реквизитами назначения платежа и одинаковым отчетным периодом (сроком уплаты), у вас сформируется одно уведомление с суммированием всех сумм платежа.
Например, если будет 15 мая уплачен налог на доходы физических лиц в сумме 2000 рублей, а затем 20 мая будет уплачено 3000 рублей с КБК НДФЛ, тем же ОКТМО и кодом отчетного периода 31/02, то по сроку уплаты 28 мая будет начислено по уведомлению 5000 рублей.
По каким налогам представлять уведомление
Юридические лица и индивидуальные предприниматели подают уведомление:
- по НДФЛ
- страховым взносам
- имущественным налогам юрлиц
- упрощенной системе налогообложения
В какие сроки подавать уведомление
Не позднее 25 числа месяца, в котором установлен срок уплаты соответствующих налогов и взносов.
Соблюдайте сроки подачи деклараций и уведомлений
Важно помнить о своевременной подаче декларации (уведомления об исчисленных суммах). Без них деньги не могут быть распределены по бюджетам, что приведет к начислению пени.
Пени начисляются на отрицательное сальдо ЕНС за каждый календарный день просрочки начиная со дня возникновения недоимки по день уплаты включительно.
Основные ошибки в уведомлениях
Семь ошибок, которые плательщики допускают при формировании Уведомления об исчисленных суммах налогов.
1. Неверно указан налоговый (отчетный) период.
Период необходим для правильного определения срока уплаты, а также однозначной связи с налоговой декларацией (расчетом, сообщением об исчисленных суммах налогов) или новым Уведомлением.
В 2023 году Уведомление нужно подавать только по срокам уплаты, которые будут в этом году, если не сдается декларация.
Так, например, если за 1-3 кварталы сумма налога по УСН или налогу на имущество организаций была уплачена в 2022 году в полном объеме, предоставлять Уведомление за этот период не требуется, только Декларацию по итогам года, если обязанность по представлению такой Декларации предусмотрена Налоговым кодексом Российской Федерации.
В случае указания неправильного периода Вам будет направлено сообщение, что указанный отчетный период невозможен для этой обязанности (например указали вместо квартального месячный период).
2. Неверно указан КБК или ОКТМО либо заполнен КБК, по которому не требуется предоставление Уведомления
Уведомление представляется только по следующим налогам:
- Организации — транспортный, земельный налог и налог на имущество, налог на прибыль для налоговых агентов.
- Организации и ИП — УСНО, ЕСХН, СВ, НДФЛ.
Всегда нужно указывать КБК и ОКТМО бюджетополучателя, действующие в текущем финансовом году.
Если Вы представили Уведомление с неправильным КБК или КБК, по которому предоставление Уведомления не требуется, Вам придет сообщение: «По КБК (его значение) предоставление уведомления невозможно».
В случае указания неактуального ОКТМО его значение заменяется на ОКТМО преемника.
В случае указания неправильного КБК и (или) ОКТМО следует сформировать Уведомление с правильными реквизитами и представить его заново.
3. Уведомление представлено после представления Декларации за этот период или одновременно с декларацией (за исключением Уведомления об исчисленной сумме налога на имущество организаций).
Уведомление необходимо для определения исчисленной суммы по налогу (авансовому платежу по налогу, взносу), по которым уплата осуществляется до представления Деклараций (расчетов), а также по налогу (авансовому платежу по налогу), в отношении которых обязанность представления Декларации не установлена.
Поэтому если Декларация (расчет) представлена, то для налогового органа достаточно информации об исчисленных суммах из Декларации (расчета).
В приеме такого Уведомления будет отказано. Вам придет сообщение, что Декларация по данным, указанным в Уведомлении, принята.
Исключение – представление Уведомления об исчисленной сумме налога на имущество организаций возможно после представления Декларации по этому налогу за аналогичный налоговый период, если Уведомление относится к исчислению налога за объекты налогообложения, по которым обязанность представления Декларации не установлена (объекты недвижимости российских организаций, налоговая база по которым определяется исходя из кадастровой стоимости).
4. В представленном Уведомлении с указанием периода за весь 2022 год указана сумма последнего платежа за 2022 год или платежа 2023 года.
По Налоговому кодексу Российской Федерации на все уплаченные до 31.12.2022 суммы, по которым действует авансовая система (уплата раньше представления декларации), установлен режим «резерва» — эти суммы считаются исчисленными в размере их фактической уплаты до момента, когда будет получена нужная декларация.
Поэтому если за 1-3 кварталы сумма налога была уплачена в 2022 году в полном объеме, предоставлять Уведомление за этот период не требуется.
Если Вы ошибочно представите уведомление за 2022 год, занизив сумму авансов, например, по УСН, ЕСХН, страховым взносам, все Ваши платежи перестанут считаться уплаченными вовремя и может начислиться пеня. Уточнятся суммы посредством сдачи декларации за 2022 год.
По транспортному налогу, налогу на имущество организаций, земельному налогу действуют следующие особенности. Если уплата авансовых платежей по налогу за 1-3 кварталы была в 2022 году, то после уплаты итоговой суммы налога в 2023 году представляется Уведомление, в котором указывается сумма исчисленного налога за 2022 год за минусом суммы уплаченных в 2022 году авансовых платежей.
5. Неправильное указание реквизитов в платежке, которая представляется взамен Уведомления.
- КБК
- ОКТМО
- неверно указан или вообще не указан отчетный период.
Пример. Если в платежке по НДФЛ поставить 1 кв. 2023 года или просто дату уплаты (17.02.2023), будет невозможно определить, к какому сроку относить платеж.
Важно в платежке указывать реквизиты, которые позволят однозначно соотнести их с соответствующей Декларацией (расчетом) или сообщением об исчисленных суммах налогов. Иначе у плательщика могут задвоиться начисления по Уведомлению, представленному в виде платежки, и итоговой Декларации (расчете).
Правила заполнения таких платежек указаны в пункте 7 Приложения 2 к приказу Минфина 107н «Об утверждении Правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации».
Например, по НДФЛ за период с 23 января по 22 февраля — указать срок 28.02.2023 или "МС.02.2023".
6. Уточненное уведомление сдается не с указанием полной суммы к уплате по сроку 28 число текущего месяца, а на дельту с последним уведомлением по этому же сроку.
Нужно сдавать только одно уведомление по одному сроку уплаты. В уведомлении нужно указать полную сумму оплаты к сроку. Если Вы сдаете повторное уведомление по этому же сроку и налогу, оно считается уточняющим и заменяет предыдущее, а не увеличивает сумму начислений.
7. Уведомление сдается несколькими платежами с указанием одного периода и срока.
В этой ситуации платежи не смогут сформировать уведомлений. Как уведомление может быть учтен последний платеж, что повлечет заниженную сумму начислений по сроку 28 число месяца.
Если Вы все же сделали несколько платежей, то для корректного исчисления налога и учета его органами ФНС нужно представить уведомление об исчисленных суммах.
Как исправить ошибку в уведомлении
Нужно направить в налоговый орган новое уведомление с верными реквизитами — только в отношении обязанности, по которой произошла ошибка.
- Создайте новое уведомление, например, в Личном кабинете.
- Повторите данные ошибочной строчки (КПП, КБК, ОКТМО, период), а сумму впишите новую.
- При поступлении уведомления в налоговый орган корректировка произойдет автоматически.
- Создайте новое уведомление.
- Повторите данные ошибочной строчки (КПП, КБК, ОКТМО, период), а в сумме укажите «0».
- Новой строкой укажите верные данные.
- При поступлении уведомления в налоговый орган корректировка произойдет автоматически.
Как подать уведомление
- по ТКС с усиленной квалифицированной электронной подписью
- через ЛК налогоплательщика с усиленной квалифицированной электронной подписью
- на бумаге, если допускается такой способ представления (например, при среднесписочной численности за предшествующий календарный год не более 100 человек)
Уведомление предоставляется в налоговый орган по месту учета налогоплательщика.
В бухгалтерских системах для сдачи отчетности предусмотрена работа с уведомлениями.
Как это будет реализовано в учетных (бухгалтерских) системах?
Что делать, если не согласны с сальдо ЕНС?
Если у вас есть вопросы по сальдо ЕНС и его детализации, вы можете обратиться письменно через ЛК, ТКС или иным способом провести сверку с налоговым органом.
Если необходимо срочно отменить меры взыскания или получить справку о расчетах с учетом временно непроведенных платежей, вы можете обратиться через сервис «Оперативная помощь: разблокировка счета и вопросы по ЕНС »:
- введите в сервисе сведения о себе и контактный номер телефона;
- из списка вопросов выберите «Не согласен с сальдо ЕНС, требуется актуализация».
Специалист свяжется с вами для уточнения причины обращения.
Примеры заполнения уведомления об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов по УСН и ЕСХН
Налогоплательщики, применяющие УСН, вправе представлять уведомления с отрицательными значениями
Налогоплательщики, применяющие УСН, вправе в уведомлении отразить суммы «к уменьшению» в случае, когда в отчетном периоде сумма авансового платежа по УСН исчислена исходя из налоговой ставки и налоговой базы, определяемой нарастающим итогом с начала налогового периода, в меньшем размере, чем суммы авансовых платежей, исчисленные в предшествующих отчетных периодах.
Для реализации указанной возможности налогоплательщикам необходимо представить в налоговый орган уведомление с указанием в отношении КБК по УСН по строке 4 «Сумма налога, авансовых платежей по налогу, сбора, страховых взносов» суммы авансового платежа к уменьшению в виде отрицательного значения. При этом сумма авансового платежа по УСН за отчетный период к уменьшению не должна превышать ранее исчисленные в предшествующих отчетных периодах суммы авансовых платежей по УСН подлежащих уплате.
Рекомендации по заполнению и представлению уведомлений при исчислении налогов на имущество организаций
Какую сумму налога необходимо указать в Уведомлении, которое представляется в налоговый орган после уплаты транспортного налога в 2023 г. за налоговый период 2022 года, если организация в 2022 г. уплатила авансовые платежи по транспортному налогу за 1 — 3 кварталы 2022 г.?
При уплате в 2023 г. транспортного налога за налоговый период 2022 года, Уведомление должно содержать только сумму налога за налоговый период 2022 года (а не сумму авансовых платежей, уплаченных до 01.01.2023). При этом сумма налога, подлежащая уплате в бюджет налогоплательщиками-организациями, определяется как разница между исчисленной суммой налога и суммами авансовых платежей по налогу, подлежащих уплате в течение налогового периода (пункт 2 статьи 362 НК РФ).
Как в Уведомлении заполняется поле «КПП, указанный в соответствующей налоговой декларации (расчете)» при условии отсутствия с налоговых периодов 2020 года по транспортному и земельному налогам и с 2023 года по налогу на имущество организаций порядков заполнения налоговых деклараций по данным налогам?
По транспортному и земельному налогам (за налоговый период 2020 года и последующие периоды) и по налогу на имущество организаций (за налоговый период 2022 года и последующие периоды в части принадлежащих налогоплательщикам — российским организациям объектов налогообложения, налоговая база по которым определяется как их кадастровая стоимость) порядок заполнения налоговой декларации (расчета) законодательством о налогах и сборах не установлен.
В данном случае рекомендуется указывать КПП:
- для российских организаций – в соответствии со свидетельством о постановке на учет российской организации в налоговом органе по месту её нахождения;
- для иностранной организации, осуществляющей деятельность на территории Российской Федерации через постоянное представительство в соответствии со свидетельством о постановке на учет иностранной организации в налоговом органе;
- для иностранной организации, не осуществляющей деятельность на территории Российской Федерации через постоянное представительство в соответствии с уведомлением о постановке на учет иностранной организации в налоговом органе.
При этом реквизит «КПП, указанный в соответствующей налоговой декларации (расчете)» Уведомления не используется при проведении в автоматизированной информационной системе налоговых органов квитирования с начислениями указанных налогов, содержащихся в сообщениях об исчисленных налоговым органом суммах транспортного налога, налога на имущество организаций, земельного налога, в связи с наличием иных идентификаторов, таких как ИНН, КБК, ОКТМО, налоговый (отчетный) период.
Необходимо ли организации представлять уведомление об исчисленной сумме налога на имущество организаций после представления налоговой декларации по указанному налогу за тот же налоговый период?
По налогу на имущество организаций (за налоговый период 2022 года и последующие периоды в части принадлежащих налогоплательщикам — российским организациям объектов налогообложения, налоговая база по которым определяется как их кадастровая стоимость) обязанность по представлению налоговой декларации (расчета) НК РФ не установлена.
Вместе с тем, налогоплательщики — российские организации исполняют обязанность по представлению налоговой декларации по налогу на имущество организаций в части объектов налогообложения, налоговая база по которым определяется как их среднегодовая стоимость; а налогоплательщики -иностранные организации – по всем объектам налогообложения независимо от порядка определения налоговой базы.
Следовательно, после представления налоговой декларации по налогу на имущество организаций уведомление об исчисленной сумме того же налога за тот же (указанный в налоговой декларации) налоговый (отчетный) период по объектам налогообложения, указанным в налоговой декларации, представлять не требуется.
Однако уведомление об исчисленной сумме налога на имущество организаций в отношении объектов налогообложения, сведения о которых не подлежат включению в налоговую декларацию (принадлежащие налогоплательщикам — российским организациям объекты налогообложения, налоговая база по которым определяется как их кадастровая стоимость), должно представляться независимо от представления налоговой декларации по налогу на имущество организаций: до или после представления налоговой декларации.
Необходимо ли представлять Уведомление, если земельный налог за налоговый и отчетные периоды 2022 г. был полностью уплачен организацией в 2022 г.?
Изменения НК РФ в части обязанности подачи Уведомлений вступили в силу с 1 января 2023 г. и не распространяются на порядок уплаты налогов (авансовых платежей по налогам), действовавший до 2023 г.
Таким образом, если уплата земельного налога произведена организацией в 2022 г. полностью за весь налоговый период 2022 г., Уведомление за этот налоговый период представлять не требуется.
Необходимо ли представлять Уведомление за налоговый период 2022 г., если налог на имущество организаций за этот налоговый период уплачен до 28.02.2023, и ранее организацией представлена налоговая декларация, в которой содержатся сведения обо всех объектах налогообложения за такой же налоговый период (объектов налогообложения, налоговая база по которым определяется как их кадастровая стоимость не имеется)?
В рассматриваемом случае после уплаты налога за налоговый период 2022 года и представления налоговой декларации по налогу на имущество организаций уведомление об исчисленной сумме того же налога за тот же (указанный в налоговой декларации) налоговый (отчетный) период по объектам налогообложения, указанным в налоговой декларации, представлять не требуется.
Если организацией ошибочно представлено Уведомление без учета вышеуказанных условий, целесообразно в возможно короткий срок представить уточненное Уведомление (за соответствующий налоговый (отчетный) период, в котором не указывать суммы налога (авансовых платежей по налогу) к уплате.
Допускается ли представить только одно Уведомление в случае досрочной уплаты организацией в первом квартале 2023 г. авансовых платежей по транспортному налогу за все отчетные периоды (1 — 3 кварталы) 2023 г.?
Должна ли организация представлять Уведомления в 2023 г. в отношении суммы налога (авансовых платежей по налогу), исчисленной по имуществу, облагаемому налогом по кадастровой стоимости при наличии недвижимого имущества, подлежащему налогообложению как по среднегодовой стоимости, так и по кадастровой стоимости?
Уведомление представляется в налоговый орган в том числе, если обязанность по представлению налоговой декларации (расчета) не установлена НК РФ (за исключением случаев уплаты налогов физическими лицами на основании налоговых уведомлений).
Уведомление представляется в налоговый орган по месту учета не позднее 25-го числа месяца, в котором установлен срок уплаты соответствующих налогов, авансовых платежей по налогам.
При этом в 2023 г. налогоплательщики — российские организации не включают в налоговую декларацию по налогу на имущество организаций сведения об объектах налогообложения, налоговая база по которым определяется как их кадастровая стоимость, а также все налогоплательщики не представляют в течение налогового периода 2023 г. в налоговый орган расчеты по налогу (пункты 1, 6 статьи 386 НК РФ).
Таким образом, при уплате в течение 2023 г. авансовых платежей по налогу за отчетные периоды 2023 г., а затем суммы налога в отношении объектов налогообложения, налоговая база по которым определяется как их кадастровая стоимость, имеются вышеуказанные условия для представления уведомлений.
В какой срок должно быть представлено Уведомление об исчисленной сумме земельного налога за налоговый период 2023 г. организацией, освобожденной от уплаты авансовых платежей по земельному налогу за отчетные периоды 2023 г. и, следовательно, от обязанности по представлению Уведомлений за такие отчетные периоды 2023 г.?
Срок уплаты земельного налога за налоговый период 2023 г. установлен не позднее 28 февраля года, следующего за истекшим налоговым периодом.
Таким образом, в рассматриваемом случае Уведомление должно быть представлено не позднее 26-го февраля 2024 г. (т.е. ближайший рабочий день после выходного дня – 25-ого февраля 2024 г.).
Налогоплательщик-организация неверно исчислила и уплатила авансовые платежи по земельному налогу за 1 — 3 кварталы 2022 г. Как правильно заполнить Уведомление в случае если уплата этих авансовых платежей после их перерасчета проведена в 2023 году?
В случае заполнения Уведомления после перерасчета авансовых платежей по налогам за 1, 2, 3 отчетные периоды 2022 года
в поле:
1) «Сумма налога, авансовых платежей по налогу, сборов, страховых взносов» указывается сумма авансовых платежей за 1, 2, 3 отчетные периоды 2022 года (одной суммой),
2) «Отчетный (налоговый) период (код)/Номер месяца (квартала)» указывается код «34/03»
3) «Отчетный (календарный) год» указывается «2022».
В течение какого срока налогоплательщик — российская организация (далее – организация) обязана представить Уведомление в части, относящейся к авансовым платежам за отчетные периоды 2023 года по транспортному налогу, налогу на имущество организаций, земельному налогу (далее – налоги на имущество)?
Для организаций отчетными периодами по имущественным налогам являются:
- для транспортного налога – 1, 2 и 3 квартал (пункт 2 статьи 360 НК РФ);
- для налога на имущество организаций – 1 квартал, полугодие и девять месяцев календарного года (для налогоплательщиков, исчисляющих налог исходя из кадастровой стоимости –1, 2 и 3 квартал календарного года) (пункт 2 статьи 379 НК РФ);
- для земельного налога –1, 2 и 3 квартал календарного года (пункт 2 статьи 393 НК РФ).
Авансовые платежи по налогам на имущество подлежат уплате организациями в срок не позднее 28-го числа месяца, следующего за истекшим отчетным периодом. Уведомление представляется не позднее 25-го числа месяца, в котором установлен срок уплаты соответствующих авансовых платежей по налогам.
Необходимо учитывать, что согласно части 14 статьи 4 Федерального закона от 14.07.2022 № 263-ФЗ организации могут воспользоваться правом на представление в течение 2023 года Уведомлений в виде распоряжений на перевод денежных средств в уплату платежей в бюджет при условии, что ранее ими не представлялись Уведомления.
Каковы правовые последствия уплаты организацией в течение 2023 года авансовых платежей по налогам на имущество без представления Уведомлений?
Поскольку уплата авансовых платежей по налогам на имущество за отчетные периоды 2023 года не сопровождается представлением в налоговые органы налоговых деклараций (расчетов) и осуществляется в качестве единого налогового платежа, то без Уведомлений такие авансовые платежи при наступлении установленного НК РФ срока их уплаты не будут распределены по реквизитам КБК и ОКТМО в бюджет по месту нахождения объектов налогообложения, а поступят на ЕНС.
Затем принадлежность сумм денежных средств, внесенных на ЕНС, определится на основании совокупной обязанности налогоплательщика в следующей последовательности: сначала будет погашена недоимка, начиная с налога с более ранним сроком уплаты, затем обязательства с текущим сроком уплаты, после этого пени, проценты и штрафы. Если денег недостаточно и сроки уплаты совпадают, то ЕНП распределится пропорционально суммам таких обязательств (пункт 8 статьи 45 НК РФ).
В рассматриваемом случае совокупная обязанность будет сформирована не на основе Уведомлений, а исходя из направленного организации сообщения об исчисленных налоговым органом суммах налогов на имущество и (или) представленной организации налоговой декларации (по налогу на имущество, исчисляемому исходя из среднегодовой стоимости) (подпункты 1, 7 пункта 5 статьи 11.3 НК РФ).
При этом за непредставление уведомления предусмотрена ответственность по статье 126 НК РФ.
Необходимо учитывать, что согласно части 14 статьи 4 Федерального закона от 14.07.2022 № 263-ФЗ организации могут воспользоваться правом на представление в течение 2023 года Уведомлений в виде распоряжений на перевод денежных средств в уплату платежей в бюджет при условии, что ранее ими не представлялись Уведомления.
До наступления срока уплаты авансовых платежей по налогам на имущество за первый отчетный период 2023 года (28.04.2023) организация представила уведомление об исчисленных суммах таких авансовых платежей, в котором указало неверную сумму авансового платежа по земельному налогу. Затем представила новое Уведомление за тот же отчетный период, по тем же КБК и ОКТМО с другой суммой авансового платежа. Каким образом в совокупной обязанности организации будут учёты эти Уведомления?
Совокупная обязанность формируется и подлежит учету на ЕНС на основе Уведомлений со дня их представления, но не ранее наступления срока уплаты соответствующих налогов, авансовых платежей по налогам и до дня представления налоговой декларации (расчета) по соответствующим налогам, авансовым платежам по налогам, указанным в Уведомлении, или направления налоговым органом сообщений об исчисленных суммах налогов либо по истечении десяти дней со дня окончания срока, установленного законодательством о налогах и сборах для представления указанных налоговых деклараций (расчетов), в случае их непредставления (подпункт 5 пункта 5 статьи 11.3 НК РФ).
Таким образом, в рассматриваемой ситуации совокупная обязанность (в части, касающейся авансовых платежей по налогам на имущество за первый отчетный период 2023 года) сформируется и будет учтена на ЕНС на основе первого Уведомления – в отношении транспортного налога и налога на имущество организаций, а в отношении земельного налога – на основе второго Уведомления, относящегося к тому же отчетному периоду, КБК, ОКТМО.
Требуется ли представлять Уведомление об исчисленных суммах налогов на имущество за налоговый период 2022 года, уплаченных в 2023 году, если организация уже представила налоговую декларацию по налогу на имущество организаций за налоговый период 2022 года?
Уведомление представляется в случае, если законодательством о налогах и сборах предусмотрена уплата (перечисление) налогов, авансовых платежей по налогам до представления соответствующей налоговой декларации (расчета) либо если обязанность по представлению налоговой декларации (расчета) не установлена НК РФ (за исключением случаев уплаты налогов физическими лицами на основании налоговых уведомлений) (пункт 9 статьи 58 НК РФ).
По транспортному и земельному налогам за налоговый период 2020 года и последующие периоды обязанность по представлению налоговой декларации (расчета) НК РФ не установлена (часть 9 статьи 3 Федерального закона от 15.04.2019 № 63-ФЗ). По налогу на имущество организаций за налоговый период 2022 года и последующие периоды (в части принадлежащих организациям объектов налогообложения, налоговая база по которым определяется как их кадастровая стоимость) обязанность по представлению налоговой декларации (расчета) НК РФ не предусмотрена (часть 17 статьи 10 Федерального закона от 02.07.2021 № 305-ФЗ).
Уведомление используется для формирования совокупной обязанности, учитываемой на ЕНС, со дня их представления, но не ранее наступления срока уплаты соответствующих налогов, авансовых платежей по налогам и до дня представления налоговой декларации (расчета) по соответствующим налогам, авансовым платежам по налогам, указанным в Уведомлении, или направления налоговым органом сообщений об исчисленных суммах налогов либо по истечении десяти дней со дня окончания срока, установленного законодательством о налогах и сборах для представления указанных налоговых деклараций (расчетов), в случае их непредставления (подпункт 5 пункта 5 статьи 11.3 НК РФ).
С учетом изложенного Уведомление за налоговый период 2022 года, уплаченных в 2023 году, должно быть представлено в срок, предусмотренный абзацем вторым пункта 9 статьи 58 НК РФ (не позднее 27.02.2023), за исключением Уведомления, относящегося к суммам налога на имущество организаций, указанным в ранее представленной налоговой декларации за налоговый период 2022 года.
Необходимо ли организации представлять Уведомления за налоговый (отчетный) период 2023 года в отношении объектов налогообложения, расположенных на территории Донецкой Народной Республики, Луганской Народной Республики, Запорожской области, Херсонской области?
Региональные налоги (включая налог на имущество организаций и транспортных налог) на территориях Донецкой Народной Республики, Луганской Народной Республики, Запорожской области, Херсонской области могут быть установлены и введены в действие законами указанных субъектов Российской Федерации о налогах начиная с налогового периода, дата начала которого приходится на 1 января 2024 года. Местные налоги (включая земельный налог) на территориях вышеперечисленных субъектов Российской Федерации могут быть установлены и введены в действие нормативными правовыми актами представительных органов муниципальных образований указанных субъектов Российской Федерации о налогах начиная с налогового периода 2024 года (части 6, 7 статьи 5 Федерального закона от 28.12.2022 № 564-ФЗ).
Уведомление представляется в налоговый орган не позднее 25-го числа месяца, в котором установлен срок уплаты соответствующих налогов, авансовых платежей по налогам (пункт 9 статьи 58 НК РФ).
Поскольку для налогового периода 2023 года налоги на имущество в отношении объектов налогообложения, расположенных на территории Донецкой Народной Республики, Луганской Народной Республики, Запорожской области, Херсонской области, не установлены и, соответственно, их уплата не предусмотрена, обязанность представлять Уведомления по указанным налогам (авансовым платежам по налогам) в отношении вышеуказанных объектов налогообложения для налогового (отчетного) периода 2023 года отсутствует.
Организация в феврале 2023 года представила уведомление об исчисленной сумме налога на имущество организаций за налоговый период 2022 года на сумму 150 000 рублей. Затем в марте 2023 года направила в налоговый орган налоговую декларацию по этому налогу на сумму 100 000 рублей за аналогичный налоговый период. Каким образом будет сформирована совокупная обязанность организации на едином налоговом счете на основании перечисленных документов?
Совокупная обязанность формируется и подлежит учету на ЕНС на основе в т.ч. (подпункты1, 5 пункта 5 статьи 11.3 НК РФ):
- Уведомлений со дня их представления, но не ранее наступления срока уплаты соответствующих налогов, авансовых платежей по налогам и до дня представления налоговой декларации (расчета) по соответствующим налогам, указанным в Уведомлении, или направления налоговым органом сообщений об исчисленных суммах налогов либо по истечении десяти дней со дня окончания срока, для представления указанных налоговых деклараций (расчетов), в случае их непредставления;
- налоговых деклараций (расчетов) со дня их представления, но не ранее наступления срока уплаты соответствующих налогов (авансовых платежей по налогам), если иное не предусмотрено подпунктом 3 пункта 5 статьи 11.3 НК РФ.
Таким образом, в рассматриваемом случае в совокупной обязанности, учитываемой на ЕНС, будут отражены следующие суммы налога на имущество организаций за налоговый период 2022 года: 100 000 рублей в соответствии с налоговой декларацией и 50 000 рублей в соответствии с уведомлением.
При этом сумма налога, указанная в Уведомлении, не относящаяся к объектам налогообложения, по которым представлена налоговая декларация и исчислен налог, исходя из их среднегодовой стоимости, будет использоваться налоговым органом для сопоставления с суммой налога за аналогичный налоговый период, которая отражается в сообщении налогового органа об исчисленной сумме налога на имущество организаций исходя из кадастровой стоимости, направляемого в соответствии с пунктом 6 статьи 386 НК РФ.
Организация в январе 2023 года направила налоговую декларацию по налогу на имущество организаций на сумму 100 000 рублей. Затем в феврале 2023 года за аналогичный налоговый период представила Уведомление по тому же налогу на сумму 150 000 рублей. Каким образом будет сформирована совокупная обязанность организации на едином налоговом счете на основании перечисленных документов?
Совокупная обязанность формируется и подлежит учету на ЕНС на основе в т.ч. (подпункты1, 5 пункта 5 статьи 11.3 НК РФ):
- Уведомлений со дня их представления, но не ранее наступления срока уплаты соответствующих налогов, авансовых платежей по налогам и до дня представления налоговой декларации (расчета) по соответствующим налогам, указанным в Уведомлении, или направления налоговым органом сообщений об исчисленных суммах налогов либо по истечении десяти дней со дня окончания срока, для представления указанных налоговых деклараций (расчетов), в случае их непредставления;
- налоговых деклараций (расчетов) со дня их представления, но не ранее наступления срока уплаты соответствующих налогов (авансовых платежей по налогам), если иное не предусмотрено подпунктом 3 пункта 5 статьи 11.3 НК РФ.
Таким образом, в рассматриваемом случае в совокупной обязанности, учитываемой на ЕНС, будут отражены следующие суммы налога на имущество организаций за налоговый период 2022 года: 100 000 рублей в соответствии с налоговой декларацией и 150 000 рублей в соответствии с Уведомлением.
При этом сумма налога, указанная в Уведомлении, не относящаяся к объектам налогообложения, по которым представлена налоговая декларация и исчислен налог, исходя из их среднегодовой стоимости, будет использоваться налоговым органом для сопоставления с суммой налога за аналогичный налоговый период, которая отражается в сообщении налогового органа об исчисленной сумме налога на имущество организаций исходя из кадастровой стоимости, направляемого в соответствии с пунктом 6 статьи 386 НК РФ.
Обязательно ли переходить на единый налоговый платеж?
Главный вопрос, который интересует всех налогоплательщиков — обязательно ли переходить на единый налоговый платеж (далее — ЕНП).
Единый налоговый платеж доступен не только для юрлиц и ИП. Физлица могли его использовать и раньше. О ЕНП физлиц мы писали в статье.
Ответ зависит от года применения ЕНП:
- переход на единый налоговый платеж с 2023 года является обязательным для всех;
- переход на единый налоговый платеж в 2022 году был добровольным.
Но даже в 2023 году переход на уплату единого налогового платежа можно искусственно притормозить. Подробнее о том, какие законные лазейки есть для этого, мы расскажем ниже в нашей статье.
В чем основная суть ЕНП и какие риски могут возникнуть при его внедрении и применении? Расскажем об этом ниже.
Зачем нужен ЕНП?
ЕНП был придуман якобы для упрощения процесса перечисления налогов в бюджет. Действительно, многочисленные и часто меняющиеся реквизиты платежных поручений на перечисление налогов могли поставить в тупик даже опытного бухгалтера. Что уж говорить о предпринимателях, которые из-за ошибки в платежке могли отправить деньги в невыясненные платежи и получить недоимку, пени и штрафы.
ЕНП — это своего рода кошелек, единый счет, куда налогоплательщик перечисляет денежные средства по единым реквизитам. А налоговики «берут» из этого кошелька деньги и распределяют в счет уплаты различных налогов.
Какие суммы признаются единым налоговым платежом и какие суммы учитываются на едином налоговом счете, подробно рассказали эксперты КонсультантПлюс. Если у вас нет доступа к этой системе, получите его бесплатно на пробной основе.
Звучит просто и удобно. Действительно, никакой путаницы с реквизитами и сроками создания платежек. Но это видимое упрощение на этапе отправки денежных средств. Важный момент — как именно происходит распределение налоговиками денежных средств на налоги из вашего кошелька.
Как засчитывается ЕНП в счет налогов?
Порядок работы с ЕНП описан в Налоговом кодексе РФ, куда внесены поправки, действующие с 01.01.2023 (см. Федеральный закон от 14.07.2022 № 263-ФЗ).
Эксперты КонсультантПлюс создали Путеводитель по порядку уплаты налогов, их зачету и возврату с 1 января 2023 года. Если у вас нет доступа к системе, получите его бесплатно на пробной основе.
Отметим, что не все налоги можно уплатить таким способом.
Какие налоги входят в ЕНП, а какие нет, см. здесь.
- недоимки;
- налоги, авансы по налогам, сборы, взносы;
- пени;
- проценты;
- штрафы.
На каком основании налоговики будут списывать те или иные суммы? На основании сдаваемых деклараций и расчетов. Но многие взносы и налоги уплачиваются до получения налоговиками отчетности, либо отчетности не предусматривают. А некоторые и значительно чаще: например, уплата страховых взносов происходит ежемесячно, а расчет по ним сдается один раз в квартал.
ВАЖНО! В связи с введением ЕНП изменились сроки уплаты налогов и сдачи отчетности. Срок перечисления всех платежей — до 28-го числа, срок сдачи всей отчетности — до 25-го числа. При этом сохраняется периодичность уплаты и сдачи: ежемесячные платежи и отчетность остаются ежемесячными, ежеквартальные — ежеквартальными, а годовые — годовыми.
Итак, как же налоговая узнает, какую сумму списать 28-го числа, если отчетности еще нет? Для информирования налоговой создано уведомление об исчисленных суммах налога.
Для 2023 года форма уведомления утверждена приказом ФНС РФ от 02.11.2022 № ЕД-7-8/1047@.
Для 2022 года такое уведомление было утверждено приказом ФНС России от 02.03.2022 № ЕД-7-8/178@ и действовало для тех, кто тестировал систему. В 2022 году в уведомлении отражались следующие сведения:
- ИНН/КПП налогоплательщика;
- код налогового органа;
- КПП в соответствии с расчетом или декларацией;
- ОКТМО;
- КБК;
- сумма налога, взноса, аванса;
- срок уплаты.
В уведомлении с 2023 года есть иные поля.Скачать форму уведомления-2023, а также образец ее заполнения можно бесплатно, кликнув по картинке ниже:
Уведомления с 2023 год следует представлять в налоговый орган до 25-го числа месяца уплаты налога, аванса, сбора, взноса.
Итак, платежное поручение со «сложными» реквизитами заменили уведомлениями, где находятся практически те же самые реквизиты. При этом упрощенцы и работодатели получили увеличение отчетной нагрузки (уведомления по взносам надо сдавать ежемесячно, перед уплатой авансов в течение года упрощенцам придется также сдавать уведомления, хотя раньше они могли себе позволить лишь одну декларацию в год).
Как рассчитано начальное сальдо на 01.01.2023 ранее поступивших от налогоплательщика платежей, рассказали эксперты «КонсультантПлюс». Оформите пробный бесплатный доступ к системе и переходите в Путеводитель по налогам.
Как избежать перехода на ЕНП?
Выше при ответе на вопрос, обязателен ли переход на единый налоговый платеж, мы писали, что в 2023 году можно искусственно притормозить этот процесс. Обязателен он будет только в том случае, если вы подали в налоговую уведомление, о котором мы рассказали в предыдущем блоке. Опишем, как именно это работает.
Специальные переходные положения есть в п. 12 ст. 4 закона № 263-ФЗ, где указано, что в течение 2023 года уведомления об исчисленных налогах можно представлять налоговой в виде распоряжений на перевод денежных средств в уплату налоговых платежей. Иными словами, допустимо оформлять привычные платежки, где однозначно можно определить, какой налог, сбор или взнос уплачивается, вместо уведомления. Но как только мы подадим первое уведомление, надо будет полностью переходить на новый порядок — протянуть дальше с привычными платежками уже не удастся.
Образцы заполнения платежек при уплате ЕНП или взамен уведомлений смотрите здесь.
Итак, если в 2023 году мы будем заполнять обычные платежки и не подавать новые уведомления, то обязательно переходить на единый налоговый платеж нам придется с 01.01.2024.
Подробнее о ЕНП мы писали в статье.
Риски при переходе на ЕНП
Стоит ли оттягивать переход на ЕНП и какие есть риски при переходе на единый налоговый платеж?
Переходить на ЕНП рано или поздно придется всё равно, это надо понимать. Ранее считалось, что есть смысл подождать с переходом, чтобы поучиться на ошибках тех, кто сделает это раньше. Но впоследствии оказалось, что использовать старый порядок в новых условиях тоже не просто. Что касается рисков при переходе, то они есть, и понятны всем практикующим бухгалтерам и предпринимателям, лично имеющим дело с налоговой инспекцией. К рискам относятся:
- Ошибки разноса платежей.
- При наличии недоимок, пеней, налоговики могут распределять денежные средства ЕНП неочевидным для налогоплательщика способом, что может приводить к неожиданным недоплатам, на которые налогоплательщик не рассчитывал. Придется проводить сверки с налоговой значительно чаще, чтобы отслеживать расчеты с бюджетом.
- Как уже говорилось выше, заявленное упрощение порядка платежей ложное. Вместо одного документа вводится другой, меняются сроки уплаты налогов и сдачи отчетности, что никак не уменьшает административную нагрузку, а наоборот — увеличивает. А это требует перестройки всех налаженных процессов, изменения программного обеспечения, что в условиях ухода из России компаний, отвечающих за их обновление, требует еще больших ресурсов и создает большие сложности.
Итоги
Переход на ЕНП в 2022 году носил добровольный и экспериментальный характер, а в 2023-м стал обязательным для всех. Закон допускает возможность в 2023 году оформлять платежи по-старому, не подавать уведомления в налоговую и тем самым как-бы отодвинуть применение ЕНП до 01.01.2024. Мы говорим «как-бы» потому, что временно можно избежать только нового порядка уплаты. Но работа с налоговой через ЕНС и новые правила погашения налоговых обязанностей в 2023 году уже работают в полную силу для всех: и для тех, платит ЕНП, и для тех, кто решил пока оставить отдельные платежки.
Кто может перейти на енп
 13 МИН
ЕНП — единый налоговый платёж
С 1 января 2023 года единый налоговый платёж обязателен для всех предпринимателей. Разобрались, как по новым правилам платить единый налог, куда перечислять деньги и как подавать уведомление.

Что такое ЕНП
Единый налоговый платёж, или ЕНП, — не система налогообложения, а новый порядок уплаты обязательных платежей: налогов, взносов и сборов.
С введением ЕНП налогоплательщикам больше не нужно заполнять несколько разных платёжных документов. Все деньги для уплаты налогов, взносов и сборов будут поступать на единый налоговый счёт — ЕНС.
По старым правилам в апреле предпринимателю на УСН пришлось бы заполнять 4 платёжки — для налога и взносов на ОПС, ОМС, ВНиМ. С 2023 года ему нужно заполнить только одну платёжку и единоразово перечислить всю сумму денег на единый счёт.
С 1 июля единый налоговый платёж применяли компании и ИП, которые решили поучаствовать в эксперименте. С 2023 года ЕНП обязаны использовать все ИП и компании. Самозанятых это требование не коснулось.
Добавилось ещё одно нововведение: сейчас все налоговые платежи, независимо от адреса налогоплательщика, поступают на счёт Управления федерального казначейства по Тульской области. При этом по всем вопросам, связанным с налогообложением (например, по срокам внесения платежей, начислению пеней), нужно обращаться в свою налоговую инспекцию по адресу регистрации.
Какие налоги платить на единый счёт
ЕНС устроен как копилка: предприниматель оставляет на нём деньги для обязательных платежей, а налоговая сама распределяет суммы: что отправится в текущий налог, что — в недоимку, что — в пени.
Чтобы предприниматели не путались, куда платить единый налог, ФНС сама заводит единый налоговый счёт для каждой компании и ИП.
Чтобы перечислить единый платёж, можно:
- использовать бухгалтерскую систему,
- формировать платёжки самостоятельно — реквизиты есть на сайте ФНС,
- формировать платёжки через сервис ФНС «Уплата налогов и пошлин» — в нём нужно лишь заполнить ИНН/КПП плательщика и сумму платежа.
Какие платежи нужно вносить только на ЕНС
- все налоги и авансовые платежи по ним,
- страховые взносы,
- сборы (кроме некоторых — о них расскажем ниже),
- налоговые пени, штрафы и проценты, акцизы.
Какие платежи можно вносить как на ЕНС, так и отдельно
- сбор за пользование объектами животного мира,
- сбор за пользование объектами водных биоресурсов,
- налог на профессиональный доход.
Какие платежи нужно перечислять отдельно
- взносы на травматизм,
- любые госпошлины,
- НДФЛ за иностранных сотрудников, работающих на основании патента.
Уведомление о ЕНП
До уплаты налогов компании и ИП должны подавать в налоговую единое уведомление об исчисленных суммах: налогах, сборах, взносах. Форма уведомления утверждена приказом ФНС. Документ можно подать как на бумаге, так и в электронном виде.
Именно по уведомлению ФНС поймёт, сколько денег и на какие обязательные платежи нужно зачесть.
Без уведомления ФНС не спишет деньги в счёт уплаты налога, и налог будет считаться неуплаченным — даже если на вашем едином налоговом счёте достаточно денег.
Уведомление требуется не всегда: только для тех налогов, взносов и сборов, по которым срок платежа наступает раньше сдачи отчётности, а также для тех, по которым отчётность вообще не предусмотрена.
Уведомление надо подавать не позднее 25-го числа месяца, в котором установлен срок уплаты налогов, сборов и взносов, в налоговую инспекцию по месту учёта.
Есть исключения:
- Уведомление по НДФЛ за сотрудников подавайте не позднее 5-го числа месяца, следующего за месяцем выплаты доходов.
- По НДС и налогу на прибыль уведомление подавать не нужно — до срока оплаты налога подаётся декларация, в которой есть нужные сведения.
Данные в уведомлении можно поправить в любой момент до срока уплаты налога или взноса. ФНС соглашается с указанными в уведомлении сведениями лишь до тех пор, пока вы не подадите соответствующую декларацию или расчёт — верными будут считаться именно они.
Если же не сдать вовремя декларацию, то через 10 рабочих дней после окончания срока для её предоставления налоговая вернёт на ЕНС суммы, которые распределила ранее по соответствующим платежам.
Если у вашей компании есть обособленные подразделения, подавайте общее уведомление — на головную организацию и подразделения.
Что делать, если вы ошиблись в уведомлении
Если нужно изменить сумму:
- Создайте новое уведомление. В нём повторите все ранее введённые верные данные: КПП, КБК, ОКТМО, период.
- Впишите новую корректную сумму.
- Когда уведомление поступит в налоговую, корректировка произойдёт автоматически.
Если нужно изменить другие данные:
- Создайте новое уведомление. В нём повторите все ранее введённые данные в ошибочной строке: КПП, КБК, ОКТМО, период.
- В графе «Сумма» укажите «0».
- Во втором блоке строк 1—6 укажите верные данные.
- Когда уведомление поступит в инспекцию, корректировка произойдёт автоматически.
В какой срок нужно вносить деньги на ЕНС
С 2023 года установлен единый срок для почти всех обязательных платежей: не позднее 28 числа месяца, когда налог или сбор должен быть уплачен.
Для квартальных платежей (например, по УСН) это 28 число первого месяца следующего квартала, а для ежемесячных (например, НДС и взносов) — 28 число каждого месяца.
Есть несколько исключений:
- НДС при импорте из стран ЕАЭС. Этот налог уплачивается в составе ЕНП, но в прежний срок — до 20 числа месяца, следующего за месяцем принятия к учёту ввезённых товаров.
- НДФЛ за ИП, патент, торговый сбор и авансовый платёж по ЕСХН за полугодие — для них сроки уплаты остались прежними.
- НДФЛ за сотрудников — как по трудовому договору, так и по ГПХ.
Его тоже нужно платить раз в месяц не до 28 числа месяца, но с особенностями.
НДФЛ придётся не перечислять в бюджет сразу, а удерживать и накапливать до 28-го числа. Перечислять в бюджет надо суммы исчисленного и удержанного НДФЛ за период с 23-го числа предыдущего месяца по 22-е число текущего месяца.
Например, НДФЛ, исчисленный и удержанный с 23 февраля по 22 марта, нужно перечислить не позднее 28 марта.
Новые правила коснулись и авансовых платежей: с 2023 года с них тоже отдельно уплачивается НДФЛ. Срок уплаты НДФЛ зависит от того, когда был удержан налог. Когда нужно перечислять НДФЛ:
- не позднее 28 января, если НДФЛ удержан в период с 1 по 22 января,
- не позднее 28-го числа текущего месяца, если НДФЛ удержан в период с 23 числа предыдущего месяца по 22-е число текущего месяца,
- не позднее последнего рабочего дня года, если НДФЛ удержан с 23 по 31 декабря.
Допустим, вы выплачиваете аванс 21-го числа каждого месяца. НДФЛ с аванса за февраль 2023 года вам нужно заплатить не позднее 28 февраля 2023 года.
Деньги можно вносить раньше срока, но это необязательно. Но и затягивать с перечислением ЕНП не стóит — пока неизвестно, как справляются с нагрузкой сервера налоговой службы.
Как налоговая списывает деньги с ЕНС
Налоговая списывает деньги с единого налогового счёта в следующей очерёдности:
- Недоимку — с даты, когда она появилась.
- Налоги, авансовые платежи по налогам, сборы, страховые взносы — с даты, когда появилась обязанность их уплатить.
- Пени.
- Проценты.
- Штрафы.
Например, вы должны заплатить налоги и сборы на сумму 68 000 рублей. У вас накопилась недоимка в размере 5600 рублей и штраф — 1000 рублей. Вы вносите на ЕНС 75 000 рублей, из них ФНС сразу вычитает 5600 рублей недоимки, а затем засчитывает текущие налоги и взносы. После этого на налоговом счету у вас останется 1400 рублей, из которых налоговая спишет 1000 рублей штрафа, и в итоге на ЕНС у вас останется 400 «свободных» рублей. О том, что вы можете с ними сделать, расскажем ниже.
Если внесённого ЕНП не хватает на все налоги (взносы, сборы), а даты их уплаты одинаковы, налоговая зачтёт платёж пропорционально суммам каждого налога (взноса, сбора). Такой же подход работает и для пеней, процентов и штрафов.
Например, вы должны заплатить страховые взносы за сотрудников:
- ОПС — 140 000 рублей,
- ОМС — 30 000 рублей,
- ВНиМ — 25 000 рублей.
Остаток на ЕНС — 95 000 рублей. На уплату взносов вам нужно 195 000 рублей, но дополнительно деньги вы не перевели. Налоговая сама распределит деньги пропорционально суммам платежей: 68 205,13 рублей на ОПС (140 000 / 195 000 × 95 000), 14 615,38 рублей на ОМС и 12 179,49 рублей на ВНиМ.
Или, например, у вас есть четыре штрафа по 5000 рублей каждый с общей датой для уплаты. На ЕНС у вас 10 000 рублей. Налоговая спишет по 2000 рублей в счёт уплаты по каждому штрафу, и задолженность у вас будет по всем штрафам — по 3000 рублей по каждому.
Как узнать, сколько денег на счёте
Это зависит от разницы между тем, сколько вы должны были заплатить, и тем, сколько заплатили.
Такая разница называется сальдо. Оно может быть:
- Нулевым — когда вы заплатили столько, сколько были должны.
- Положительным — когда произошла переплата.
- Отрицательным — когда вы заплатили меньше, чем были должны. В этом случае налоговая начисляет пени и выставляет налогоплательщику требование. Если предприниматель не погашает задолженность в срок, ФНС списывает деньги с банковского счёта.
Узнать о состоянии ЕНС можно в:
- личном кабинете налогоплательщика,
- бухгалтерской учётной программе,
- налоговой службе, которая регистрировала ИП или компанию.
Чтобы получить данные из налоговой, подайте заявление по утвержденной форме. ФНС подготовит справку:
- о наличии положительного, отрицательного или нулевого сальдо ЕНС,
- о принадлежности денег, перечисленных в качестве ЕНП (чтобы узнать, каким образом налоговики распределили перечисленные вами деньги),
- об исполнении обязанности по уплате налогов, сборов, пеней, штрафов, процентов.
Как налоговая начисляет пени
С 2023 года пени начисляются на задолженность не по конкретному налогу или взносу, как это было раньше, а при возникновении отрицательного сальдо единого налогового счёта. Пени начинаются считаться со дня возникновения отрицательного сальдо и до момента, пока не вы не внесёте нужный платёж.
Что делать, если произошла переплата
Есть два способа распорядиться переплатой.
Зачесть переплату в счёт:
- предстоящих платежей по налогам, сборам и взносам,
- погашения налоговой задолженности, по которой истек срок взыскания,
- уплаты обязательных платежей за другое лицо — если нужно погасить чужой долг.
Чтобы зачесть переплату, подайте заявление о зачёте через личный кабинет на сайте ФНС в любой срок. После того, как налоговая получит заявление, зачёт произведут на следующий рабочий день.
Если налоговая произвела зачёт в счёт исполнения будущей обязанности по уплате конкретного налога, вы можете передумать — для этого нужно подать заявление об отмене зачёта полностью или частично.
Если же переплата зачтена в счёт уплаты налога за другое лицо или в счёт задолженности с истёкшим сроком взыскания, отменить зачёт не получится.
Чтобы погасить в счёт переплаты недоимки, пени и штрафы, подавать заявление не нужно — ФНС сама будет покрывать их из имеющихся на ЕНС денег.
Вернуть переплату на банковский счёт:
- по заявлению о возврате — через кабинет на сайте ФНС или на бумаге. ИП могут подать его в составе декларации 3-НДФЛ,
- по решению ФНС о возмещении НДС или акциза,
- по решению ФНС о предоставлении вычета НДФЛ в упрощенном порядке.
Вы можете и передумать — если инспекция учла переплату в счёт исполнения будущего налогового платежа. Для этого подайте заявление об отмене зачёта полностью или частично. Отменяют зачёт последовательно — с наиболее ранних сумм.
Единый налоговый платеж для бизнеса: что это и как перейти?

Единый налоговый платеж (ЕНП) — это новый способ уплаты налогов и сборов, когда организация или предприниматель перечисляют деньги на один лицевой счет. А налоговики распределяют платежи сами, без участия налогоплательщика. То есть платежное поручение нужно одно — на перечисление средств с расчетного счета налогоплательщика на лицевой счет ЕНП.
Лицевой счет можно назвать кошельком, в котором хранятся денежные средства на бюджетные платежи.
Новый способ уплаты налогов ввели законом № 379-ФЗ от 29.11.2021 — добавили новую статью 45.2 в НК . Сейчас подключиться к эксперименту уже нельзя: заявку на участие необходимо было подать до 04.05.2022.
Кто может использовать ЕНП?
Использовать новый способ могут юридические лица и индивидуальные предприниматели. Причем система налогообложения роли не играет.
В счет каких платежей засчитывается ЕНП?
ЕНП засчитывается в счет уплаты:
- налогов (включая НДФЛ, который перечисляют в бюджет налоговые агенты);
- авансовых платежей;
- сборов;
- страховых взносов;
- пеней;
- штрафов;
- процентов.
Исключением являются налоги физического лица, установленные в ст. 228 НК . Например: НДФЛ при сдаче в аренду имущества (если не как ИП), НДФЛ по сделке продажи недвижимости, транспортный налог, налог на имущество, земельный налог физлица — данные налоги не могут быть уплачены с лицевого счета ЕНП.
Важно учитывать очередность уплаты платежей . Деньги с лицевого счета ЕНП спишут в следующей очередности:
- Недоимка — платежи, которые не уплачены в установленные сроки ( п. 2 ст. 11 НК ).
- Налоги, авансы ( например, налог на имущество организации, платежи по УСН ), сборы, взносы.
- Пени.
- Проценты.
- Штрафы.
Создавайте и отправляйте отчеты в любое время и в любом месте через удобный сервис Платформа Госотчет: проверка на наличие ошибок, актуальные формы отчетности и возможность задать вопрос специалистам контролирующих органов.
Узнать подробнее о сервисе
Нюансы ЕНП
- Если после перехода на ЕНП бюджетный платеж совершен на КБК отдельным платежным поручением , как раньше, и выявлен факт переплаты (после 01.07.2022 ), то переплата начисляется на лицевой счет ЕНП.
- Если на момент перехода на ЕНП имеются задолженности по разным видам бюджетных платежей, то отчисления в бюджет будут произведены согласно очередности, указанной в пункте выше.
- Если в «кошельке» недостаточно средств , чтобы погасить все платежи с одним и тем же сроком уплаты, то деньги распределят пропорционально суммам платежей между всеми платежами.
- Если все необходимые платежи были произведены, но на ЕНП образовался остаток , то оставшуюся сумму можно вернуть в заявительном порядке. Налоговая возвращает деньги на расчетный счет организации (ИП) в течение месяца.
Важно: если деньги на лицевой счет ЕНП за вас перечислило третье лицо — вернуть их нельзя.
Пример
Организация-участник эксперимента зачислила на лицевой счет 100 000 рублей 15.07.2022.
Необходимые платежи:
Долг за предыдущий период (срок уплаты просрочен) — 60 000 руб.
Пеня за несоблюдение сроков уплаты (срок уплаты до 15.07.2022) — 2 000 руб.
Текущие платежи за июнь 2022 года (срок уплаты до 15.07.2022):
- страховые взносы на ОПС — 30 000 руб.;
- страховые взносы ОМС — 6 000 руб.;
- страховые взносы ВНиМ — 5 000 руб.
Штраф (срок уплаты до 15.07.2022) — 1 000 руб.
Платежи с лицевого счета ЕНП будут списаны со следующей очередностью:
1. Долг за предыдущие периоды — 60 000 руб. ( в полном объеме ).
2. Текущие платежи с общей суммой 41 000 руб. Т. к. на полную оплату платежей оставшейся суммы на лицевом счете (40 000) недостаточно, деньги распределяются пропорционально по 3 платежам:
- страховые взносы на ОПС ( 73,17% от общей суммы ) — будет перечислено 29 268 руб.;
- страховые взносы ОМС ( 14,63% от общей суммы ) — будет перечислено 5 852 руб.;
- страховые взносы ВН и М ( 12,20% от общей суммы ) — будет перечислено 4 880 руб.
3. Пени — будет перечислено 0 руб., т. к. средств на счете не осталось.
4. Штраф также не будет оплачен.
Платформа ОФД
В едином окне: сдача отчетов, ЭДО и другие сервисы для бухгалтера

Как перечислить платеж с лицевого счета ЕНП в бюджет?
Чтобы платеж с лицевого счета был списан, необходимо отправить уведомление о сумме налога (взноса) в ИФНС.
Форма уведомления КНД 1110355 утверждена приказом ФНС от 02.03.2022 №ЕД-7-8/178@.
Внимание! Уведомление об исчисленных суммах налогов, авансовых платежей, страховых взносов необходимо подать не позднее, чем за 5 рабочих дней до даты платежа.
По НДФЛ есть отдельное правило: срок уведомления об НДФЛ, удержанном налоговым агентом — не позднее пятого числа месяца, следующего за месяцем выплаты доходов физлицам. По этому пункту ждем разъяснений от ИФНС, т. к. срок уплаты НДФЛ на данный момент у всех разный. Но в дальнейшем планируется, что все приведут к единому стандарту, и срок уплаты налогов у всех будет одинаковый.
Уведомление подается отдельно по каждому виду налога, авансового платежа, страховых взносов, имеющих разные КБК, разные сроки уплаты (перечисления).
Форма уведомления

В Платформе Госотчет только актуальные формы отчетности, заявлений и уведомлений. Отправляйте уведомления в налоговую в любое удобное время.
Подключиться к сервису Госотчет
Что нас ожидает после окончания экспериментального периода ЕНП?
Согласно пояснительной записке к проекту Федерального закона № 46702-8, мы можем ожидать следующее:
- Введение обязательного Единого налогового платежа для бизнеса с 1 января 2023 года.
- Система ЕНП позволит учитывать результаты исполнения налоговых обязательств перед бюджетом через формирование единого сальдо расчетов на его едином налоговом счете.
- Исключение одновременного наличия задолженности и переплаты по разным видам налогов и взносов.
- Обеспечение экономически обоснованного расчета суммы пеней на общую сумму задолженности перед бюджетом.
- Упрощение и стандартизацию календаря платежей для налогоплательщиков, т. к. предполагается установить единые сроки уплаты налогов для всех.
В 2022 году в эксперименте участвуют добровольно изъявившие желание поучаствовать организации, а в 2023 с новшеством столкнутся, очевидно, другие.
Эксперты рекомендуют наблюдать за тем, как будет складываться практика по ЕНП у организаций-участников эксперимента, какие возникнут трудности и как будут решаться, в т.ч. со стороны налоговой службы. Это позволит другим налогоплательщикам научиться на чужих ошибках, не совершая свои собственные, и подготовиться с к обязательному переходу на ЕНП.
Онлайн-сервисы от Платформы ОФД
Все, что нужно предпринимателю, менеджеру и бухгалтеру в одном личном кабинете