Кто входит в состав инвентаризационной комиссии
Инвентаризационная комиссия — это орган, создаваемый в организации для выявления фактического состава ее имущества и сопоставления его с тем, что отражено в бухгалтерских документах.
Кто входит в состав ИК
В соответствии с пунктом 2.2 Методических указаний, утвержденных приказом Минфина РФ от 13.06.1995 № 49, создание инвентаризационной комиссии — это обязательное условие для официальной проверки имущества. Без этой процедуры не обойтись, поскольку она обязательна в силу статьи 11 Федерального закона от 06.12.2011 № 402-ФЗ. Исключение составляют экономические субъекты, освобожденные от ведения бухучета.
В целом состав и порядок формирования инвентаризационной комиссии определяются руководителем. Закон дает только общие рекомендации на этот счет:
- члены администрации;
- бухгалтеры;
- экономисты;
- внутренние аудиторы;
- инженеры;
- техники;
- внешние аудиторы.
Конкретные члены инвентаризационной комиссии перечисляются в приказе об утверждении ее состава. После издания этого документа отступать от него нельзя. В силу пункта 2.3 Методических указаний, если хотя бы одно из поименованных в нем лиц не присутствует на проверке, ее результаты недействительны.

Законодатель не дает четких указаний относительно того, когда утверждают состав постоянно действующей инвентаризационной комиссии — однократно или перед каждой новой проверкой. Решение этого вопроса остается на усмотрение руководства.
Кто вправе выступить председателем
Закон не накладывает ограничений на то, кто может быть председателем инвентаризационной комиссии: главное, чтобы он состоял в числе работников, кому прямо не запрещено входить в ее состав.
На практике это решает руководитель. Издавая приказ об утверждении ИК, он определяет, кто должен быть председателем инвентаризационной комиссии и кто войдет в нее вместе с ним. Такую обязанность обычно возлагают на:
- генерального директора;
- члена коллективного исполнительного органа;
- заместителя руководителя по хозяйственной части;
- главного бухгалтера;
- начальника структурного подразделения.
Любой другой работник, даже не занимающий руководящую должность, вправе войти в этот орган наравне с другими. Специальных компетенций для участия в проверке имущества не требуется.
Сколько сотрудников проводят проверку
Не уточняется, сколько членов должно быть в инвентаризационной комиссии, но их минимальное число выводится логическим путем. Исходя из обязательности наличия председателя, очевидно, что в список необходимо включить еще хотя бы одного человека.
При минимальной численности членов есть риск возникновения «ничьей» при голосовании, поэтому рекомендуется добавить еще одного сотрудника. Тогда решение принимает бесспорное большинство.
Допускается закрепить количество членов комиссии при инвентаризации в конкретной организации внутренним актом. Там же следует оговорить, сколько допускается приглашенных членов (внешних аудиторов или аутсорсеров). Закон никаких лимитов не устанавливает.
Эксперты КонсультантПлюс разобрали, как создать инвентаризационную комиссию и чем она должна заниматься. Используйте эти инструкции бесплатно.
Кого нельзя включать в состав ИК
Последний вопрос, который необходимо решить при формировании органа: кого нельзя включать в состав инвентаризационной комиссии ни при каких условиях? Хотя в нормативно-правовых актах это прямо не указано, запрет распространяется на материально ответственных лиц. Это вытекает из толкования совокупности норм:
- Статьи 244 ТК РФ . Лицами с полной материальной ответственностью являются работники, непосредственно обслуживающие имущество. Они обязаны полностью возместить ущерб, причиненный его недостачей, вследствие чего заинтересованы в сокрытии последней.
- Типовых форм договоров о полной материальной ответственности, содержащихся в постановлении Минтруда РФ от 31.12.2002 № 85. Среди обязанностей материально ответственного лица указано участие в инвентаризации.
- Пункты 2.4 и 2.8 Методических указаний (Приказ № 49). МОЛ обязаны не просто участвовать в проверке, но и передать ИК расписки об оприходовании и списании материальных ценностей.
Из этого следует, что лица с полной материальной ответственностью исключаются из числа персон, кто должен входить в состав инвентаризационной комиссии в организации. У них есть обязанности по отношению к этому органу, что препятствует интеграции.
Эксперты КонсультантПлюс разобрали, может ли главный бухгалтер являться членом инвентаризационной комиссии. Используйте эти инструкции бесплатно.
Как происходит создание органа
Для этого достаточно определиться, кто должен быть в комиссии по инвентаризации и когда ей предстоит работать. Для этого руководитель издает приказ, где перечисляет:
- сроки проведения проверки;
- председателя ИК;
- ее членов;
- причину мероприятия;
- срок сдачи результатов в бухгалтерию.
Этот документ необходимо зарегистрировать в книге контроля. С ее помощью отслеживается выполнение приказов о проведении инвентаризации. Форма ее содержится в Приложении 2 к Приказу № 49.
Инвентаризация за 2022 год и особенности ее проведения
Пошаговая инструкция по инвентаризации разрабатывается каждым предприятием самостоятельно. При проведении ревизии необходимо опираться на нормы законодательства, методические рекомендации и указания. Объекты проверки и сроки проведения устанавливает руководитель компании. С 2025 г. Минфин России планирует ввести в действие новый ФСБУ.
Понятие инвентаризации
Заканчивается календарный год. Что делают организации по его итогам как экономические субъекты? Правильно: составляют годовой бухгалтерский отчет, перед которым необходимо провести инвентаризацию. Об этом сказано в Федеральном законе от 06.12.2011 № 402-ФЗ «О бухгалтерском учете». В статье 11 этого закона, которая так и называется — «Инвентаризация активов и обязательств», отсутствуют методические указания по инвентаризации и не указано никаких особенностей проведения проверки активов по итогам года. Просто сказано, что ревизия должна быть, и что она заключается в сверке учетных данных с данными фактическими. А за подробностями законодатель отсылает нас к «федеральным стандартам». В настоящее время в роли этих стандартов выступают ПБУ, ФСБУ и другие нормативные документы, принятые Минфином РФ. В мае 2022 года Минфин России разместил проект нового ФСБУ «Инвентаризация», который предполагает обязательный порядок применения с отчетности за 2025 год.
Используйте бесплатно инструкции от экспертов КонсультантПлюс, чтобы провести и оформить инвентаризацию.
Правила проведения инвентаризации: периодичность
При ознакомлении с документами Минфина бросается в глаза общая идея, которая недвусмысленно в них зафиксирована: любая организация обязана проводить ревизию всех активов и обязательств как минимум один раз в год (перед составлением годового бухгалтерского отчета). Об этом идет речь:
- в пунктах 26 и 27 раздела II «Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации» (утвержден Приказом Минфина РФ от 29.07.1998 № 34н);
- пункте 38 раздела VII ПБУ 4/99 «Бухгалтерская отчетность организации» ;
- пункте 1.5 раздела 1 «Методических указаний» (утверждены Приказом Минфина РФ от 13.06.1995 № 49). Реже инвентаризируют только основные средства (один раз в три года) и библиотечные фонды (один раз в пять лет).
Кто обязан проводить инвентаризацию
Методичка предусматривает, что инвентаризацию должны производить все без исключения организации, которые ведут бухгалтерский учет, включая:
- компании, которые являются субъектами малого предпринимательства;
- юрлиц, не подлежащих обязательному аудиту;
- фирмы, применяющие УСН или иные спецрежимы.
Про все вышеуказанные категории юридических лиц (равно как и про какие-то другие) ни в одном из документов Минфина ничего не сказано о том, что это их не касается. Малые предприятия обязаны подчиняться общим правилам.
Однако, если ООО «PPT.ru» не проводит годовую инвентаризацию, то никто его за это не накажет — ни Минфин, ни ФНС, ни Роскомнадзор, ни МВД, так как законодательно ответственность не установлена. Но штрафы все же возможны: если из-за отсутствия ревизии организация допустила грубые ошибки в бухгалтерской отчетности, то риск быть привлеченным к ответственности по ст. 120 НК РФ и ст. 15.11 КоАП есть. В этих статьях речь идет о грубом нарушении правил учета доходов, расходов и объектов налогообложения и бухгалтерского учета.
Если организация числит себя правильным и добросовестным экономическим субъектом, она должна выполнять требования по контролю за фактическим наличием имущества и обязательств. Ну, и потом, неужели руководству организации неинтересно знать, как обстоят дела с сохранностью учетных объектов и задолженностями? Даже исходя из здравого смысла, инвентаризация хотя бы раз в год необходима всем организациям, в том числе и малым.
Виды инвентаризации в бухгалтерском учете
Если проводится инвентаризация в бюджетном учреждении в 2022 году с новыми стандартами или в коммерческой организации, она бывает: полная или частичная, плановая и внеплановая и так далее. Выбор вида зависит от различных обстоятельств — они представлены в таблице.
Порядок проведения инвентаризации: поэтапно
Пройдем по всем этапам проведения ревизии ТМЦ вместе, разберем, как проводится инвентаризация (для чайников) на всех этапах, начиная от принятия решения о ее проведении, до подведения итогов.
Этап 1. Инвентаризационная комиссия
Согласно пункту 2.2 раздела 2 указаний, инвентаризацию проводит постоянно действующая инвентаризационная комиссия. Перед началом проверки ее надо создать и утвердить приказом директора.
Чтобы понимать, кого в нее включают, посмотрим на пункт 2.3 указаний, в котором сказано, кто должен проводить инвентаризацию в организации, дословно:
В переводе с канцелярского на русский это означает: «любые сотрудники организации». Существует некоторое исключение: материально ответственных лиц (если они, конечно, есть в организации) в инвентаризационную комиссию включать не следует. Это связано с тем, что все виды инвентаризации предусматривают сверку фактических данных с учетными. За фактическое наличие некоторых ценностей отвечает материально ответственное лицо.
Возникает вопрос, можно ли проводить инвентаризацию без участия материально ответственного лица или его необходимо включить в состав комиссии? Напрямую в указаниях о запрете участия в инвентаризационной комиссии материально ответственных лиц нигде не сказано, но это подразумевается, если ознакомиться с пунктом 2.8, где сказано, что проверка фактического наличия имущества производится при обязательном участии материально ответственных лиц. То есть чтобы они присутствовали при проведении проверки и могли объяснить, почему чего-то не хватает или что-то присутствует в избытке.
Этап 2. Определение сроков
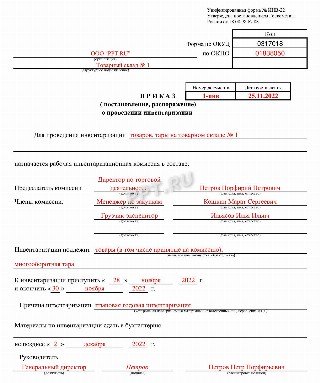
После того как комиссию создали, определяемся со сроками проведения инвентаризации, то есть когда она начнется и по состоянию на какую дату закончится. Общий порядок закрепляют либо в учетной политике, либо в отдельном «Положении о порядке проведения инвентаризации». А конкретные сроки следует устанавливать приказом руководителя.
Приказ выглядит так:
Этап 3. Проверка остатков ТМЦ
Далее уже идет рутинный процесс. Вооруженная инвентарной ведомостью, составленной на основании данных бухгалтерского учета на дату проведения инвентаризации, комиссия отправляется в путь — сличать то, что написано в ведомости, с тем, что есть в наличии (то есть то, что комиссия видит своими глазами). Некоторые предметы легко сверяются с данными учета, поскольку если есть фактическое наличие имущества, то это не проблема. Как это делать, регламентирует порядок проведения и учет результатов инвентаризации ТМЦ в организации — отмечать в описи учетные остатки и фактическое наличие. При выявлении расхождений указывать количество и стоимость излишков или недостачи.
А как поступать с имуществом, которое в учете не числится? Вот, например, хозяйственный инвентарь. Обычно его стоимость списывается в расходы в момент отпуска в эксплуатацию. И все, из бухгалтерского учета объект исчезает. Что делать? Вести количественный учет такого имущества. В штуках. Поскольку раз имущество еще используется, значит, оно существует. Сформируйте отдельный регистр — хоть на базе бухгалтерской программы, хоть отдельно. Это делают далеко не все организации, но Минфин настоятельно рекомендует не пренебрегать этим (например, в части учета основных средств смотрите п. 5 ФСБУ 6/2020 , в части учета запасов — п. 8 ФСБУ 5/2019 ).
Этап 4. Учет чужого имущества
Если сотрудник компании принес кое-что из дома к себе в контору, причем не ручку с карандашом, а, скажем, шкаф. Или стол. Имеет он на это право? Вполне. Он дарит этот шкаф организации? Вовсе нет. Это его имущество. Просто он, с согласия руководства фирмы (если это рядовой сотрудник) или по собственной инициативе (если это директор), так поступил. Что делаем? Есть варианты:
- оставить как есть. Если это его шкаф, куда хочет, туда и ставит. Пусть и стоит, пользу приносит. Ну и что, что он стоит на территории организации? Но этот вариант правильным не является;
- заключить договор хранения. И учитывать этот шкаф в забалансовом учете (на счете 002) в условной оценке. То есть в той, какую ему определили стороны договора.
Разумеется, и учитываемый в штуках инвентарь, и «имущество на хранении» подлежат ежегодному контролю и пересчету. Никаких исключений тут нет. Естественно, если мы говорим, как «должно» поступать. Если вы с этим не согласны, можете этого не делать. Как уже говорилось, контролирующие органы не вправе налагать на юрлицо никаких санкций за нарушение порядка и полноты проведения проверки ТМЦ. В принципе, это делает собственник (в соответствии с внутренними регламентами), но в малых предприятиях руководитель и владелец организации обычно являются одним и тем же лицом. Не накажет же директор сам себя.
Этап 5. Излишки и недостачи
Последним этапом сверки остатков имущества является принятие решения по выявленным расхождениям. С излишками все просто — это доход, подлежащий налогообложению (что при общей системе, что при УСН). С недостачами чуть сложнее. Понятно, что это убыток организации, но прежде чем его списать как некомпенсируемые расходы, проводят небольшое внутреннее расследование. Другими словами, перед тем как ответить на вопрос «Что делать?», отвечаем на вопрос «Кто виноват?». Признанный виновным в недостаче сотрудник ее возмещает в порядке, предусмотренном главой 39 ТК РФ.
А если виновный не обнаружен или все сотрудники виноваты солидарно, тогда недостача — однозначный убыток. «УСНщики» такой убыток признать в целях уменьшения налогооблагаемой базы не смогут — его нет в списке расходов, приведенных в пункте 1 статьи 346.16 НК РФ. Но пусть те, кто применяет общую систему, особо не злорадствуют — им тоже списать недостачу в налоговом учете просто так никто не даст.
Недостачи материальных ценностей в производстве и на складах при отсутствии виновных лиц признаются внереализационными расходами лишь в случае, когда факт отсутствия виновных лиц документально подтвержден уполномоченным органом государственной власти (согласно подпункту 5 пункта 2 статьи 265 НК РФ) (в постановлении о приостановлении уголовного дела в связи с неустановлением виновных лиц (согласно подпункту 1 пункта 1 и пункта 2 статьи 208 УПК РФ)). Существуют, правда, нормы естественной убыли, но они касаются далеко не всех материальных объектов. Естественная убыль у помидоров или цемента предусмотрена, но у инструментов или канцелярских принадлежностей ее точно не бывает. По таким итогам проверки в бухучете расходы будут, а в налоговом учете — нет.
Документальное оформление результатов
Для оформления результатов проверки активов и обязательств разработаны унифицированные описи и акты. Но строгих правил, как правильно оформить инвентаризацию документально, не предусмотрено. Если расхождений с бухучетом нет, все графы описей и актов заполняются автоматически. И подведение итогов упрощается. Если расхождения есть, требуется составлять сличительные ведомости.
По итогам годовой инвентаризации комиссия оформляет протокол. Если были выявлены излишки или недостачи, дополнительно заполните ведомость ИНВ-26. На основании этих документов издайте приказ руководителя об утверждении результатов инвентаризации.
Правила проведения инвентаризации расчетов
Теперь поговорим о сверке расчетов. Это то, что обязательно нужно сделать во время годовой инвентаризации, — свериться со всеми контрагентами. Тут все просто: взять да и разослать всем контрагентам по списку письма-сверки. Мол, по нашим данным, вы нам должны 20 000 рублей, просим подтвердить (или опровергнуть) в 10-дневный срок. А если вы на наше письмо не прореагировали, значит, вы согласны с нашей суммой. И все дела. А потом по итогам рассылки составить сличительную ведомость, и если вылезут расхождения по расчетам, то придется заниматься выяснением истины: кто из двух сторон прав и кто, кому и сколько должен.
Отметим, что ни аудиторы, ни налоговые инспекторы не вправе требовать от организации наличия актов сверки со всеми контрагентами, поскольку это не регламентировано ни бухгалтерским, ни налоговым законодательством. Проводить проверку взаиморасчетов на основании актов сверки — это акт доброй воли организации, необходимость, продиктованная здравым смыслом.
Подведем итог. Сверка остатков и расчетов — нужная процедура, без которой увязать учет с фактом просто невозможно. Да, это громоздкая и тяжелая работа, требующая внимания и скрупулезного выполнения множества формальных требований. Можно, конечно, игнорировать проверку ТМЦ или проводить ее «для галочки». Но в этом случае компания обманет только саму себя. Но налоговики не наказывают за отсутствие ежегодных проверок. И только аудиторы при обязательном аудите финансовой отчетности требуют ее проведения для обеспечения достоверности учетных данных. При отсутствии проведения ревизии нужно помнить и про искажение бухгалтерской отчетности и грубое нарушение правил учета. Здесь штрафы законодательно предусмотрены.
Порядок проведения инвентаризации: законодательство
Инвентаризация — это проверка наличия имущества организации и состояния ее финансовых обязательств на определенную дату путем сверки фактических данных с данными бухгалтерского учета.
Случаи, сроки и порядок проведения инвентаризации, а также перечень объектов, подлежащих инвентаризации, определяются субъектом самостоятельно, за исключением обязательного проведения инвентаризации, предусмотренного законодательством, федеральными и отраслевыми стандартами (ст. 11 Федерального закона от 06.12.2011 N 402-ФЗ).
Согласно п. 27 Положения о бухгалтерском учете и бухгалтерской отчетности проведение инвентаризации обязательно в следующих случаях:
- передача имущества в аренду, выкуп, продажа;
- составление годовой бухгалтерской отчетности (кроме имущества, инвентаризация которого проводилась не ранее 01 октября отчетного года);
- смена материально ответственных лиц;
- реорганизация или ликвидация;
- чрезвычайные ситуации, вызванные экстремальными условиями (в т.ч. стихийное бедствие, пожар);
- при выявлении фактов хищения, порчи имущества;
- в иных случаях, предусмотренных законодательством РФ.
Сверка фактического наличия и учетных данных по ОС проводится только 1 раз в 3 года.
Организация вправе проводить инвентаризацию в добровольном порядке. Условия и сроки должны быть установлены в учетной политике.
Порядок проведения инвентаризации и оформление ее результатов указан в Методических указаниях, утв. Приказом Минфина РФ от 13.06.1995 N 49.
Этапы проведения инвентаризации
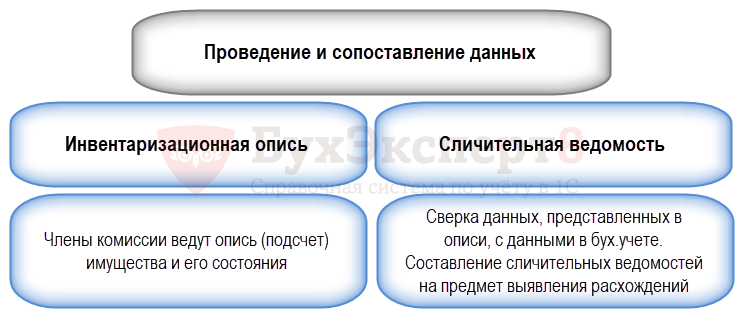
Общая схема проведения инвентаризации
Подготовка к инвентаризации
Руководитель организации должен утвердить персональный состав инвентаризационной комиссии (в том числе председателя). Для этого необходимо подготовить соответствующий приказ (постановление или распоряжение).
В состав инвентаризационной комиссии должны быть включены:
- представители администрации организации;
- работники бухгалтерской службы;
- другие специалисты (инженеры, экономисты, техники и т.д.)
Согласно п. 2.3 Методических указаний перечень членов комиссии можно дополнить представителями независимых аудиторских организаций, сотрудниками служб внутреннего аудита.
Материально ответственное лицо (МОЛ) не может входить в состав комиссии и выполнять функции председателя.
Приказ о проведении инвентаризации можно оформить по унифицированной форме ИНВ-22. PDF
До того как началась инвентаризация:
- МОЛ должен подтвердить, что все расходные и приходные документы на имущество переданы инвентаризационной комиссии;
- председатель комиссии должен зарегистрировать все расходные и приходные документы с пометкой «до инвентаризации на «__________» (дата)» (для бухгалтерии это является основанием определения остатков имущества по учетным данным);
- руководитель организации должен создать все условия, обеспечивающие полную и точную проверку фактического наличия имущества в установленные сроки.
Отсутствие хотя бы одного члена комиссии при проведении инвентаризации является основанием для признания результатов инвентаризации недействительными.
Проведение инвентаризации
МОЛ должно присутствовать на инвентаризации в обязательном порядке.
Фактическое наличие имущества при инвентаризации определяют путем обязательного подсчета, взвешивания, обмера.
Если имущество хранится в неповрежденной упаковке поставщика, фактическое количество может быть установлено на основании выборочной оценки (пересчете) части данного имущества (т.е. для проверки может быть выборочно вскрыто несколько упаковок).
Инвентаризацию навалочных материалов допускается производить путем технических расчетов и обмеров.
При инвентаризации большого количества ценностей путем взвешивания МОЛ и один из членов комиссии ведут учет в отдельных ведомостях. Затем данные сверяются и результат указывается в инвентаризационной описи.
Если инвентаризация проводится перед составлением годовой бухгалтерской отчетности, то имущество, которое проверяли после 01 октября текущего года, не подлежит дополнительному пересчету. Используются данные уже проведенной сверки.
В межинвентаризационный период компания вправе проводить выборочные инвентаризации.
Оформление результатов инвентаризации
Итоги сверки фактических и учетных данных отражаются в инвентаризационных описях или актах инвентаризации (составляются не менее, чем в двух экземплярах).
Организация должна утвердить формы первичных документов в учетной политике, в т.ч. документы по проведению инвентаризации. В 1С используются унифицированные формы. Так, например, результат инвентаризации товарно-материальных ценностей будет отражен формой ИНВ-3. PDF
В инвентаризационную опись необходимо включить следующее:
- наименование объектов, подлежащих проверке;
- количество имущества (в ед. измерения, принятых в учете);
- общее количество в натуральных показателях (вне зависимости от единицы измерения, в которой учитывалось имущество);
- число порядковых номеров материальных ценностей (прописью, на каждой странице);
- отметка о проверке цен, таксировки, итогах;
- подписи членов комиссии, председателя, МОЛ;
- подтверждение МОЛ (инвентаризация проводилась в его присутствии, отсутствующих членов комиссии не было, претензий к проведению инвентаризации нет).
Если на последних страницах инвентаризационной описи есть незаполненные строки, то указываются прочерки.
Исправление неточностей в описи производится путем зачеркивания. Над неправильной записью указывают верные данные. Все члены комиссии, а также МОЛ должны поставить свои подписи рядом с исправлением ошибки.
В случае выявления расхождения учетных и фактических данных составляется Сличительная ведомость, например, по форме ИНВ-19. PDF
Оценка выявленных в ходе инвентаризации объектов производится согласно рыночным ценам, а степень износа — исходя из реального технического состояния объекта.
Имущество, находящееся на ответственном хранении или аренде (за балансом), также подлежит проверке при инвентаризации.
Особенности инвентаризации отдельных видов имущества
Инвентаризация ОС
При инвентаризации ОС в инвентаризационной описи (форма ИНВ-1) указывается:
- полное наименование;
- назначение;
- инвентарные номера;
- основные технические показатели;
- заводской инвентарный номер.
При инвентаризации недвижимого имущества комиссия проверяет наличие документов, которые подтверждают право собственности.
В случае выявления расхождения учетных и фактических данных, комиссия включает в опись правильные технические показатели.
ОС включаются в опись по наименованию согласно своему прямому назначению. В результате модернизации функции объекта могут измениться. В таком случае в описи отражается новое назначение ОС.
Непригодные к использованию ОС включаются в отдельную опись, где указывается:
- дата ввода в эксплуатацию;
- причины, по которым ОС невозможно использовать в работе.
Инвентаризация ТМЦ
Если ТМЦ хранятся в разных помещениях, то инвентаризация проводится последовательно по местам хранения. После завершения инвентаризации какого-либо участка ТМЦ, доступ к помещению должен быть ограничен до тех пор, пока не завершится вся сверка ТМЦ.
Если ТМЦ поступают на склад во время проведения инвентаризации, то сведения по ним заносятся в отдельную опись, где указывается:
- наименование;
- количество;
- цена и сумма;
- дата и номер приходного документа (председатель комиссии должен зарегистрировать приходные документы с пометкой «после инвентаризации «__________» (дата)»);
- наименование поставщика.
При длительном проведении инвентаризации ТМЦ могут отпускаться МОЛ в присутствии членов инвентаризационной комиссии (при наличии письменного разрешения руководителя и главного бухгалтера). Сведения по таким ТМЦ отражаются отдельно в описи «ТМЦ, отпущенные во время инвентаризации».
Инвентаризационная комиссия должна проверить данные по ТМЦ, которые:
- в пути;
- находятся на складах других организаций (на ответственном хранении);
- отгружены, но не оплачены;
- не находятся в подотчете МОЛ.
В некоторых случаях при инвентаризации разрешается использовать групповые описи (малоценные, быстроизнашивающиеся ТМЦ и др.). Малоценные ТМЦ, которые пришли в негодность, но не были учтены в расходах компании, не включаются в опись. По ним заполняется акт с указанием:
- времени эксплуатации;
- причин негодности;
- возможности использования в хозяйственных целях.
Тара указывается в описи по:
- виду;
- целевому назначению;
- качественному состоянию:
- новая;
- бывшая в употреблении;
- требующая ремонта.
Инвентаризация расчетов
Инвентаризация расчетов заключается в проверке обоснованности сумм, числящихся на счетах бухгалтерского учета. Проверке подлежат:
- 60 «Расчеты с поставщиками и подрядчиками»;
- 62 «Расчеты с покупателями и заказчиками»;
- 63 «Резервы по сомнительным долгам»;
- 66 «Расчеты по краткосрочным кредитам и займам»;
- 67 «Расчеты по долгосрочным кредитам и займам»;
- 68 «Расчеты по налогам и сборам»;
- 69 «Расчеты по социальному страхованию и обеспечению»;
- 70 «Расчеты с персоналом по оплате труда»;
- 71 «Расчеты с подотчетными лицами»;
- 73 «Расчеты с персоналом по прочим операциям»;
- 75 «Расчеты с учредителями»;
- 76 «Расчеты с разными дебиторами и кредиторами»;
- 79 «Внутрихозяйственные расчеты».
При проверке оценивается правильность расчетов, наличие сальдо и причины его образования.
Для того чтобы оценить насколько корректно отражены обороты по счетам расчетов, нужно сверить показатели в акте сверки, полученном от контрагента с проверяемыми учетными данными.
Задолженность, по которой истек срок исковой давности, и другие долги, нереальные для взыскания, списываются отдельно по каждому обязательству по приказу руководителя.
Инвентаризация денежных средств
Инвентаризация кассы производится с учетом положений Указания Банка РФ от 11.03.2014 N 3210-У.
При инвентаризации кассы осуществляется пересчет:
- наличных денежных средств (далее ДС);
- ценных бумаг;
- денежных документов:
- почтовые марки;
- марки госпошлины;
- вексельные марки;
- путевки в дома отдыха (санатории);
- авиабилеты;
- прочие денежные документы.
Инвентаризация на расчетном счете осуществляется путем сверки остатков на счетах учета с данными, указанных в выписке банка на соответствующую дату.
Инвентаризация активов, которые не имеют материально-вещественной формы
При инвентаризации НМА комиссия проверяет:
- наличие документов, подтверждающих права организации на его использование;
- правильность и своевременность отражения нематериальных активов в балансе.
При инвентаризации финансовых вложений комиссия проверяет фактические затраты на ценные бумаги и прочие вложения. Оценивается:
- правильность оформления ценных бумаг;
- реальность стоимости учтенных ценных бумаг;
- своевременность и полнота отражения в учете полученных доходов по ценным бумагам;
- сопоставляется фактическое наличие ценных бумаг с учетным.
Инвентаризация ценных бумаг осуществляется одновременно с инвентаризацией ДС в кассе.
Унифицированная форма инвентаризационной описи ИНВ-16 предназначена для отражения данных по ценным бумагам. В ней указывается:
- название;
- серия и номер;
- номинальная и фактическая стоимость;
- срок гашения;
- общая сумма.
Если на момент проведения инвентаризации ценные бумаги находятся на хранении в специализированных организациях, то сверяется сальдо по соответствующим счетам учета с данными, указанных в выписках.
Помимо вышеперечисленного, инвентаризационная комиссия должна проверить финансовые вложения в уставный капитал сторонних организаций, а также займы компании (при их наличии).
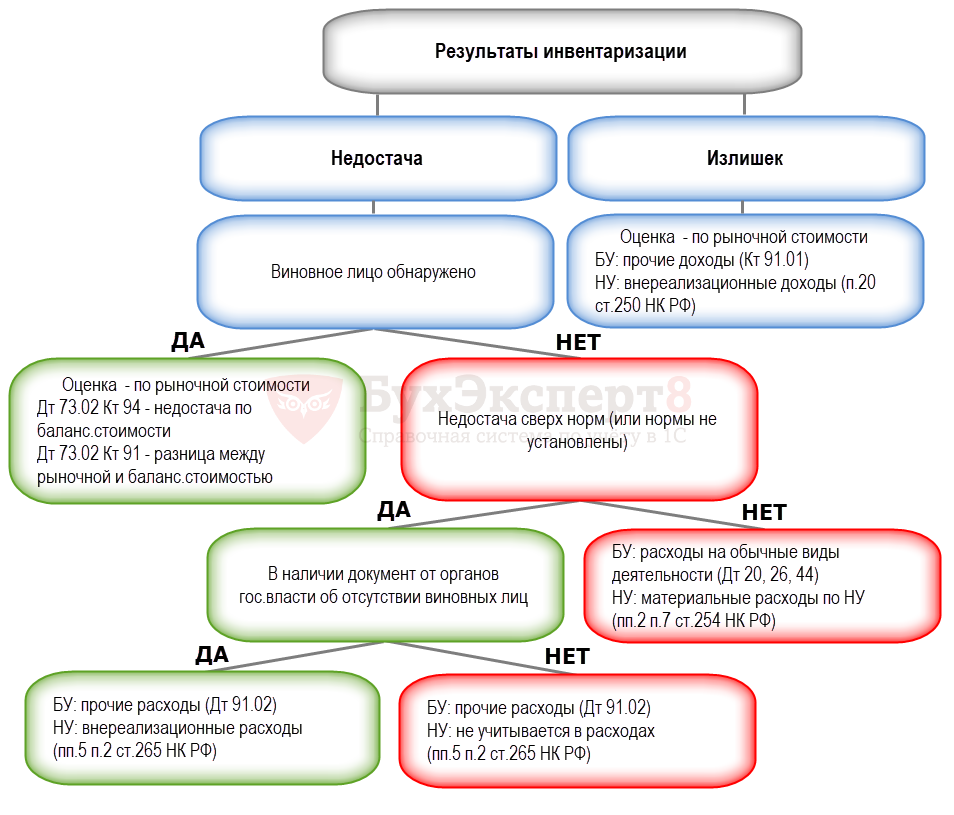
Учет результатов инвентаризации
Результатом инвентаризации могут быть:
- излишек – превышение фактического количества ТМЦ над данными бухгалтерского учета;
- недостача – физическая нехватка ТМЦ, расхождение между фактическим количеством ТМЦ и данными бухгалтерского учета.
Порядок учета результатов инвентаризации зависит от разных факторов.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
В данной статье мы расскажем о том, как с помощью..В данной публикации рассматривается операция розничной реализации части товаров по.По итогам 2020 все малые предприятия и ИП обязаны разово.
(17 оценок, среднее: 4,76 из 5)
Зачем ИП проводить инвентаризацию

Во время инвентаризации проверяют имущество, активы и обязательства, смотрят, в каком они состоянии и все ли на месте. Инвентаризация поможет избежать потерь и лишних трат, если у вас большое количество товара или есть сотрудники.
Компании обязаны проводить инвентаризацию перед составлением годовой отчетности — это единственный способ сопоставить данные бухгалтерского учета с реальностью.
В отличие от компаний, ИП не сдают бухгалтерскую отчетность в налоговую и могут вообще не проводить инвентаризацию. Но ее можно провести по собственному желанию, чтобы проверить имущество бизнеса. Налоговая не будет контролировать этот процесс, поэтому инвентаризацию можно адаптировать под особенности бизнеса. Сделать инвентаризацию можно в любой момент.
Зачем ИП проводить инвентаризацию
Чем больше у вас активов, тем больше смысла в проверке. Есть пять причин проводить инвентаризацию:
- у вас много клиентов;
- вы работаете не один, а с сотрудниками;
- продаете много небольших товаров;
- появляется новый сотрудник, который будет отвечать за товары;
- офис затопило, или случился пожар.
У вас много клиентов. В ходе инвентаризации вы проверите правильность расчетов и снизите риск получить штраф от налоговой. Это поможет, если вы, например, случайно списали испорченный товар на расходы дважды. Или наоборот, не зафиксировали какую-то покупку и в результате переплатили в бюджет, если расходы уменьшают сумму налога на вашем режиме налогообложения.
Вы работаете не один. Подчиненные могут случайно потерять небольшой товар на складе. А иногда недобросовестные сотрудники могут что-то украсть. Инвентаризация поможет найти случайную пропажу и разобраться с теми, кто ворует.
«В моей ювелирной мастерской есть постоянный работник, а еще я беру учеников, чтобы обучить азам и потом отдавать им простейшие задачи. Периодически проводим инвентаризацию — обычно, когда заканчивается металл. Если возникает недостача золота, проводим уборку и порой находим до 20 граммов золота.
Самая неприятная ситуация, если металл унесли домой. Я знаю случаи, когда на плохо организованных производствах ученики могли собрать изделие из материала мастерской, забрать и продать».

Сергей Рыбаков
Владеет ювелирной мастерской
Появляется новое материально ответственное лицо. Если вы нанимаете на работу нового сотрудника, которые будет отвечать за какой-то товар, стоит показать, за что именно человек принимает ответственность. Скорее всего, сотрудник сам захочет провести проверку и все пересчитать, чтобы по наличию и в документах все совпадало. Иначе на нового человека случайно или умышленно могут повесить недостачу, к которой он не имеет отношения.
«Я продавал молочную продукцию в магазины. Мои кладовщики работали понедельно. В конце недели один кладовщик передавал товар на несколько миллионов рублей другому. Чтобы не было вопросов, у кого пропал товар, в конце недели кладовщики в присутствии друг друга проводили инвентаризацию. Если факт не сошелся с планом, они разбирались вдвоем. Обычно один из них без проблем признавал, что ошибся в подсчетах или съел что-то».

Александр Романов
Бизнес-ментор, 10 лет продавал молочную продукцию
Вы продаете много небольших товаров. Например, лаки для ногтей, одежду, детали для авто, подарочные наборы. Часть продается в магазине, другая — через доставку, третья — на маркетплейсе. Инвентаризация покажет, не потерялись ли несколько позиций на одном из этапов.
Еще проверка помогает найти товары с истекающим сроком годности. Можно снизить на них цену и устроить распродажу. Так вы сможете вернуть хотя бы часть вложенных в закупку денег. Только не забудьте предупредить покупателя о том, что срок годности у распродажных товаров скоро закончится.
Так же можно поступить с бракованными или поврежденными товарами. Например, кофтой с пятном или сумкой, на которую логотип пришили вверх ногами. Кто-то из покупателей будет готов купить бракованный товар с большой скидкой и привести его в порядок, а вы избавитесь от неликвида.
«Может возникнуть пересорт. Например, йогурт со вкусом клубники записали как со вкусом малины — на обеих упаковках красная ягода, их легко перепутать. В итоге на остатках не хватает клубничного йогурта. Но покупатель хочет купить клубнику, а по документам ее нет. Если вовремя не обнаружить ошибку, клубничный йогурт испортится и придется его выкинуть.
Поэтому кладовщики делали еще одну инвентаризацию каждый день после смены. Считали буквально 10—15 позиций и смотрели, чтобы не было пересорта. Там же следили за сроками годности скоропортящихся товаров».
Александр Романов
Бизнес-ментор, 10 лет продавал молочную продукцию
Офис затопило, или произошел пожар. В такой ситуации обязательно надо проверить, какой товар и имущество уцелели, а какие придется списать. Если на вашей системе налогообложения, можно учесть расходы, то правильно списанный товар можно учесть при уменьшении налоговой базы.
Как проводить инвентаризацию
Требования по срокам и правилам проведения инвентаризации есть только к тем, кто обязательно должен проводить инвентаризацию. Правила собраны в методических указаниях Минфина. Так как у предпринимателей такой обязанности нет, к ним нет и требований. То есть ИП может проводить инвентаризацию так часто и по таким правилам, как ему удобно.
Если в вашей деятельности нужно регулярно проводить инвентаризацию, рекомендуем разработать типовые формы документов и порядок, которые будут действовать постоянно. Заведите журнал, где будете фиксировать результаты инвентаризаций, или создайте электронную таблицу.
Мы предлагаем порядок проведения инвентаризации, который опирается на методические указания для компаний. Вы можете разработать собственный механизм проверки и пользоваться им — главное, чтобы он был полезным и удобным.
В нашем плане пять шагов:
- Определить, кто будет проводить инвентаризацию.
- Определить список имущества для инвентаризации.
- Пересчитать имущество и оценить его состояние.
- Подготовить отчет и сравнить с данными учета.
- Принять решение, что делать с недостачей или излишками, если они есть.
Разберем подробнее, что делать на каждом шаге.
Шаг 1. Определить, кто будет проводить инвентаризацию
В компаниях назначают инвентаризационную комиссию — минимум два человека. Предприниматели могут проводить проверку и в одиночку.
Желательно, чтобы у коллектива не было сомнений в итогах инвентаризации. Поэтому, если у вас есть сотрудники, стоит проводить проверку хотя бы вдвоем. Если есть выбор, нужно назначить в состав комиссии сотрудников, которые не отвечают за проверяемое имущество. Например, бухгалтера или продавца из другого вашего магазина.
Состав инвентаризационной комиссии можно не фиксировать. Если решите это сделать, можете воспользоваться формой ИНВ-22. В ней же фиксируют список имущества для инвентаризации — подробнее об этом в следующем шаге.
Проверяющим может быть старший продавец или сам ИП. Подойдет вариант, когда инвентаризацию проводят два продавца — один сдает смену, другой на нее заступает.

Шаг 2. Выбрать имущество для проверки
Можно проверить вообще все имущество ИП или только часть. Например, товары на складе, в отдельном магазине или только запасы сырья.
Иногда нужно проверить операции — все ли верно оформлено, нет ли ошибок в расчетах. Это пригодится, например, перед подачей отчетности в налоговую.
Можно проверить дебиторскую задолженность — когда кто-то должен вам деньги — и кредиторскую — когда кому-то должны вы.
«В моей ювелирной мастерской есть постоянный работник, а еще я беру учеников, чтобы обучить азам и потом отдавать им простейшие задачи. Периодически проводим инвентаризацию — обычно, когда заканчивается металл. Если возникает недостача золота, проводим уборку и порой находим до 20 граммов золота.
Самая неприятная ситуация, если металл унесли домой. Я знаю случаи, когда на плохо организованных производствах ученики могли собрать изделие из материала мастерской, забрать и продать».
Сергей Рыбаков
Владеет ювелирной мастерской
Закрепите список имущества, которое будете инвентаризировать. Это поможет не запутаться, что вы уже недавно проверили, и официально определить границы проверки. Форма ИНВ-22, о которой мы говорили в прошлом шаге, будет удобна — в ней фиксируют состав комиссии и подразделение, где проводится инвентаризация, например «Магазин „Солнышко“» или «Склад пивной продукции».
Шаг 3. Пересчитать и проверить имущество
На момент проведения инвентаризации стоит приостановить торговлю, чтобы не запутаться. Удобнее делать это вечером или ночью.
Оплачивать время сотрудников, которые проводят инвентаризацию, нужно по трудовому договору. Для сотрудников с четким временем начала и конца рабочего дня проверку в рабочее время дополнительно не оплачивают. За сверхурочные платят часовую зарплату в полуторакратном размере в первые два часа и двукратном — в остальное время. Сотрудникам с ненормированным рабочим днем дополнительно платить не нужно.
Пересчитайте выбранное имущество. Проверьте количество товаров и их состояние. Выберите испорченные и просроченные товары. Отдельно обратите внимание на товары с дефектами или истекающим сроком годности.
Нет официальной формы документа, которым пользуются при пересчете и подведении промежуточных итогов. Как правило, это просто отчет по остаткам из информационной системы.
Если список остатков не умещается на одном листе, пересчет по бумаге будет неудобен — в этом случае много времени тратится не столько на сам пересчет, сколько на поиск нужной строчки на бумаге. Тогда можно использовать терминал сбора данных — ТСД. Он считывает штрихкод с упаковки и вносит фактическое количество на полке. С ТСД не придется искать позиции на листе бумаги.

Собранные данные загружаются в программу, где сравниваются с учетными. При пересчете продавцы не будут знать, сколько товаров должно быть по учету, и не смогут подстроить результаты.
Простейшие модели ТСД можно купить за 10 000 ₽, современные с цветным экраном будут стоить 25 000—45 000 ₽. Программное обеспечение обойдется еще минимум в 5000 ₽.
Есть отдельный вид инвентаризации, который обычно называют сверкой. Во время нее проверяют, кто должен нам и кому должны мы — дебиторскую и кредиторскую задолженность. Нужно свериться с данными поставщиков и клиентов, узнать, согласны ли они с суммой и сроком уплаты долга.
Затем стоит составить акт сверки и подписать его с контрагентом. При проверке дебиторской и кредиторской задолженностей обратите внимание на сроки, когда нужно получить или отдать деньги, а также на документы, которые доказывают, что задолженность есть. Лучше проводить сверку регулярно, чтобы не появлялись забытые долги, по которым потом придется платить проценты за просрочку. Периодичность ИП может установить сам.
Периодичность сверок зависит от размеров документооборота. Например, если поставки и оплаты поставщику идут ежедневно, обычно сверяются раз в месяц. Если поставки идут пару раз в месяц — хватит одного раза в квартал. Рекомендуется проводить сверку минимум раз в год, иначе поправить расхождения будет сложно.
Шаг 4. Оформить результаты
Затем нужно сверить итоги инвентаризации с данными учета: зафиксировать недостачу или избыток. Отдельно отметьте количество товаров с дефектом и истекающим сроком годности, а также бракованных и просроченных товаров.
На основе подсчетов оформляют документ. Есть две формы для компаний — достаточно будет воспользоваться хотя бы одной. В обеих нет лишних блоков, и их удобно подстроить под себя.
В форму ИНВ-3 вносят все пересчитанные товары — и с расхождениями, и без.
Форма ИНВ-19 называется сличительной ведомостью. В нее вносят только расхождения — излишки и недостачи.
Можно разработать свою форму и закрепить ее локальным нормативным актом. Документ подписывают все, кто участвовал в проверке.
«У нас есть амбарная книга, в которой мы ведем учет материалов. Туда же записываем результаты инвентаризации. Если возникла недостача, пытаемся выяснить, как она появилась. По карманам учеников не ищем — не хочется обижать человека подозрениями.
Мы, бывает, сами ошибаемся — не списываем материал. Был случай, когда мы продали металл и сразу отдали вырученные деньги за аренду. В итоге денег нет, поэтому и забыли металл списать».
Сергей Рыбаков
Владеет ювелирной мастерской
На практике ИП, которые используют терминалы сбора данных, пересчитывают товар этим терминалом. Потом они печатают из программы форму ИНВ-19 — в ней сразу видны проблемные позиции.


Шаг 5. Оформить несоответствия учета с фактом
Может быть три варианта — все сошлось, выявили избыток или недостачу.
Если все сошлось, больше делать ничего не нужно. Можно сделать распродажу товаров с дефектами или истекающим сроком годности.
«Обычно ИП не оформляют полный пакет бумаг на каждую мелкую недостачу — был бы огромный документооборот. Если недостача большая — оформлять придется, поскольку это первый шаг к досудебному разбирательству.
В рабочем режиме мы составляли акт излишков и недостач, использовать документы из бухучета ООО смысла нет. Акт подписывали оба кладовщика.
Недостача обычно вешалась на материально ответственное лицо — кладовщика. Это он пропустил товар при приемке или попросту съел его.
Излишек мы сначала оставляли себе. Но потом поняли, что так нельзя — излишки означают, что мы не доложили товар в заказ. Например, в пятницу товар передали клиенту, провели инвентаризацию и отчитались об излишке. На следующей неделе во вторник недовольный клиент приходит за недостающими товарами, и другой кладовщик получает недостачу. Поэтому с излишками тоже нужно разбираться.
Если во время инвентаризации находили просроченные продукты, с кладовщика за них деньги не удерживали — он не может контролировать спрос. Но если он грузил клиентам только что прибывшие товары, а вчерашние оставлял на складе, из-за чего они прокисали, проводили беседы и в следующий раз наказывали».
Александр Романов
Бизнес-ментор, 10 лет продавал молочную продукцию
Если возник избыток — нужно проверить, как он возник. Например, покупатель мог забыть часть заказа после покупки.
Избыток оформляют как доход ИП на всех системах налогообложения. Рыночную стоимость товара записывают как внереализационные доходы в книгу учета доходов и расходов — КУДиР.
При недостаче нужно разобраться, кто в этом виноват, и принять решение, будет ли ИП удерживать стоимость с материально ответственного сотрудника. Чтобы сделать это, нужно установить, что ущерб был причинен умышленно. Поэтому нужно правильно оформить результаты инвентаризации. Скоро мы подготовим и выпустим подробную статью о том, что делать в случае недостачи.
Предпринимателям незачем оформлять все этапы инвентаризации отдельными документами. Достаточно будет оформить итоги, если результат пересчета значимо отличается от данных в учете. В остальных случаях достаточно будет строчки в амбарной книге или подписанной распечатки из электронной таблицы —- ее можно подшить к остальным таким документам.
Подписка на новое в Бизнес-секретах
Подборки материалов о том, как вести бизнес в России: советы юристов и бухгалтеров, опыт владельцев бизнеса, разборы нового в законах, приглашения на вебинары с экспертами.