Может ли «Тинькофф» распоряжаться вашими ценными бумагами
Сегодня хочу рассказать об особенностях работы российских брокеров, механизмах, которые позволяет им распоряжаться ценными бумагами клиентов без их ведома, рисках при банкротстве брокера и своём личном отношении к данной проблеме.
Перед написанием данной статьи пришлось самому тщательно разобраться в вопросе и изрядно попотеть, посидеть на поисковых страничках гугла, интернет форумах и даже обратиться в техподдержку своего брокера.
Разбирать буду на примере «Тинькофф Инвестиции», просто потому, что счет у меня открыт именно там.
Начнем с простого вопроса. Кто и каким образом хранит информацию о владельце ценных бумаг? И что будет, если брокер закрывается или объявляет себя банкротом?
Когда клиент покупает акции какой-либо компании, сама компания не знает о том, что теперь клиент является их акционером. Как правило, ценные бумаги находятся не на личном счёте клиента, и не на счёте брокера, а на счетах номинального держателя — депозитария. Депозитарий, в свою очередь, хранит информацию о реальных владельцах ценных бумаг. Более того, это может быть целая цепочка из депозитариев и сама компания знает только первого из них. Это нормальная мировая практика, которая позволяет резко сократить издержки акционеров и ускорить обращение ценных бумаг.
Речь идет не о физическом хранении документов, т.к. ценные бумаги имеют бездокументарную форму и существуют только в виде записей в базах данных, за которыми и следят специальные компании-хранилища — депозитарии.
Когда клиент покупает акции и хранит их у брокера, дивиденды выплачиваются не лично ему на счет, а на счет номинального держателя, который затем производит выплаты среди своих депонентов. То есть брокер-депозитарий получает деньги по всем акциям своих клиентов, а затем распределяет выплаты клиентам.
При покупке американских акций через «Тинькофф Инвестиции» цепочка учета прав на акции выглядит примерно так:
Таким образом, если брокер действует в рамках закона, то ценные бумаги его клиентов не находятся в его личном владении, он лишь хранит информацию об их владельцах. Если брокер по какой-то причине закрывается или терпит банкротство, у клиентов по закону должна быть возможность перевести свои ценные бумаги в другой депозитарий или непосредственно в реестр компании-эмитента.
Случаи, когда брокер не имеет лицензии и не регулируется законодательством, даже рассматривать не имеет смысла, здесь клиенты потеряют все свои средства в 99% процентах случаев.
Но даже при добросовестности брокера и соблюдении им законов есть нюансы…
Чтобы лучше понимать особенности работы брокеров придется немного погрузиться в теорию. Начнем с понятия сделок РЕПО.
Сделка РЕПО (от англ. repurchase agreement, repo) — комплексная сделка, состоящая из двух частей. В ходе первой части стороны совершают сделку купли/продажи ценных бумаг, в результате чего у них возникает обязательство совершить обратную операцию по согласованной заранее цене и в заранее установленную дату. Таким образом, сделки РЕПО используются для кредитования под залог ценных бумаг. Соответственно, у клиентов они появляются в случае возникновения задолженности перед брокером.
Типичный пример — покупка акций с кредитным плечом. Клиент хочет купить акции Microsoft на сумму в 1000 $, а у него на счету лишь 200 $. В этом случае у клиента нет собственных средств, чтобы осуществить расчёты по сделке, и чтобы они появились, как говорил кот Матроскин, «нужно продать что-нибудь ненужное». Для этого и используются такие меры, как сделки РЕПО. Т.е. брокер берет ценные бумаги на счету клиента под залог, осуществляя по ним продажу. Продавая акции по РЕПО, брокер осуществляет первую часть сделки, и клиент получает деньги сразу на свой счёт. Но формально клиент не теряет прав собственности на свои бумаги, т.к. существует вторая часть сделки РЕПО, которая представляет собой обязательство брокера по обратному выкупу бумаг. Для клиента эти операции проходят незаметно, в своем личном кабинете он по-прежнему будет видеть акции, проданные по сделке РЕПО. Поэтому и получается, что у клиента как бы и акции при себе, и деньги на счёте есть.
Важно понимать, что при продаже РЕПО клиент фактически перестает быть владельцем своих ценных бумаг до момента осуществления второй части сделки. Взамен, на это время он получает денежные средства от продажи по сделке РЕПО и обязательство брокера осуществить вторую часть сделки по выкупу бумаг. Вот тут то и начинается самое интересное.
Дело в том, что в России денежные средства на брокерских счетах не покрыты страховкой АСВ и по факту ничем не защищены. А это значит, что в случае банкротства брокера клиенты почти со 100% долей вероятности не смогут вернуть свои денежные средства. Т.е. если на момент банкротства брокера ценные бумаги клиента были проданы по первой части сделки РЕПО, брокер не сможет выполнить свои обязательства по обратному выкупу ценных бумаг, иными словами клиент потеряет владение ценными бумагами.
Вывод № 1: не используйте кредитные плечи (т.н. «Маржинальную торговлю»). Это не только снизит вероятность потери вами ценных бумаг при банкротстве брокера, но и убережет ваш депозит от критических просадок и излишних рисков. Тем более не стоит использовать кредитные плечи, если вы только начинаете свой путь в инвестировании или торговле на бирже, и ваш опыт в этом деле менее 5 лет. Фондовый рынок акций достаточно волатилен, чтобы зарабатывать на нём и без кредитного плеча.
Если при покупке акций с кредитным плечом обычно не возникает вопросов, почему брокер совершает сделки РЕПО, то иногда встречаются ситуации, когда клиенты могут с удивлением обнаружить такие сделки в своих брокерских отчётах, хотя в долг точно ничего не покупали.
Причина этого кроется в «подкапотном пространстве» брокера, в нюансы которого клиенты не всегда вникают. В качестве примера можно привести совершение сделок с ценными бумагами в разных режимах торгов: Т+0, Т+1, Т+2.
Режим торгов Т+0 означает, что расчет по сделкам с ценными бумагами происходит по завершению торговой сессии в день совершения сделки.
Режим торгов Т+1 означает, что после совершения сделки деньги и ценные бумаги блокируются, но сам процесс обмена ценных бумаг на деньги происходит только в начале следующего рабочего дня.
Режим торгов Т+2 означает, то же, что и Т+1, но процесс обмена происходит ещё на один рабочий день позже.
Допустим, клиент продал акции и в тот же день решил купить облигации. На следующий день после совершения этих операций он с удивлением обнаруживает в брокерском отчёте сделки РЕПО. Причина проста: акции обычно торгуются в режиме Т+2, а облигации могли торговаться в режиме Т+0. Когда клиент продал акции, то денег на его счету ещё не было, т. к. расчёты по сделке физически будут осуществляться только через один торговый день. Поскольку облигации торгуются в режиме Т+0 и были куплены в день продажи акций, то расчёты по ним нужно осуществить по завершении торговой сессии, а денег для этого нет. Поэтому надо перенести обязательства на будущее, когда появятся деньги на счёте. Вот и появляются в брокерском отчёте сделки РЕПО.
Вывод № 2: Полностью запретить сделки РЕПО нельзя. Они являются технической частью осуществления расчетов по сделкам с ценными бумагами на фондовом рынке.
Другим сценарием использования брокером ценных бумаг клиента без его ведома являются овернайты. Вот определение овернайта с официального сайта Тинькофф:
Ключевая фраза здесь «дает кому-то взаймы ваши ценные бумаги». Т.е. клиент одалживает свои ценные бумаги брокеру на короткий срок и получает за это вознаграждение. Для брокера Тинькофф это 0,5% годовых от суммы займа. Кому и для каких целей брокер использует ценные бумаги клиента он не сообщает.
Технически операция овернайта осуществляется через сделку РЕПО, соответственно клиент несёт все риски, рассмотренные выше, а вознаграждение за это получает весьма убогое.
Функция овернайтов доступна почти у всех брокеров. У некоторых брокеров она прописана в договоре, т.е. клиент дает письменное согласие на проведение овернайтов, у других она включена по умолчанию. В Тинькофф, например, в договоре нет ни слова про овернайты.
Отключаются овернайты тоже везде по-разному — у некоторых брокеров нужно писать письменное заявление, что является плюсом, т.к. у вас на руках остаётся письменный документ с подписями и печатями о том, что вы отказываетесь от овернайтов, у других это делается в мобильном приложении или по телефону.
Тинькофф решили не париться и просто включили эту функцию ВСЕМ клиентам по умолчанию. Чтобы отключить овернайты в мобильном приложении «Тинькофф Инвестиции» нужно перейти в настройки портфеля:
Да, если вам показалось, что тумблер ВКЛ/ВЫКЛ в мобильном приложении это слишком мало для такой важной операции, как запрет проведения операция со своими ценными бумагами брокером, то вам не показалось.
Я попробовал выяснить в техподдержке, могу ли я отправить письменное заявление об отказе от этой функции. Мне отказали. На мои возражения, что когда дело касается сохранности ценных бумаг и доступа к ним, хотелось бы иметь что-то более вразумительное и официальное, чем переключатель в мобильном приложении, мне ответили, что это всё, что они могут предоставить. И что если переключатель выключен, это значит, что сделок РЕПО в рамках овернайтов на моём счете не будет.
Я считаю, что это не корректно по отношению к клиентам. Я участвовал в разработке мобильных приложений и не по наслышке знаю, что мобильные приложения могут работать некорректно, показывать не актуальную информацию, не отрабатывать изменения настроек при плохом качестве сигнала и т.д.
Вывод № 3: Не стоит охотиться за дополнительной доходностью с помощью овернайтов. Лучше отключать эту функцию и не предоставлять доступ к своим ценным бумагам через сделки РЕПО лишний раз.
Главная проблема инвестирования в России — отсутствие страхования ценных бумаг и денежных средств на брокерских счетах. Поэтому все риски всегда на самих клиентах брокерских компаний. Это самый важный момент.
Однако, не стоит превращать идею о возможном банrротстве брокера в параною. Если выбирать брокера, имеющего хорошую, продолжительную историю, с большой клиентской базой и лицензией, то вероятность его банкротства крайне невелика. И даже в этом наихудшем сценарии у клиентов есть способы снизить риски и обезопасить свои вложения. И о них нужно обязательно знать.
Овернайт на брокерском счете — дополнительная доходность от ценных бумаг
Подключенный овернайт позволяет получить определенную прибавку к доходности. Что это такое? Сколько можно заработать? Какие риски несет инвестор? И стоит ли овчинка выделки?
Что такое овернайт простыми словами?
У вас есть на брокерском счете ценные бумаги. Продавать их в ближайшее время не планируете. Например, получаете стабильно дивиденды по акциям.
Ваш брокер предлагает вам сделку.
— Дружище! Одолжи мне, например 1 000 акций Газпрома до завтра. Все равно они у тебя лежат без движения. Утром я тебе их верну в целости и сохранности. А еще сверху приплачу процент от стоимости взятых в долг активов.
— Ок. Почему бы и нет! А для чего они тебе?
— Другой мой клиент-трейдер, хочет зашортить Газпром. Я возьму бумаги у тебя. Дам ему в долг. Под проценты естественно. А прибыль поделим пополам . по совести.
— Хорошо! Уговорил. Бери.
Овернайт (overnight, анг. до утра, на ночь) — это однодневный займ брокеру ценных бумаг под проценты.
Как это работает?
Чтобы брокер не спрашивал каждый раз разрешение клиента о займах овернайт, в договоре прописывается данное условие. Либо его можно подключить отдельно позже. И поставить на поток, выдачу активов под проценты в долг.
Сколько можно заработать?
Для примера, ставка овернайт у брокера Сбербанка — 2% годовых.
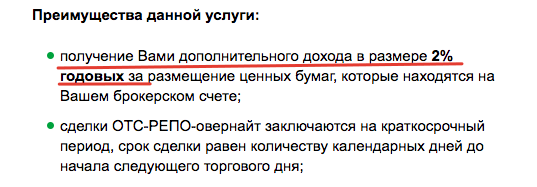
Но это не значит, что имея ценных бумаг на 100 000 рублей вы будете стабильно получать 2 тысячи в год сверху. Помимо основного дохода от купонов, дивидендов и роста курсовой стоимости.
На чистый заработок (помимо суммы активов) будет влиять несколько деталей.
Вид ценных бумаг. В основном для овернайта используют только акции. Другие активы, облигации, фонды (ETF и БПИФ) не участвуют в процессе добычи новых денег для владельца.
Только ликвидные. Например, у вас на счете имеются голубые фишки (акции Сбербанка, Газпрома, Лукойла) и компании третьего эшелона ( Квадра, Плазмек, КМЗ и прочий неликвид). Последние скорее всего никому будут не нужны в долг.
Количество займов за год. По факту, вы получаете доход только после предоставления овернайт брокеру на ночь. А вот сколько будут таких операций за год? На практике, количество желающих предоставить однодневный займ на порядок больше, чем людей нуждающихся в заемных ценных бумагах. В лучшем случае, это раз в десять дней. По факту можно еще смело уменьшить в несколько раз.
В итоге, может получится, что имея в своем портфеле самые ликвидные бумаги, заработать получится в разы меньше, заявленной ставки брокера.
И 2% годовой доходности от овернайта превращаются в 0,1-0,2% (и меньше). И только на разрешенные активы.
Немного. Но как говорится: «С паршивой овцы, хоть шерсти клок.»
В принципе, от инвестора при использовании овернайт не требуется никаких телодвижений. Брокер сам занимает нужные ему бумаги. Возвращает с процентами на следующий день.
Какая-то копеечка будет капать. За много лет наберется процент дополнительной доходности.
Главный риск овернайт
На брокерском счете куплены ценные бумаги. Это лично ваши активы. Право собственности зафиксировано в депозитарии. И брокер без вашего разрешения не имеет право пользоваться активами по собственному усмотрению. В нашем случае, давать кому-то в долг.
При овернайте, вы отдаете брокеру свои бумаги. Взамен вы получаете ОБЯЗАТЕЛЬСТВО брокера вернуть взятые в долг бумаги к установленной дате.
По простому, используя овернайт, вы меняете свою собственность на долговую расписку (обязательства) брокера.
Именно здесь скрыт главный риск.
Что будет с вашими ценными бумагами при банкротстве брокера?
Банкротство — это невозможность расплатиться по своим долгам (обязательствам).
Вы становитесь в очередь на возврат причитающего вам долга. И не факт, что до вас дойдет очередь. Возможно вы получите обратно свои ценные бумаги (или денежный эквивалент по текущей рыночной цене). Или только часть.
Конечно, банкротство брокера вещь нечастая. Но следует знать про все варианты исхода событий в будущем при использования овернайта на брокерском счете.
Когда ваши бумаги хранятся в депозитарии, при наступлении негативных событий у брокера можно подать заявление на перенос активов к другому брокеру. Заплатить какую-ту денежку. Но спокойно вывести активы от проблемного брокера.
Овернайт у иностранного брокера
Интерактив брокер предоставляет программу повышения доходности счета. За счет использования денежных средств и ценных бумаг.
За это он готов делиться половиной прибыли.
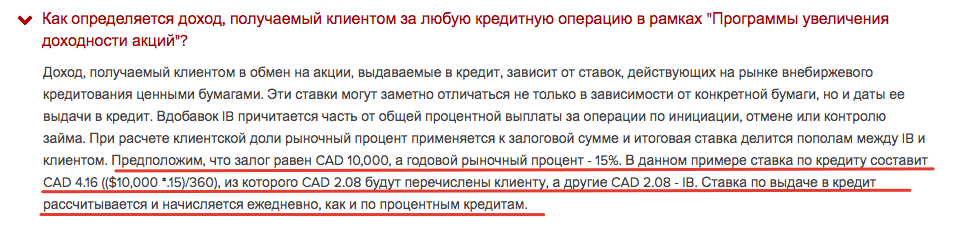
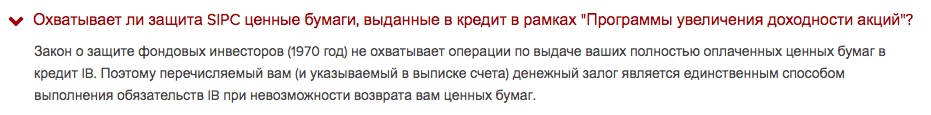
Взамен клиент лишает страховой защиты SIPC. А это на минуточку, страховка на 500 тысяч долларов. От противоправных действий брокера.
Резюмируя
Небольшой дополнительный доход от овернайт против небольших рисков возможного банкротства брокера в будущем.
В принципе, использование функции овернайта у крупнейших брокеров (того же Сбера), с минимальными (практически нулевыми) шансами потерять деньги — оправдано.
При долгосрочном инвестировании и постепенном накоплении капитала, дополнительный (пусть и небольшой) доход будет не лишним.
Бесплатный овернайт
Хорошо, если вам что-то платят. Многие брокеры, при заключение договора с клиентами, добавляют пункт о разрешении клиентом пользоваться его ценными бумагами. Бесплатно. Или с какой-то смехотворной ставкой. На уровне 0,01-0,02% годовых.
Многие даже не обращают на это внимание. И как следствие, несут определенный уровень риска.
Советую посмотреть свой договор или позвонить брокеру для уточнения. И по возможности лучше отключить.
Как разбогатеть за ночь, или Что такое овернайт на брокерском счете
Включи функцию овернайт, говорили они. Заработаешь кучу денег, говорили они. Но о рисках потерять деньги, конечно, никто не рассказал. Что же такое овернайт на брокерском счете и зачем он на самом деле нужен? Финтолк объясняет, стоит ли отключить/включить эту функцию в наше неспокойное время.
Что такое овернайт
Овернайт (с английского языка overnight — «на ночь», «через ночь») — однодневная сделка репо, дающая возможность инвестору дать взаймы свои ценные бумаги брокеру на ночь. Но брокер в долгу не останется, за такую щедрую услугу он заплатит проценты.
Сделка осуществляется по следующей схеме:
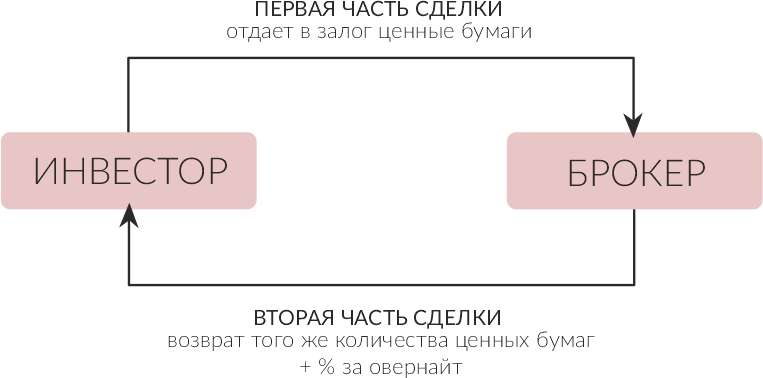
Пока инвестор спит, брокер берет под залог ценную бумагу по цене, установленной по окончании торгового дня, взамен дает обязательство вернуть все в срок. Утром брокер возвращает ценную бумагу и вдобавок платит проценты за пользование активом. Все это происходит без каких-либо лишних телодвижений инвестора.
Однако просто так, без разрешения, брокер не имеет права распоряжаться вашими ценными бумагами, потому что когда вы приобретаете акции или облигации, то в депозитарии (депозитарий — хранилище ценных бумаг) делается запись, что именно вы собственник. А вот согласие на совершение овернайта как раз-таки дает брокеру право распоряжаться вашими ценными бумагами.
А зачем вообще брокеру нужны чужие ценные бумаги? Тут два варианта:
- Брокер берет в долг ваши ценные бумаги и отдает их в долг трейдеру для совершения краткосрочных стратегий.
- Брокер может использовать этот вид займа для обеспечения каких-то своих сделок.
Тонкости сделки
А почему именно ночью?
Из-за разности часовых поясов. К примеру, вы легли спать в России, в то время как в США наступило утро и торги на бирже только начались. Соответственно, появились запросы на открытие коротких позиций у американских трейдеров. Вот именно в этот момент брокер берет в кредит ваши ценные бумаги.
Но брокеру не нужны абы какие активы, он использует для совершения сделок овернайт только ликвидные.
Заманчивым преимуществом при совершении овернайта является то, что инвестор не теряет права на получение льготы за долгосрочное владение ценными бумагами.
А вот на ИИС сделка овернайта не поддерживается.
Сколько миллионов можно заработать
Каждый брокер устанавливает свои проценты за овернайт, иногда их может даже не быть. На сегодняшний день в открытом доступе ставка известна только у «Тинькофф Инвестиции» — 0,5 %.
Однако ставка может меняться. Так, у «БКС Мир Инвестиций» какое-то время назад была ставка по овернайту = 1 % годовых.
Если уж прям хочется, то можно уточнить у своего брокера по телефону.
Давайте попробуем прикинуть, на какую прибыль можно рассчитывать в «Тинькофф Инвестициях».
Брокер взял в долг активы на сумму 100 000 рублей, к примеру, на восемь часов.
100 000 рублей * 0,5 % / 365 (366) дней = 1,37 рубля за день
1,37 * 8 часов / 24 часа = 0,46 рубля
Около 46 копеек с каждых 100 000 рублей, пока вы спите. Хм, такими темпами первый миллион можно заработать через 2 173 года. Нуууу, так себе перспектива.
Не забываем о рисках
Капает и капает копеечка. Что плохого? Отвечают эксперты Финтолка.
Александр Рябинин, независимый финансовый эксперт:
— Риски овернайта очень просты. Вы включаете овернайт, и заемщик пользуется вашими активами на рынке ценных бумаг. В случае неудачи он может потерять способность оплатить этот кредит. С учетом высокой волатильности в кризисные времена такой шанс велик и стоит быть аккуратнее.
Елена Дорохова, финансист, инвестор:
— Подумайте, что будет с вашими ценными бумагами, если брокер вдруг обанкротится? Банкротство — это невозможность расплатиться по факту по своим обязательствам. Получается, инвесторы становятся в очередь на возврат причитающегося долга. И не факт, что эта очередь дойдет до всех.
Банкротство брокера случается редко, но следует знать про все возможные варианты при использовании овернайта на брокерском счете, в том числе и такие негативные, предостерегает эксперт Финтолка Елена Дорохова.
Как отключить
А овернайт вообще изначально подключен? Многие брокеры при открытии брокерского счета автоматически включают условия проведения сделок в формате овернайт в договор. У некоторых брокеров можно самостоятельно отключить эту функцию в личном кабинете в приложении или на сайте. Если такой возможности нет, то можно напрямую позвонить на горячую линию своему брокеру и попросить отключить овернайт.
«Тинькофф Инвестиции»
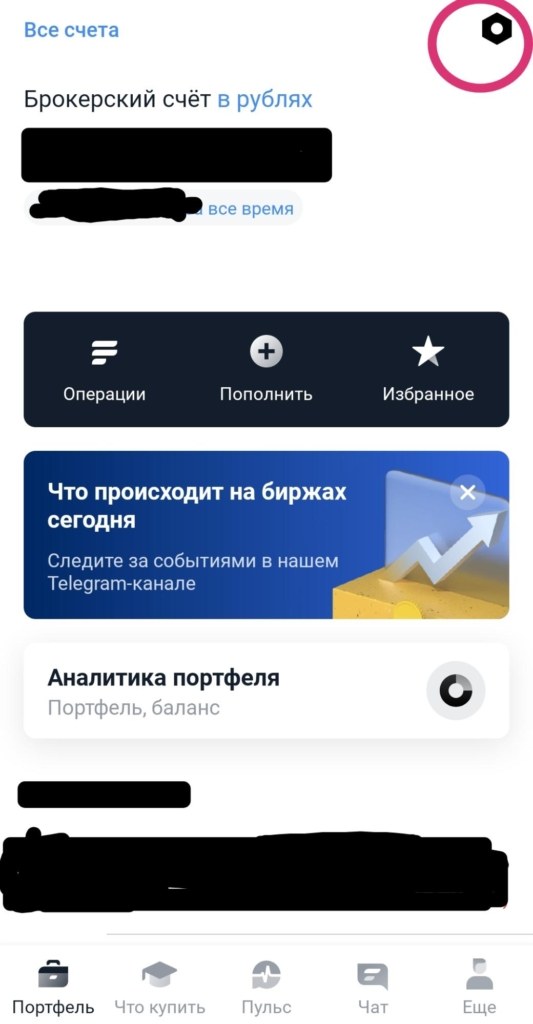
В мобильном приложении нужно нажать на главном экране на значок шестеренки:
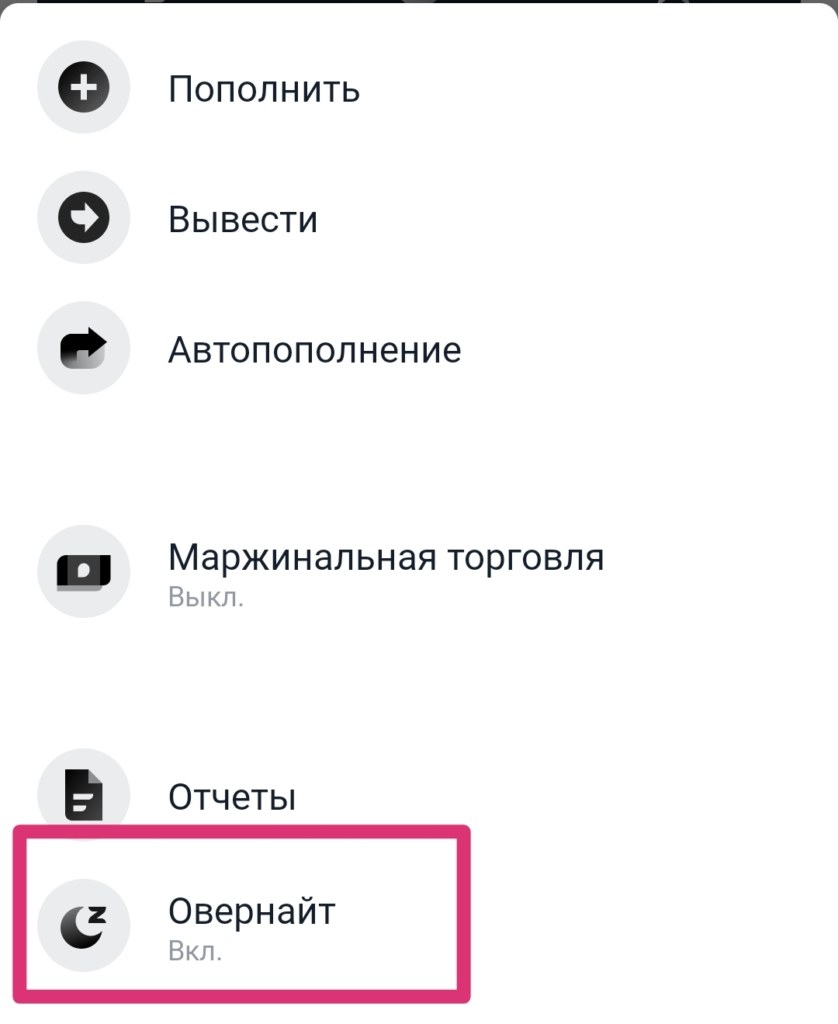
Далее нажать на «Овернайт»:
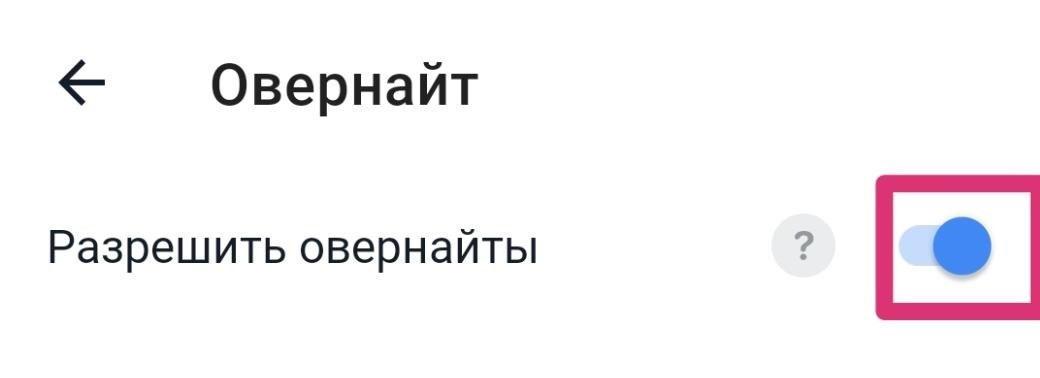
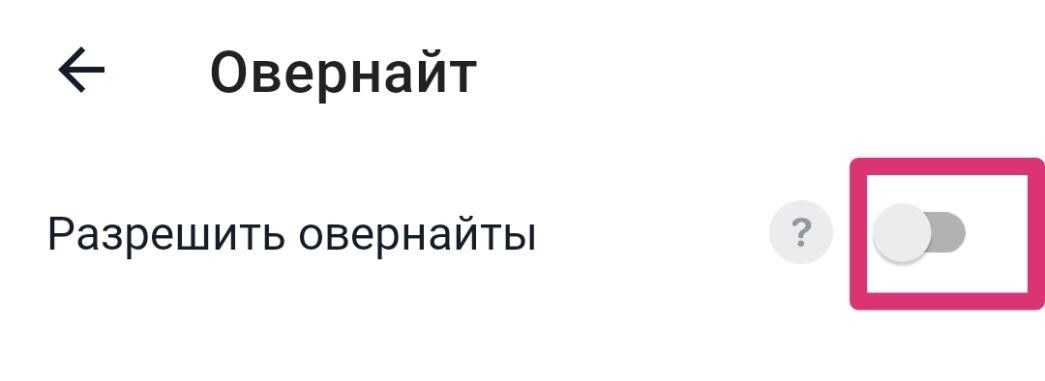
И в новом открывшемся окошке отключить:
«Сбер Инвестор»
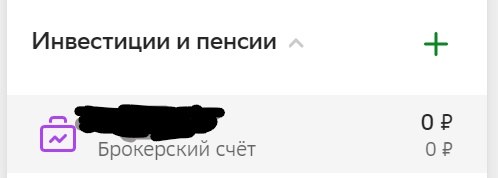
Отключается только в личном кабинете на сайте. На вкладке «Инвестиции и пенсии» выбираем брокерский счет:
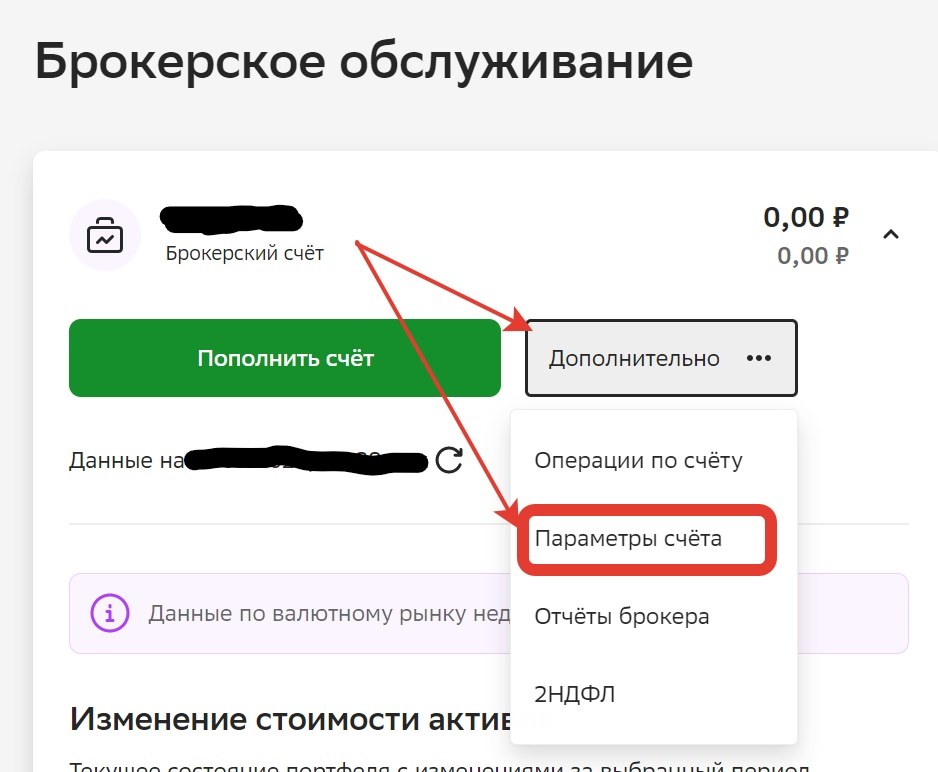
Далее нужно нажать кнопку «Дополнительно» и выбрать «Параметры счета»:
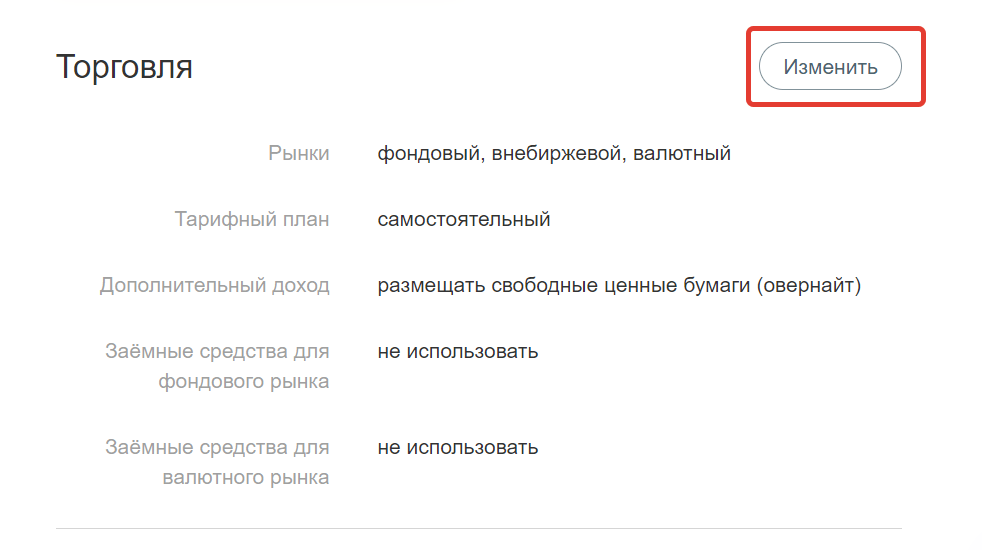
После в подзаголовке «Торговля» нажимаем изменить:
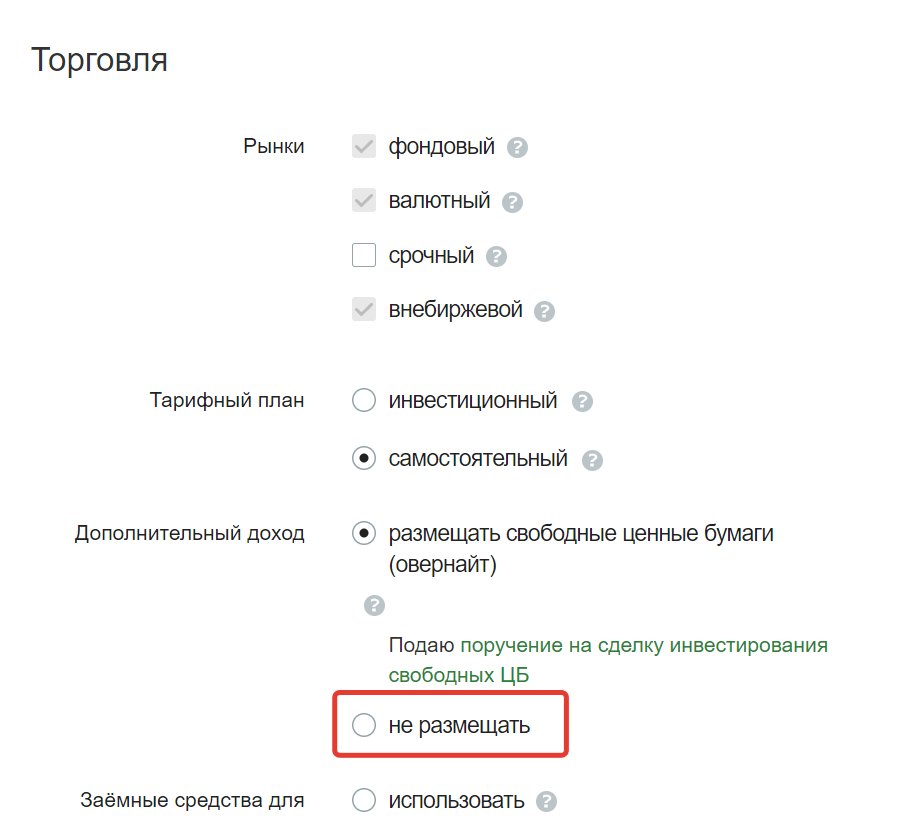
Ищем «Дополнительный доход» и выбираем «не размещать»:
ВТБ «Мои Инвестиции»
У брокера ВТБ нет функции овернайт. Ни включить, ни отключить нет возможности.
«Открытие Инвестиции»
В личном кабинете на сайте нужно написать заявление на «отказ от массового займа». Брокер присылает в ответ письмо, которое необходимо будет распечатать, подписать и отослать скан обратно.
«БКС Мир Инвестиций»
Заходим в личный кабинет на сайте брокера:
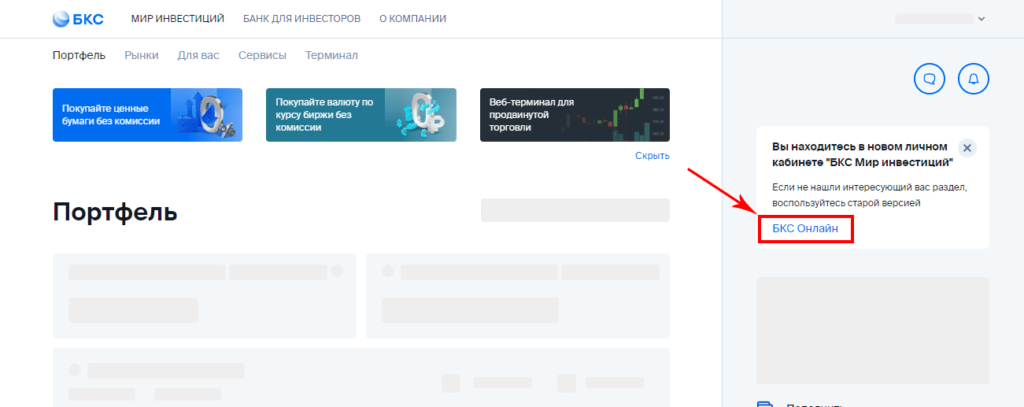
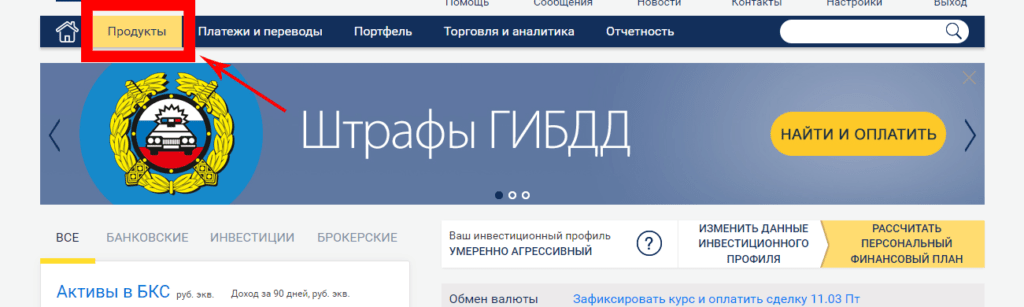
Далее нажимаем на вкладку «Продукты»:
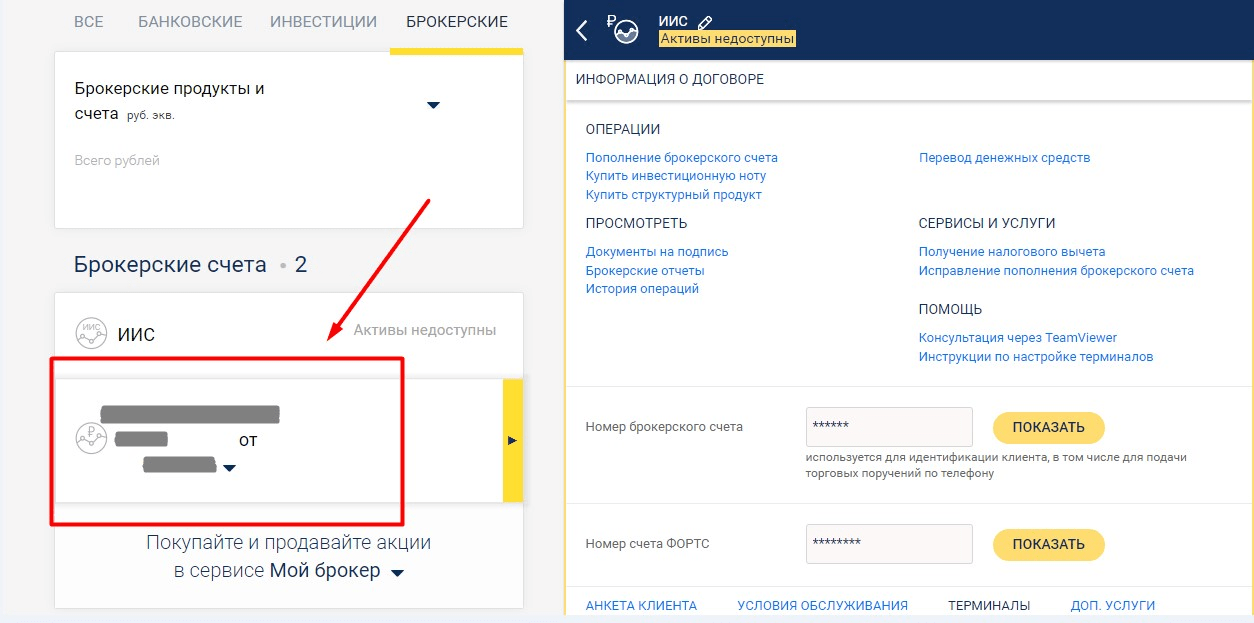
Открываем «Список счетов»:

Выбираем нужный брокерский счет и справа ищем кнопку «Условия обслуживания»:
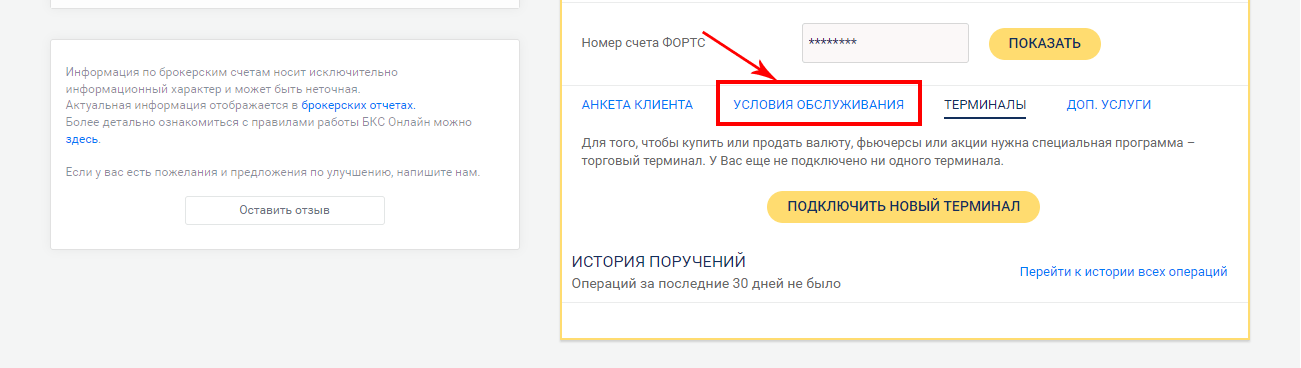
Далее выбираем «Размещение свободных активов»:
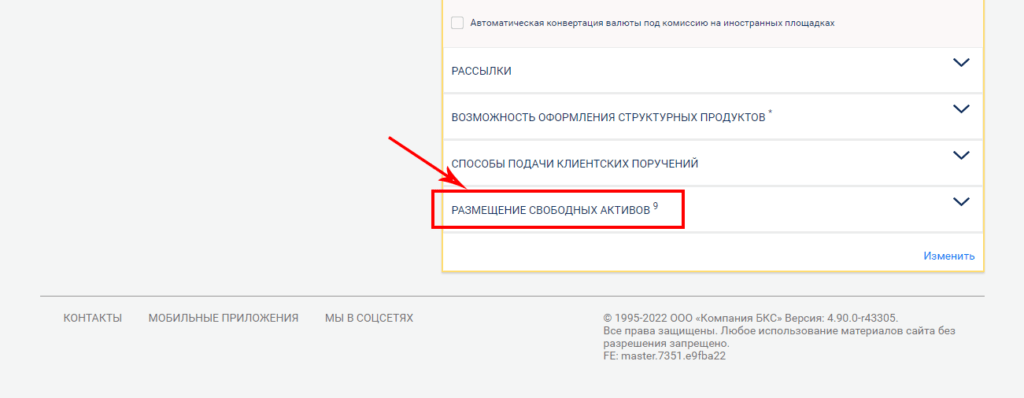
В открывшемся списке убираем галочки и сохраняем изменения:
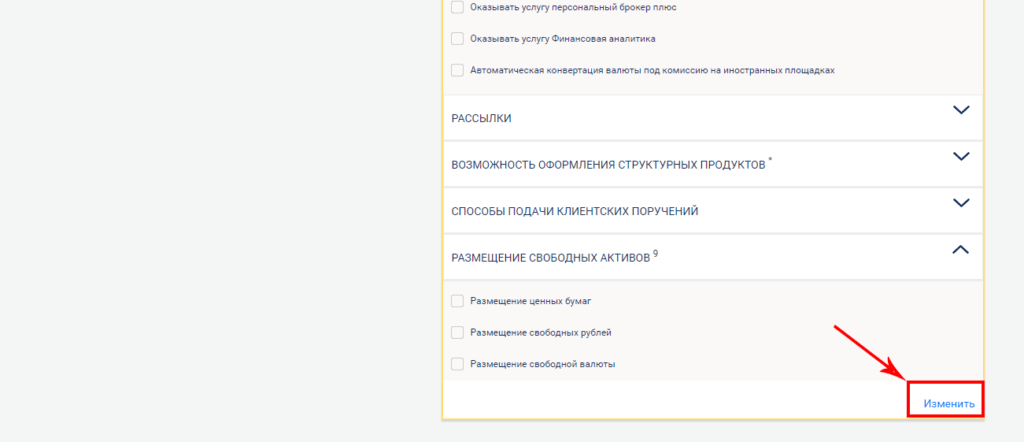
Теперь вы знаете о коварстве этой маааленькой функции, которая, с одной стороны, позволяет инвестору немножко заработать, а с другой — может лишить его собственных активов. Отключать или нет — решать только вам.
* В этой статье упоминаются социальные сети Facebook и Instagram — они признаны экстремистскими на территории Российской Федерации.
Овернайт в Тинькофф Инвестиции: стоит ли открывать. Овернайт тинькофф что это
Если физическое или юридическое лицо обязуется взять кредит на ночь и погасить его с процентами на следующий день (за исключением операций, проводимых по пятницам и перед праздниками), оно может выбрать в своем банке кредит овернайт.
Овернайт на брокерском счете — дополнительная доходность от ценных бумаг
Ночные соединения могут в определенной степени повысить вашу рентабельность. Что это такое; сколько вы можете заработать? Какой риск принимает на себя инвестор? И стоят ли стрижки того?
У меня есть ценные бумаги на моем фондовом счете. Мы не намерены продавать их в ближайшем будущем. Например, вы получаете фиксированный дивиденд по своим акциям.
Ваш брокер предложит вам сделку.
— Мой друг! Например, одолжите мне 1 000 акций «Газпрома» до завтра. В любом случае, они все еще лежат вокруг. Утром я верну их вам в целости и сохранности. Кроме того, я буду платить вам процент от стоимости заимствованных активов.
— Хорошо. Я понимаю. Я не знаю почему. Что вам нужно?
-Еще один мой клиент хочет классифицировать «Газпром». Я заберу у вас документы. Я одолжу их ему. Конечно, интересно. И я разделю прибыль пополам. С совестью.
Овернайт — это однодневный заем ценных бумаг с процентами биржевому брокеру.
Как это работает.
В договоре оговаривается возможность однодневного депозита, поэтому брокеру не нужно каждый раз спрашивать разрешения клиента. Или же его можно добавить позже на индивидуальной основе. Затем активы, приносящие проценты, могут быть введены в эксплуатацию путем их кредитования.
Сколько можно заработать?
Например, процентная ставка брокера «Зубельбанка» на следующий день составляет 2% годовых.
Однако это не означает, что ценная бумага стоимостью 100 000 рублей будет стабильно получать 2 000 рублей каждый год. В дополнение к основному доходу от купонов, дивидендов и гудвилла.
На чистый доход влияют различные детали (помимо суммы активов).
Тип названия. Как правило, на ночь используется только запас. Другие активы, облигации и взаимные фонды (ETFs и BPIFs) не участвуют в процессе привлечения новых средств для своих владельцев.
Только жидкости. Например, на счете есть акции «голубых фишек» (Сбербанк, Газпром, Лукойл) и сторонних компаний (Квадра, Плазмек, КМЗ, другие неликвидные активы). Последние компании реже имеют задолженность.
Количество кредитов в год. Фактически, вы получаете доход только после предоставления кредита брокеру на ночь. Но сколько таких сделок происходит за год? На практике количество людей, желающих получить заем в течение дня, намного больше, чем количество людей, нуждающихся в заимствовании ценных бумаг. Максимум — один раз в десять дней. На самом деле, его можно смело уменьшить в несколько раз.
В результате может оказаться, что хранение самых ликвидных ценных бумаг в вашем портфеле принесет доход менее чем в два раза выше заявленной процентной ставки биржевого брокера.
Кроме того, 2% от годового заработка за ночь будут составлять 0,1-0,2% (или меньше). И только на разрешенные активы.
Не очень. Но, как уже было сказано, «шерстяные овцы — это шерстяные овцы».
По сути, ночное использование не требует никаких усилий со стороны инвестора. Брокеры сами заимствуют необходимые им ценные бумаги. Они возвращают вам на следующий день с процентами.
Капает небольшое лезвие. Дополнительные проценты рентабельности накапливаются с годами.
Главный риск овернайт
Ценные бумаги приобретаются на биржевой счет. Это ваши личные активы. Имущество записывается в хранилище. И брокеры не имеют права использовать активы, когда они пытаются это сделать, без вашего разрешения. в нашем случае, чтобы одолжить его кому-то другому.
При сделке «овернайт» вы передаете ценные бумаги биржевому брокеру. Взамен вы получаете от брокера приказ вернуть заемные ценные бумаги к определенной дате.
Проще говоря, используя одну ночь, вы обмениваете свою собственность на вексель (обязательство) брокера.
Здесь кроется главная опасность.
Что произойдет с вашими ценными бумагами, если ваш брокер обанкротится?
Банкротство означает, что вы не можете оплатить свои долги (обязательства).
Вы становитесь в очередь, чтобы погасить причитающийся вам долг. И вы не уверены, наступит ли ваша очередь. Вы можете вернуть свои ценные бумаги (или денежные эквиваленты по текущей цене покупки). или его часть.
Конечно, банкротство брокера — явление редкое. Однако если вы остаетесь на ночь на брокерском счете, вы должны знать обо всех возможных сценариях будущего.
Если ценные бумаги хранятся у брокера, вы можете потребовать перевода активов к другому брокеру в случае неблагоприятного события. Возможно, вам придется заплатить некоторую сумму. Однако спокойно выводите активы из проблемного биржевого брокера.
Тинькофф Банк имеет отдельный сайт для регулирования операций при покупке ценных бумаг и облигаций. Это позволяет клиентам проводить различные операции с капиталом без предварительной подготовки. Как это работает?
Что такое Овернайт в Тинькофф?
Этот термин относится к ситуации, когда клиент фактически одалживает активы или ценные бумаги биржевому брокеру. Затем он использует их по своему усмотрению. Например, он может одолжить их клиенту-трейдеру, чтобы тот угадал. Трейдер совершает сделку, возвращает активы брокеру в определенный день и выплачивает ему проценты. Они оба выиграли здесь. Спекулянт получает прибыль от роста или падения цены — банк берет ценные бумаги в долг. Банки также могут использовать этот вид кредита для обеспечения части сделки. Чтобы ссудить ваши активы на ночь, банк обещает выплатить проценты за их использование. Однодневный кредит означает, что вы предоставляете активы брокеру, который обязан вернуть эти активы и выплатить проценты.
Итак, давайте рассмотрим, что представляет собой пребывание инвестора на фондовом торговом счете Tinkoff и сколько вы можете на нем заработать.
Проценты за овернайт в Тинькофф?
Плата за заимствование ваших активов составляет 0,05% в год. Брокеры не требуют наличия всех активов на счете инвестора. Выбираются только ликвидные, востребованные активы. Именно они могут дать трейдерам возможность зарабатывать на разнице цен. Поэтому нельзя часто или вообще брать в долг активы. Все зависит от того, что находится в вашем портфеле.
Мы рекомендуем присоединиться к классу на платформе TinkoffInvestments. В вашем распоряжении 25 углубленных курсов по биржевой торговле и бесплатный пакет акций для завершения обучения. Зарегистрировавшись на платформе, вы присоединяетесь к трехмесячной программе роста акций. Все условия для идеального старта здесь ��.
Посмотрите, что происходит с вашими доходами и как работает ваше пребывание в Tinkoff. Например, процентная ставка составляет 0,05% в год. Брокер забирает из ваших активов 100 000 рублей пять раз в месяц. Ваш доход: 100 000 * 0,05% = 50 в год, 50 / 365 = 0,14 руб. в день.
Если банк использует актив в течение нескольких часов, например, 6, ваш доход еще больше уменьшается: 0,14 / 4 = 0,03 руб.
Какие особенности и риски?
Если актив переходит в собственность брокера, актива не остается. Вы больше не будете иметь контроля над своими активами. Все, что вам остается, — это обязательство банка вернуть активы.
Это произойдет, если что-то случится с брокером, банкротство. В этом случае должник не может нести ответственность по своим обязательствам, поэтому вам остается только ждать и надеяться, что будет заключено мировое соглашение и вы получите свои активы или, по крайней мере, их финансовый эквивалент обратно. Предложение. Если брокер не уладит дело, вы можете потерять все свои активы.
Если вы не используете свои активы в течение суток и полностью контролируете свои активы, и они ни на минуту не попадают под контроль брокера, вы можете написать заявление и передать свои активы другому брокеру в случае банкротства. Это возможно благодаря тому, что ваши активы остаются и хранятся у администратора. Если акции не принадлежат вам и находятся в залоге у банка, вы можете надеяться только на лучшее. Важно понимать, что вы пытаетесь улучшить свои показатели, рискуя потерять все.
Благодаря беспроцентному периоду кредитования до 55 дней и двойной денежной доходности на всех рынках кредитная карта Tinkoff гарантирует, что вы инвестируете правильно, а не только в акции. Зарегистрируйтесь и получите свою карту всего за два клика здесь��.
Конечно, банкротство случается не каждый день, и шансы на то, что это произойдет, очень малы. Однако это не следует упускать из виду. Мудрый инвестор должен рассмотреть все возможные ситуации. Интересно отметить, что в этой системе риску подвержены только те инвесторы, которые ссужают свои активы. Инвесторы, использующие эти активы, например, для спекуляций, также могут быть подвержены риску.
Брокер не подвергается никакому риску. Он заимствует активы, обещает что-то выплатить и распределяет их. Затем он зарабатывает комиссионные и делится процентами с вами. Если брокер работает плохо: если система дает сбой или бизнес закрывается, риска нет, и в худшем случае вы обанкротитесь. В этом случае у режима есть время, чтобы снять свои деньги. Инвесторы здесь берут на себя весь риск и довольствуются небольшой частью прибыли.
Благодаря беспроцентному периоду кредитования до 55 дней и двойной денежной доходности на всех рынках кредитная карта Tinkoff гарантирует, что вы инвестируете правильно, а не только в акции. Зарегистрируйтесь и получите свою карту всего за два клика здесь��.
Тарифы, комиссия инвестиций
Программа ценообразования, предназначенная для клиентов, которые хотят получать прибыль от покупки и продажи акций, называется «Инвестор». На данный момент это единственное предложение такого рода.
Комиссия за каждую операцию составляет 0,3%, минимальная комиссия — 99 рублей. Учитывая, что пользователи ежедневно покупают несколько акций и облигаций, становится понятно, насколько невыгодны недолгосрочные сделки.
Средства бесплатно вносятся на биржевой счет, открываются и ведутся счета.
Знаете ли вы, что более высокий уровень прибыли может быть результатом таких операций, как продажа активов или обмен валют?
Представьте себе ситуацию. Пользователь покупает акции в долларах США и решает снять деньги в местной валюте через определенный период времени. В этом случае заработная плата будет огромной. Поскольку 0,3% вычитается из каждой транзакции, т.е.
Если вам кажется, что процентная ставка слишком высока, проконсультируйтесь с другими банками об их комиссиях. За открытие и ведение счета взимается плата, но Тинькофф выполняет эти задачи бесплатно.
Проценты овернайт Тинькоффа – что это?
Процент овернайт — это определенная сумма денег, выплачиваемая брокером при проведении рекламных операций в иностранной системе. Другими словами, это ресурс, предоставляемый биржевым брокером в связи с тем, что конкретный пользователь предоставил ему право распоряжаться своими акциями.
Первоначально все акции, приобретенные клиентом, принадлежат исключительно клиенту. Эта информация вводится в систему. Однако в ночное время один человек может «передать» управление другому пользователю, тем самым оставив ему свои активы.
Знаете ли вы, что у Тинькофф Банка есть инвестиционный журнал, который держит вас в курсе последних биржевых новостей?
Прямой перевод этой фразы — «за ночь». Это означает, что биржевой брокер приобретает акции клиентов ночью, взаимодействует с ними, совершает определенные сделки и возвращает их на следующий день. Поскольку эта услуга доступна только в ночное время, неудивительно, что брокеры выбирают иностранные компании. В России это происходит ночью, а в других странах — днем.
Как работает Мобильный банк Тинькофф при использовании Tinkoff EII?
Для того чтобы быть в курсе меняющейся финансовой ситуации и проводить финансовые операции с максимальной выгодой, необходимо иметь доступ к мобильному приложению, так как оно предоставляет возможность только прямой навигации по порталу.
Интерфейс мобильного банка состоит из следующих разделов
-
пользователя банковского учреждения;
- История совершения различных финансовых операций, связанных с брокерским счетом;
- Функционалы редакции действия того или иного способа заработка;
- Действующий тарифный план.
Мобильное приложение доступно для платформ Android и iPhone. Благодаря свободной работе и автоматическому подключению клиенты могут совершать сделки в кратчайшие сроки, до того, как будут распроданы все ценные бумаги или изменены выгодные курсы обмена в валютных единицах.
Знаете ли вы, что DMA — это личный счет, который добавляет значительное количество процентов к вашим основным инвестициям?
Чтобы торговать через Мобильный банк, необходимо повторить следующий алгоритм
- Скачать приложение с сайтов официальных магазинов;
- Зайти в него и авторизоваться, введя логии и пароль;
- Посетить раздел инвестирования;
- Выбрать интересующую реализацию:
- Облигация;
- Валютная единица;
- Акция.
- Указать общую сумму операции;
- Выбрать тип оплаты.
Важно отметить, что платить можно как через фондовый счет, так и через пластик.
Знаете ли вы, что в мобильном приложении есть раздел прогнозов, показывающий динамику денежных коэффициентов?
Недостатком портала является то, что пользователи не могут устанавливать свои собственные цены для продажи ценных бумаг. Ценные бумаги конвертируются только в масштабе системы Тинькофф Банка и поэтому являются самооплачиваемыми.
Отзывы пользователей
Отзывы клиентов весьма неоднозначны. Кто-то действительно понял систему, изучил финансовые рынки и преуспел с этим порталом. Кто-то не очень старался, тратил свои деньги на халяву, терял личный капитал и в итоге разочаровался в возможности зарабатывать деньги с помощью интернет-ресурсов.
В посредничестве все зависит только от самих пользователей. Только они сами определяют размер своего вознаграждения и выбирают сектор, в котором хотят работать. Тинькофф», со своей стороны, делает все возможное для поддержки новичков.
Чтобы отключить его на ночь, нужно нажать на шестеренку в правом верхнем углу экрана портфолио. Затем выберите отключение на ночь в нижней части списка доступных опций.
Сколько миллионов можно заработать
Каждый брокер устанавливает свою собственную процентную ставку овернайт, которая может существовать или не существовать. На сегодняшний день только «ТинькоффИнвестиции» имеет общедоступную процентную ставку в 0,5%.
Однако процентное соотношение может варьироваться. Например, не так давно процентная ставка овернайт компании BCS World Investments составляла 1% годовых.
Если вам это действительно необходимо, вы можете уточнить это у своего брокера по телефону.
Попробуйте определить, на какую прибыль вы можете рассчитывать от Tinkoff Investments.
Например, брокер берет в долг активы на сумму 100 000 рублей в течение восьми часов. 100 000 рублей * 0,5% / 365 (366) дней = 1,37 рублей в день 1,37 * 8 часов / 24 часа = 0,46 рублей
Примерно 46 девушек на каждые 100 000 рублей во время сна. Хммм, при таких темпах вы сможете заработать свой первый миллион через 2,173 года. Ну, это не очень хорошая перспектива.
Не забываем о рисках
Димы падают, падают, падают. В чем проблема? Ответ экспертов Финторка.
Александр Рябинин, независимый экономический эксперт:.
— Опасность ночевок очень проста. При активации овернайт заемщик использует актив на рынке ценных бумаг. В случае неудачи они могут потерять возможность погасить этот кредит. Учитывая большую волатильность во время кризиса, эта вероятность является значительной и заслуживает внимания.
Елена Дорохова, фандрайзер, инвестор:.
— Подумайте, что произойдет с вашими ценными бумагами, если ваш брокер внезапно обанкротится. Банкротство означает, что обязательство не может быть погашено. Поэтому инвесторы стоят в очереди на получение своих непогашенных долгов. И нет уверенности, что этот хвост дойдет до каждого.
Хотя банкротства брокеров случаются редко, вы должны знать все возможные варианты при использовании овернайта на брокерском счете, содержащем эти негативные факторы.
Как отключить
Ночь хотя бы связана? Многие брокеры при открытии биржевого счета автоматически включают в свои контракты условия торговли овернайт. Некоторые брокеры позволяют самостоятельно отключить эту функцию в личном кабинете, приложении или на сайте. Если нет, вы можете позвонить непосредственно в брокерскую службу и попросить их отключить опцию ночного обслуживания.
«Тинькофф Инвестиции»
В мобильном приложении нажмите на значок шестеренки на главном экране.
Затем в открывшемся новом окне выключите его:.
«Сбер Инвестор»
Вы можете отключить его только в своем личном кабинете на сайте. На вкладке Инвестиции и пенсии выберите Брокерский счет.
Затем нажмите кнопку Дополнительно и выберите Настройки учетной записи.
Далее в подкатегории Транзакции нажмите Изменить.
Найдите «Дополнительный доход» и выберите «Не размещать».
ВТБ «Мои Инвестиции»
ВТБ не имеет функции «овернайт». Его нельзя активировать или деактивировать.
«Открытие Инвестиции»
В личном кабинете на сайте необходимо написать заявление «Исключить из массового кредитования». Брокер ответит вам письмом, которое нужно отсканировать, распечатать, подписать и отправить обратно.
«БКС Мир Инвестиций»
Зайдите в свой личный кабинет на сайте брокера: .
Затем перейдите на вкладку Продукты.
Выберите нужный вам биржевой счет и найдите кнопку «Условия обслуживания» с правой стороны.
Затем выберите Свободное распределение активов.
В открывшемся списке уберите знак управления и сохраните изменения.
Теперь вы знаете о коварной природе этой маленькой функции. С одной стороны, это позволяет инвестору немного заработать, но с другой — он может ограбить собственные активы. Выключать его или нет — решать вам.
Мы не хотим вас потерять, давайте дружить! Подпишитесь на канал Telegram. Финансовые советы есть каждый день.
*В этой статье упоминаются социальные сети Facebook и Instagram — признанные в Российской Федерации экстремистскими.