Договор лизинга
Договор лизинга – это юридический инструмент, определяющий права и обязанности сторон: лизингодателя и лизингополучателя. В рамках договора лизинга определены сроки, лизинговые платежи и порядок их уплаты, условия использования и возврата имущества, а также возможные обязательства по обслуживанию и страхованию.
В этой статье мы рассмотрим основные аспекты договора лизинга, включая его принципы, как правильно составить договор и как расторгнуть.
Договор лизинга
Договор лизинга представляет собой соглашение между двумя сторонами, лизингодателем и лизингополучателем, по которому лизингодатель (финансовая компания или лизинговая компания) предоставляет лизингополучателю (юридическое или физическое лицо, предприниматель) право использования определенного имущества в обмен на определенную плату. Это дает лизингополучателю доступ к необходимому оборудованию, машинам, технике или другим активам без необходимости полной покупки.
В договоре лизинга содержатся все основные условия, включая:
- описание имущества;
- продолжительность лизинга;
- стоимость арендной платы;
- условия эксплуатации лизингового имущества;
- ответственность сторон;
- условия возможности выкупа имущества по окончании срока лизинга.
Договор лизинга выступает инструментом финансирования, который позволяет организациям и частным лицам получить доступ к необходимым активам без значительных финансовых затрат, закрепляет условия, ответственность и выгоды для обеих сторон.
Что говорит закон – чем регулируется договор лизинга
Лизинг является одной из разновидностей договора аренды. Правовые и организационно-экономические особенности лизинга регулируются положениями главы 34 «Аренда» Гражданского кодекса РФ и Федеральным Законом N 164-ФЗ «О финансовой аренде (лизинге)» от 29.10. 1998.
В документах определены предмет, субъекты, формы лизинга, правовые и экономические основы лизинговых отношений.
Лизинг в ГК определен как финансовая аренда имущества. В ст. 15 Закона №164-ФЗ установлены требования к заключению договора лизинга:
- Должен составляться в письменной форме.
- К договору лизинга должны быть заключены еще договора купли-продажи и сопутствующие договора (залога, гарантии, поручительства, при наличии).
- В договоре должен быть определен предмет лизинга, указаны обязательства лизингодателя и лизингополучателя, установлены все другие существенные условия сделки.
Предмет договора
Согласно ГК РФ предметом договора финансовой аренды могут быть любые непотребляемые вещи, кроме земельных участков и других природных объектов, т. е. оформить в лизинг можно любые транспортные средства, оборудование, здания, сооружения и другое движимое и недвижимое имущество.
Сведения о предмете договора должны быть достаточными для установления имущества, которое будет передано лизингополучателю в финансовую аренду. В противном случае договор будет считаться ничтожным.
Как заключить договор лизинга
Что потребуется
Для заключения лизинговых сделок потребуется подготовить пакет документов и обратиться к лизингодателю с заявкой на оформление финансовой аренды.
Пошаговый план
Для заключения договора лизинга потребуется следующее:
- Определите актив или оборудование, которое вам необходимо для вашего бизнеса или личных целей. Уточните требования и характеристики, чтобы иметь ясное представление о том, что именно вы ищете.
- Исследуйте рынок лизинга и найдите надежную и авторитетную лизинговую компанию, которая специализируется в нужной вам области и предлагает условия, соответствующие вашим потребностям.
- Изучите условия договора лизинга, включая сроки, арендную плату, возможности выкупа, страхование и любые другие важные детали. Убедитесь, что условия соответствуют вашим ожиданиям и возможностям.
- Подготовьте необходимые документы. Пакет документов состоит стандартно из: заявки на лизинг, финансовых данных, сведений о компании или личных данных, а также других документов, которые может потребовать лизингодатель.
- Дождитесь одобрения финансовой аренды.
- Подпишите договор лизинга. Убедитесь, что вы полностью понимаете все условия и обязательства, которые вы принимаете при заключении соглашения.
Условия договора лизинга
Условия договора лизинга зависят от конкретного соглашения и договоренностей между лизингодателем и лизингополучателем.
Стандартно договоры лизинга содержат следующие условия:
- Договор должен ясно определять имущество, которое передается лизингополучателю, включая его характеристики, модель, серийные номера и другие параметры, позволяющие однозначно его идентифицировать.
- Указывается продолжительность срока лизинга, то есть период, на который предоставляется право использования имущества.
- Определяется сумма аванса и арендной платы, которую лизингополучатель должен будет выплачивать лизингодателю за использование имущества.
- Если предусмотрена возможность выкупа, договор должен содержать условия, по которым лизингополучатель может выкупить имущество по истечении срока лизинга
- Указываются обязанности по обслуживанию и ремонту имущества. Определяется, кто несет ответственность за обслуживание и ремонт.
- Также договор может содержать условия страхования имущества, если лизингодатель выдвигает такое требование.
- Договор может содержать ограничения на использование имущества, например, запрет на субаренду, использование в определенных отраслях, установление максимального пробега и т. д.
- Устанавливаются, что лизингодатель обязуется и какие у него есть права.
- Устанавливаются права и, что лизингополучатель обязуется.
- В договоре лизинга обычно присутствуют условия, определяющие процедуру и условия досрочного расторжения соглашения. Это может включать возможность одностороннего расторжения с предупреждением, штрафные санкции или другие условия, связанные с прекращением договора.
- Договор может содержать различные юридические аспекты, такие как применимое законодательство, разрешение споров, конфиденциальность информации и другие важные положения, а также условия, позволяющие изменять или вносить поправки в договор.
Государственная регистрация договора лизинга
Если в лизинг передается объект недвижимости или, если в составе лизингового имущества одновременно находятся недвижимое и движимое имущество (например, авто и гараж) договор лизинга должен быть зарегистрирован в Росреестре. Причем регистрация будет необходимой не зависимо от срока лизинга, в отличие от обыкновенной аренды имущества.
В общих чертах, государственная регистрация договора лизинга предусматривает следующие этапы:
- Подготовка всех необходимых документов для государственной регистрации. Это могут быть копии договора лизинга, заявления, анкеты и т. д.
- Обращение в Росреестр с пакетом документов.
- Оплата госпошлины за регистрацию.
- Регистрационный орган обработает документы и зарегистрирует имущество.
- В результате вы получите удостоверение о регистрации договора лизинга.
Срок регистрации имущества – 10 рабочих дней после предоставления всех необходимых документов. При нотариальном удостоверении договора срок регистрации составит 3 дня. При подаче заявления в электронной форме через нотариуса сделка будет зарегистрирована на следующий день.
Лизинговые платежи по договору
Лизинговые платежи – это общая сумма платежей по договору лизинга за весь срок действия договора лизинга.
Что входит в состав лизинговых платежей:
- Погашение основного долга, предоставленного лизингодателем лизингополучателю в товарном виде.
- Процент.
- Дополнительные расходы (расходы по аккредитивам, транспортировка, таможенный НДС и таможенные платежи, проектные работы, СМР, и т. д. при наличии).
- Страховые платежи (если Страхователь — Лизингодатель).
- Налог на имущество (если имущество на балансе Лизингодателя и предмет лизинга подлежит обложению налогом на имущество).
- Прочие налоги и расходы лизинговой компании (транспортный налог при регистрации транспорта на лизингодателя, стоимость оценки или экспертных заключений и т. п.).
- НДС на сумму услуг лизинговой компании.
Выкуп лизингового имущества
Договором могут быть предусмотрены условия о выкупном лизинге имущества. Выкупная стоимость – это сумма, которую лизингополучатель должен выплатить лизинговой компании по окончании договора лизинга, чтобы получить имущество в собственность.
Возможность выкупа появляется после того, как клиент погасил весь долг перед лизинговой компанией.
Расторжение договора лизинга
Договор лизинга может быть прекращен в срок или досрочно, по инициативе любой из сторон сделки. Расторжение лизинговых соглашений возможно во внесудебном или судебном порядке.
Если лизингодатель и лизингополучатель могут досрочно расторгнуть договор в одностороннем порядке, письменно уведомив в установленный срок вторую сторону – это должно быть отражено в договоре лизинга.
Основные причины расторжения договора лизингодателем:
- Невнесение платежей в установленный срок.
- Если у лизингополучателя появилась просроченная задолженность в бюджет или внебюджетные фонды.
- Если лизингополучатель выступает ответчиком в суде при рассмотрении имущественного спора или на его имущество наложен арест.
- Когда лизингополучатель признан банкротом.
Основные причины расторжения договора лизингополучателем:
- Невыполнение лизинговой компанией условий по договору лизинга ( например, по произведению капремонта имущества).
- Если переданное имущество имеет недостатки, которые не указаны в договоре лизинга.
- При наступлении форс-мажорных обстоятельств, когда пользоваться имуществом становится невозможным.
- Если он решил досрочно выкупить лизинговое имущество.
В скольки экземплярах оформляют договора лизинга?
Договор лизинга составляется в двух экземплярах. Каждая сторона — лизингодатель и лизингополучатель — подписывает свой экземпляр договора, один из которых остается у в качестве документа, подтверждающего их права и обязательства в рамках договора.
Может ли лизингодатель уступить права по договору лизинга третьему лицу?
Согласно Федеральному Закону № 164-ФЗ лизингодатель может уступить третьему лицу полностью или частично свои права по договору лизинга, а также использовать предмет лизинга в качестве залога, который будет приобретен в будущем.
Что такое лизинг
Как быть, если нужно арендовать недвижимость или, например, автомобиль, а подходящего варианта нет? Можно обратиться к предпринимателям и заключить договор лизинга. Рассказываем, что это за сделка.
Чем отличается лизинг от кредита
Договор лизинга
Говоря простыми словами, лизинг — это сделка аренды собственности, но с определенными нюансами. Основные из них:
- Возможность выкупа предмета сделки. По окончании срока договора лизингополучатель может выкупить арендованное имущество. Обычно за относительно небольшую стоимость.
- Взять в наем можно не только имеющееся у лизинговой компании имущество. Клиент имеет право попросить предприятие приобрести необходимое оборудование или недвижимость для заключения сделки.
- Физическое лицо не может предоставлять услуги лизинга. Это делает только лизинговая компания, у которой есть соответствующая лицензия.
О своем деле Игорь мечтал уже давно. Накопив определенную сумму, он хотел взять в аренду отапливаемый гараж и производить игрушки-раскраски из гипса.
К сожалению, подходящее помещение в аренду никто не сдавал. Зато идеальный вариант был в продаже, но Игорю его стоимость показалась слишком высокой. Тогда он обратился в лизинговую компанию.
После заключения договора фирма приобрела указанное помещение и сдала ему в лизинг на пять лет. Дела шли в гору — Игорь получал много заказов. Поэтому по окончании договора он выкупил помещение.
Чтобы начать свой бизнес, можно воспользоваться выгодным предложением Совкомбанка. Оформите кредит для самозанятых и начните работать на себя уже с завтрашнего дня.
Совкомбанк поддерживает инициативы и начинания и предлагает кредит самозанятым сроком до пяти лет. Вы можете оформить кредит до 5 млн рублей на любые цели, предоставив минимальный пакет документов. Удобный калькулятор поможет рассчитать финансовую нагрузку и покажет, сколько нужно платить каждый месяц. Оформите заявку прямо сейчас, чтобы получить быстрое одобрение, а деньги доставит курьер.
Что можно взять в лизинг
Взять в лизинг можно:
- Автомобили . В том числе специальную технику. Например, для уборки улиц.
- Оборудование . Станки, холодильники, оргтехнику, компьютеры и т. д.
- Недвижимость . Склады, офисы, гаражи и другое недвижимое имущество.
- Сотрудников . Вообще, согласно законам РФ, человек не может быть предметом аренды или лизинга. Поэтому правильней будет использовать термин «заемный труд».
Обычно для этого заключается договор либо аутсорсинга , либо .
Но не все может быть предметом подобной сделки. Нельзя взять в лизинг:
- Землю . Участок можно взять только в аренду.
- Природные объекты . Предметами сделки не могут быть лес, реки и другие водоемы.
- Сырье , продукты питания, строительные материалы . Это невозобновляемые ресурсы, поэтому взять их в лизинг не получится.
- Памятники культуры . Они принадлежат государству и не могут быть переданы в свободное обращение.
- Военную технику .
Преимущества
Несмотря на множество нюансов, сделки лизинга пользуются большой популярностью. А в некоторых случаях даже заменяют собой классическую аренду. Такая тенденция связана с преимуществами лизинга, которые отмечают большинство клиентов.
Самый главный из них — возможность выкупа предмета сделки. Причем выйдет он намного дешевле нового, так как лизинговые компании продают его по остаточной стоимости.
Другие преимущества для лизингополучателей
Физические лица
Юридические лица и индивидуальные предприниматели
Можно самостоятельно выбрать предмет лизинга, в том числе новый либо бывший в употреблении
Снижение налоговой базы за счет включения лизинговых платежей в статью расходов
Срок действия договора до пяти лет
Ускоренная амортизация предмета договора и, как следствие, трехкратное снижение налога на имущество
Не нужно собирать много документов для заключения договора
Оборотный капитал не выводится из производственного процесса
Плохая кредитная история не является серьезным препятствием для сделки
Удобный график платежей, при составлении которого можно учитывать сезонность бизнеса
Какие требования предъявляют компании к лизингополучателям
Для лизинговой компании сделка сопровождается определенным риском. Поэтому к лизингополучателю предъявляются следующие требования:
- Срок ведения бизнеса должен быть не менее одного года.
- Клиент должен иметь возможность вносить платежи в срок и в необходимом объеме.
- Бизнес не должен быть убыточным.
- Лизингополучатель должен быть официально оформлен как юридическое лицо, самозанятый или индивидуальный предприниматель.
Выгодную лизинговую программу можно подобрать в Совкомбанке. В банке индивидуальные предприниматели и юридические лица могут оформить лизинговый договор на спецтехнику, оборудование или коммерческие помещения. Физическим лицам доступны предложения автолизинга.
Вашей компании нужна спецтехника или автобус? А может, вы частное лицо и хотите выгодно оформить авто в лизинг? Воспользуйтесь лизинговыми программами от Совкомбанка: наши специалисты помогут подобрать выгодное предложение на рынке и получить льготы по программам государственного субсидирования.
Финансовый или операционный: какой лизинг выгоднее, если вам нужен автомобиль
Как заключают договор
Сделку заключают исключительно в письменной форме. При этом в теле договора нужно обязательно указывать следующие условия:
- Предмет лизинга . То есть имущество, которое получит лизингополучатель.
- Обязательства сторон . Лизингодатель обязуется приобрести необходимое лизингополучателю имущество и сдать его в аренду. Соответственно, клиент должен внести платежи: первоначальный и за пользование имуществом.
- Цена договора . Это сумма первоначального платежа, а также ежемесячные лизинговые взносы.
Сам договор может быть как срочным, так и бессрочным. В документе можно указать, что стороны сделают по окончании срока. Обычно пишут, что договор автоматически продлевается на прежних условиях.
Однако их можно также поменять: например, обязать лизингополучателя выкупить предмет лизинга.
При заключении договора клиенту следует обратить особое внимание на ответственность сторон при несоблюдении условий договора. Чаще всего компания назначает штрафы и пени. Однако при грубых нарушениях возможен и односторонний разрыв договора. При этом компания забирает арендуемое имущество.
Чаще всего лизингополучатели могут игнорировать сроки внесения платежей или нарушать правила эксплуатации. А еще многим компаниям не нравится, если клиент не соблюдает условия страхования имущества, когда они указаны в сделке.
Сегодня лизингодатель не может просто так забрать свое имущество у клиента. Сперва нужно расторгнуть сделку. Хотя еще относительно недавно такое право у компании было.
Договор лизинга что это
РАБОТА С БАНКОМ
 8 МИН
Дата публикации: 6 июля 2023
Лизинг — что это такое и кому подходит
По данным «Коммерсанта», в 2022 году портфель российской лизинговой отрасли вырос на 5% и почти достиг 6,8 трлн рублей. Разбираемся, кто и зачем оформляет имущество в лизинг, чем эта финансовая услуга отличается от кредита и аренды и как сэкономить при оформлении договора.
Что такое лизинг
Лизинг — это финансовая услуга. Лизинговая компания приобретает имущество — например, автомобиль или станок — и предоставляет клиенту право пользоваться им в течение нескольких лет. К стоимости имущества применяется ставка удорожания — по аналогии с процентной ставкой при оформлении кредита.
Чтобы пользоваться имуществом, клиент вносит аванс, затем — ежемесячные платежи. В конце срока договора он платит выкупную сумму, которая может быть символической, например, 1000 рублей. После этого имущество переходит к нему в собственность. Таким образом, лизинг сочетает в себе признаки долгосрочной аренды и кредита.
Кроме обычного, бывает и операционный лизинг. Это когда в конце срока договора имущество остаётся в собственности у лизинговой компании. Такая схема встречается реже.
Какому бизнесу подходит лизинг
Лизинг чаще всего оформляют предприниматели из сферы торговли, перевозок, логистики, сельского хозяйства, лёгкой и химической промышленности. По такой схеме приобретают:
— грузовые и легковые автомобили, коммерческий транспорт,
— оборудование для промышленных производств и медицинских центров,
С помощью лизинга можно расширять автопарк или производство, заменять устаревшую технику и оборудование. В последнее время набирает популярность лизинг б/у транспорта и техники.
Воспользоваться услугой могут ИП, ООО, крестьянско-фермерские хозяйства — бизнес различных организационно-правовых форм, кроме самозанятых.
Лизинг могут оформлять предприниматели из самых разных сфер. Например, генеральный директор школы иностранных языков или мебельной мастерской может приобрести в лизинг легковой автомобиль для бизнес-поездок.
Чем лизинг отличается от кредита и аренды
Налоговые льготы
Основное преимущество лизинга перед кредитом или арендой — возможность сэкономить на налогах. Во-первых, клиент может возместить НДС. Во-вторых, он не платит налог на имущество, пока техника находится в собственности у лизинговой компании (то есть в течение всего срока действия договора). В-третьих, благодаря учёту лизинговых платежей у клиента уменьшается налогооблагаемая база, и налог на прибыль уплачивается с меньшей суммы.
Скидки на автомобили и технику
Ещё один плюс лизинга для бизнеса — это более выгодные цены, которые лизинговая компания получает от поставщиков и автосалонов за большой объём закупок. Одна и та же машина в том же самом автосалоне может стоить, к примеру, 2 млн рублей для непосредственного покупателя и 1,9 млн рублей — для лизинговой компании, которая купит сразу несколько автомобилей.
Отсутствие залога
При оформлении кредита обычно нужно предоставить обеспечение по сделке — залог или поручительство. В случае с лизингом никакого залога не требуется, будь то сделка на 2, 10 или 100 миллионов рублей. Ведь само имущество, которым пользуется клиент, находится в собственности у лизинговой компании.
Имущество — сразу
Оформляя договор лизинга, вы сразу получаете необходимое имущество, а не деньги. Выглядит это так: вы подписываете договор и едете забирать предмет лизинга. Страхование автокаско может быть включено в тело договора.
Госпрограммы субсидирования
У Минпромторга есть программа льготного лизинга, в рамках которой ИП и юрлица со сроком ведения бизнеса от одного года могут уменьшить стоимость приобретаемого имущества. Например, автомобиля — на 10%, но не более чем на 500 тысяч рублей, а электромобиля — на 35% и 925 тысяч рублей соответственно.
Под программу субсидирования подпадает техника отечественного производства: легковые и грузовые авто, лёгкий коммерческий транспорт, автобусы и специализированные транспортные средства на шасси.
Ещё у Минпромторга есть программа субсидирования специализированной техники и оборудования.
Чтобы принять участие в одной из программ госсубсидирования, обратитесь в лизинговую компанию.
Как оформить лизинг
1
Выбрать предмет лизинга
Это можно сделать самостоятельно — в салоне, на сайте дилера — или выбрать из каталога лизинговой компании. В подборе легковых, грузовых автомобилей, коммерческого транспорта и спецтехники клиентам помогает лизинговая компания. Если нужно оборудование, поставщика чаще ищут сами предприниматели.
2
Подать заявку
В СберЛизинге рассматривают заявки в срок до 8 часов, а оформляют имущество на срок от 1 года до 7 лет. Минимальная сумма по сделке с автомобилями — 240 тысяч рублей, с оборудованием — 1 млн рублей. Максимальная сумма финансирования — 400 млн рублей (в договоре может быть несколько единиц техники).
3
Собрать документы и подписать договор
В большинстве случаев оформить лизинг можно дистанционно. Так, клиенты Сбера могут отправить запрос на лизинг в интернет-банке СберБизнес.
Весь процесс сделки тоже будет удалённым: от сбора документов до подписания договора лизинга и договора купли-продажи. Для этого не обязательно иметь электронную цифровую подпись, возможно подписание простой электронной подписью — через СМС. Такая опция доступна не только действующим клиентам, но и тем, кто оформляет лизинг первый раз.
4
Забрать имущество
После того как клиент выбрал предмет лизинга — предположим, автомобиль, лизинговая компания подписывает договоры с ним и с поставщиком, клиент вносит аванс, оформляет полисы ОСАГО и КАСКО, согласовывает удобное время для приезда в автосалон. В назначенное время в салоне встречаются представитель лизинговой компании и клиент либо его представитель с доверенностью. Подписывается акт приёмки-передачи, и клиент уезжает из салона на автомобиле.
Как сэкономить на лизинге
Есть два способа снизить ставку удорожания: увеличить размер аванса и уменьшить срок лизинга. Если у вас нет денег на аванс или их немного — будьте готовы, что ставка удорожания будет выше. Лизинг на более долгий срок также обойдётся дороже, зато ежемесячный платёж при этом будет меньше.
Рассчитаем стоимость лизинга легкового автомобиля за 3,5 млн рублей на три года — средний срок по договорам лизинга.
Пример 1
Аванс — максимальный — 49%, срок — 36 месяцев.
Итого: годовое удорожание составляет 6,72%.
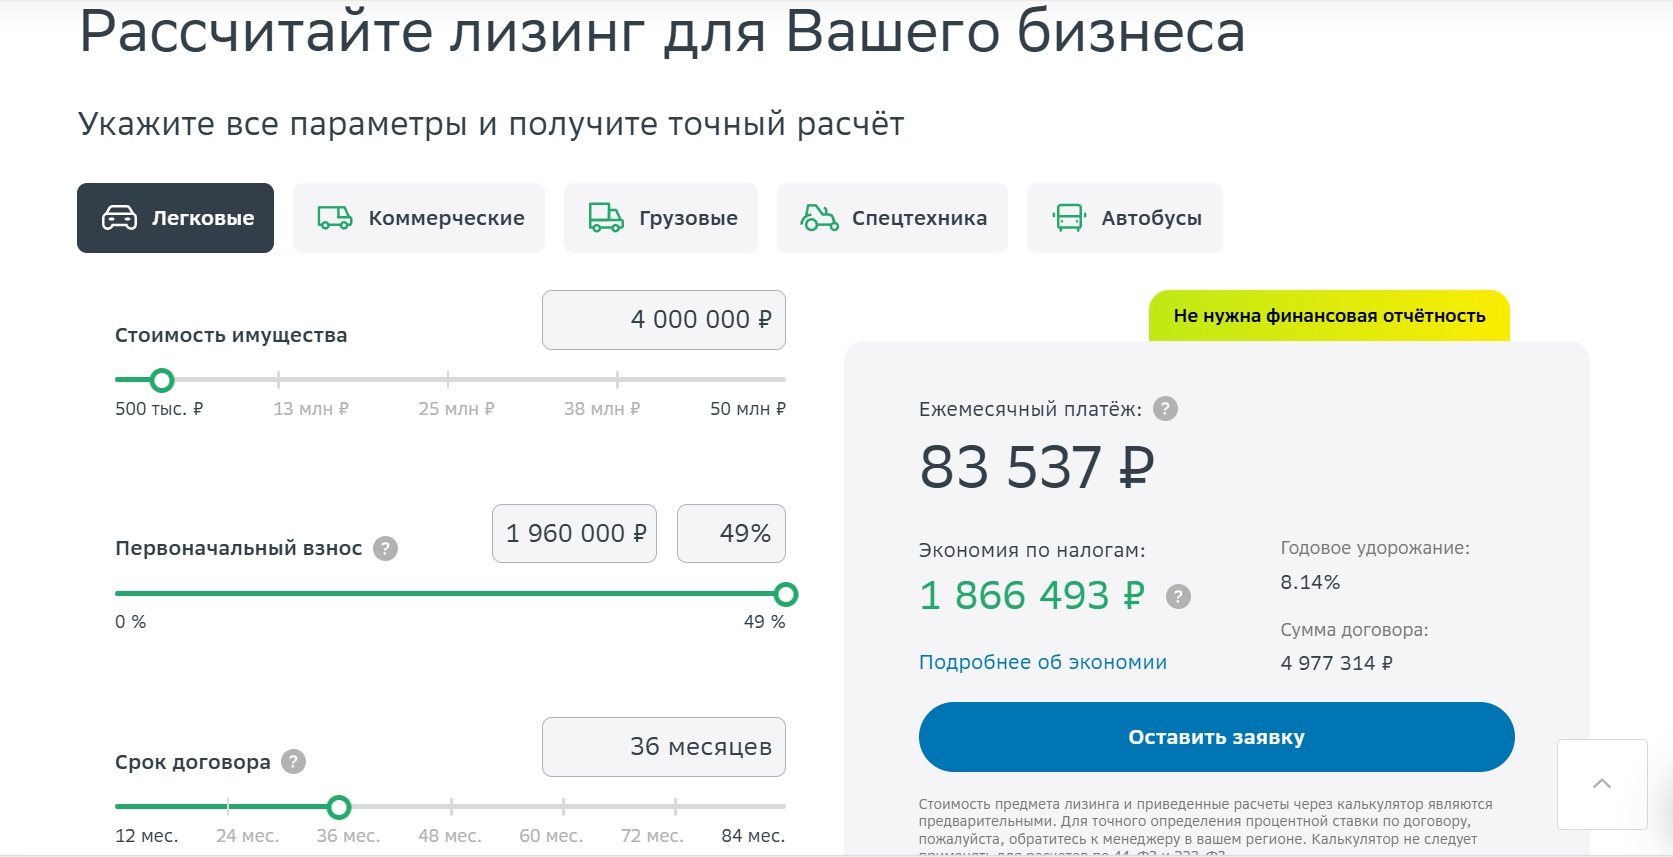
Расчёт ежемесячного платежа для примера 1
Пример 2
Аванс — 10%, срок — 36 месяцев.
Итого: годовое удорожание — 11,79%.
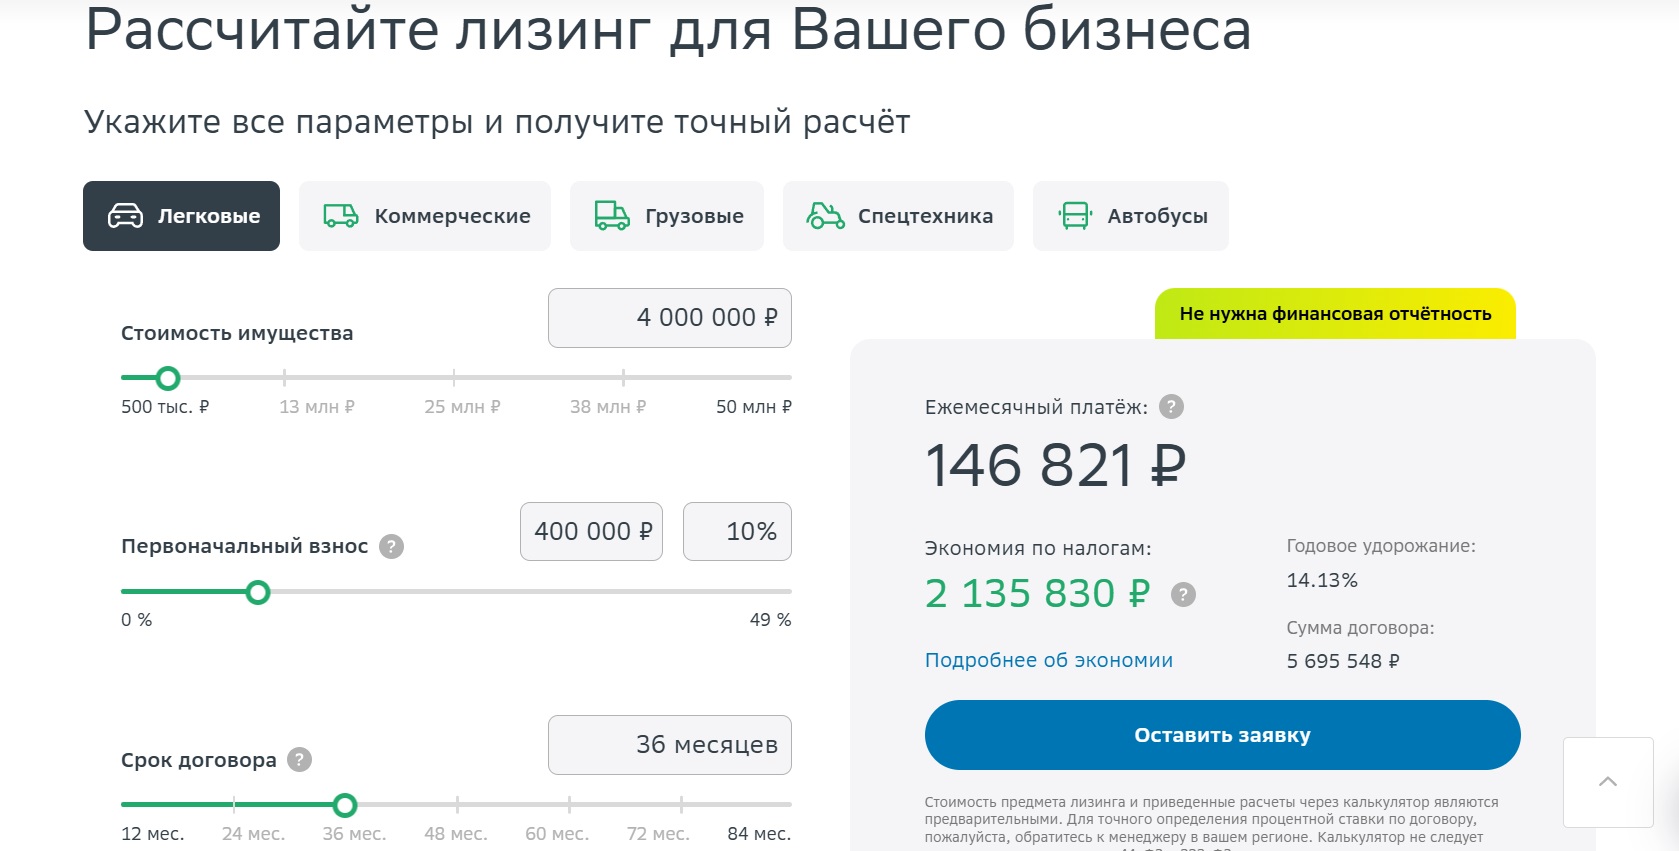
Расчёт ежемесячного платежа для примера 2
Пример 3
Аванс — 0%. Срок — 36 месяцев.
Итого: годовое удорожание — 13,15%.
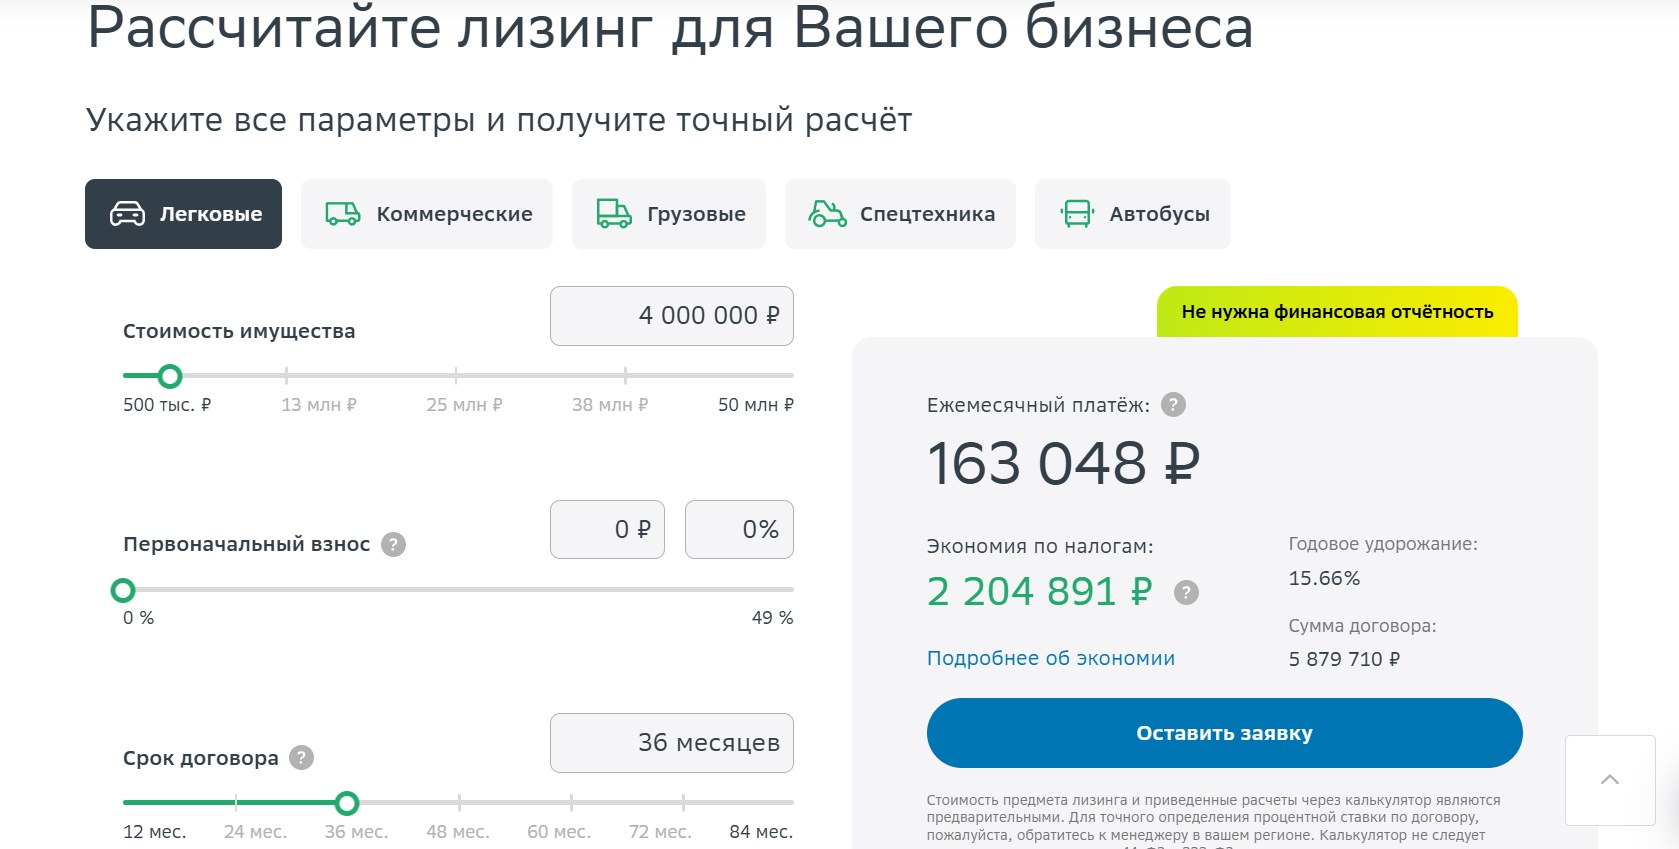
Расчёт ежемесячного платежа для примера 3
Чтобы снизить переплату, через некоторое время можно досрочно погасить долг. Например, в СберЛизинге это можно сделать спустя полгода после оформления договора.
Что такое лизинг

Лизинг (англ. leasing от англ. to lease — сдать в аренду) — это финансовая услуга, с помощью которой предприятие пользуется имуществом, зарабатывает на нем, а в итоге может получить его в собственность.
Законодательно лизинг регулируется ФЗ «О финансовой аренде (лизинге)» от 29.10.1998 N 164-ФЗ и статьями 665 и 666 ГК РФ. Эти нормативные акты обеспечивают правомерность его использования на территории РФ и защищают каждую из сторон лизинговой сделки.
В лизинговой сделке участвуют 3 стороны:
- лизингодатель — лизинговая компания, которая покупает имущество по запросу клиента, после чего сдает его в лизинг;
- лизингополучатель — клиент лизинговой компании, который получает имущество в пользование с возможностью последующего выкупа;
- продавец — поставщик имущества, которое и приобретает лизинговая компания для сдачи в лизинг.
В сделке могут быть задействованы и другие участники. Например, страховая компания, которая страхует имущество, или юридическое агентство, которое сопровождает сделку.
Принцип работы лизинга очень простой. Например, компании нужно обновить свой автопарк. Если разом приобрести автомобили, компания будет вынуждена отвлечь неподъемную сумму и получить шоковую финансовую нагрузку. Рассмотреть кредит тоже получается не всегда — предприятие уже может быть закредитовано. В таком случае от банка оно получит либо отказ, либо непривлекательные условия. Поэтому для бизнес-клиентов лизинг становится идеальным вариантом получения имущества в пользование, а в дальнейшем — и в собственность. Тогда компания обращается к лизингодателю, который под её запрос покупает необходимое имущество, после чего сдает его в аренду. Используя имущество, клиент может сразу же начать зарабатывать на нем, и в спокойном режиме выплачивать лизинговые платежи. После окончания договора лизинга это же имущество можно выкупить — как правило, за совсем небольшие деньги.
В чем экономический смысл лизинга: выгоды для каждой стороны
Бизнес-клиентам лизинг выгоден по следующим причинам:
- можно вернуть НДС — юридические лица могут возместить НДС с лизинговых платежей, тем самым значительно снизив свою налоговую нагрузку;
- можно отнести лизинговые платежи на расходы — это автоматически уменьшает налогооблагаемую базу по налогу на прибыль и тоже позволяет оптимизировать нагрузку;
- можно воспользоваться механизмом ускоренной амортизации — если имущество находится на балансе клиента, он может использовать амортизацию (списание с баланса денежных средств по мере устаревания имущества) с коэффициентом до 3-х, тем самым обеспечив себе минимальный выкупной платеж.
Продавцы сотрудничают с лизинговыми компаниями тоже за счет своих выгод:
- можно продавать лизингодателю оптом — это обеспечивает продавцам имущества постоянную реализацию имущества, ведь лизинговая компания является оптовым покупателем;
- можно работать на привлекательных условиях — поставщикам выгодно сотрудничать с лизингодателями, ведь любая совместная акция обеспечивает им и продвижение, и продажи;
- можно не заниматься сопровождением сделок — лизинговая компания почти всегда привлекает к лизинговой сделке своих специалистов и партнеров, что снимает с продавца заботы.
Лизингодателям также выгодно сдавать имущество в лизинг. И вот почему:
- можно продать имущество на вторичном рынке или сдать в повторную аренду — это защищает лизинговую компанию от потерь в том случае, если клиент будет не в состоянии оплачивать лизинговые платежи;
- можно не требовать залог и дополнительное обеспечение — в большинстве случаев лизинговое имущество остается на балансе лизинговой компании;
- можно получать имущество на лучших условиях — лизинговая компания является оптовым клиентом для поставщиков имущества или техники, поэтому имеет доступ к специальным предложениям и индивидуальным скидкам.
Какое имущество можно взять в лизинг, а какое нельзя
Согласно Федеральному Закону «О финансовой аренде (лизинге)» от 29.10.1998 N 164-ФЗ, в лизинг можно взять любые непотребляемые вещи, в том числе предприятия и другие имущественные комплексы, здания, сооружения, оборудование, транспортные средства и другое движимое и недвижимое имущество.
Иными словами, это непотребляемое имущество, которым можно пользоваться даже после его изнашивания. Такое, как:
- автотранспорт
Например, автомобиль для представительских целей, несколько машин для обновления таксопарка или спецтехнику для производства.
Преимущества и недостатки лизинга автотранспорта
| Преимущества | Недостатки |
| Можно приобрести любой автотранспорт — легковые, грузовые авто и спецтехнику | Процентная ставка при лизинге нередко выше, чем при кредите |
| Можно выбрать любой тип (новое и б/у авто в лизинг) и продавца (физическое или юридическое лицо) | Просрочки по оплате лизинговых платежей могут привести к изъятию авто лизинговой компанией |
| Минимальный пакет документов в сравнении с кредитом | До получения машины в собственность её нельзя продать, а сдать в аренду можно лишь с разрешения лизинговой компании |
| Лояльные требования к клиенту в сравнении с банковскими организациями | Проводить ТО будут специалисты лизинговой компании или компании-партнера |
| Можно выкупить автомобиль или вернуть лизингодателю после окончания срока договора | |
| Автотранспортом можно пользоваться сразу после внесения авансового платежа |
- оборудование
В лизинг можно взять офисную технику, сложное IT-оборудование или оборудование для промышленного производства. Когда компаниям нужно обновить имущество на более современное или расширить производство, они, чаще всего, делают это именно в лизинг.
Преимущества и недостатки лизинга оборудования
- недвижимость
Которую также можно выкупить или вернуть лизинговой компании. Чаще всего клиенты используют лизинг, когда им нужно арендовать крупный офис или большую производственную площадь. Учитывая, что в итоге недвижимость можно приобрести в собственность, лизинг получается выгодней коммерческой ипотеки.
Преимущества и недостатки лизинга недвижимости
| Преимущества | Недостатки |
| Лояльное отношение к разовым просрочкам платежей, ведь имущество находится на балансе лизингодателя | Процентная ставка при лизинге нередко выше, чем при ипотеке |
| Лояльные требования к клиенту в сравнении с банковскими организациями | Чаще всего клиент сам оплачивает стоимость оформления лизинговой сделки. Кроме того, она подразумевает еще одну сделку — заключение договора купли-продажи между лизинговой компанией и продавцом недвижимости |
| Можно не афишировать наличие недвижимости и экономить по налогам на имущество |
В лизинг нельзя взять:
- продукты питания;
- сырье;
- стройматериалы;
- земли, леса, водоемы и др. природные объекты;
- военную технику;
- оборудование без заводских номеров.
У этих предметов либо есть «срок годности», либо их финансовая аренда запрещена законом.
Лизинговая сделка: этапы, виды, степени риска и варианты платежей
Лизинговая сделка по структуре делится на несколько этапов. Рассмотрим на примере лизинга автомобиля:
- Выбор имущества: клиент сам определяет, какой автомобиль ему нужен — от марки до технического оснащения.
- Сбор пакета документов: на этом этапе клиент собирает необходимые документы, после чего отправляет их в лизинговую компанию вместе с заявкой на финансирование.
- Принятие решения: лизинговая компания рассматривает заявку на лизинг и изучает реальное финансовое положение клиента, после чего решает, финансировать сделку или нет.
- Заключение сделки: на этом этапе клиент и лизинговая компания заключают между собой договор лизинга.
- Внесение авансового платежа: клиент оплачивает первоначальный взнос за имущество по договору лизинга (обычно равен 0-49% от общей стоимости договора).
- Передача автомобиля в пользование: после внесения авансового платежа клиент получает лизинговый автомобиль, и может начать зарабатывать на его использовании с этого же дня. При этом он вносит лизинговые платежи по индивидуально составленному графику на протяжении всего действия договора лизинга.
- Переход права собственности: после выплаты всех обязательных платежей лизингополучатель имеет право выкупить автомобиль, внеся последний, выкупной платеж.
Лизинговые сделки традиционно делят по категории выплат и степени риска — от выбора зависит, кто будет оплачивать расходы по обслуживанию автомобиля (чаще всего они уже зашиты в лизинговые платежи) и какие гарантии предоставляет клиент (обычно имущество страхуют, и все риски распределяются между страховыми компаниями). Подробнее о видах лизинговых сделок вы можете прочитать здесь.
График лизинговых платежей, составленный индивидуально для клиента, тоже может быть разным. На практике чаще всего пользуются тремя видами графиков:
- Регрессивным — платежи уменьшаются на протяжении действия договора лизинга. Такой график позволяет снизить % по платежам и оптимизировать нагрузку.
- Аннуитетным — платежи равны, и клиент выплачивает всю сумму равными частями на протяжении действия договора лизинга. Этот график позволяет рассчитать бюджет на долгосрочный период, заложив в него ежемесячный одинаковый расход.
- Сезонным — график построен под сезонность бизнеса клиента. В доходный сезон платежи будут самыми большими, а в низкий сезон — минимальными.
Что выгоднее: лизинг или кредит?
Чтобы клиент мог разобраться, какой из этих финансовых инструментов больше ему подходит, мы написали отдельную статью, где подробно разобрали отличия лизинга от кредита. Ниже — ключевые параметры, по которым вы можете оценить плюсы и минусы этих финансовых инструментов.
| Параметры | Лизинг | Кредит |
| Клиент | Юридическое лицо и ИП | Физическое лицо, ИП, юридическое лицо |
| Право собственности на имущество | Имущество остается в собственности у лизинговой компании до выплаты всех обязательных платежей и внесения выкупного платежа | Имущество сразу переходит клиенту в собственность, но остается у банка в качестве залога |
| Порог входа | Получить одобрение заявки на финансирование просто — лизинговые компании ничем не рискуют и ориентируются лишь на фактические финансовые показатели клиента | Можно получить отказ или невыгодные условия в случае закредитованности — банки вынуждены следовать жесткой риск-политики |
| График платежей | Платить можно по индивидуально составленному графику, который подстроен под бизнес-показатели | Кредитные платежи подходят по типовому, шаблонному графику — банки не могут составлять график под каждого клиента |
| Дополнительное обеспечение | Отсутствует в большинстве случаев | Присутствует. Если речь об автокредитовании, залогом станет кредитуемый автомобиль |
| Защита имущества от претензий кредиторов | Предмет лизинга находится на балансе у лизинговой компании — это защищает его от ареста и изъятия со стороны кредиторов | Предмет лизинга находится на балансе у клиента — в случае возникновения экономических споров его могут арестовать или изъять |
| Налоги | НДС клиент может вернуть сразу после выкупа имущества. Налог на имущество снижается, если предмет лизинга находится на балансе клиента. Если же имуществом владеет лизинговая компания, клиент и вовсе не платит налог на имущество. | НДС не облагается. Налог на имущество клиент платит в любом случае, причем в полном объеме. |
| Амортизация | Можно применить механизм ускоренной амортизации с коэффициентом до 3-х, что позволит быстрее списать стоимость имущества | Применяется обычный порядок расчета амортизации |
Лизинг и аренда: в чем разница?
Лизинг очень похож на аренду — клиент лизинговой компании, по сути, арендует имущество на протяжении всего срока договора. В обоих случаях есть владелец имущества, который готов его сдать на определенных условиях. Но между лизингом и арендой есть разница, причем весьма существенная. Ниже — ключевые параметры, по которым вы можете выбрать подходящий способ пользования имуществом и понять отличия.
| Параметры | Лизинг | Аренда |
| Правовая основа | Федеральный закон «О финансовой аренде (лизинге)» | Гражданский кодекс РФ, ст.34. Федеральные законы об отдельных видах аренды. |
| Срок договора | Длительные сроки, которые, чаще всего, равны или близки к сроку полной амортизации имущества | Короткие сроки, которые можно продлить |
| Имущество | Нерасходуемое имущество, которое не имеет срока годности и не является природным объектом | Нерасходуемое имущество, которое не имеет срока годности и не ограничено в обороте |
| Возможность получения имущества в собственность | Есть | Нет |
| Право выбора имущества | Клиент сам выбирает имущество, которое хочет получить в лизинг | Клиент выбирает имущество из того, что ему предложит арендодатель |
| Пакет документов | Нужны документы, которые подтверждают существование бизнеса и платежеспособность | Подтверждать платежеспособность не нужно |
| Участники сделки | Лизинговая компания, клиент и продавец имущества. В сделке также могут участвовать страховые компании, юридические агентства и пр. | Арендодатель и арендатор |
| Ответственность за соответствие имущества заявленным требованиям | Несет арендодатель | Несет лизинговая компания, если сама предлагает имущество в лизинг и ищет продавца |
| Ответственность за утрату/порчу имущества | Несет арендодатель | Несет клиент |
| Субъект страхования имущества | Арендодатель | Чаще всего, клиент |
Лизинг и налоги: какие бывают и что можно потребовать к возврату
Лизинговая сделка подразумевает вхождение 4 типов налога:
1. Налог на прибыль
Согласно ст. 264 п.1 НК РФ, для клиента лизинговые платежи относятся к прочим расходам. Это значит, что размер налога зависит от размера платежа — чем он выше, тем меньше приходится платить налога на прибыль.
Договор лизинга предлагает два варианта:
- имущество находится на балансе лизинговой компании
В этом случае клиент включает в расходы всю сумму лизингового платежа. Это выгодно, т.к. платежи учитываются в полном объеме, а налог на прибыль уменьшается.
Пример: допустим, лизинговый договор заключен на 12 месяцев, а общая сумма лизинговых платежей равна 500 000 рублей. Ежемесячная сумма, которую клиент включает в список затрат, составит: 500 000 / 12 месяцев = 41 666 рублей.
- имущество находится на балансе клиента
Тогда его включают в определенную амортизационную группу по стоимости расходов лизинговой компании на покупку имущества и его обслуживание после сделки. Начисляют амортизацию в зависимости от группы, а её коэффициент может достигать 3-х. Это значит, что имущество будет самортизировано в 3 раза быстрее обычного. В этом случае клиент включает в состав затрат лизинговый платеж, вычтя из него сумму амортизации предмета лизинг
Пример: возьмем те же вводные — лизинговый договор на 12 месяцев, лизинговые платежи суммой в 500 000 рублей и ежемесячный платеж в 41 666 рублей. Допустим, имущество купили за 300 000 рублей, и оно относится к 5-й группе амортизации с минимальным сроком использования в 85 месяцев. Тогда ежемесячная сумма затрат составит: 300 000 / 85 месяцев * коэф.3 = 10 588 рублей.
2. НДС
Согласно ст. 172 и 172 НК РФ, клиент может получить от государства возмещение НДС в этих случаях:
- клиент взял в лизинг имущество для деятельности, которая облагается НДС;
- лизинговая компания может подтвердить, что предоставила клиенту имущество (есть копии договоров и прочие документы);
- клиент может подтвердить, что отразил лизинговую операцию в бухучете компании;
- у клиента есть счет-фактура на лизинговый платеж, которую ему предоставила лизинговая компания.
3. Налог на имущество
Клиент не платит этот налог, если имущество находится в собственности у лизинговой компании. Если же оно оформляется на баланс клиента, налог можно сократить за счет применения механизма ускоренной амортизации. Также налог не начисляется на движимое имущество в период действия договора лизинга, и неважно, на чьем балансе оно находится.
4. Транспортный налог
Его платит сторона, которая регистрировала лизинговый автомобиль в ГИБДД или Гостехнадзоре, и неважно, на чьем балансе находится это авто в период действия договора.

ТОП часто задаваемых вопросов про лизинг
1. Можно ли закрыть лизинговую сделку раньше срока?
Большинство лизингодателей предусматривают эту возможность и вписывают в договор лизинга. Но для клиента это может быть невыгодно — при досрочной оплате остаточной стоимости сумма выкупа будет выше, а возможностей снизить налоговую нагрузку — меньше. Быстрый выкуп привлекает внимание налоговых органов — например, в ФНС договор лизинга и вовсе могут аннулировать, признав его договором товарного кредита. Это автоматически лишает клиента налоговых вычетов.
2. Когда лизинговое имущество нужно регистрировать в госорганах?
Регистрировать имущество и права на него нужно, если это:
- транспорт;
- оборудование повышенной опасности.
В этом случае имущество регистрируют либо на лизинговую компанию, либо на клиента (по договоренности между ними). Если договор лизинга будет расторгнут из-за просрочки и неуплаты лизинговых платежей, регистрационные органы аннулируют запись о пользователе имущества.
3. Может ли государственная организация брать имущество в лизинг?
И государственные, и муниципальные учреждения могут брать имущество в лизинг и выступать в качестве лизингополучателя. Для них ст. 9.1 закона о лизинге предусмотрено несколько особенностей:
- лизинговая компания сама выбирает продавца имущества и несет ответственность за его поставку;
- все расчеты между клиентом и лизинговой компанией осуществляются в денежной форме, исключая бартер;
- залогом может быть только лизинговое имущество.
4. Правомерно ли, если лизингодатель задерживает поставку имущества, ссылаясь на проблемы у продавца? При этом отказываясь компенсировать потерянное время, мотивируя это тем, что поставщика нашли мы сами.
По закону, если поставщик не выполняет обязательства, ответственность возлагается на сторону, которая его выбирала. То же касается и несоответствия имущества задачам проекта. Обычно поставщика выбирает лизингополучатель — это значит, что все расходы и неустойки возлагаются на клиента. Если же продавца искал лизингодатель, оплачивать расходы будет он сам.
5. Что такое сублизинг?
Сублизинг — это передача права пользования имуществом, которое получено в лизинг, третьему лицу. Например, клиент взял оборудование под проект и досрочно выполнил его. Закрывать договор раньше времени он не хочет, т.к. понесет убытки в отношении возврата налогов. Тогда он сдает оборудование в сублизинг и сам становится лизингодателем. Все, что нужно — разрешение на такую сделку от лизинговой компании. Кроме того, новый лизингополучатель будет иметь те же налоговые преференции. При нарушении основного договора лизинга договор сублизинга автоматически аннулируется.
6. Что такое фиктивный лизинг?
Фиктивный лизинг — это прикрытие договором лизинга других сделок. Чаще всего, сделки купли-продажи в рассрочку. Такая схема практикуется, чтобы получить налоговые льготы и государственные субсидии.
Выводы
Лизинг — это удобный финансовый инструмент, с помощью которого можно обновить основные средства или расширить производство, не отвлекая крупной суммы из оборота. Клиент лизинговой компании избегает долгих ожиданий одобрения заявки, залогов и вложения собственных средств в крупных размерах.
Кроме того, государство активно стимулирует отрасль и предусматривает льготы и налоговые преимущества для клиентов лизинговых компаний. Например, можно вернуть НДС и снизить свою налоговую нагрузку, чего не предусматривает кредит.
Лизинг не всегда может заменить кредит, хотя для бизнес-клиентов он по-прежнему остается наиболее выгодным вариантом. Поэтому мы рекомендуем выбрать финансовый инструмент, который подходит под ваши индивидуальные задачи.