Отражение результатов инвентаризации в бухгалтерском учете
Согласно п. 6 ПБУ 4/99 (утверждено приказом Минфина РФ от 06.07.1999 № 43н) бухотчетность должна давать полное и достоверное представление о финансовом состоянии компании. Для соблюдения данного требования в бухучете используется такой метод контроля — инвентаризация.
Инвентаризация — процедура сопоставления фактического наличия ценностей фирмы и ее обязательств с данными бухучета. Также в ходе инвентаризации дается оценка состояния активов компании.
Порядок проведения инвентаризации строго регламентирован следующими нормативными актами:
- Методическими указаниями по инвентаризации имущества и финобязательств (приказ Минфина РФ от 13.06.1995 № 49);
- Положением по ведению бухучета и отчетности в РФ (приказ Минфина РФ от 29.07.1998 № 34н);
- законом «О бухучете» от 06.12.2011 № 402-ФЗ.
С 1 апреля 2025 года обязательным к применению будет ФСБУ 28/2023 «Инвентаризация». Новый стандарт можно применять раньше этой даты. Подробнее о новых правилах читайте здесь.
Компания должна проводить инвентаризацию по собственному, взятому в аренду или на ответственное хранение имуществу, а также по ценностям, полученным для переработки.
Фирма, согласно п. 27 Положения по ведению бухучета, обязана провести инвентаризацию в следующих случаях:
-
— за исключением имущества, которое уже было проверено после 1 октября текущего отчетного года;
- при смене матответственных лиц;
- при обнаружении хищений, злоупотреблений и испорченного имущества;
- при передаче активов на продажу, в аренду или для выкупа;
- при преобразовании компании, а также при ее ликвидации — до формирования ликвидационного баланса;
- при наступлении чрезвычайных ситуаций.
Если матответственность коллективная, то инвентаризация проводится при смене руководителя коллектива, выбытии из коллектива более 50% участников или по требованию одного или нескольких членов коллектива.
Итак, по общему правилу инвентаризация активов и обязательств фирмы проводится как минимум 1 раз в год. Исключения: ОС разрешено проверять 1 раз в 3 года, библиотечные фонды — 1 раз в 5 лет, а в районах Крайнего Севера (и приравненных к ним территориях) инвентаризацию ценностей на 10-м и 41-м счетах можно проводить в период наименьших остатков.
Пошаговую инструкцию проведения инвентаризации вы найдете в «КонсультантПлюс». Получите пробный доступ к системе бесплатно и переходите в Путеводитель по бухгалтерской отчетности.
Документальное оформление в бухучете инвентаризации
Для проведения инвентаризации руководитель компании формирует инвентаризационную комиссию, состав которой утверждает в приказе по форме ИНВ-22.
Каждую инвентаризацию заносят в журнал по форме ИНВ-23.
До начала процедуры проверки матответственные лица письменно подтверждают, что все учетные документы переданы инвентаризационной комиссии.
Для каждого типа ценностей и обязательств существуют отдельные бланки инвентаризационных описей:
-
— для ОС; — для ТМЦ; — для отгруженных товаров; — для товаров и материалов в пути; — для наличных денежных средств; — для ценных бумаг и БСО; — для проверки расчетов с контрагентами.
Какими документами оформить недостачи, выявленные при инвентаризации, подробно разъяснили эксперты КонсультантПлюс. Если у вас нет доступа к системе К+, получите пробный демо-доступ беспллатгно.
В описях фиксируются сведения о проверяемом имуществе: наименование, количество, состояние, инвентарные номера и т. д. Данные в описи заносят вручную или с использованием вычислительной техники. Помарки не допускаются.
Если при проверке выявлены излишки в данных бухучета от реального наличия имущества, комиссия заводит сличительные ведомости по бланку:
-
— для ОС; — для ТМЦ.
Такие ведомости составляются в двух экземплярах: для бухгалтерии и матответственного лица, которое должно письменно пояснить причину расхождений.
Расхождения могут быть следующих видов:
- Излишки — зачисляются на сч. 91 в корреспонденции со счетом учета имущества по рыночным ценам (п. 29 Методических указаний по бухучету МПЗ, утверждены приказом Минфина РФ от 28.12.2001 № 119н).
- Недостача — может быть в рамках естественной убыли — тогда ее относят на счета затрат. Сверхнормативная убыль списывается за счет виновных лиц. Если таковые отсутствуют или суд отказал во взыскании убытков, то недостача списывается на издержки производства (абз. 5 п. 5.1 Методических указаний по инвентаризации имущества и финансовых обязательств).
Внимание! Использовать нормы естественной убыли можно, только если они утверждены законодательными актами соответствующих госорганов. Списать недостачу или порчу ценностей сверх норм бухгалтер должен на основании решения суда (при отсутствии виновных или отказе на взыскивание с виновного лица) или заключения о порче имущества, выданного специализированной организацией (п. 5.2 Методических указаний по инвентаризации имущества и финансовых обязательств).

Во время инвентаризации может быть обнаружена пересортица. Тогда излишки и недостачи засчитываются между собой, а матответственные лица предоставляют комиссии письменные объяснения. Зачет может быть проведен только за один и тот же проверяемый период у одного и того же матответственного лица по одним и тем же ценностям (п. 5.3 Методических указаний по инвентаризации имущества и финансовых обязательств). Если же излишков не хватает для покрытия недостач, то порядок действий аналогичен таковому при обнаружении недостачи.
Важно! В налоговом учете зачет по пересортице делать нельзя (письмо Минфина от 23.05.2016 № 03-03-06/1/29309).
Итоги всех инвентаризаций фиксируются в ведомости результатов по форме ИНВ-26.
Бухгалтерский учет результатов инвентаризации: проводки
Отражение результатов инвентаризации в бухгалтерском учете происходит в месяце, в котором закончилась инвентаризация. Результаты инвентаризации за год указываются в годовом бухотчете (п. 5.5 Методических указаний по инвентаризации имущества и финансовых обязательств).
Если во время проверки выявлены излишки, то бухгалтер сформирует проводку:
- Дт 08, 10, 41, 43, 50 Кт 91 — оприходованы ценности, обнаруженные при инвентаризации.
Если же обнаружена недостача, то сначала следует сделать проводку по дебету сч. 94 в корреспонденции со счетом недостающих ценностей. Если это естественная убыль, то далее следует проводка:
- Дт 20, 23, 44 Кт 94 — списана стоимость ТМЦ в пределах норм естественной убыли.
Если же размер недостачи больше норм естественной убыли либо для объекта такие нормы не установлены, а виновник недостачи работает в компании, то бухгалтер делает в бухучете запись:
- Дт 73 Кт 94 — недостача отнесена на матответственное лицо.
Убыток можно удерживать из зарплаты сотрудника — но не более 20% зарплаты за месяц (ст. 138 ТК РФ):
- Дт 70 Кт 73 — недостача удержана из зарплаты материального лица.
Виновное лицо может самостоятельно внести деньги в кассу компании для погашения долга:
- Дт 50 Кт 73 — материальное лицо внесло деньги в кассу для погашения долга.
Если же виновник недостачи не обнаружен либо суд не разрешил компании взыскивать с него деньги, делается запись:
- Дт 91-2 Кт 94 — списан убыток от недостачи в связи с отсутствием виновного лица или отказе от взыскания.
Подробную инструкцию отображения результатов ревизии в бухгалтерском и налоговом учете подготовили эксперты «КонсультантПлюс». Если у вас нет доступа к системе К+, получите пробный демодоступ бесплатно.
Итоги
Отражение результатов инвентаризации в бухгалтерском учете происходит по строго регламентированному алгоритму в специальных ведомостях, описях и журналах. Излишки приходуются как прочий доход компании, а недостачи списываются за счет виновных лиц, а если их нет — отражаются в учете как прочие расходы.
Недостача ТМЦ. Виновное лицо не обнаружено в 1С
Списание недостачи товаров в результате инвентаризации
Нормативное регулирование
На дату завершения инвентаризации организация обязана отразить в учете недостачу товаров на сумму ущерба по фактической себестоимости:
- Дт 94 Кт 41 — отражена недостача товаров.
Потери от недостачи можно учесть в материальных расходах по налогу на прибыль в пределах норм естественной убыли (п. 7 ст. 254 НК РФ). Нормы утверждены Постановлением от 12.11.2002 N 814. Нормы применяются только, если они установлены для конкретного товара определенной отрасли.
В бухгалтерском учете (БУ) потери в пределах норм естественной убыли списывают на счета учета затрат на производство или на расходы на продажу:
- Дт 20 (23, 25, 26, 44) Кт 94 — списаны потери в пределах норм естественной убыли.
Если нормы отсутствуют, то вся недостача является сверхнормативной и подлежит отнесению на виновное лицо в полном объеме.
В БУ сумму недостачи списывают на финансовые результаты организации, если виновное лицо не обнаружено (п. 30 Приказ Минфина РФ от 28.12.2001 N 119н):
- Дт 91.02 Кт 94 — списана недостача сверх норм естественной убыли.
В налоговом учете (НУ) расходы в виде недостачи товаров (в случае отсутствия виновных лиц) учитываются в качестве внереализационных расходов, приравниваемых к убыткам (пп. 5 п. 2 ст. 265 НК РФ).
- о приостановлении предварительного следствия;
- о прекращении уголовного дела.
Восстановление НДС
Нужно ли восстанавливать НДС при списании недостачи в результате инвентаризации?
Этот вопрос долгое время вызывал споры. Несмотря на то, что списание ТМЦ в результате недостачи при инвентаризации не поименовано в составе случаев, по которым НК РФ требует восстановить НДС (п. 3 ст. 170 НК РФ), налоговики неоднократно заявляли о необходимости восстановления налога (Письмо Минфина РФ от 19.05.2010 N 03-07-11/186, от 21.01.2016 N 03-03-06/1/1997).
Однако в 2018 году вышла целая серия писем контролеров, в которой они придерживаются противоположной позиции. Поэтому сегодня можно говорить, что мнение ФНС уверенно разворачивается в сторону налогоплательщиков.
При этом однозначно говорить о том, что налогового риска при не восстановлении НДС не существует, пока рано. В то же время, в случае предъявления претензий со стороны налоговых органов шансы у вас на победу в суде очень велики.
Если же вы решите восстановить НДС, советуем изучить подробнее Восстановление НДС при списании ТМЦ
Учет в 1С
- фактическая себестоимость полностью испорченных или недостающих ТМЦ.
На основании сличительной ведомости бухгалтер отражает недостачу, т.е. списывает товары в учете на дату окончания проведения инвентаризации.
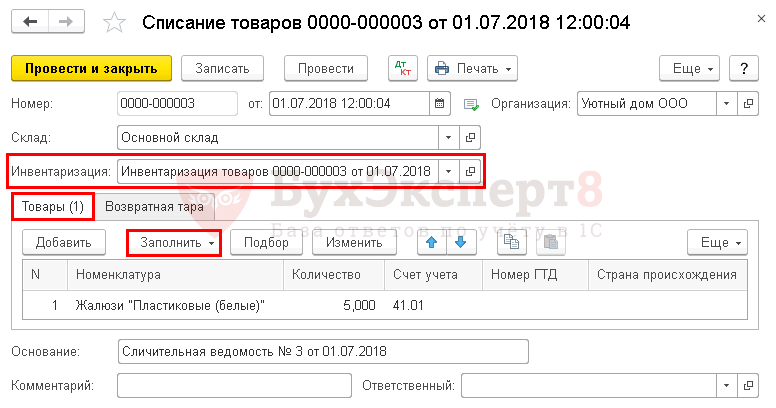
На основании документа Инвентаризация товаров необходимо создать документ Списание товаров .
- от — дата окончания проведения инвентаризации;
- Склад — место хранения товаров, где была обнаружена недостача;
- Инвентаризация — документ Инвентаризация товаров , на основании которого выявлена недостача.
Вкладка Товары заполнится автоматически. Данные будут перенесены из документа Инвентаризация товаров по кнопке Заполнить :
- Номенклатура — Жалюзи «Пластиковые (белые)», из справочника Номенклатура указываются ТМЦ, которые подлежат списанию;
- Количество — 5, количество ТМЦ, подлежащих списанию;
- Счет учета — 41.01 «Товары на складах», заполняется автоматически при указании ТМЦ, на основании регистра Счета учета номенклатуры .
Проводки по документу
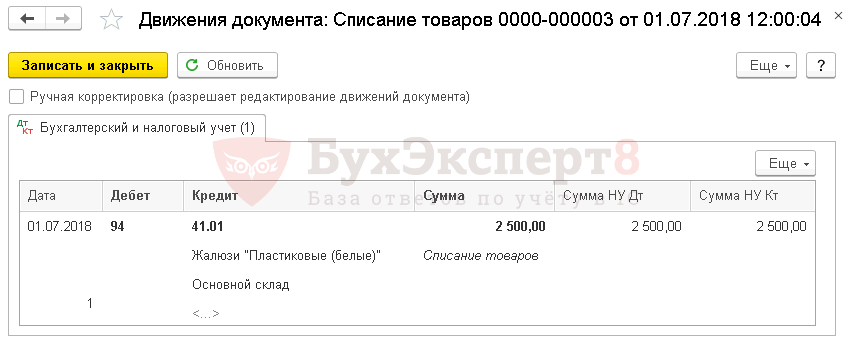
Документ формирует проводку:
- Дт 94 Кт 41.01 — списание недостачи товаров по фактической (балансовой) стоимости.
Документальное оформление
Организация должна утвердить формы первичных документов, в т.ч. документа по списанию товаров. В 1С используется Акт о списании товаров по форме ТОРГ-16.
Бланк можно распечатать по кнопке Печать – Акт о списании товаров (ТОРГ-16) документа Списание товаров . PDF
Отражение недостачи в составе расходов
- БУ — в составе прочих расходов (п. 30 Методических указаний по бухгалтерскому учету МПЗ, утв. Приказом Минфина РФ от 28.12.2001 N 119н);
- НУ — в составе внереализационных расходов, приравниваемых к убыткам(пп. 5 п. 2 ст. 265 НК РФ).
Для отражения недостачи товаров в составе расходов создайте документ Операция, введенная вручную вид операции Операция через раздел Операции — Бухгалтерский учет — Операции, введенные вручную .
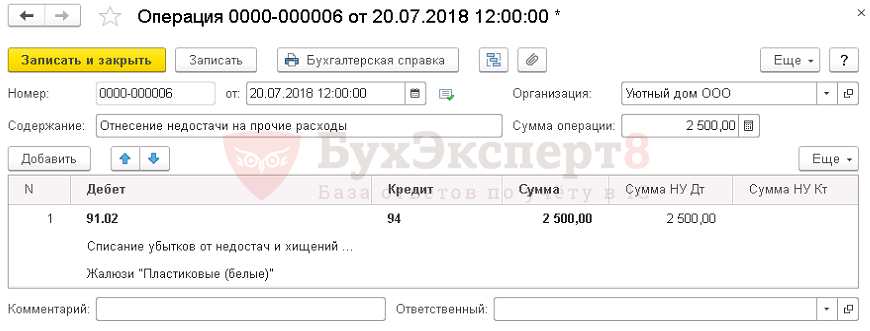
В поле от указывается дата постановления, которое подтверждает факт отсутствия виновных лиц.
- Дебет — 91.02 «Прочие расходы»;
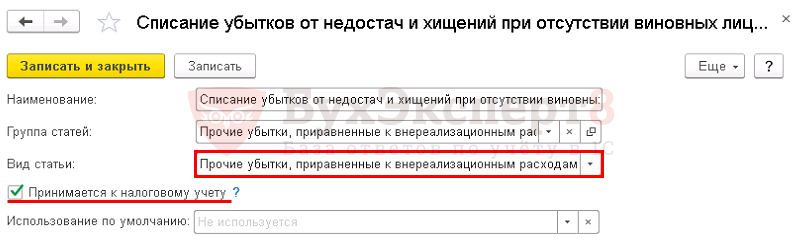
- субконто — Списание убытков от недостач и хищений при отсутствии виновных лиц, статья прочих расходов, заполняется из справочника Прочие доходы и расходы, Вид статьи — Прочие убытки, приравненные к внереализационным расходам;
- Кредит — 94 «Недостачи и потери от порчи ценностей».
Декларация по налогу на прибыль
- Лист 02 Приложение N 2 стр. 300 «Убытки, приравниваемые к внереализационным расходам».
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
В данной статье рассматривается порядок заполнения полей и табличных частей.Результатом инвентаризации могут быть как недостачи, так и излишки ТМЦ.При проведении инвентаризации может быть выявлена недостача товарно-материальных ценностей. В.Пересортица в 1С 8.3 часто обнаруживается при инвентаризации не только.
(6 оценок, среднее: 4,67 из 5)
Списание недостачи при инвентаризации
Инвентаризация, как один из инструментов контроля состояния материальных ценностей в организации, позволяет сразу выявить их недостачу. Недостача заключается в меньшем наличии материальных ценностей, чем зафиксировано в документах и учетных регистрах на определенную дату. Причин может быть несколько, и методика списания недостающих ценностей в бухгалтерском учете зависит от них. За сохранность материалов, товаров и объектов материально ответственны заключившие соответствующий договор работники, однако далеко не всегда при обнаружении недостачи они несут реальную материальную ответственность.
Как выявляется недостача
Проведение инвентаризации регулируется приказом Минфина №49 от 13/06/95 г. Изначально при проведении инвентаризации ее результаты оформляются инвентаризационными описями.
Вопрос: Как по итогам инвентаризации удержать недостачу из заработной платы работника и отразить эту операцию в бухгалтерском учете?
Посмотреть ответПри обнаружении недостачи составляют следующие документы:
- сличительную ведомость;
- акт о расхождениях;
- протокол инвентаризационной комиссии;
- объяснительные с материально ответственных лиц.
На заметку! Сличительные ведомости и акты имеют унифицированные формы: ИНВ-18, ИНВ-19, ТОРГ-2, однако в организации могут применяться и самостоятельно разработанные формы, закрепленные в ЛНА (ФЗ №402 от 6/12/11 г., ст. 9-4).
Причины недостачи могут быть следующие:
- в пределах норм убыли;
- некомпетентность ответственных лиц, неправильное ведение первичного учета ценностей;
- хищения, стихийные бедствия, иные форс-мажорные обстоятельства.
Вопрос: Как отразить в учете организации зачет недостачи материалов излишками по пересортице, выявленными при инвентаризации?
Посмотреть ответПротоколом фиксируется одна из причин, и далее бухгалтер отражает недостачу проводками, руководствуясь этим документом.
ВАЖНО! Образец приказа о списании недостачи по итогам инвентаризации при отсутствии виновных лиц от КонсультантПлюс доступен по ссылке
Некомпетентное заполнение документов, небрежное хранение ТМЦ тоже могут привести к недостаче. В этом случае необходимо дать время ответственному лицу и возможность навести порядок в документах, пересчитать ценности и сличить их с учетными данными для обнаружения ошибки.
Если и после указанных действий недостающие ценности не найдены, материальные потери организации относят на виновное лицо. Им является работник, подписавший договор о материальной ответственности и нарушивший своими действиями его условия (кладовщик, продавец, кассир).
В случае обнаружения факта хищения материалы инвентаризации, как правило, направляются в суд и списание происходит в зависимости от его решения: на виновное лицо либо на издержки фирмы, если это лицо не установлено судом.
Нормы естественной убыли
Правильное применение норм естественной убыли при выявлении недостачи играет важную роль, поскольку в конечном итоге влияет на решение вопроса об источнике погашения недостачи: из средств виновных лиц или за счет организации.
Приказ №95 Минэкономразвития от 31/03/03 г. устанавливает общие правила определения таких норм. Он характеризует естественную убыль как естественную потерю массы ТМЦ при сохранении их потребительских свойств. Такая потеря должна происходить в рамках нормативов, закрепленных документально. Иными словами, это допустимая величина потерь при перевозке и хранении ценностей.
Не относят к убыли естественного характера потери от брака, технологические, образовавшиеся в ходе хранения (транспортировки) в условиях нарушений правил.
В ст. 254 п. 7-2 НК РФ, которой руководствуются в целях БУ и НУ одновременно, написано, что порядок определения норм устанавливается на уровне правительства (пост. №814 от 12/11/02 г.).
В постановлении идет речь об ответственности различных министерств и ведомств за разработку конкретных нормативов. Таких документов достаточно много, и члены инвентаризационной комиссии должны быть с ними ознакомлены: в зависимости от вида деятельности фирмы, контролируемых ценностей и прочих нюансов.Так, нормы потерь при перевозке алкоголя регулируются Постановлением Госснаба СССР от 18/12/87 г. №153, кондитерских товаров при хранении — приказом Минпромторга от 01/03/13 г. №252, комбикормов — приказами Минсельхоза от 06/04/07 г. №198 (хранение), Минсельхоза №569, Минтранса №164 от 19/11/07 г. (перевозка) и т.д.
Виновные лица
Намереваясь привлечь к ответственности виновных за недостачу работников, следует помнить:
- о наличии договора материальной ответственности;
- о характере ответственности, прописанной в документе (полная, частичная).
Если договор с сотрудником не заключался, его привлечь к ответственности будет проблематично. Также, если в документе прописана ответственность лишь частично, взыскать полную сумму недостачи нельзя.
Кроме договора, сотруднику может выдаваться разовый документ, свидетельствующий о его материальной ответственности (например, доверенность на получение ТМЦ, накладная). Об этих особенностях говорится в ТК РФ, ст. 243-244.
Ситуация в связи с недостачей не подпадает под случаи, описанные в ст. 243 ТК РФ: работника можно наказать только в объеме среднего заработка за месяц (там же, ст. 241, письмо №1746-6-1 от 19/10/06 г. Роструда).
Судебное разбирательство возможно, если работник не согласен добровольно погасить недостачу либо уже уволился и нет возможности взыскать ее с заработка. Через суд решается вопрос взыскания и в случае, когда должность работника вообще не предполагает заключения договора материальной ответственности. Руководитель всегда несет материальную ответственность полностью, вне зависимости от факта заключения с ним договора (ст. 277 ТК РФ).
Проводки
Счет, напрямую поименованный как имеющий отношение к недостачам, – «Недостачи и потери от порчи ценностей» (94), но используется он не всегда.
При плановой инвентаризации, если имеет место недостача, делают запись Дт 94 Кт счетов ценностей; при форс-мажорных обстоятельствах (пожарах, бедствиях природного характера) ее относят на прибыли и убытки: Дт 99 Кт счетов ценностей.
Если недостача выявлена при подсчете товаров от контрагентов, также используют схему
Дт 94 Кт счетов ценностей (в пределах объемов, зафиксированных договором). Выявленные при подсчете объемы недостачи, более крупные, нежели предусматривает договор, могут вызвать претензии. Тогда используют запись Дт 76 Кт счетов ценностей.По счету 76 открывают субсчет «Расчеты по претензиям». Недостачу фиксируют в зависимости от вида ТМЦ: Дт 94 Кт 01, 10, 41, 50. Обнаруженную недостачу ОС фиксируют по Кт 01 по остаточной стоимости, амортизацию списывают отдельно: Дт 02 Кт 01.
Недостачу в пределах норм естественной убыли материально ответственные лица возмещать не обязаны. Она увеличивает себестоимость продукции: Дт 20, 23, 44 и др. Кт 94.
Недостача сверх норм убыли погашается из средств виновных работников: Дт 73/2 Кт 94. Если виновник не найден или имеется судебное решение в пользу материально ответственного лица о его невиновности, сверхнормативная недостача относится в счет прочих расходов фирмы:
Дт 91/2 Кт 94.Недостача при инвентаризации: документальное оформление, что делать работодателю
На предприятии часто случается, что при очередной инвентаризационной проверке отсутствуют вещи, которые значатся в документации. При каждом несовпадении начинают суетиться все — и материально-обязанные, ответственные люди, и руководство, и даже подчиненные, с которых зачастую спрашивают. В статье мы расскажем про недостачу товара и материальных ценностей (ТМЦ) на складе при инвентаризации, а также опишем, как сделать документальное оформление проводки.

Основания для проведения описи имущества
Бытует ошибочное мнение, что ведение реестра и переписи — это прерогатива торговых точек, предприятий и заводов, которые по совместительству занимаются сбытом. На самом деле все организации, даже муниципальные или благотворительные, а также частные ИП, должны регулярно проверять весь инвентарь на наличие.
Перерасчету подлежат все материальные ценности, к которым можно отнести мебель и бытовую технику, документы и даже канцелярию. В зависимости от того, подготовлена ли была организация, ревизия может быть плановой (по расписанию, раз в месяц) и внеплановой. Чтобы составить план, распишите график, согласно которому ответственные лица производят перерасчет.
Причины, которые могут повлиять на проведение внеплановой инвентаризационной сверки:
- любое стихийное бедствие — пожар, наводнение, разрушение, а также возгорание или затопление по вине трудящихся;
- продажа фирмы или вступление в долю, появление нового соучредителя — любые изменения на уровне руководства могут привести к потребности узнать точный баланс;
- кража, подозрение на хищение, судебное или следственное разбирательство.
Таким образом, проверка может быть инициирована по разным поводам. Но обязательным остается одно — для процедуры должен выписываться приказ с уточнением даты и ответственных лиц.
Что такое недостача при инвентаризации
Бухгалтерский отдел любой компании обычно боится этого термина, потому что при выявлении нехватки намного труднее свести концы бухучета, чем при излишках. Но обнаружение недостатка продукции или материальных средств практически всегда происходит во время описи имущества.
Нехватка ТМЦ — это отсутствие нужного количества денег, товаров или мебели, предметов, принадлежащих организации и зафиксированных в реестре. Чтобы проводить проверку, сперва все должно быть поставлено на баланс — перечислено в бухгалтерских документах. Только после этих процедур можно проводить инвентаризацию и сверять показатели.
Еще одна особенность при данном процессе — указание ценности предмета. Если в отделе пропал компьютер, то сотрудники, несущие материальную ответственность, будут компенсировать издержки на его приобретение. Поэтому в бухучете при проведении описи всегда учитывается стоимость.
В аптечном пункте тоже есть свои правила. Несмотря на то что лекарства закупаются по себестоимости, с провизора или иного ответственного за недостачу в аптеке при инвентаризации человека может быть удержана полная розничная стоимость. Такая же ситуация с магазинами. Это объясняется тем, что нехватка считается убытком — владелец теряет не только закупочную стоимость, но и те деньги, которые он получил бы при продаже.
К недостаче относится испорченный продукт, сломанные вещи, битая посуда. Обычно данная категория отображается в бухучете и проводится как списанная на издержки. Иногда все же требуется компенсация, например, с официантов за разбитые бокалы, так как они являются ответственными за нее. Однако, если испорченный товар все же реализовали, но по сниженной цене, к недостаче относится разница между полным и итоговым чеком.

Причины возникновения нехватки
Руководителю нельзя негативно и с непониманием относиться к инвентаризации, потому что часто в минусы уходят не из-за плохого исполнения обязанностей, а по причинам, которые совершенно не связаны с самими сотрудниками. Их следует учитывать. Почему не сходится баланс:
- Кража. Доказать ее часто бывает достаточно сложно, особенно если нет камер видеонаблюдения.
- Чрезвычайные ситуации — пожары, наводнения, испорченные инженерные системы (на сутки отключилось электричество, испортилось множество продуктов в холодильниках).
- Издержки на брак, а также на порчу товара. За примерку одежды денег не берут, но во время надевания ее можно испачкать, порвать. Приходится ее списывать.
- Ошибка при продаже. Иногда товары, особенно продукты без штрихкода, путают местами.
- Человек, который несет ответственность за недостачу при инвентаризации, может ошибиться в подсчетах и написать не те данные.
Так как все перечисленные причины оформляются в разном порядке, сперва следует провести анализ — из-за чего образовалась нехватка. Обычно все ответственные лица пишут объяснительные на каждый случай.
Порядок оформления дефицита
Сперва необходимо собрать все документы, подтверждающие операции, в том числе акт проведенной инвентаризации и товарные чеки. На основании этого составляется и подписывается распоряжение на списание.
В обратном случае, если издержки оказались слишком большими или произошла порча крупной партии товара — проводят служебное расследование на предмет халатности или хищения.
Далеко не все так скрупулезно учитывается. Есть отдельные категории ТМЦ, которые не считают за особенные ценности ввиду их себестоимости, поэтому в расходы можно записывать любое количество.
Есть еще один вариант оформления дефицита — удержка с виновного. Обычно сумма вычитается из его заработной платы. Происходит это в случаях, когда доказана вина.
Как списать недостачу при инвентаризации
Зачастую порча зависит от покупателей, клиентов или естественного износа, времени. В таких случаях порядок оформления следующий — нужно точно посчитать убыток, выраженный в денежных единицах, а затем выпустить приказ, согласно которому данный результат проверки должен быть внесен в категорию расходов на ведение деятельности. В таком случае стоит внимательно следить, чтобы ежемесячные суммы не превышали определенной нормы, а также имели подтверждение в виде кассовых чеков и объяснительных, в обратном случае вам может быть предъявлено обвинение в растрате.
Есть определенные заранее нормативы, они же называются — издержки обращения. К ним относятся все нехватки, которые образовались при вине покупателя. Приведем пример — в продуктовом магазине клиент нечаянно разбил товар, он не обязан за него платить. Но если объем издержек превышает норму, то нужно искать уже виновного. К примеру, если был задет весь стеллаж, то, возможно, виноват мерчендайзер, который расставил продукцию не по правилам.
И наиболее строго данные требования предъявляются в госучреждениях. В коммерческой фирме руководители часто закрывают глаза, даже когда нормативы явно превышены. А вот в госструктуре любая ценность — это часть государственного бюджета, поэтому баланс там ведется очень строго. Нехватка расценивается как нанесение прямого ущерба стране. В советские времена за такое можно было бы получить высшую меру наказания. Если руководитель отдаст приказ о списании недостачи по результатам инвентаризации на большую сумму, чем это положено, то факт будет рассматриваться как нецелевое использование госсредств и растрата. За это предусмотрена уголовная ответственность.
Последствия для материально ответственного лица
Человек, отвечающий за ТМЦ, пишет объяснительную, адресованную непосредственному начальству. Данный документ предоставляется руководством в течение двух дней с момента соответствующего запроса, обычно он поступает сразу после проведения учета.
На основании данной бумаги принимается решение, которое заключается в списании на расходы компании или в удержании с сотрудника убытков. Вердикт выносится в соответствии с признанием доли вины МОЛ.

Как удержать недостачу с виновных лиц
Последствия могут быть серьезными, вплоть до уголовного наказания+компенсация затрат. Чаще всего под санкции попадают руководящие должности и старшие бухгалтеры. Уровень материальной ответственности обсуждается при трудоустройстве и прописывается в контракте. Иногда обязанность может быть коллективная или частичная. Тогда нехватку снимают со всех сотрудников.
Удерживается дефицит из заработной платы. Сперва предоставляется результат проверки и заключение по нему от руководства с решением о взыскании. Затем данная сумма вычитается из очередной получки. Если виновный в этот момент проходит процедуру увольнения, то долг вычитают из последней з/п. При отказе сотрудника выплатить средства его можно привлечь к ответственности через суд.
Порядок удержания
- Проверка.
- Акт о проводке материалов, которые выявлены в результате инвентаризации, через решение о взыскании недостачи с виновного.
- Официальное уведомление работника о предстоящем штрафе.
- Вычет из оклада, при этом единовременно можно удержать не более 20% от полученных на руки денег.
В случае если нехватка получилась из-за серьезного нарушения, можно написать заявление об увольнении по соответствующей статье.
Оформление сличительных ведомостей
Это бумага, имеющая один из предложенных видов:
- форма ИНВ-19;
- единый документ описи с параметрами для сличения имущества.
Если после процедуры инвентаризации были выявлены расхождения, они рассчитываются по той стоимости, которая закреплена в бухучете при постановке на баланс.
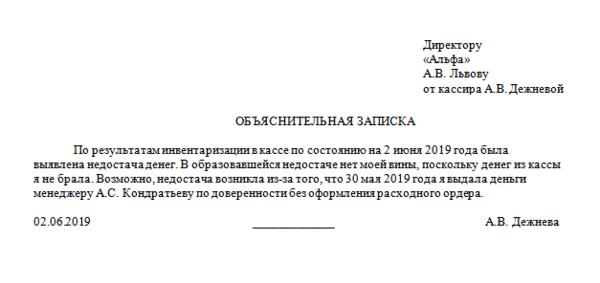
Объяснительная: как отразить недостачу
В документе материально ответственный человек указывает, кроме своих личных данных:
- когда произошло происшествие;
- подробное описание события — что случилось, по каким причинам, по чьей вине;
- последовательность собственных действий — попытка предотвратить происшествие.
Необходимо подписаться, поставить инициалы и дату подачи объяснительной.
Образец ее составления
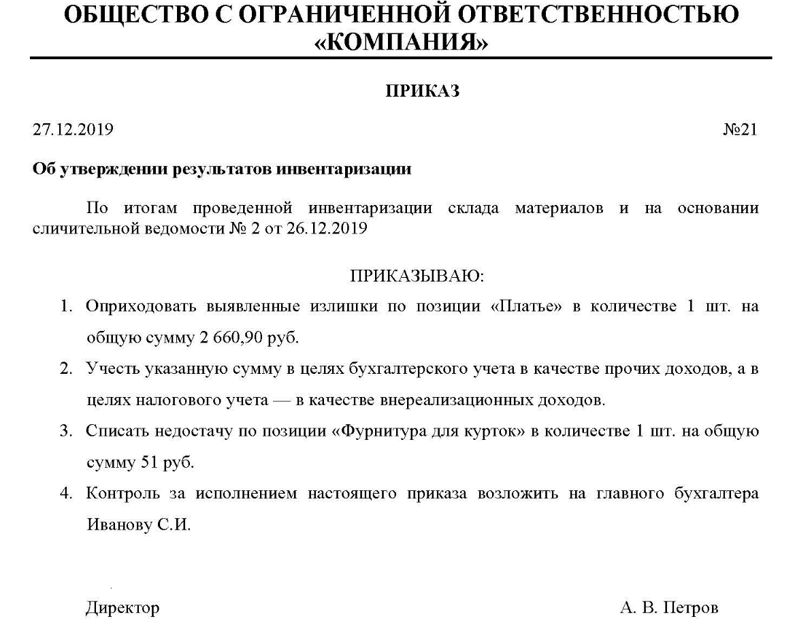
Приказ о недостаче
На основании объяснительной должно быть принято решение:
- сотрудник виновен;
- невиновен;
- требуется собрать комиссию для расследования.
По итогам, чтобы подтвердить одно из трех намерений, должна быть написана бумага. В ней указываются:
- краткое описание ситуации;
- участвующие лица;
- постановление.
Образец составления
Что делать работодателю при недостаче при инвентаризации
Необходимо в первую очередь обнаружить настоящие причины, затем только искать виновного. Также нужно обязательно попросить написать сотрудника объяснительную.
После проведения расследования стоит привести приказ в исполнение и более тщательно следить за работником. Если происшествие выходит за рамки допустимого — нужно задуматься о дисциплинарном взыскании или об увольнении по статье.
Недостача на складе
Складские помещения имеют постоянный поток ТМЦ, поэтому здесь часто теряются товары. Разберемся, почему это происходит.
Причины
- Утрата документов или их неправильное заполнение. Пришла накладная, по ней выдали товарные единицы, но не занесли в книгу.
- Отсутствие оборудования, плохие условия учета.
- Непредвиденные факторы, которые привели к порче.
- Хищение.
Что делать
Стоит проводить расследование по указанным выше стандартам, то есть начать с получения объяснительных, затем выписать приказ. На его основании сделать либо списание в расходы, либо взыскание с виновного. Также мы советуем установить камеры видеонаблюдения, чтобы следить за возможными актами кражи.

Как избежать
Мы рекомендуем вести учет с помощью специальных устройств и программ. На их основе самостоятельно формируются списки и документы. Это значительно упрощает всю складскую деятельность — поставки и отгрузки. Заказать такое оборудование и программное обеспечение можно в компании «Клеверенс».
Если у вас на предприятии используется «1С:Бухгалтерия» в любой поставке, «1С:УПП» или 1С для строительной организации, и вы планируете проводить инвентаризацию только на штрихкодах (не будете использовать RFID), то вам полностью подходит специальный драйвер для проведения инвентаризации от «Клеверенс», в комплект поставки которого входят все программы и обработки, необходимые как для печати этикеток, так и для работы с терминалом сбора данных.
Если используется 1С, но вы планируете внедрять RFID, то вам подходит уже другая программа — Клеверенс: Учет имущества. Также, есть программные продукты для магазинов и складов, которые помогут оптимизировать и автоматизировать товарный учет, а также исключить случаи недостач при инвентаризации.
Посмотрите, как «Магазин 15» помогает автоматизировать процесс инвентаризации в сети гипермаркетов строительных материалов. В результате внедрения процесс стал намного проще, и позволил отказаться от привлечения аутсорсинговых компаний.
Заключение
В статье мы рассказали, как списывается недостача в кассе, выявленная при инвентаризации. Будьте внимательны при учете, доверяйте ценности только проверенным сотрудникам.