Отправляем декларацию по НДС за I квартал 2021
Декларацию по НДС за I квартал 2021 г. сдаем по обновленной форме. Впервые по ней отчитывались за IV квартал 2020 года. Бланк берем из приказа ФНС от 29.10.2014 № ММВ-7-3/558, в редакции от 19.08.2020 № ЕД-7-3/591. Декларацию сдают все плательщики налога, в т. ч. посредники и налоговые агенты (п. 5 ст. 174, подп. 1 п. 5 ст. 173 НК РФ). Посмотрим, на что нужно обратить внимание, чтобы отчитаться без ошибок.
Состав НДС-декларации за I квартал 2021
Если у вас нулевая отчетность, заполняйте титульный лист и первый раздел.
Для не нулевой декларации выбирайте из остальных 11 разделов лишь те, по которым есть данные. Пустые листы в декларацию не включают.
Удобный обзор листов декларации, которые заполняют в зависимости от ситуации, найдете в конце нашей статьи.
Большинство компаний заполняют:
приложения 1 к разделам 8 и 9;
Организации, которые не являются плательщиками НДС или налоговыми агентами, но выставляют счета-фактуры с выделенным налогом, заполняют:
Отчетность компаний с обособками
Декларация по НДС предоставляется в ИФНС по месту учета головной организации (п. 5 ст. 174 НК). Составлять и сдавать декларации по местонахождению обособленных подразделений не нужно (п. 5 ст. 174 НК).
Общие требования
Заполняйте отчет в специализированной программе печатными заглавными буквами.
В каждой ячейке ставим только один символ. Это может быть буква, цифра, знак препинания или пробел.
В разделах 1–7 суммы отражаем в полных рублях. Рубли с копейками округляем по нормам ст. 52 НК РФ.
В разделах 8–12 – в рублях и копейках (п. 15 Порядка заполнения декларации).
Если отчитываетесь на бумаге, имейте в виду: двусторонняя печать не допускается. Нельзя использовать в отчете корректирующие средства, зачеркивания и исправления. Правда, отчитаться на бумаге могут единицы:
налоговые агенты, которые не являются плательщиками НДС и не ведут посреднической деятельности с оформлением счетов-фактур от своего имени (п. 5 ст. 174 и п. 3 ст. 80 НК). Налоговые агенты-покупатели вторсырья под это исключение не подпадают, сдают декларации в электронном виде (п. 5 ст. 174 НК);
иностранные организации, которые оказывают в России электронные услуги, и иностранные налоговые агенты.
По общему правилу организации сдают НДС-декларацию только в электронной форме через уполномоченных спецоператоров, независимо от численности сотрудников. Это правило относится и к уточненкам за любые периоды (п. 7 ст. 5 Закона от 04.11.2014 № 347-ФЗ).
Если подать декларацию в бумажной форме, а должны – в электронной, ее посчитают непредставленной (п. 5 ст. 174 НК РФ). Штраф – 200 руб. (ст. 119.1 НК).
Обязательные к заполнению листы. Новое в форме НДС-декларации
Новые шифры
Для уверенности, что используете актуальный бланк, проверьте штрихкод хотя бы на титульнике. Должно стоять 0031 2011.
Изменения в кодах операций
Привели в соответствии с формулировками НК РФ наименование отдельных операций. Например, с кодом 1010267 (подп. 22 п. 2 ст. 149 НК, приложение 1 к Порядку заполнения декларации).
Дополнительно в приложении 1 к Порядку заполнения декларации прописали коды операций, которые ФНС рекомендовала в своих письмах. Например, 1011208 (подп. 36 п. 2 ст. 149 НК). Изначально данный код ФНС привела в письме от 29.10.2019 № СД-4-3/22175.
Титульный лист без ОКВЭДа
С первого листа удалили реквизит «ОКВЭД». Указываем (рис. 1):
название фирмы или ФИО ИП,
номер контактного телефона,
код отчетного периода. Для первого квартала – «21»,
На заметку: поле «Номер корректировки» заполняем по новым правилам. В первичном отчете указываем 0. А корректировки сдаем только в хронологическом порядке: первая уточненка идет под номером 1, вторая – под номером 2 и т. д. Если номер не указать – декларация не пройдет форматно-логический контроль.
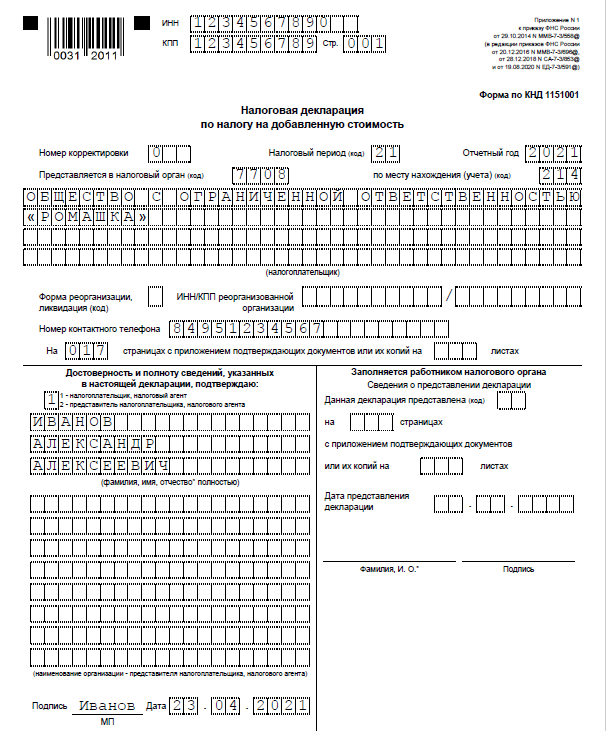
Важно: Если указать неверный период или поставить номер корректировки, инспекторы направят требование об уточнении или вовсе не примут отчет.
Раздел 1 с дополнениями для участников СЗПК
Те, кто заключил соглашение о защите и поощрении капиталовложений (СЗПК), заполняют новую строку 085 «Признак СЗПК». Регулирует данную сферу Закон от 01.04.2020 № 69-ФЗ.
По строке 085 ставят:
1 — если налогоплательщик – сторона СЗПК, включенного в реестр СЗПК;
2 — если налогоплательщик не является стороной СЗПК.
Отдельно указывают суммы налога, которые относятся к деятельности с СЗПК:
строка 090 – чтобы показать сумму к уплате;
095 – к возмещению.
Строки 090 и 095 заполняют на основании данных раздельного учета, который обязаны вести участники СЗПК (абз. 10 п. 4.3 ст. 5 НК). По деятельности в рамках СЗПК и по другой деятельности организация должна обеспечить раздельный учет объектов налогообложения, налоговой базы и сумм НДС.
Если организация участвует в нескольких СЗПК, то в строках 090 и 095 отражают суммарные показатели по всем СЗПК.
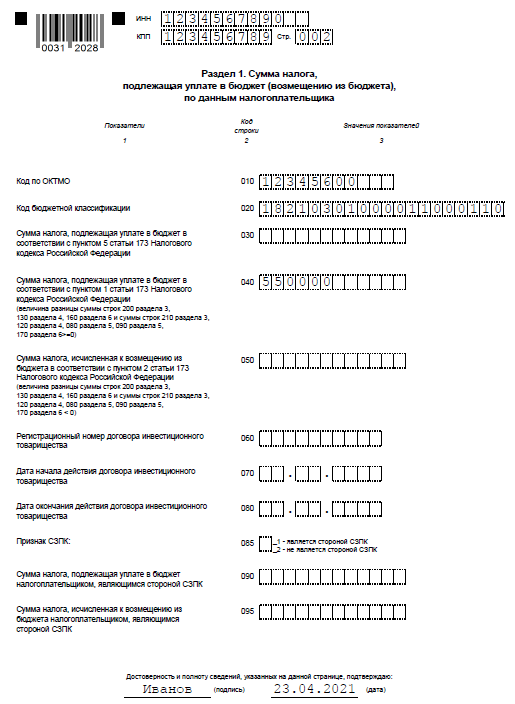
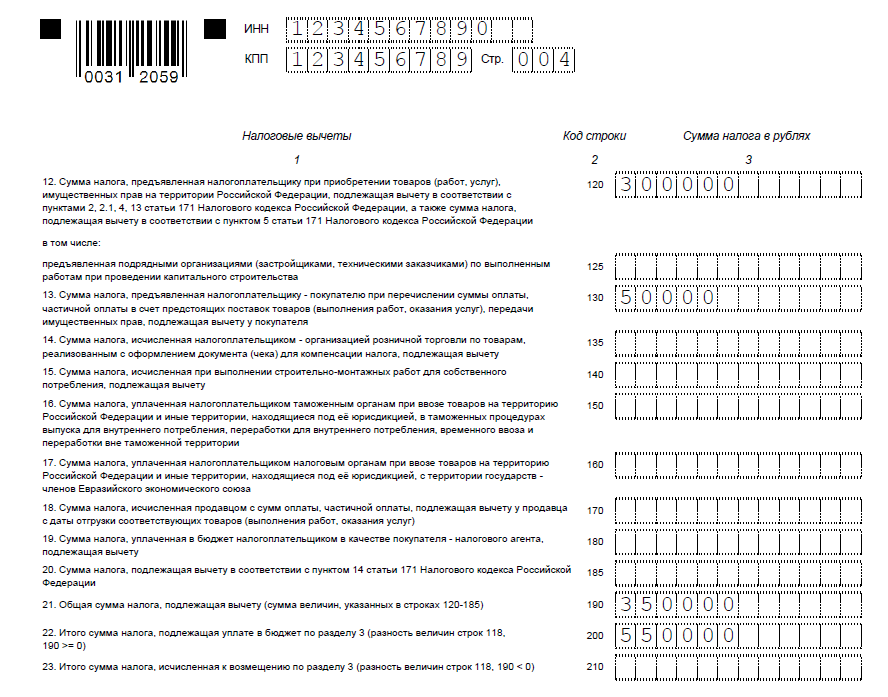
По-прежнему главной контрольной точкой остается строка 020 – с КБК. При ошибке деньги попадут не на те реквизиты, что грозит начислением пени и штрафом.
Обязательно инспекция проверит и строки 040 и 050 (рис. 2). Если заполнили строку 050, то есть поставили суммы к возмещению, контролеры назначат камеральную проверку.
Листы НДС-декларации, заполняемые в зависимости от ситуации
Номер раздела НДС-декларации
На что обратить внимание
Заполните данные в разрезе каждого налогового агента по НДС.
Ставьте прочерки, если нет каких-либо данных. Например, ИНН.
Сумму налога к уплате в бюджет за налогового агента укажите по строке 060.
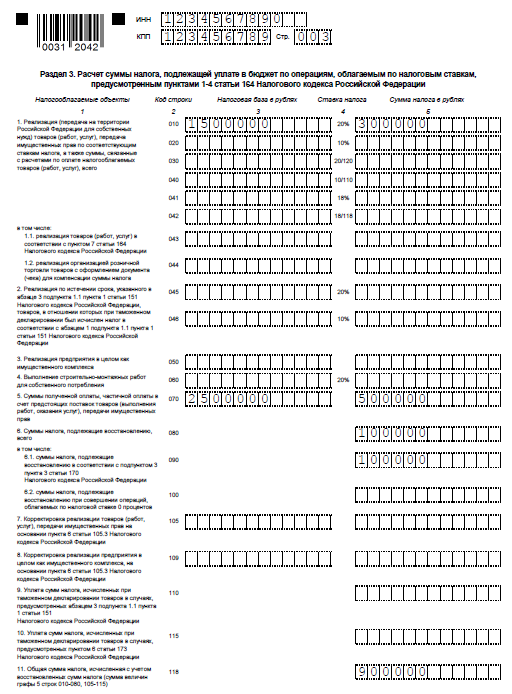
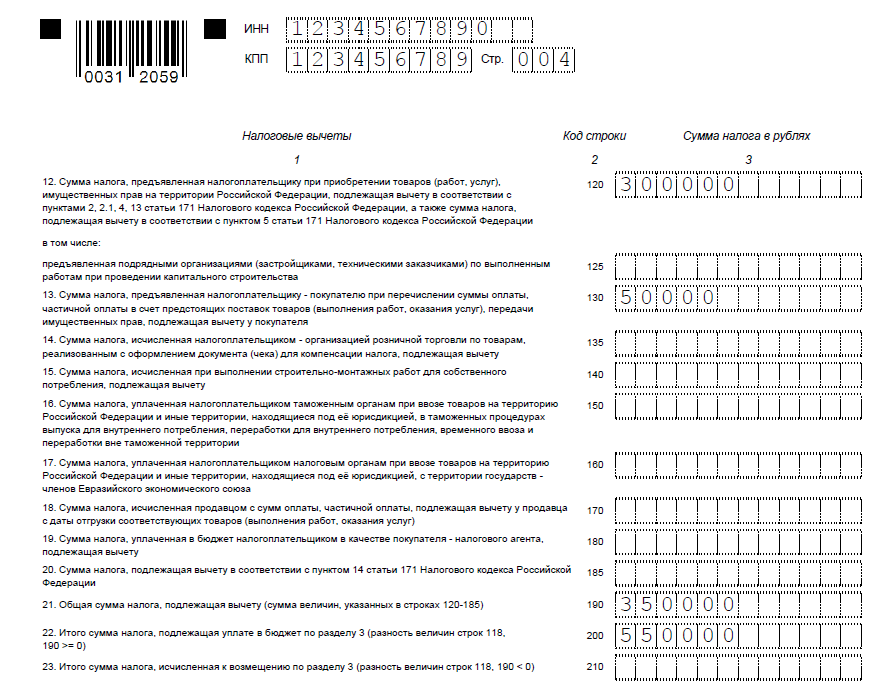
Приведите данные по операциям реализации товаров, работ, услуг по ставкам 10% и 20%.
Приложение 1 к разделу 3 заполняют на каждый объект недвижимого имущества отдельно. Актуально для компаний, которые совершали операции, облагаемые по ставкам 10% и 20%.
Заполняют компании, которые отгрузили товары на экспорт, обосновали и подтвердили применение ставки 0% документами.
Заполняют организации, которые проводили операции, облагаемые по ставке 0%. При этом в расчете за I квартал отражают вычеты, которые фактически были в IV квартале. Например, компания собирала все документы, подтверждающие нулевую ставку в предыдущем квартале, но выполнила все условия только в текущем.
Заполняйте, если не получилось подтвердить право на ставку 0%.
Напоминаем: на то, чтобы представить подтверждающие документы, закон дает 180 дней.
Заполняйте, если были операции, которые не облагаются НДС:
освобождаемые от налогообложения и не признаваемые объектом налогообложения НДС,
по реализации товаров, работ, услуг за пределами России,
авансы в счет предстоящих поставок товаров длительного производственного цикла (постановление Правительства РФ от 28.07.2006 № 468).
В электронном виде раздел представляет собой книгу покупок в табличном формате. Приводим большинство данных из счетов-фактур, которые получили от поставщиков и сформировали сами при восстановлении налога.
В бумажном отчете заполняем отдельный лист раздела 8 на каждую счет-фактуру.
Заполняют организации, которые заявляют налоговые вычеты.
Здесь – сведения из книги продаж. Порядок заполнения аналогичен правилам заполнения раздела 8.
В электронном формате раздел 9 предоставляем в виде таблицы из книги продаж.
В бумажном отчете нужны данные каждого счета-фактуры, который выставили в адрес покупателей и заказчиков. А именно это счета-фактуры на реализацию и полученные авансы, в т.ч. сформированные при зачете НДС.
Заполняют те, кто регистрировал счета-фактуры в книге продаж.
Важно: Показатели в книгах покупок и продаж отражаем в рублях с копейками. В декларации начисленный к уплате НДС округляем до рублей. Разницу с книгой продаж недоимкой не признают (письмо Минфина РФ от 15.10.2019 № 02-07-10/79001).
Для проверки разделов 8 и 9 ФНС использует программу АСК НДС-2.
Заполняют посредники, в т.ч. комиссионеры, агенты, застройщики, экспедиторы, которые получали счета-фактуры в интересах другого лица.
Укажите данные по полученным счетам-фактурам.
Заполняют посредники, в т.ч. комиссионеры, агенты, застройщики, экспедиторы, которые выставляли счета-фактуры в интересах другого лица.
Укажите данные по выставленным счетам-фактурам.
Раздел для компаний на спецрежимах, кто не должен платить НДС, но выставляет счета-фактуры с выделенной суммой налога (п. 5 ст. 173 НК). Его также заполняют общережимники при выставлении счета-фактуры по необлагаемым операциям.
Сроки отчетности по НДС за I квартал в 2021 г.
По общему правилу декларацию по НДС нужно составить и сдать не позднее 25 числа месяца, следующего за истекшим кварталом (п. 5 ст. 174 НК). Если крайний срок приходится на выходной, нерабочий праздник или на нерабочий день по актам Президента РФ, отчитаться можно в следующий за ним первый рабочий день (п. 7 ст. 6.1 НК). В такие же сроки сдают декларации по НДС иностранные организации, которые оказывают в России электронные услуги (п. 8 ст. 174.2 НК).
Ответственность за просрочку
Если вовремя не представить декларацию по НДС, будет штраф:
для самой организации или ИП – по статье 119 НК.
Размер – 5% не уплаченной в установленный срок суммы налога за каждый полный или неполный месяц просрочки.
Минимум – 1000 руб., даже если декларация – нулевая либо ненулевая, но недоимок нет.
Максимум – 30% от суммы налога, не уплаченной по декларации;
для должностных лиц – от 300 до 500 руб. или предупреждение (ст. 15.5 КоАП).
При задержке более чем на 10 дней инспекция может заблокировать счет (подп. 1 п. 3 ст. 76 НК).
Как правильно заполнить декларацию по НДС за 3-й квартал: новый бланк
Все плательщики налога на добавленную стоимость ежеквартально заполняют декларацию по НДС. Сдать отчет за 3-й квартал 2023 года нужно до 25.10.2023.
Кто обязан сдать отчетность по НДС
В соответствии с п. 1 ст. 143 , п. 5 ст. 174 , п. 1, 4 ст. 174.1 НК РФ , по этому налогу отчитываются:
- организации и индивидуальные предприниматели, которые платят этот налог;
- налоговые агенты;
- посредники, не являющиеся плательщиками, которые выделяют в выставленных счетах-фактурах суммы НДС.
Не платят налог на добавленную стоимость компании и ИП, перешедшие на УСН, ПСН или изначально использующие эти режимы: им нет смысла беспокоиться, как заполнить налоговую декларацию по НДС по форме КНД 1151001, так как для них этого отчета не существует. Для организаций, совокупный доход которых не превышает 2 млн рублей за три последовательных месяца, предоставлять отчет не нужно, при условии, что они отправили в ИФНС уведомление об освобождении (ч. 1 ст. 145 НК РФ ). Если налогоплательщики не уведомляли ИФНС, то декларацию придется сдавать наравне со всеми. Уведомление на освобождение должны подать и плательщики ЕСХН (п. 1 ст. 145 НК РФ).
Для тех, кто не вел финансово-хозяйственную деятельность в отчетном периоде и не пользовался денежными средствами на своих расчетных счетах, предусмотрена сдача НДС за 3 квартал 2023 года без показателей, то есть нулевая декларация. Сдают ее по месту учета фирмы или месту жительства ИП.
Срок сдачи в 2023 году
В 2023-м сроки сдачи отчетности по налогу на добавленную стоимость установлены такие:
| Период — отчетный квартал | Последний срок сдачи |
|---|---|
| 4-й квартал 2022 года | 25.01.2023 |
| 1-й квартал 2023 года | 25.04.2023 |
| 2-й квартал 2023 года | 25.07.2023 |
| 3-й квартал 2023 года | 25.10.2023 |
| 4-й квартал 2023 года | 25.01.2024 |
Форма декларации
Приказом ФНС № ММВ-7-3/558@ от 29.10.2014 утверждены бланк и порядок заполнения декларации по НДС в 2023 году. Действующая форма состоит из титульного листа и 12 разделов. Обязательно заполнять только первый лист и раздел 1. Остальные части отчета заполняются, если есть необходимые условия.
С 2014 года налогоплательщики и налоговые агенты подают декларацию в электронном виде. До этого отчет сдавался на бумаге, если число работников не превышало 100 человек. Больше такой возможностью воспользоваться нельзя и заполнить декларацию по НДС в эксель не получится — ее не примут. Но в особых случаях бумажная отчетность по налогу на добавленную стоимость все же сдается. Предусмотрено составление отчета в бумажном варианте для:
- налогоплательщиков-иностранцев, которые платят «налог на Гугл»;
- налоговых агентов — неплательщиков налога на добавленную стоимость (спецрежимников) или получивших освобождение от его уплаты, если одновременно выполняются следующие условия (п. 5 ст. 174 НК РФ):
- они не являются крупнейшими налогоплательщиками;
- число работников — не более 100;
- они не выставляли счета-фактуры с НДС;
- не работали как агенты, от своего имени.
Освобождение от обязанностей уплачивать налог смогут получить те, кто на ОСНО, если за три предыдущих месяца выручка от реализации не превысит 2 млн рублей.
Эксперты КонсультантПлюс составили подробное руководство по заполнению и сдаче декларации по НДС. Используйте эти инструкции бесплатно.
Общие правила подготовки отчета
Чтобы разобраться, как заполнять новую форму декларации по НДС за 3 квартал 2023 года, следуйте таким правилам:
- используется только актуальный бланк;
- в каждую строку вписывайте один показатель, начиная с левого края, в оставшихся пустых ячейках ставьте прочерки;
- суммы указывайте в полных рублях, все, что больше 50 копеек, округляйте в большую сторону, меньше 50 копеек — отбрасывайте;
- текстовые строки заполняйте заглавными печатными буквами (если вручную, то чернилами черного, фиолетового или синего цвета, если на компьютере — шрифтом Courier New, размер 16-18).
Пошаговая инструкция по декларации НДС для чайников в 2023 году
Алгоритм формирования отчета состоит из пяти шагов. В нем мы в деталях покажем правила заполнения декларации, начиная с титульного листа. Приведем инструкцию по заполнению декларации по НДС за 3 квартал 2023 года пошагово.
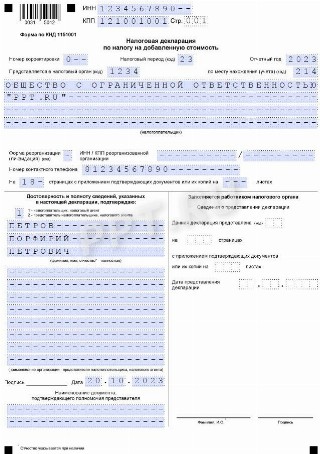
Шаг 1. Титульный лист
- ИНН и КПП фирмы указываются вверху страницы, затем они дублируются на каждом листе документа;
- номер корректировки при сдаче первичной декларации — 000;
- код налогового периода для 1-го квартала — 21. Остальные коды такие: 22 — 2-й квартал, 23 — 3-й квартал, 24 — 4-й квартал. При ликвидации фирмы коды другие;
- отчетный год — 2023;
- каждая налоговая инспекция имеет уникальный четырехзначный код. Узнайте его, обратившись в ИФНС. Первые две цифры — код региона, вторые две цифры — код инспекции. Отчет надо сдавать в ИФНС по месту регистрации налогоплательщика;
- налогоплательщик проставляет код по месту учета, который зависит от его статуса. Коды — в приложении 2 Приказа ФНС № ММВ-7-3/558@ от 29.10.2014.
Важно знать: в декларации 2023 года код ОКВЭД не предусмотрен.
Шаг 2. Раздел 1
Построчное заполнение раздела 1 налоговой декларации по налогу на добавленную стоимость за 3 квартал 2023 года:
- в строке 010 ставят код ОКТМО;
- 020 — КБК по НДС по товарам (работам, услугам), которые продаются на территории РФ;
- 030 — начисленный НДС по п. 5 ст. 173 НК РФ , это налог, который уплачивается при выставлении покупателю счета-фактуры с включенным НДС лицами, не являющимися его плательщиками или освобожденными от уплаты, или при продаже товаров, не подлежащих налогообложению. ООО «Ppt.ru» это поле заполняет прочерками;
- 040 — итоговое значение раздела 3;
- 050 — сумма итоговых значений из разделов 3-6;
- строки 060-080 заполняют только участники договора инвестиционного товарищества (на титульном листе в строке «По месту учета» — код «227»).
Обратите внимание, что такое признак СЗПК в декларации по НДС в новой редакции:
- «1» — указывают налогоплательщики, заключившие соглашение о защите и поощрении капиталовложений в РФ, предусмотренное Федеральным законом № 69-ФЗ от 01.04.2020 ;
- «2» — все остальные налогоплательщики.
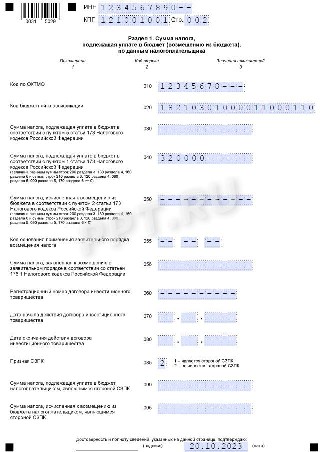
Раздел 2 заполняют фирмы, которые выступают налоговыми агентами. ООО «Ppt.ru» этот раздел пропускает.
Шаг 3. Раздел 3
Разберем построчно порядок заполнения:
- 010-040 — налоговая база за отчетный квартал 2023 года. ООО в 3-м квартале реализовало товар, который облагается по ставке 20%, поэтому заполняет в декларации только строку 010 (в отдельных графах — налоговая база и сумма налога), в остальных полях ставятся прочерки;
- 070 — авансовые или иные платежи в счет предстоящих поставок товаров;
- 080-100 — налог, который подлежит восстановлению. В приведенном примере таких сумм нет — в полях прочерки;
- 105-109 — суммы корректировок при реализации товаров, имущественных прав или предприятия в целом;
- 110 — налог, исчисленный при таможенном декларировании;
- 120-185 — налог, подлежащий вычету ( ст. 171 , 172 НК РФ , п. 11 ст. 2 протокола по экспорту и импорту );
- 190 — общая сумма вычета (сумма строк 120-180);
- 200 — итоговая сумма налога к уплате за 3-й квартал по разделу 3. Разница (положительная) между суммой к уплате и суммой к вычету — разность строк 118 и 190, суммируется ли сумма уплаты в отчете по НДС за 3 квартал с другими периодами — нет;
- 210 — итоговая сумма к возмещению по разделу 3. Строка заполняется, если разница отрицательная.


Разделы декларации с 4-го по 6-ой компания заполняет при совершении в отчетном квартале продаж, которые облагаются налогом по льготной нулевой ставке.
Раздел 7 оформляется по не облагаемым налогом операциям, продажам за территорией РФ и по предоплате товаров длительного цикла изготовления.

Шаг 4. Раздел 8
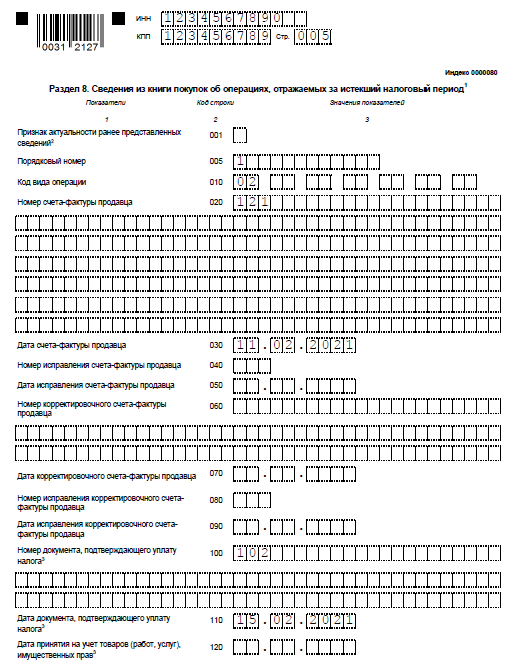
Раздел 8 содержит значения и данные из книги покупок по полученным счетам-фактурам, права на вычет по которым возникли в отчетном периоде. Организация вправе вычесть НДС, который предъявлен продавцом-контрагентом и включен в выставленный счет-фактуру, из общей суммы к уплате.
- 001 — прочерк, так как декларация первичная: заполняется только при подаче уточняющей формы;
- 005 — номер операции в книге покупок;
- 010 — код вида операции по книге покупок, в приведенном случае указан код 01;
- 020 — номер счета-фактуры, предъявленного продавцом;
- 030 — дата составления счета-фактуры;
- 040-090 — заполняются при исправлении счета-фактуры или выставлении корректировочного документа;
- 100 — номер документа об оплате;
- 110 — дата составления платежного поручения;
- 120 — дата принятия товара на учет;
- 130 — ИНН и КПП продавца;
- 140 — ИНН и КПП посредника: не заполняется;
- 160 — расчет с продавцом производился в российской валюте;
- 170 — стоимость покупки по счету-фактуре вместе с налогом;
- 180 — сумма налога в рублях;
- 190 — общая сумма налога к вычету по книге покупок.
Шаг 5. Раздел 9
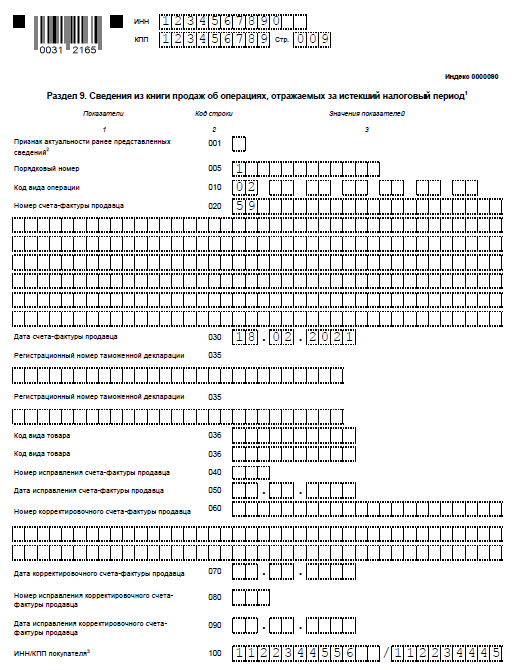
Часть 9 отчета включает сведения из книги продаж — данные о выставленных счетах-фактурах по продажам, которые увеличивают налоговую базу отчетного квартала.
Раздел 9 по первой операции
- 001 — прочерк, так как декларация первичная (заполняется только в уточняющей декларации);
- 005 — порядковый номер операции в книге продаж;
- 010 — код вида операции в книге продаж;
- 020 — номер выставленного счета-фактуры;
- 030 — дата счета-фактуры;
- 036 (новая строка) — указывается при таможенных операциях, коды содержатся в товарной номенклатуре ЕАЭС;
- 040-090 — заполняют при исправлении или выставлении корректирующего счета-фактуры;
- 100 — ИНН и КПП покупателя.
Построчно продолжение раздела 9:
- 110 — ИНН и КПП посредника (не заполняется);
- 120-130 — номер и дата документа об оплате;
- 140 — код валюты;
- 150-160 — стоимость продажи с учетом налога в валюте счета-фактуры и в рублях, строку 150 не заполняем;
- 170-190 — стоимость продажи без налога (отдельно по ставкам 20, 18, 10 и 0%), все операции раздела 9 осуществлялись по ставке 20%;
- 200-220 — сумма НДС по ставкам 20, 18 и 10% и стоимость продаж, освобожденных от уплаты налога.
Раздел 9 по второй и последующим операциям почти полностью дублирует предыдущие две страницы, за исключением порядкового номера операции, даты, ИНН покупателя и суммы продажи. По третьей операции указывается код 02 из книги продаж, так как в этом случае фиксируется предоплата за предстоящие поставки. Алгоритм по внесению данных в этом разделе аналогичен по всем последующим операциям, но различаются величины, даты и реквизиты покупателя.
Итоговые показатели раздела 9
- 230 — общая стоимость продаж по ставке 20% без учета НДС;
- 235 — общая стоимость продаж по ставке 18% без учета НДС;
- 240 — общая стоимость продаж: 10% без НДС;
- 250 — общая стоимость продаж: 0% без НДС;
- 260 — налог по ставке 20%;
- 265 — налог по ставке 18%;
- 270 — налог по ставке 10%;
- 280 — сумма, освобожденная от налога.
Разделы 10 и 11 декларации заполняют комиссионеры и агенты, застройщики и фирмы, работающие по договору транспортной экспедиции. Сведения вносятся на основе журнала учета счетов-фактур. Раздел 12 оформляют неплательщики налога или лица, освобожденные от его уплаты, при выставлении ими счетов-фактур с включенным налогом. Организация эти разделы оставляет пустыми.
Как заполнить декларацию онлайн
На сайтах разработчиков бухгалтерского ПО — Мое дело, Контур, Небо и других — декларация по НДС заполняется онлайн бесплатно. Некоторые сайты позволяют это делать свободно, но обычно сервисы требуют небольшую плату (до 1000 рублей). Рекомендации, как загрузить новую форму НДС за 3 квартал 2023 в 1С и другие бухгалтерские программы, дают сами разработчики.
- как вернуть НДС физическим и юридическим лицам;
- как узнать долю вычетов НДС по компании;
- как узнать сумму НДС к уплате с помощью онлайн-калькулятора.
Штраф за непредоставление декларации
Штраф по статье 119 НК РФ — 5% от не уплаченной вовремя суммы налога, но не более 30%. Он предусмотрен как за непредоставление отчетности, так и за ее сдачу в иной форме. Напомним, что отчитываться надо в электронном виде. Ошибки приведут к ответственности должностных лиц еще и по КоАП. Минимальный штраф по ст. 119 НК РФ — 1000 рублей. Рекомендации из статьи помогут не ошибиться при заполнении формы.
XIV. Порядок заполнения раздела 12 декларации «Сведения из счетов-фактур, выставленных лицами, указанными в пункте 5 статьи 173 Налогового кодекса Российской Федерации»
51. Раздел 12 декларации заполняется только в случае выставления покупателю счета-фактуры с выделением суммы налога следующими лицами:
налогоплательщиками, освобожденными от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой налога на добавленную стоимость;
налогоплательщиками при отгрузке товаров (работ, услуг), операции по реализации которых не подлежат налогообложению налогом на добавленную стоимость;
лицами, не являющимися налогоплательщиками налога на добавленную стоимость.
51.1. При заполнении раздела 12 декларации необходимо указать ИНН и КПП налогоплательщика; порядковый номер страницы.
51.2. В графе 3 по строке 001 указывается признак актуальности сведений, отраженных в разделе 12 декларации. Строка 001 заполняется в случае представления налогоплательщиком уточненной декларации.
Цифра «0» проставляется в случае, если в ранее представленной декларации сведения по данному разделу не представлялись либо в случае замены сведений, если выявлены ошибки в ранее поданных сведениях или неполнота отражения сведений.
Цифра «1» проставляется в случае, если сведения, представленные в налоговый орган налогоплательщиком или лицом, не являющимся налогоплательщиком, ранее, актуальны, достоверны, изменению не подлежат и в налоговый орган не представляются. При этом в строках 020 — 080 ставятся прочерки.
51.3. В графе 3 по строкам 020 — 030 отражаются сведения, указанные в строке 1 формы счета-фактуры, утвержденной постановлением Правительства Российской Федерации от 26 декабря 2011 г. N 1137 (далее — счет-фактура).
51.4. В графе 3 по строке 040 — 050 отражаются сведения, указанные соответственно в строках 6б — 7 формы счета-фактуры.
51.5. В графе 3 по строкам 060 — 080 отражаются данные, указанные соответственно в графах 5, 8 и 9 формы счета-фактуры.
П. 5 ст. 173 НК РФ (2022): вопросы и ответы
В каких случаях необходимо применять требования пункта 5 статьи 173 НК РФ?
П. 5 ст. 173 НК РФ применяется в случаях выставления покупателям счетов-фактур с выделенными в них суммами налога:
- лицами, которые не платят налог, и теми, кто освобожден от его уплаты;
- плательщиками налога при продаже товаров (услуг), которые не облагаются налогом.

Какую сумму НДС нужно заплатить на УСНО при выставленном покупателю счете-фактуре?
Предприятиям на УСН не возбраняется выписывать счета-фактуры с НДС. Однако в этом случае налог, отраженный в счете-фактуре, придется оплатить, а также сдать декларацию (п. 5 ст. 173 НК РФ, письмо Минфина России от 18.07.2013 № 03-07-11/28306). Налог уплачивается в том размере, который указан в счетах-фактурах, выставленных покупателям.
Выписывать счет-фактуру без НДС организациям на УСНО не запрещается, но все же с точки зрения формального соблюдения п. 3 ст. 168 НК РФ это является нарушением. В то же время ситуация не несет отрицательных последствий для предприятия на УСНО.
В какие сроки и в каком порядке нужно уплатить НДС, если вы выставили счет-фактуру и при этом относитесь к лицам, указанным в п. 5 ст. 173 НК РФ, читайте в статье «В каких случаях возможна уплата НДС по 1/3 (долями)?».
В каких еще случаях упрощенец должен уплатить НДС? В типовой ситуации КонсультантПлюс есть подробный ответ. Оформите пробный бесплатный доступ к системе и переходите к чтению материала.
Как учесть НДС, выставленный упрощенцем в счете-фактуре
Упрощенец-продавец, выставивший счет-фактуру с выделенной суммой НДС, с 2016 года не учитывает этот налог в своих доходах (подп. 22 п. 1 ст. 346.16 НК РФ, закон от 06.04.2015 № 84-ФЗ «О внесении изменений в часть вторую Налогового кодекса Российской Федерации»).
Что касается НДС, предъявленного в счете-фактуре упрощенцем, то по вопросу возможности принять его к вычету покупателем мнения контролирующих органов и арбитров различаются. Минфин и ФНС России считают, что в этой ситуации покупатели права на вычет не имеют (письма Минфина России от 05.10.2015 № 03-07-11/56700, ФНС России от 06.05.2008 № 03-1-03/1925, от 17.05.2005 № ММ-6-03/404@).
Арбитры придерживаются противоположной точки зрения (постановление Конституционного суда РФ от 03.06.2014 № 17-П, определение Конституционного суда РФ от 29.03.2016 № 460-О, постановления Арбитражного суда Дальневосточного округа от 09.11.2016 № Ф03-5110/2016 по делу № А59-157/2016, Арбитражного суда Восточно-Сибирского округа от 08.06.2016 № Ф02-2405/2016 по делу № А78-2859/2015, ФАС Западно-Сибирского округа от 09.04.2014 по делу № А67-1209/2013). С учетом многочисленной положительной судебной практики вероятность принятия положительного решения при оспаривании позиции налоговиков довольно велика.
Спецрежимник выставил счет-фактуру. Что делать? Оформите пробный бесплатный доступ к КонсультантПлюс и переходите в готовое решение, где дан подробный ответ. Это бесплатно.
Нужно ли платить в бюджет НДС при получении от покупателей платежа с выделенной суммой налога?
В гл. 21 НК РФ нет указания на то, что предприятие — неплательщик налога должно уплачивать с перечисленных покупателем денег НДС, даже если он отражен в платежке. Логично предположить, что если в выданном счете-фактуре, соответствующем данному платежу, НДС не выделен, то нормы п. 5 ст. 173 НК РФ в данной ситуации работать не будут и НДС оплачивать не нужно.
Однако на практике в аналогичных случаях нередки претензии налоговиков. Так что советуем письменно известить покупателя о допущенной им ошибке в платежке и попросить его направить в банк письмо с уточнением назначения платежа. При этом вам необходимо получить копию данной бумаги, которую можно представить налоговым контролерам в качестве объяснения.
Ответственность за неуплату налога, выделенного неплательщиком в счете-фактуре
Вопрос о том, подлежат ли применению ст. 75, 122 НК РФ к спецрежимнику, выделившему в счете-фактуре НДС и не уплатившему его в бюджет, не урегулирован НК РФ. Судебная практика по этому вопросу неоднозначна. Большинство арбитров придерживаются мнения, что лица, применяющие специальные налоговые режимы и не уплатившие НДС, указанный в выставленных счетах-фактурах, не подлежат привлечению к ответственности по ст. 75, п. 1 ст. 122 НК РФ, поскольку привлечь к ответственности можно только налогоплательщиков (п. 2 ст. 44,122 НК РФ). Спецрежимники плательщиками НДС не признаются.
О том, что неплательщика НДС нельзя привлечь к уплате штрафа по ст. 122 НК РФ, говорится в постановлениях ФАС Северо-Западного округа от 17.04.2012 по делу № А66-9074/2011, ФАС Западно-Сибирского округа от 16.09.2009 № Ф04-5706/2009(19982-А81-42) по делу № А81-248/2009, ФАС Восточно-Сибирского округа от 27.10.2009 по делу № А78-1910/2009, ФАС Дальневосточного округа от 20.02.2009 № Ф03-6382/2008 по делу № А59-1709/2008, ФАС Московского округа от 30.11.2009 № КА-А40/12713-09 по делу № А40-29589/09-142-106 и др.).
Противоположный вывод содержится в более ранних судебных актах ФАС Поволжского округа от 13.09.2007 по делу № А65-50/2007-СА2-41, ФАС Восточно-Сибирского округа от 08.11.2006 № А33-11936/06-Ф02-5948/06-С1 по делу № А33-11936/06, ФАС Северо-Западного округа от 26.09.2006 по делу № А13-7764/2005-14, ФАС Северо-Западного округа от 26.09.2006 по делу № А13-7764/2005-14, ФАС Северо-Кавказского округа от 16.11.2006 № Ф08-5887/2006-2451А по делу № А32-52738/2005-5/719.
Вывод о том, что пени не начисляются, даже если лицо, не являющееся плательщиком НДС, выделило налог в счете-фактуре и не перечислило его в бюджет, содержится в постановлениях Президиума ВАС РФ от 14.02.2006 № 11670/05 по делу № А16-1432/2004-1, ФАС Волго-Вятского округа от 23.05.2007 по делу № А28-9827/2005-258/29, ФАС Восточно-Сибирского округа от 28.08.2008 № А58-9971/07-Ф02-4000/08 по делу № А58-9971/07, ФАС Дальневосточного округа от 20.02.2009 № Ф03-6382/2008 по делу № А59-1709/2008, ФАС Западно-Сибирского округа от 25.09.2007 № Ф04-6506/2007(38385-А45-31) по делу № А45-2530/07-23/55, ФАС Западно-Сибирского округа от 31.05.2007 № Ф04-3463/2007(34772-А81-31) по делу № А81-1153/2006 (определением ВАС РФ от 04.10.2007 № 12019/07 отказано в передаче данного дела в Президиум ВАС РФ), ФАС Московского округа от 30.11.2009 № КА-А40/12713-09 по делу № А40-29589/09-142-106, ФАС Уральского округа от 26.09.2006 № Ф09-8563/06-С2 по делу № А07-9437/06, ФАС Центрального округа от 17.05.2006 по делу № А68-АП-362/11-03 и др.
О том, что пени могут начисляться в указанном случае, говорится в постановлениях ФАС Северо-Кавказского округа от 20.05.2008 № Ф08-2636/2008 по делу № А32-13750/2006-60/282, ФАС Восточно-Сибирского округа от 21.02.2006 № А58-3303/05-Ф02-384/06-С1, ФАС Поволжского округа от 01.06.2006 по делу № А06-4643У/4-21/05, ФАС Северо-Кавказского округа от 16.11.2006 № Ф08-5887/2006-2451А по делу № А32-52738/2005-5/719).
Итоги
Выставляя (по ошибке или осознанно, чтобы не потерять покупателя) счет-фактуру с выделенной суммой налога в ситуации, когда выставление счета-фактуры не предусмотрено законодательством, вы обязаны уплатить в бюджет выставленный НДС. Если вы применяете спецрежим или пользуетесь освобождением от НДС и вам приходится постоянно осознанно идти на подобное нарушение, то имеет смысл задуматься о переходе на ОСНО или отказе от освобождения НДС.