КНД 1152017 — форма декларации УСН
Декларация УСН (КНД 1152017) содержит 10 листов. Заполняются только те, что относятся к вашему ИП или ООО. На «Доходах» заполняют титульный лист, разделы 1.1, 2.1.1, на «Доходы — расходы» — титульник и листы 1.2, 2.2. Те, кто платят торговый сбор добавляют раздел 2.1.2, а получатели целевого финансирования — раздел 3.
Если не хотите тратить время на изучение разделов, правил заполнения и поиск кодов, сформируйте декларацию УСН для ИП или ООО онлайн в нашем сервисе.
1.1. Для объекта 6% “Доходы”

Пример декларации УСН для ИП на объекте “Доходы”
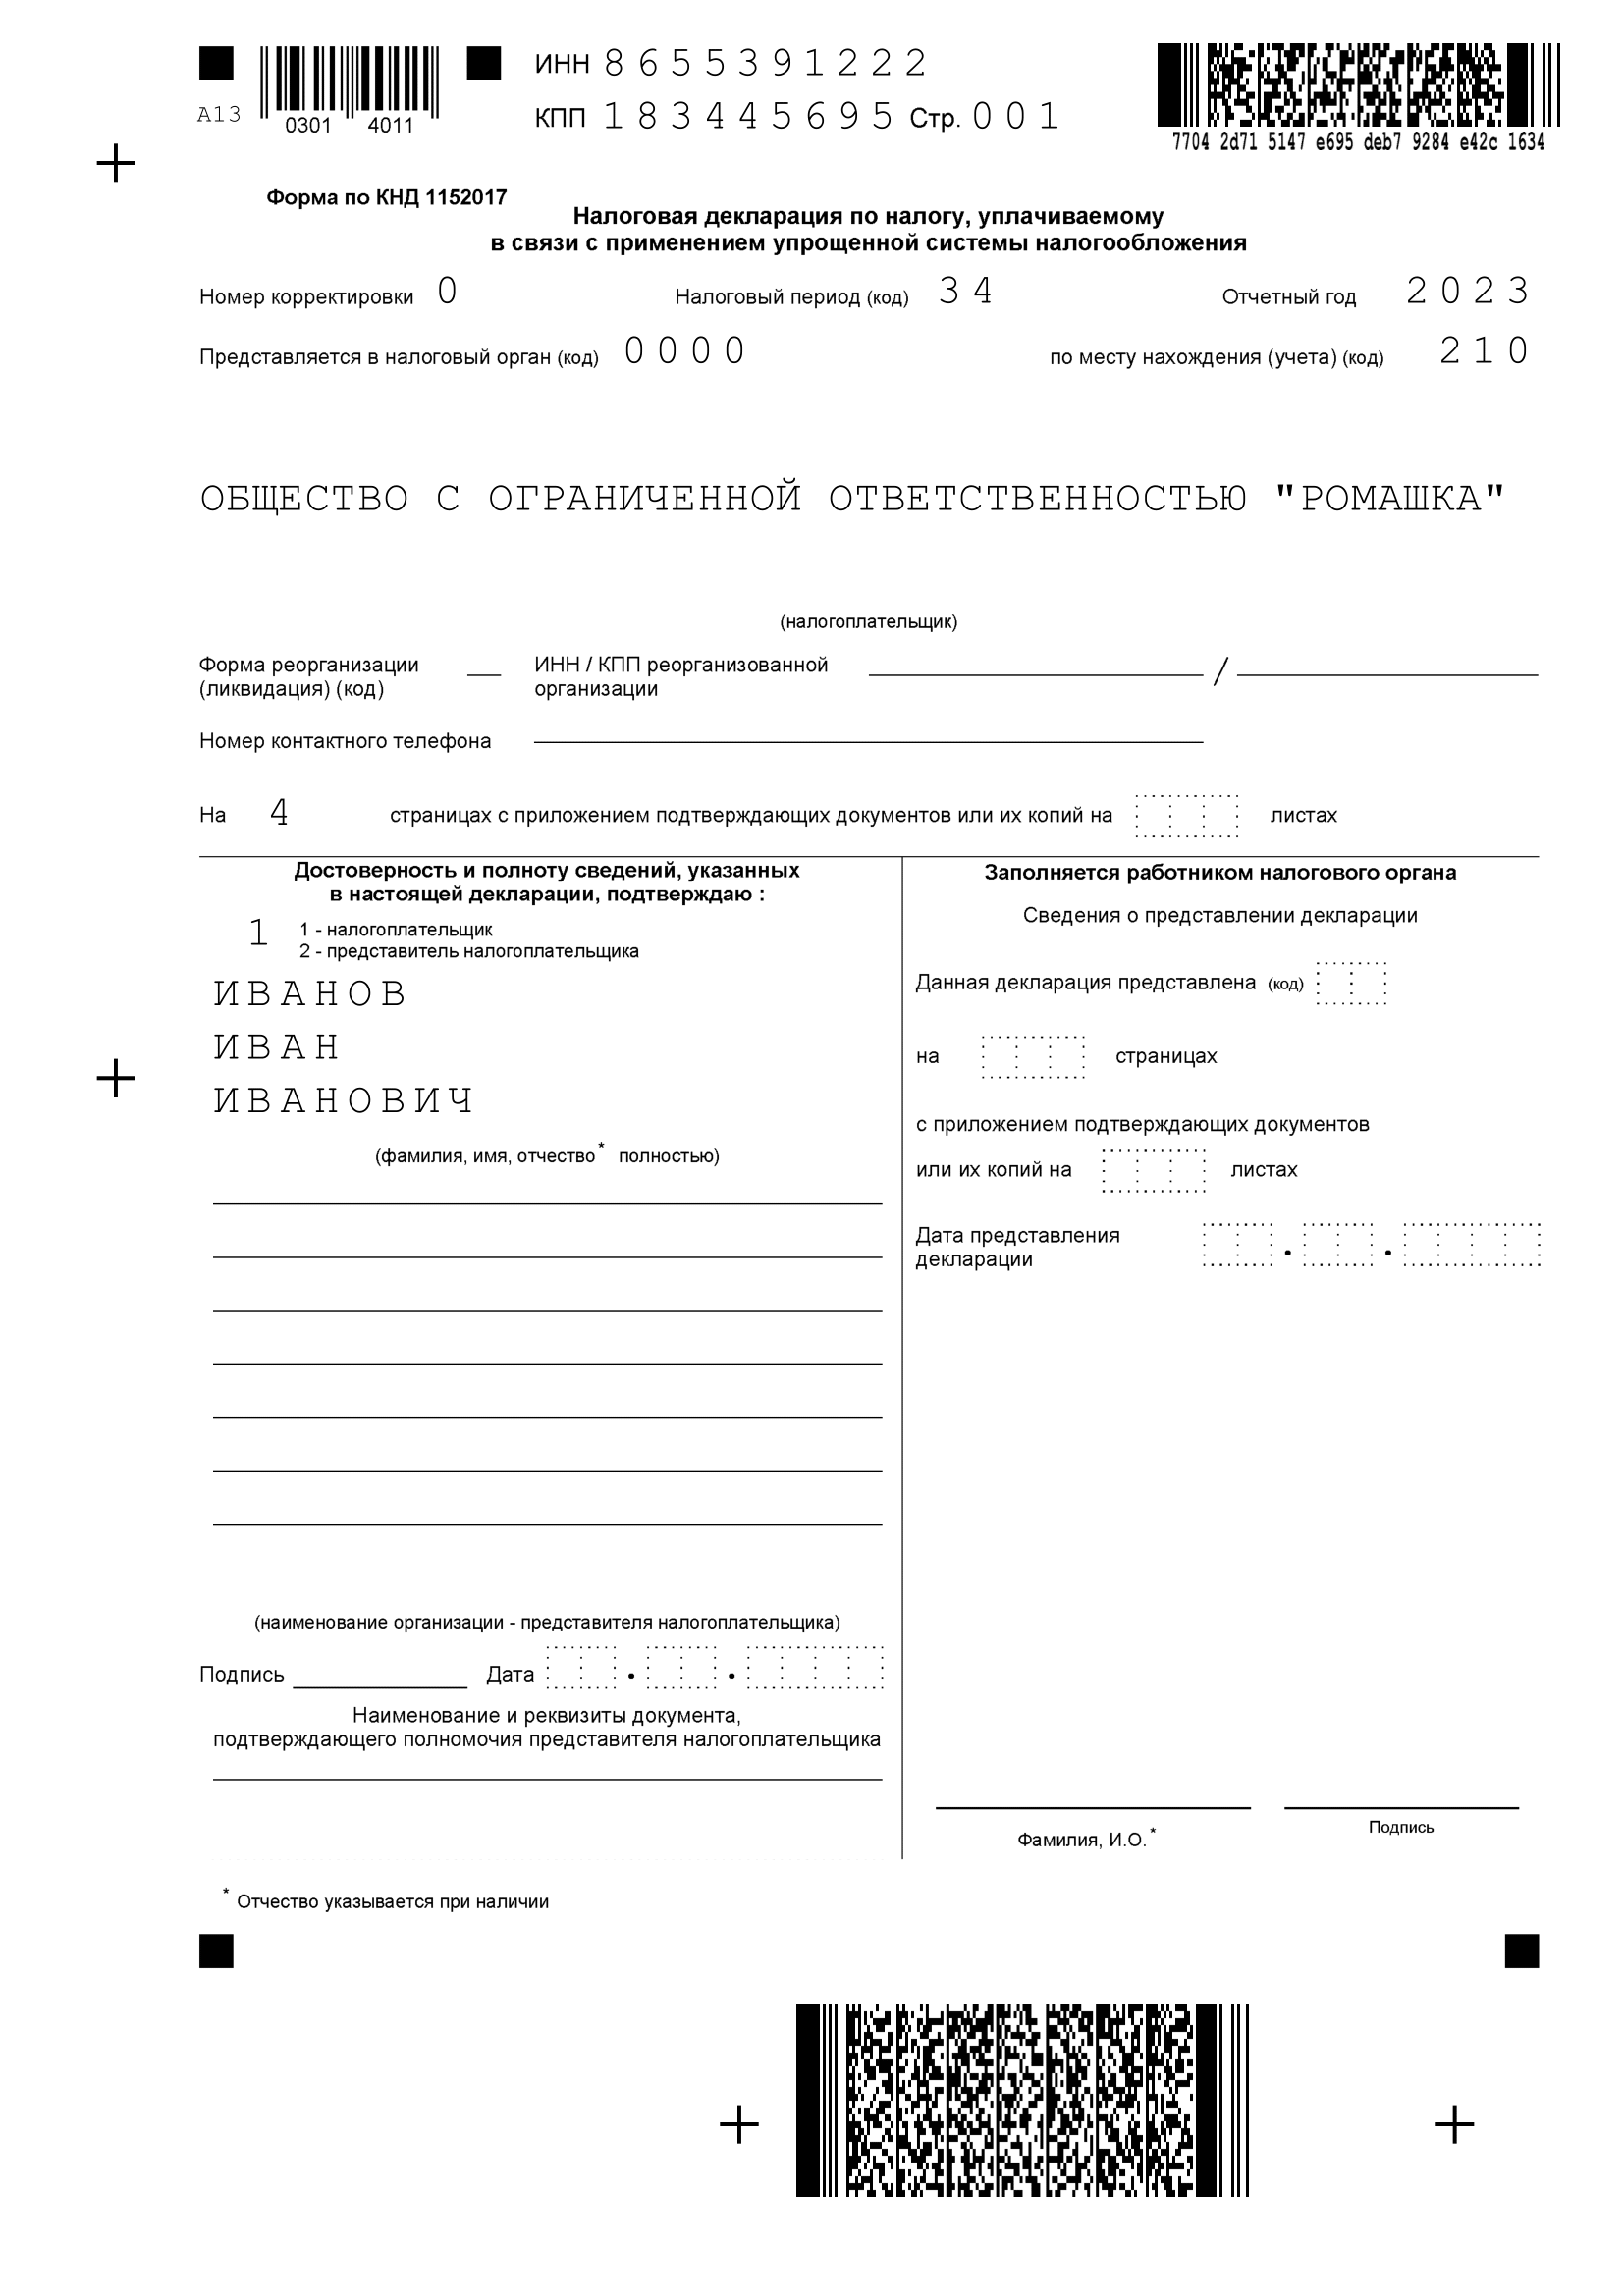
Пример декларации УСН для ООО на объекте “Доходы”
На листе 1.1 надо указать суммы налога на доходы, уплаченные авансом в течении года. Код ОКТМО пишется в строке 010, если адрес регистрации не менялся и добавляются строки 030, 060, 090, если менялся.
1.2. Для объекта 15% “Доходы минус расходы”
Пример декларации для ИП на УСН “Доходы-расходы”
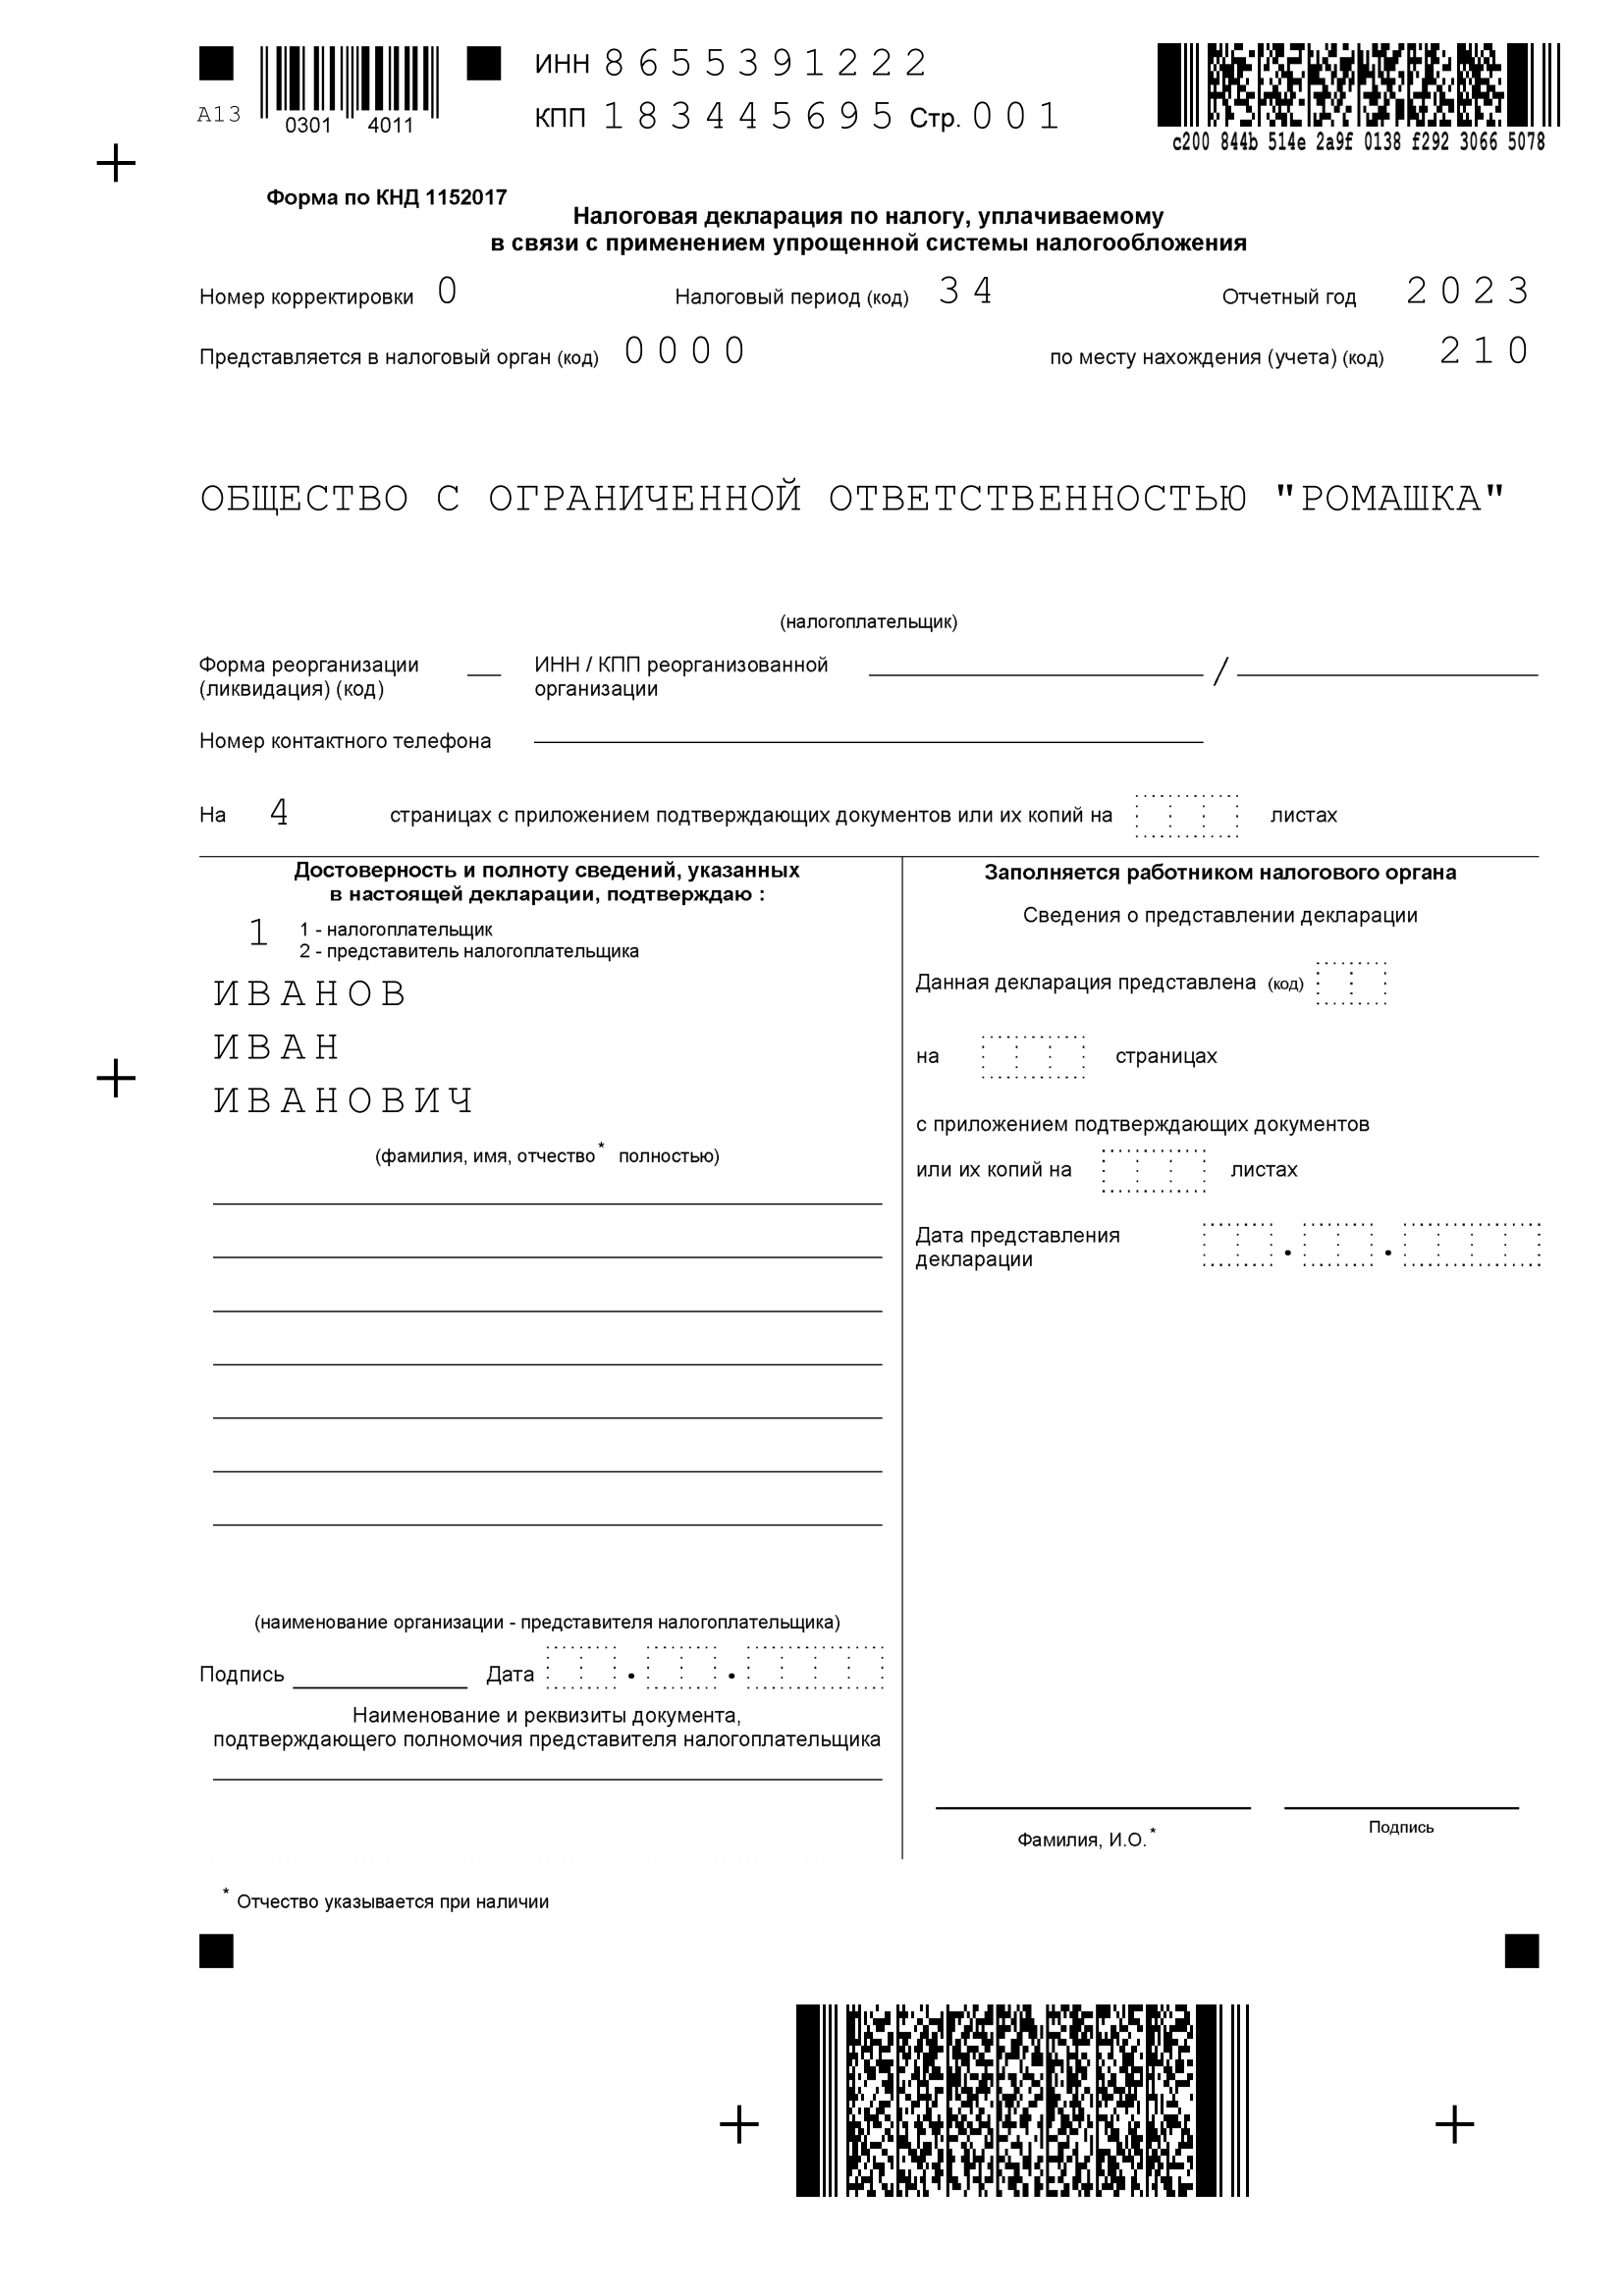
Пример декларации для ООО на УСН “Доходы-расходы”
На листе 1.2 компании вносят суммы налога по нарастанию. ОКТМО пишут в поле 010, если адрес в течение года не изменился и еще заполняют строки 030, 060, 090, при смене адреса.
Раздел 2.2 заполняют суммами доходов и расходов нарастающим итогом. Следует перед заполнением изучить ст. 346 НК РФ. Убыток тоже вносится нарастающим итогом. Если убытка нет, ставите прочерки.
2. Крайние сроки уплаты налога и сдачи декларации в 2023 году
- Должны заплатить налог по УСН в 2023 году до 28 апреля, а не до 30, как раньше.
- Должны сдать декларацию по УСН до 25 апреля, а не до 28.
- Налог по УСН обязаны оплатить до 28 марта (раньше было до 31).
- Декларацию УСН обязаны подать до 25 марта (раньше было до 31).
3. Актуальная декларацию УСН для скачивания
Вы можете не тратить время на изучение инструкций и поиск нужного бланка декларации УСН 1152017. С помощью нашего сайта вы заполните декларацию за 15 минут. Надо просто найти свое ИП или ООО в реестре ФНС, ввести доходы и расходы, а сервис сам заполнит нужные листы, с учетом требований ФНС. Все быстро и без ошибок!
Три образца уведомлений по УСН для ИП
Приближается Новый год и предпринимателям пора принимать решения о применении УСН, смены объекта или отказа от упрощенки. Предлагаем вам образцы трех уведомлений, которые подаются в таких случаях.
Усовершенствуйте свои навыки расчетов взносов, заполнения деклараций, платежных уведомлений и поручений для упрощенки по новым правилам на курсе «Главный бухгалтер на УСН» .
Обратите внимание, что все документы по УСН направляются в территориальную инспекцию, где ИП состоит на учете. Вне зависимости от места ведения деятельности.
Уведомление о переходе на УСН
Чтобы перейти на УСН с 1 января 2020 года надо подать уведомление по форме 26.2-1 в срок не позднее 31 декабря 2019 года.
Индивидуальные предприниматели не заполняют в форме поля о выручке за 9 месяцев и стоимость основных средств, поэтому в указанных полях стоят прочерки
Уведомление об отказе от УСН
Если вы решили отказаться от УСН и перейти на ОСНО, вам надо подать уведомление по форме 26.2-3 не позднее 15 января 2020 года.
Уведомление о смене объекта налогообложения
Если вы хотите поменять объект налогообложения по УСН то надо направить уведомление по форме 26.2-6. Помните, что если вы ошибочно отправите форму 26.2-1, объект вам не изменят!
Какой реакции ждать от налоговой на поданные уведомления
Налоговые инспекции не выдают никаких сообщений о начале применении УСН, отказе от упрощенки или смене объекта налогообложения по УСН. Вот если ИП опоздает с уведомлением о переходе на УСН, ему должны направить «Сообщение о нарушении сроков уведомления о переходе на упрощенную систему налогообложения».
Чтобы подтвердить, что у ИП есть упрощенка, надо письменно запросить в своей ИФНС «Информационное письмо» по форме 26.2-7. Там будет указано, что предприниматель подавал уведомление о применении УСН.
Как заполнить декларацию по УСН
УСН — это упрощенная система налогообложения. Все компании и ИП на УСН сдают налоговую декларацию раз в год. Рассказываем, как правильно рассчитать налоги и сдать отчетность, чтобы у налоговой не возникло вопросов.
Как заполнить декларацию по УСН за 2023 год
Есть два вида упрощенки: УСН «Доходы» и УСН «Доходы минус расходы». Независимо от того, на какой из УСН работает компания или ИП, используется одна и та же форма декларации. Отличается только порядок заполнения.
Как заполнять налоговую декларацию на УСН «Доходы»
Для ИП и компаний на УСН «Доходы» обязательные разделы декларации такие:
- титульный лист;
- раздел 1.1;
- раздел 2.1.1.
Остальные разделы компании и ИП дополнительно заполняют, если есть основания:
- раздел 2.1.2 — для плательщиков торгового сбора в Москве;
- раздел 3 — для получателей целевых средств.
Остальные разделы заполнять не нужно, их заполняют только компании и ИП на УСН «Доходы минус расходы».
Титульный лист. Здесь нужно заполнить:
- ИНН компании или предпринимателя;
- номер корректировки: для первичной декларации — «0», для уточненных — «1» и далее по порядку;
- код налогового периода — в общем случае «34»;
- отчетный год;
- код налоговой инспекции, где компания или ИП стоит на учете. Узнать его можно в сервисе ФНС;
- код местонахождения — в общем случае «210»;
- ФИО руководителя компании или ИП;
- телефон для связи.
Раздел 1.1. Здесь нужно заполнить такие строки.
В строках 010, 030, 060, 090 указывают код ОКТМО: он показывает, к какому муниципальному образованию относится организация или ИП. Его можно узнать в уведомлении Росстата, выданном при регистрации, или по адресу с помощью сервиса налоговой службы.
В строки 020, 040, 070 нужно вписать суммы авансовых платежей, которые ИП или компания должны были заплатить по итогам первого квартала, полугодия и девяти месяцев 2023 года. Если получится сумма налога к уменьшению — например, вы в течение года платили страховые взносы и теперь вычли их из суммы авансов, — вместо строк 040 и 070 ее записывают в строку с кодом 050 или 080.
В строке 100 нужно написать общую сумму налога на УСН за год, которую бизнес рассчитал и собирается перечислить в бюджет.
Строку 101 раздела 1.1 налоговой декларации заполняют только ИП, которые утратили право на патент. В ней указывают, сколько ИП успел заплатить за патент, пока не потерял право его применения.

Раздел 2.1.1. В строке 101 указывают код налоговой ставки. Если весь год налог платили по стандартной ставке 6% или другой ставке, установленной региональным законом, — код «1». Если в течение года превысили лимиты и стали платить по ставке 8% — код «2».
В строке 102 нужно указать признак налогоплательщика:
- код «1» — для компаний и ИП с сотрудниками;
- код «2» — для ИП без сотрудников.
В строках 110—113 нужно указать доходы нарастающим итогом с начала года. Это значит, что в каждой строке указывают суммарный доход за первый квартал, за полугодие, за девять месяцев и год, начиная с января.
В строках 120—123 указывают ставку налога.
В строке 124 прописывают обоснование применения налоговой ставки, установленной законом субъекта РФ. Значение состоит из двух частей.
1‑я часть — номер статьи 346.20 НК РФ и пункт, в котором прописано право региональных органов на понижение ставки УСН:
- 3462010 — объект «Доходы»;
- 3462020 — объект «Доходы минус расходы»;
- 3462030 — для налогоплательщиков Республики Крым и Севастополя;
- 3462040 — для налоговых каникул.
2‑я часть — код, который состоит из подпункта, пункта и статьи закона субъекта РФ, установившего пониженную ставку:
- с 1‑й по 4-ю клетку — номер статьи;
- с 5‑й по 8-ю клетку — номер пункта;
- с 9‑й по 12-ю — номер подпункта.
Каждое значение занимает 4 клетки, в пустые клетки вписывают нули. Заполнять клетки нужно слева направо. Точка занимает отдельную клетку. Например, если в законе статья 1.3, то первые четыре клетки после слеша будут выглядеть так: 01.3.
ООО «Альфа» платит налог по ставке 5%, которая установлена подп. 3 п. 2 ст. 4.1 закона Иркутской области от 30.11.2015 № 112-ОЗ. Значит, в строке 264 нужно указать: 3462010/04.100020003.
В строках 130—133 — суммы исчисленных авансовых платежей по налогу за первый квартал, полугодие, девять месяцев и налогу за год.
В строках 140—143 — страховые взносы и пособия, уменьшающие налог.
Если ИП платил фиксированные взносы каждый квартал, в строках 140, 141, 142 нужно указать суммы нарастающим итогом. Если внес одним платежом в четвертом квартале сразу за весь налоговый период, то есть год, — заполняют только поле 143.
При наличии работников заполнить нужно все строки со 140 по 143, потому что взносы за них перечисляют ежемесячно.


Раздел 2.1.2 заполняют только московские компании и ИП — плательщики торгового сбора. Если вы работаете в другом регионе или виде деятельности, пропускайте этот раздел.
Сюда вносят сумму торгового сбора, которая зависит от площади торгового помещения и места расположения объекта торговли. Поля заполняются по аналогии с разделом 2.1.1.
Как заполнять налоговую декларацию на УСН «Доходы минус расходы»
Для ИП и компаний на УСН «Доходы минус расходы» обязательные разделы такие:
- титульный лист;
- раздел 1.2;
- раздел 2.2.
Остальные разделы — для УСН «Доходы», а раздел 3 заполняют только получатели целевых средств, что для компаний и ИП на упрощенке — большая редкость.
В разделе 1.2 нужно заполнить пять строк:
- В строках 010, 030, 060, 090 — указать ОКТМО.
- В строках 020, 040, 070 — авансовые платежи, начисленные к уплате по итогам первого квартала, полугодия или девяти месяцев 2023 года.
- Заполнить одну из строк — 100, 120 или 110.
Если за полугодие или девять месяцев сумма налога была к уменьшению, вместо строк 040 или 070 нужно заполнить строки 050 или 080.
Одну из строк на выбор заполняют так:
- 100 — если надо доплатить налог при УСН за год;
- 120 — если ИП или компания платят минимальный налог;
- 110 — если обычный или минимальный налоги оказались меньше авансовых платежей. В этой строке указывают разницу между налогом и авансовыми платежами. Ее можно вернуть или зачесть.
Минимальный налог есть только на УСН «Доходы минус расходы», он равен 1% от годовых доходов. Если налог УСН, рассчитанный по обычной ставке, оказался меньше минимального, в бюджет нужно перечислить именно минимальный налог.

В разделе 2.2 нужно указать:
- В строке 201 указывают код признака. Ставят «1», если ставка УСН стандартная — 15% — или пониженная. Ставят «2», если ставка 20% из-за превышения лимитов по доходам и численности работников.
- В строках 210—223 — доходы и расходы из КУДиР нарастающим итогом за первый квартал, полугодие, 9 месяцев и год.
- В строках 240—243 — разницу между доходами и расходами. Если доходы меньше расходов, в строках 240—243 нужно поставить прочерки, а в строках 250—253 показать убытки.
- Строку 230 нужно заполнять, только если переносите убыток прошлых лет. Например, если доходы 2022 года оказались меньше расходов. Отрицательную разницу можно перенести на будущее и отразить в строке 230 декларации за 2023 год.
- В строках 270—273 нужно указать исчисленные авансовые платежи за первый квартал, полугодие, девять месяцев и налог за год.
- В строке 280 исчисляют минимальный налог — 1% от дохода.


Сроки предоставления отчетности и уплаты налога на упрощенке
Сроки подачи декларации по УСН различаются для компаний и ИП:
- для компаний — до 25 марта следующего года. Например, декларацию за 2023 год надо сдать до 25 марта 2024 года;
- для ИП — до 25 апреля следующего года.
Если крайний срок подачи выпадает на выходной или праздничный день, он переносится на ближайший рабочий день.
ИП должен сдать декларацию за 2021 год до 30 апреля 2022 года. Это суббота, ближайший следующий рабочий день — 4 мая 2022 года, поэтому в 2022 году ИП могут сдать декларацию по УСН до 4 мая включительно.
Налог при УСН нужно платить четыре раза в год — по итогам первого квартала, полугодия, девяти месяцев и года.
В некоторых ситуациях для компаний и ИП действуют другие сроки подачи налоговой декларации.
Компания или ИП потеряли право на упрощенку и переходят на общий режим налогообложения. В таком случае сдать декларацию по УСН нужно не позднее числа месяца, следующего за кварталом, в котором слетели со спецрежима.
ИП потерял право на УСН 10 августа, это третий квартал. Значит, подать декларацию на УСН надо в первом месяце четвертого квартала — не позднее 25 октября.
Компания или ИП прекращает деятельность на УСН. Тогда подать декларацию нужно не позднее 25-го числа месяца, следующего за тем месяцем, в котором прекратили деятельность. Например, компания закрылась 13 сентября, значит, подать декларацию нужно до 25 октября.
Как и куда сдавать декларацию
Сдавать заполненные листы декларации нужно в налоговую по месту регистрации ИП или компании. Способ подачи декларации зависит от количества сотрудников.
Если среднесписочная численность сотрудников за предыдущий календарный год до 100 человек, декларацию можно сдать в электронном виде или на бумаге — на выбор налогоплательщика.
Если число сотрудников превысило 100 человек, то декларацию можно подавать только в электронном виде.
Нулевая декларация по УСН
Нулевую декларацию подают, если в отчетном году нет:
- доходов — на УСН «Доходы»;
- доходов и расходов — на УСН «Доходы минус расходы».
Если компания или ИП не ведут деятельность, тоже нужно сдать нулевую декларацию.
Нулевую декларацию подают в том же порядке и в те же сроки, что и обычную декларацию.
Штрафы за непредставление декларации по УСН
Если опоздать со сдачей декларации по УСН, компании или ИП грозит ответственность:
- компании или ИП — штраф 5% от не уплаченной в срок суммы налога по декларации за каждый полный или неполный месяц просрочки. Есть ограничение — не более 30% этой суммы и не менее 1000 ₽. То есть минимальный штраф будет 1000 ₽;
- директору компании или главному бухгалтеру — предупреждение или административный штраф от 300 до 500 ₽.
Если вовсе не сдать декларацию, то через 20 дней после срока сдачи налоговая может заблокировать счета компании или ИП.
Например, компания должна сдать декларацию до 25 марта 2024 года. Если декларации не будет, начиная с 15 апреля налоговая может в любой момент заблокировать расчетный счет компании.
Заявление на УСН при регистрации ООО
Подать уведомление в налоговую о выборе данной системы исчисления налога в 2023 г. можно сразу с регистрационными документами, чтобы не упустить ограниченный срок перехода на УСН и не посещать инспекцию дважды.
ФНС не вправе отказать в приеме документа, но крайне важно заполнить уведомление верно, чтобы в будущем налоговая не могла признать незаконным использование льготного режима.
1. Образец заполненного уведомления о применении УСН для организаций
При выборе упрощенного режима исчисления налога, организации важно помнить о сроках уведомления налоговой. Выбрать УСН можно в момент создания компании, в течение 30 дней после постановки на учет или уже с нового календарного года. Это означает, что упущение отведенного периода перехода приведет к работе на ОСНО до конца года, что в большинстве случаев крайне невыгодно для новых ООО.
Во всех вариантах уведомления применяется один бланк, но в зависимости от срока подачи документа отличаются правила заполнения формы. Актуальный бланк уведомления в 2023 г. — форма 26.2-1.
Образец уведомления для перехода на УСН в момент регистрации

Образец заявления на регистрацию ООО
- Сформировать заявление на УСН автоматически Воспользуйтесь сервисом, чтобы заполнить уведомление об УСН с учетом выбранного периода подачи автоматически. Просто внесите сведения об ООО в форму, а мы заполним все нужные документы для подачи в ФНС. Это бесплатно. Заполнить заявление
- Скачать пустой бланк, чтобы заполнить на компьютере XLS, 384 KB
- Скачать пустой бланк для печати и заполнения ручкой PDF, 1,2 МB
2. Как правильно заполнить уведомление
Заполнить форму о переходе на УСН можно от руки, или с помощью ПК. Форма состоит из одной страницы, на которую вносится информация в соответствии с пунктами.
Стоит обратить внимание на ряд особенностей при заполнении данных для подачи документа в момент создания ООО:
- Оставьте пустыми поля ИНН и КПП, поскольку у Общества, не поставленного на учет, еще нет этих данных.
- Выбирая код налогового органа, указывайте инспекцию, в которой будет происходить регистрация в соответствии с юридическим адресом компании.
- В пункте “Признак налогоплательщика” проставляется значение “1”, означающее выбор льготного режима в момент регистрации. Если бы вы вставали на учет позднее этого момента, выбор кода был бы иным.
- Пункт, в котором указывается наименование Общества, должен заполняться в точном соответствии с информацией из Устава.
- Код перехода на УСН в случае подачи уведомления в комплекте с регистрационными документами — выберите значение “2”.
- В следующем пункте укажите выбранный объект налогообложения (вариант исчисления налога) — проставьте значение “1”, если вам подходит начисление на доход, или “2” — если хотите платить налоги с разницы между доходами и расходами.
- Пункт “год подачи” может вызвать сомнения при регистрации в канун Нового года. Обратите внимание, что поле подразумевает именно год подачи, а не год постановки на учет.
- Поскольку организация является новой, вы не вносите сведения в следующие поля об остаточной стоимости и доходах организации. Они заполняются, только если действующая компания переходит на УСН с другого режима (в этом случае размер доходов и остаточная стоимость ОС определяет право применения УСН).
- В пункте информации о заявителе выбирается код “1”, если документ подает руководитель Общества или “2”, в случае подачи заявления представителем. Далее указывается ФИО заявителя.
- Подписывает документ тот, кто подает уведомление.
- В поле о подтверждении полномочий указывается информация только в том случае, если подача уведомления происходила на основании доверенности.
- Оставшиеся пункты — для инспекторов ФНС, ответственных за прием документа.

3. Как подать документ в процессе регистрации ООО
Подача уведомления в составе пакета регистрационных документов в 2023 г. доступна несколькими способами:
- В электронной форме (в этой ситуации ООО не платят госпошлину)
- Почтой или курьером
- Лично в распечатанном виде
При выборе способа непосредственного обращения в ИФНС, необходимо заполнить минимум 2 комплекта заявления (инспекции в Москве требуют три экземпляра). На одном из уведомлений инспектор поставит отметку о получении и вернет его вам — этот документ стоит оставить у себя — он пригодится, если у ФНС появятся спорные вопросы о применении вами льготного режима.
Способ подачи документа имеет важное значение в вопросе, сколько стоит открыть ООО. Сама подача уведомления пошлиной не облагается, но поскольку речь идет о подаче в момент создания ООО, компания несет расходы на отправку общего пакета, в который входит уведомление. Например, при подаче распечатанных документов в ИФНС, нужно оплатить госпошлину в 4000 рублей. Для самостоятельной онлайн подачи, придется оформлять ЭЦП, покупать токен и лицензию на криптопрограмму. А при подаче уведомления и остальных документов на регистрацию через наш сервис, вы не тратите ничего — наша услуга бесплатная.
В некоторых ситуациях, неверно заполненное уведомление об УСН может стать причиной серьезных расходов. Например, ИФНС может отказать в приеме документа из-за неверно указанного кода налогового органа. Уведомление организация не получает, и налоги компании автоматически рассчитываются по ОСНО, с уплатой НДС. Когда после первого отчетного периода выясняется текущий режим налогообложения, срок подачи уведомления уже истекает и компания работает на ОСНО до конца года, пока не возникнет возможность направить уведомление снова. Не допустить эту ситуацию поможет наш сервис — мы готовим документы безошибочно, в соответствии со всеми правилами и требованиями ФНС!