Калькулятор страховых взносов с зарплаты
Калькулятор страховых взносов с заработной платы предназначен, в большей степени, для облегчения работы бухгалтеров. Калькулятор существенно снизит затраты времени на расчет страховых взносов и позволит бухгалтеру избежать ошибок, которые, в свою очередь, могут привести к начислению пени, штрафным санкциям и необходимости в исправлении отчетности.
Расчет страховых взносов – это кропотливая работа с учетом множества переменных.
Потребуется учесть общую сумму вознаграждения, облагаемую базу, периоды нетрудоспособности.
В равной степени калькулятор будет полезен и работникам, желающим проверить правильность вычетов из своей зарплаты.
Работодатели перечисляют за своих работников четыре вида страховых взносов:
- В ПФР;
- в фонд медицинского страхования;
- в фонд социального страхования. Взносы в ФСС подразделяются на взносы на случай нетрудоспособности и взносы на несчастные случаи на производстве и профессиональные заболевания.
Перечисление происходит путем вычета сумм взносов из заработной платы работников. Так, в соответствии со ст. 419 НК РФ:
- работодатель – организация или ИП, отчисляют страховые взносы из заработной платы работникам или из вознаграждения по договорам гражданско-правового характера);
- индивидуальные предприниматели, нотариусы, адвокаты, оценщики и иные физические лица, перечисляют страховые взносы за себя.
Размер страховых взносов определяется исходя из облагаемой базы, то есть совокупности всех полученных работником вознаграждений, в том числе и вознаграждений за работу, выполненную по договорам гражданско-правового характера.
В соответствии со ст. 422 НК РФ, совокупность вознаграждений, то есть облагаемая база, может быть понижена путем исключения из нее:
- пособий по листкам нетрудоспособности;
- пособий по беременности и родам;
- пособий, назначаемых по уходу за ребенком до полутора лет;
- оказанной материальной помощи в сумме до 4 тыс. рублей;
- выплат при увольнении, за исключением суммы компенсации за неиспользованный отпуск.
Постановлением №1378 Правительства РФ от 15 ноября 2017 года, для плательщиков страховых взносов были установлены следующие предельные величины базы для расчета страховых взносов:
- 912 000 рублей при расчете взносов на обязательное социальное страхование;
- 1 292 000 рублей на обязательное пенсионное страхование.
Предельная база по взносам на медицинское страхование упразднена с 2015 года.
Если совокупное вознаграждение работника превышает предельную величину базы, то:
- работнику не начисляются взносы на ОСС на случай временной нетрудоспособности и в связи с материнством;
- взносы в ПФР начисляются по тарифу 10%.
В соответствии со ст. 426 НК РФ работодатели производят расчеты страховых взносов по следующим тарифам:
- 22% в пределах установленной величины базы;
- 10% – если сумма вознаграждений превышает предельную величину;
- 2,9% в ФСС на случай временной нетрудоспособности и в связи с материнством, если совокупное вознаграждение менее или равно предельной величине базы;
- 5,1% на ОМС.
В совокупности размер страховых выплат для большинства плательщиков составляет 30% от общего размера вознаграждения.
Что касается пониженной ставки
В соответствии со ст. 427 НК РФ для некоторых плательщиков определены пониженные страховые тарифы, а именно:
- для субъектов предпринимательской деятельности в сфере ИТ-технологий;
- для предприятий, выплачивающих заработную плату и иные вознаграждения членам экипажей судов, числящихся в международном реестре судов РФ;
- организации non-profit (кроме государственных/муниципальных учреждений), на УСНО, чья деятельность входит в список п. 1 ст. 427 НК РФ;
- благотворительные организации на УСНО;
- иные организации и субъекты предпринимательской деятельности, поименованные в ст. 427 НК РФ.
Согласно Федеральному закону от 01.04.2020 № 102-ФЗ субъекты малого и среднего предпринимательства могут уплачивать страховые взносы по пониженной ставке с 1 апреля 2020 года, с условием, что до 1 апреля 2020 года они были включены в соответствующий реестр.
Калькулятор страховых взносов
Данный калькулятор неправильно исчисляет взносы. Может это я туплю, но при расчете исчисленная сумма взносов на данном калькуляторе не сходится с исчисленной суммой по факту. Пример был ранее:
Сумма доходов работников, которые получили выплаты меньше или в размере МРОТ:
97452
Сумма доходов работников, которые получили выплаты выше МРОТ:
105748
Сумма страховых взносов на пенсионное, медицинское и социальное страхование:
59715.6
Сумма страховых взносов на страхование от несчастных случаев на производстве и профзаболеваний:
406.4
Сумма взносов 59 715,60 — с чего складывается. Ведь 97452х30% = 29 235,60, а с суммы 105 748х15% = 15 862,20, итого исчисленная сумма взносов = 45 097,80, разница в начислениях 14 617,80. Почему возникает разница? Проблема в калькуляторе или во мне!?
Давайте разбираться, на вашем примере. Вижу у вас ошибку — вы всю сумму 105 748 руб. обложили по ставке 15%, а надо вычесть из нее МРОТ, исчислить с него 30% и уже с разницы брать по ставке 15%.
Подробнее, чтобы было наглядно.
Итак:
1) Сумма доходов работников, которые получили выплаты меньше или в размере МРОТ:
97 452 руб. Тогда размер страховых взносов = 29 235,6 руб. (97 452 х 30%).
2) Сумма доходов работников, которые получили выплаты выше МРОТ:
105 748 руб.
А это зарплата скольки человек? Я этот вопрос задаю, чтобы вычесть МРОТ по каждому человеку. Например, это 4 человека. Тогда рассчитываем так:
В пределах МРОТ сумма — 16 242 руб. х 4 чел. = 64 968 руб. С этой базы начисляем взносы по ставке 30% = 19 490,4 руб.
Далее определяем базу, с которой исчислим взносы по ставке 15%:
105 748 — 64 968 = 40 780 руб.
И теперь считаем взносы по ставке 15%:
40 780 х 15% = 6 117 руб.
В итоге, сумма взносов по работникам, которые получают зарплату свыше МРОТ = 25 607,4 руб.(19 490,4 + 6 117).
Всего страховых взносов (по ставке 30% и 15%), по всем работникам:
29 235,6 + 25 607,4 = 54 843 руб.
С расчетом по калькулятору все сходится.
ФОТ — 203 200,00
6 человек, все получили выше МРОТ.
В пределах МРОТ 6 х 16 242 = 97 97 452,00 х 30% = 29 235,60
Выше МРОТ те же 6 челок, но из ФОТ вычитаем МРОТ который в пределах, т.е. 203 200 — 97 452 = 105 748 х 15% = 15 862,20 Базы и расчет определены правильно.
Всего страховых взносов (по ставке 30% и 15%), по всем работникам: 29 235,60 + 15 862,20 = 45 097,80.
В ваших расчетах тоже не совпадает сумма с суммой калькулятора
29 235,6 + 25 607,4 = 54 843 руб.
калькулятор выдает 59 715,60
Вы не правильно пользуетесь калькулятором. Из вашего примера следует, что у вас нет работников, которые получают МРОТ или меньше. Поэтому этот показатель вы не заполняете — «Данные по работникам, которые получили выплаты меньше или в размере МРОТ (в 2023 – 16 242 руб., в 2022 г. – 13 890 руб.)».
Сразу начинайте заполнение с показателя «Данные по работникам, которые получили выплаты выше МРОТ (в 2023 – 16 242 руб., в 2022 г. – 13 890 руб.)». Вводите 6 человек и ФОТ — 203 200,00. Далее калькулятор все сам посчитает. Проверяйте, должно быть все правильно.
При расчете взносов ну ни как не сходятся начисления с 1-го января 2023 года.
МРОТ 16 242,00 х 6 человек *30% = 29 235,60
свыше МРОТ 105 748,00 *15% = 15 862,20
Итого исчисленная сумма взносов 45 097,80
В вашем калькуляторе сумма начисленных взносов — 59 715,60, из чего данная сумма исчисляется?
к ФСС претензий нет.
Здравствуйте, то есть 6 чел. получают МРОТ. Это сумма, база для начислений по ставке 30%, — 97 452 руб.
А вот эта сумма как у вас сформировалась — 105 748,00? Если эта оплата работникам, которые получают свыше МРОТ, вы вычли из этой суммы МРОТ на каждого такого работника? То есть у вас для таких работников две базы должны быть:
Страховые взносы – 2023: начисление, уплата, отчетность
С 2023 года существенно поменялся порядок исчисления и уплаты страховых взносов (включая взносы «на травматизм»). Отчетность по взносам также представляется по новым правилам. О том, что именно поменялось и как, мы рассказали в данном материале.
База для исчисления страховых взносов
База для начисления страховых взносов на ОПС, ОМС и ВНиМ, как и раньше, рассчитывается по истечении каждого месяца нарастающим итогом с начала года отдельно по каждому застрахованному лицу (п. 1 ст. 421, п. 1 ст. 423 НК РФ). В соответствии с п. 4 ст. 431 НК РФ учреждения-страхователи по-прежнему обязаны вести учет начисленных выплат и относящихся к ним сумм страховых взносов в разрезе по каждому физическому лицу.
На основании п. 1 ст. 420 НК РФ в базу по страховым взносам включаются все выплаты, признаваемые объектом обложения и произведенные в пользу застрахованного лица, как в денежной, так и в натуральной форме (п. 1, 7 ст. 421 НК РФ). При формировании базы по страховым взносам не учитываются выплаты, поименованные в ст. 422 НК РФ (п. 1 ст. 421 НК РФ).
Выплаты по авторским и иным аналогичным договорам, названным в п. 8 ст. 421 НК РФ, учитываются в облагаемой базе с учетом особенностей, предусмотренных положениями п. 8–10 ст. 421 НК РФ.
Обратите внимание: с 2023 года временно пребывающие в РФ иностранные работники, осуществляющие трудовую деятельность (за исключением высококвалифицированных специалистов, временно пребывающих в РФ), признаются застрахованными лицами в системе ОМС. Соответственно, выплаты в их пользу облагаются «медицинскими» взносами, а сами иностранцы могут получать услуги в системе ОМС (но только спустя три года) (п. 1.1 ст. 10, п. 1.1 ст. 16 Федерального закона от 29.11.2010 № 326-ФЗ «Об обязательном медицинском страховании в Российской Федерации»).
Также из ст. 327.3 ТК РФ с 2023 года исключена норма, которая обязывала временно пребывающих в РФ иностранных работников приобретать полис ДМС (либо работодателей заключать договор с медицинской организацией). Кроме того, скорректированы основания для расторжения трудовых отношений с данными работниками – теперь нельзя отстранить таких работников от работы или уволить их по причине истечения срока действия полиса ДМС (ст. 327.5 и 327.6 ТК РФ).
База для исчисления страховых взносов «на травматизм» исчисляется в аналогичном порядке: в базу включаются облагаемые выплаты и не включаются необлагаемые выплаты (п. 1 ст. 20.1, ст. 20.2 Федерального закона от 24.07.1998 № 125-ФЗ). Выплаты и иные вознаграждения как в денежной, так и в натуральной форме в виде товаров (работ, услуг) учитываются в базе по взносам «на травматизм» в месяце их начисления (п. 2, 3 ст. 20.1, п. 9 ст. 22.1 Закона № 125-ФЗ).
Предельная величина базы по страховым взносам
Для плательщиков страховых взносов, производящих выплаты и иные вознаграждения физлицам (далее – страхователей), начиная с 2023 года устанавливается единая предельная величина базы для исчисления взносов на ОПС, ОМС и ВНиМ (п. 5.1 ст. 421 НК РФ).
На 2023 год единая предельная величина базы в отношении каждого физлица составляет 1 917 000 руб. (Постановление Правительства РФ от 25.11.2022 № 2143).
К сведению: с 1 января 2024 года единая предельная величина базы для исчисления страховых взносов подлежит ежегодной индексации с 1 января соответствующего года с учетом роста средней заработной платы в РФ.
При начислении взносов на ОПС по дополнительным тарифам в случаях, поименованных в п. 5.1 ст. 421 НК РФ, действует отдельный порядок.
Предельная база для начисления взносов «на травматизм» Законом № 125-ФЗ, как и раньше, не установлена. Следовательно, такие взносы учреждения по-прежнему должны исчислять со всей суммы облагаемых выплат и вознаграждений.
Единый тариф страховых взносов на ОПС, ОМС и ВНиМ
Начиная с 2023 года для исчисления страховых взносов установлены единый тариф страховых взносов (п. 3 ст. 425 НК РФ):
в рамках единой предельной величины базы – 30%;
свыше единой предельной величины базы – 15,1%.
Кроме того, установлены единые пониженные тарифы (п. 2.2–2.4 ст. 427 НК РФ) и дополнительные тарифы на ОПС.
Если у страхователя нет права на применение пониженных тарифов, то взносы с выплат работникам он должен исчислять по единому тарифу.
Тарифы по страховым взносам «на травматизм»
Страховые взносы «на травматизм» рассчитываются по тарифам (от 0,2 до 8,5%), которые зависят от класса профессионального риска (ст. 21 Закона № 125-ФЗ).
При этом порядок определения основного вида деятельности для целей установления тарифов по взносам «по травматизму» определен Постановлением Правительства РФ от 01.12.2005 № 713 (далее – Порядок определения вида деятельности).
В связи с созданием Социального фонда России (далее – СФР) в данный документ Минтрудом будут внесены соответствующие поправки (сейчас они на стадии утверждения). В частности, планируется, что страхователи для подтверждения основного вида деятельности в 2023 году не позднее 17 апреля 2023 года должны подать в СФР соответствующее заявление и справку-подтверждение основного вида экономической деятельности (п. 3 Порядка определения вида деятельности). Основным видом деятельности, как и раньше, будет признаваться тот вид деятельности, по которому получена большая выручка за прошлый год (п. 9 Порядка определения вида деятельности).
Сроки уплаты страховых взносов
С 2023 года взносы на ОПС, ОМС и ВНиМ согласно п. 6 ст. 431 НК РФ уплачиваются по общему правилу в составе единого налогового платежа (ЕНП). Крайний срок уплаты страховых взносов – 28-е число месяца, следующего за истекшим календарным месяцем (п. 3 ст. 431 НК РФ).
Взносы «на травматизм» за соответствующий месяц согласно п. 4 ст. 22 Закона № 125-ФЗ уплачиваются отдельными платежами не позднее 15-го числа следующего календарного месяца. То есть названные платежи не включаются в состав ЕНП.
Сроки и порядок представления отчетности
С 2023 года страхователи обязаны подавать в налоговый орган по месту нахождения организации и по месту нахождения своих обособленных подразделений, которым организацией открыты счета в банках и которые начисляют и производят выплаты и иные вознаграждения в пользу физических лиц, РСВ и персонифицированные сведения о физических лицах, включающие их персональные данные и сведения о суммах выплат и иных вознаграждений в их пользу за предшествующий календарный месяц (п. 7 ст. 431 НК РФ)
РСВ подается в налоговый орган по форме, утвержденной Приказом ФНС России от 29.09.2022 № ЕД-7-11/878@, – не позднее 25-го числа месяца, следующего за расчетным (отчетным) периодом.
Персонифицированные сведения (с персональными данными и суммами выплат) и сведения о начисленных и уплаченных взносах «по травматизму» отражаются в форме ЕФС-1 (форма и порядок представления которой утверждены Постановлением Правления ПФР от 31.10.2022 № 245п) и подаются в отделения СФР.
Раздел 2 «Сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний» формы ЕФС-1 нужно подавать не позднее 25-го числа месяца, следующего за отчетным периодом (п. 1 ст. 24 Закона № 125-ФЗ).
Обратите внимание: способ подачи отчетности по страховым взносам (на бумаге или в электронном виде) определяется исходя из численности застрахованных лиц, работающих по трудовым или гражданско-правовым договорам за расчетный период.
РСВ и разд. 2 формы ЕФС-1 представляются (п. 10 ст. 431 НК РФ, п. 2 ст. 8 Федерального закона от 01.04.1996 № 27-ФЗ «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования»):
только в электронном виде через Интернет по утвержденному формату – если численность застрахованных лиц составляет 11 человек и более;
на бумаге или в электронном виде – при численности застрахованных лиц 10 человек и менее.
Порядок уплаты страховых взносов
Страховые взносы «на травматизм»
Взносы «на травматизм» уплачиваются ежемесячно отдельной платежкой не позднее 15-го числа следующего месяца. Если соответствующая дата выпадает на выходной и (или) нерабочий праздничный день, окончание срока переносится на ближайший следующий за ним рабочий день (п. 4 ст. 22 Закона № 125-ФЗ).
При несвоевременной уплате взносов «на травматизм» за каждый день просрочки начисляются пени исходя из 1/300 ключевой ставки (ст. 26.11 Закона № 125-ФЗ).
О наличии задолженности территориальный орган СФР должен известить страхователя соответствующим требованием, которое ему будет направлено в течение трех месяцев с момента выявления задолженности (п. 2, 6 ст. 26.9 Закона № 125-ФЗ).
Неоплаченную добровольно задолженность взыщут в принудительном порядке по решению (постановлению) территориального органа СФР (п. 1 ст. 18, п. 2, 23 ст. 26.6, п. 2, 12 ст. 26.7 Закона № 125-ФЗ).
Страховые взносы по единому тарифу
Страховые взносы на ОПС, ОМС и ВНиМ с 2023 года по общему правилу уплачиваются в составе ЕНП. Это следует из положений ст. 11.3 НК РФ.
Напомним: ЕНП – это денежные средства, перечисленные налогоплательщиком (плательщиком сбора, плательщиком страховых взносов, налоговым агентом и (или) иным лицом) в бюджетную систему РФ на счет Федерального казначейства, предназначенные для исполнения им совокупной обязанности, а также денежные средства, взысканные с него в соответствии с НК РФ. На основании совокупной обязанности (формируемой в соответствии со ст. 11.3 НК РФ) ИФНС сама засчитает в счет ее погашения перечисленный налогоплательщиком ЕНП.
Погашаться обязанность будет в следующей последовательности (п. 8 ст. 45 НК РФ):
1. Недоимка – начиная с наиболее раннего момента ее выявления.
2. Текущие платежи по налогам, взносам, сборам, авансовым платежам. Сначала будут засчитаны платежи с более ранним сроком платежа.
Если на момент зачета средств ЕНП не хватит для погашения обязанностей по платежам с совпадающими сроками уплаты, то сумму ЕНП распределят между этими платежами пропорционально суммам «к уплате» (новая редакция п. 10 ст. 45 НК РФ).
Итак, в рамках сальдированного порядка учета налоговых платежей сведения об исчисленных налогоплательщиками суммах налоговых платежей, подлежащих перечислению в бюджет (включая страховые взносы), налоговики будут получать через налоговую отчетность, которая с 2023 года подлежит сдаче ранее уплаты налогов (напомним: отчетность подается до 25-го числа, а налоги уплачиваются до 28-го числа).
Однако если платежи по налогам вносятся до представления отчетов (либо когда отчетность вообще не подается), налогоплательщикам придется подать уведомление об исчисленных суммах налогов. Данная ситуация касается, например, страховых взносов, поскольку РСВ по ним сдается ежеквартально, а сами взносы уплачиваются ежемесячно. Поэтому по двум месяцам из квартала страхователю нужно подавать уведомление об исчисленных суммах взносов.
К сведению: по общему правилу уведомление нужно сдать не позднее 25-го числа месяца, в котором наступает срок уплаты налоговых платежей (включая страховые взносы) (п. 9 ст. 58 НК РФ). Если срок сдачи уведомления совпадает со сроком представления налогового отчета, то отправлять уведомление не требуется.
Уведомление подается по форме, утвержденной Приказом ФНС России от 02.11.2022 № ЕД-7-8/1047@:
на бумаге (лично, по почте) – если отчетность по налогам подается в налоговый орган на бумажном носителе;
в электронном виде (по каналам ТКС или через личный кабинет налогоплательщика) – если направляется электронная отчетность. В этом случае уведомление подписывается усиленной квалифицированной электронной подписью.
В уведомлении указываются сведения о страхователе в целом, в том числе по всем его обособленным подразделениям (филиалам) (рекомендации ФНС по заполнению уведомления можно найти по ссылке https://www.nalog.gov.ru/rn77/taxation/debt/memo_amounts_taxes).
В разделе «Данные» уведомления отражаются следующие сведения:
КПП, проставленный в соответствующей декларации (расчете);
КБК по налогам, страховым взносам, подлежащим уплате;
сумма обязательства (налога, авансового платежа, сбора, страховых взносов);
отчетный (налоговый) период (код) / номер месяца (квартала);
отчетный (календарный) год.
По страховым взносам в поле 5 «Отчетный (налоговый) период / Номер месяца (квартала)» уведомления нужно прописать код отчетного периода, соответствующий порядковому номеру месяца в квартале.
К сведению: в течение 2023 года уведомления об исчисленных суммах налогов налогоплательщики могут представлять в ИФНС в виде распоряжений на перевод денежных средств в уплату платежей в бюджетную систему РФ (далее – распоряжения). Денежные средства, поступившие по таким распоряжениям, будут учитываться в качестве ЕНП и определяться по принадлежности в соответствии со ст. 45 НК РФ.
Учреждения могут воспользоваться правом на представление в течение 2023 года уведомлений об исчисленных суммах налогов в виде распоряжений при условии, что ранее ими указанные уведомления в ИФНС не представлялись.
Если в реквизитах уведомления допущена ошибка, то следует направить новое с верными данными в отношении той обязанности, по которой требуется корректировка:
если неверно указана сумма, то в уведомлении отражаются те же реквизиты и вносится верная сумма;
если неверно проставлены иные реквизиты, то в уведомлении по ранее прописанным реквизитам ставится «0» и отражаются исправленные данные.
Уточнять обязанности (исправлять ошибки) в уведомлении можно до представления декларации (расчета) по налогам, страховым взносам.
Кто платит взносы в ФСС
Взносы в фонд социального страхования, или ФСС РФ, — это один из видов платежей государству.
Фонд социального страхования платит людям больничные, пособия по беременности и родам и другие пособия, которые нужны человеку, если он временно не может работать.
Пособия платят за счет денег, которые фонду перечисляют работодатели с зарплаты сотрудников — через налоговую или напрямую. Еще деньги в фонд перечисляют ИП — сами за себя, если хотят получать пособия.
Разберемся, кто должен платить эти взносы, на что они идут, как рассчитываются и как за них отчитываться.
С 1 января 2023 года отдельного Фонда социального страхования больше нет. В России появилось новое ведомство — Социальный фонд России, сокращенно — СФР. СФР объединил фонды пенсионного и социального страхования и теперь у него те же полномочия, что раньше были у двух фондов.
Что такое страховые взносы
Страховые взносы — это платежи государству на пенсионное, социальное, медицинское страхование и страхование от несчастных случаев на производстве и от профессиональных заболеваний. За счет них мы получаем пенсии, пособия по временной нетрудоспособности, по беременности и родам и можем лечиться по полису ОМС.
Как мы уже сказали, индивидуальный предприниматель платит страховые взносы сам за себя, а за наемных сотрудников, работающих по трудовому договору, платит работодатель.
Если физлицо сотрудничает с предпринимателем или компанией по договору гражданско-правового характера, взносы также платит заказчик — организация или ИП. Если исполнитель по договору ГПХ — самозанятый, за него взносы платить не нужно. Самозанятый может платить их добровольно, чтобы иметь право на пенсию и пособия.
Законодательство об уплате страховых взносов. Нормы, которые касаются страховых взносов, прописаны в двух документах: в главе 34 Налогового кодекса РФ и в Федеральном законе № 125-ФЗ. Последний посвящен взносам на страхование от несчастных случаев и профессиональных заболеваний.
Виды страховых взносов
Всего есть два вида страховых взносов: обязательные и добровольные.
Обязательные надо платить независимо от желания. Например, это взносы с зарплаты. Добровольные взносы платят по желанию — для этого надо подать заявление. Уплата добровольных взносов дает ИП право получать больничные и пособия по беременности и родам.
Обязательные страховые взносы за всех разные. Например, с зарплаты сотрудников, работающих по трудовому договору, платят все взносы: на пенсию, медицинское страхование, страхование на случай нетрудоспособности и материнства, от несчастных случаев и профзаболеваний.
Обязательные трудовые взносы
| Вид взноса | За кого платят |
|---|---|
| Обязательное пенсионное страхование (ОПС) | За наемных работников, физлиц без статуса ИП или самозанятого, с которыми работают по договору ГПХ |
| Обязательное медицинское страхование (ОМС) | За наемных работников, физлиц без статуса ИП или самозанятого, с которыми работают по договору ГПХ |
| Страхование на случай временной нетрудоспособности и в связи с материнством (ВНиМ) | За наемных работников, физлиц без статуса ИП или самозанятого, с которыми работают по договору ГПХ |
| Страхование от несчастных случаев на производстве и от профессиональных заболеваний (травматизм) | За наемных работников |
Обязательные трудовые взносы
| Обязательное пенсионное страхование (ОПС) | |
| За кого платят | За наемных работников, физлиц без статуса ИП или самозанятого, с которыми работают по договору ГПХ |
| Обязательное медицинское страхование (ОМС) | |
| За кого платят | За наемных работников, физлиц без статуса ИП или самозанятого, с которыми работают по договору ГПХ |
| Страхование на случай временной нетрудоспособности и в связи с материнством (ВНиМ) | |
| За кого платят | За наемных работников, физлиц без статуса ИП или самозанятого, с которыми работают по договору ГПХ |
| Страхование от несчастных случаев на производстве и от профессиональных заболеваний (травматизм) | |
| За кого платят | За наемных работников |
А вот за тех, с кем работают по договору ГПХ, взносы на несчастные случаи и профессиональные заболевания платят, только если это предусмотрено договором. Но обычно такую норму в нем не прописывают.
Индивидуальные предприниматели, адвокаты, нотариусы, арбитражные управляющие, оценщики, патентные поверенные и все, кто занимается частной практикой, платят за себя только взносы на ОПС и ОМС.
Выплаты из-за несчастных случаев на производстве и профессиональных заболеваний могут получать только те, за кого эти взносы платят, то есть наемные сотрудники.
Добровольные страховые взносы. Индивидуальные предприниматели, адвокаты, нотариусы, члены фермерских хозяйств могут платить за себя добровольные взносы на ВНиМ. Это нужно, чтобы получать пособия по болезни, беременности и родам или по уходу за ребенком.
Самозанятые тоже могут платить добровольные взносы на ВНиМ. Для этого надо подать заявление.
Какие взносы платят в ФСС
Почти все страховые взносы уплачиваются в налоговую. В фонд социального страхования нужно отчислять только два вида взносов: на травматизм и добровольные взносы на ВНиМ.
ФСС — это государственный фонд. Он собирает взносы и тратит их на выплату пособий людям, которые заболели, ухаживали за больным ребенком, родили или усыновили ребенка, получили профессиональное заболевание или травму на работе.
Одна из задач фонда — компенсировать часть заработка человеку, который временно не может работать.
Чтобы не запутаться
Взносы на ВНиМ могут вызвать путаницу. Обязательные взносы на ВНиМ — те, которые платят за наемных работников. Они перечисляются в налоговую. Добровольные взносы на ВНиМ — те, что могут платить за себя ИП, адвокаты, самозанятые. Их платят в ФСС. Именно об этих взносах и пойдет речь дальше в статье.
Тарифы страховых взносов в ФСС
Каждый месяц организации и ИП платят взносы, размер которых зависит от суммы начисленной зарплаты или МРОТ.
Взносы на страхование от несчастных случаев на производстве и профессиональных заболеваний. Взносы на травматизм работодатели платят за сотрудников, их размер — 0,2—8,5% от начисленной зарплаты. Тарифы прописаны в законе о страховых тарифах. Закон редактируют ежегодно, но по факту тарифы не менялись с 2006 года.
Тариф зависит от класса профессионального риска. Чем рискованнее сфера и выше класс, тем выше тариф взносов на травматизм. Например, для курьерской деятельности и торговли самый низкий тариф взносов — 0,2% от начисленной зарплаты. А для добычи угля, добычи и обогащения руд, охоты и отлова диких животных тариф 8,5%.
Всего есть 32 класса профессионального риска. Класс зависит от основного кода ОКВЭД. У предпринимателей это вид деятельности, который указан в качестве основного в ЕГРИП, а у организаций — ОКВЭД, по которому получена наибольшая доля выручки за прошлый год.
Группа профессионального риска и тариф взносов указаны в «Уведомлении о размере страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний». Его выдают при регистрации ООО или ИП, а организациям — еще и при ежегодном подтверждении основного вида деятельности.
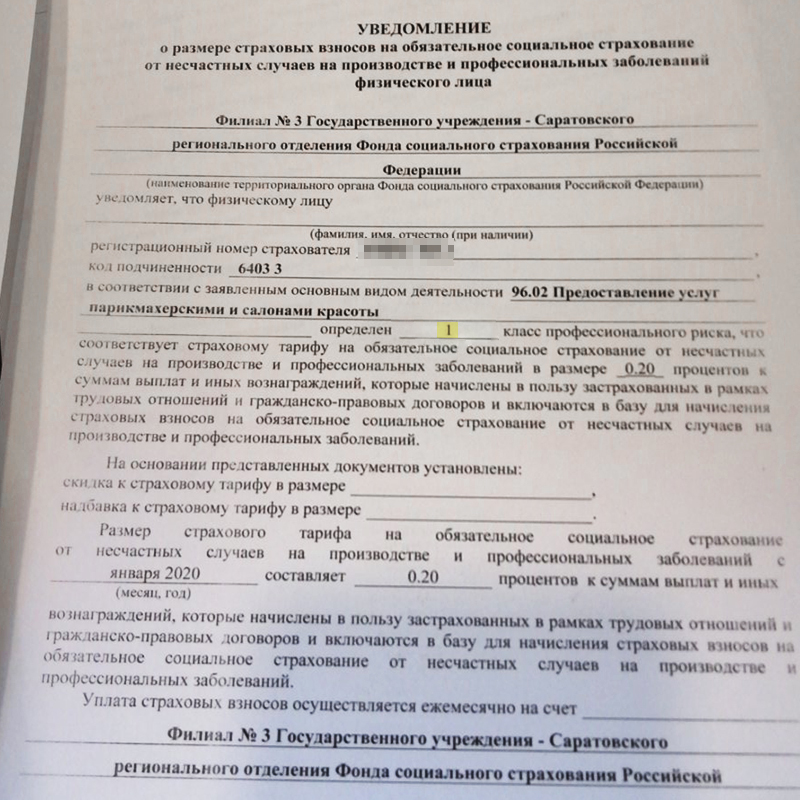
Все должности в компании имеют одинаковый класс риска. Например, производство цветных металлов относится к 12-му классу. Сотрудник, работающий непосредственно на заводе, и тот, кто работает в этой же компании, но сидит в офисе в заводоуправлении, будут иметь один и тот же класс риска. Если вознаграждение по трудовому договору получает инвалид любой группы, к тарифу применяют коэффициент 0,6.
Если ФСС обнаружит какие-то нарушения в охране труда, также может установить надбавку к тарифу. Например, тариф могут увеличить, если уровень травматизма в организации выше среднеотраслевого или если были несчастные случаи, в результате которых погибли два человека или больше.