Годовая премия учитываемая частично что это значит
Как учесть годовую премию при расчете отпускных, если сотрудник болел и был в отпуске (то есть не полностью отработал период)?
В соответствии со ст. 139 ТК РФ расчет средней заработной платы работника производится исходя из фактически начисленной ему заработной платы и фактически отработанного времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата. При этом календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале – по 28-е (29-е) число включительно).
Порядок расчета среднего заработка для начисления отпускных и компенсаций за неиспользованный отпуск установлен положением «Об особенностях порядка исчисления средней заработной платы», утв. постановлением Правительства РФ от 24.12.2007 № 922 (далее – Положение).
Премии и вознаграждения по итогам работы за год, начисленные за календарный год, начисленные за предшествующий событию календарный год, учитываются независимо от времени начисления вознаграждения (ч. 1 п. 15 Положения).
Для учета годовых премий в среднем заработке действуют следующие ограничения.
- Если время, приходящееся на расчетный период, отработано не полностью или из него исключались периоды, поименованные в п. 5 Положения, то премия учитывается пропорционально времени, отработанному в расчетном периоде. Это правило не применяется, если премия выплачивается за фактически отработанное время.
- Если работник проработал неполный рабочий период, за который начисляются премии и вознаграждения, и они были начислены пропорционально отработанному времени, эти суммы учитываются при определении среднего заработка исходя из фактически начисленных сумм.
Если работодатель всегда начисляет премии с учетом фактически отработанного времени (пропорционально ему), то это правило желательно закрепить в локальных документах организации.
Если же премии начисляются общей суммой, то полностью будут учитываться премии только тем сотрудникам, которые отработали весь расчетный период (письмо Минздравсоцразвития РФ от 05.03.2008 № 535-17).
При частично отработанном расчетном периоде премия будет учитываться пропорционально фактически отработанному времени.
Если расчетный период отработан не полностью, а также период, за который начислено вознаграждение по итогам работы за год, не совпадает с расчетным периодом, то такая премия также учитывается пропорционально времени, отработанному в расчетном периоде. Пропорция определяется путем деления суммы начисленной премии на нормальное количество рабочих дней по календарю пятидневной (шестидневной) рабочей недели в расчетном периоде и умножения на количество рабочих дней по календарю пятидневной (шестидневной) рабочей недели, приходящихся на отработанное время. Эти выводы сделаны в письме Минздравсоцразвития РФ от 26.06.2008 № 2337-17.
Учет премий в среднем заработке
В статье разобрали все нюансы учета премий в среднем заработке для отпусков, командировок и прочих отсутствий: от законодательных нюансов до настроек начислений и алгоритмов программы. Рассказали об особенностях учета годовых премий, а также разобрали возможность учета при расчете среднего не больше одной премии за один показатель.
- Порядок включения премий в средний заработок
- Настройки премий для учета в среднем заработке
- Нюансы учета премий, начисленных пропорционально отработанному времени
- Особенности учета годовых премий
- Учет показателей премирования
Порядок включения премий в средний заработок
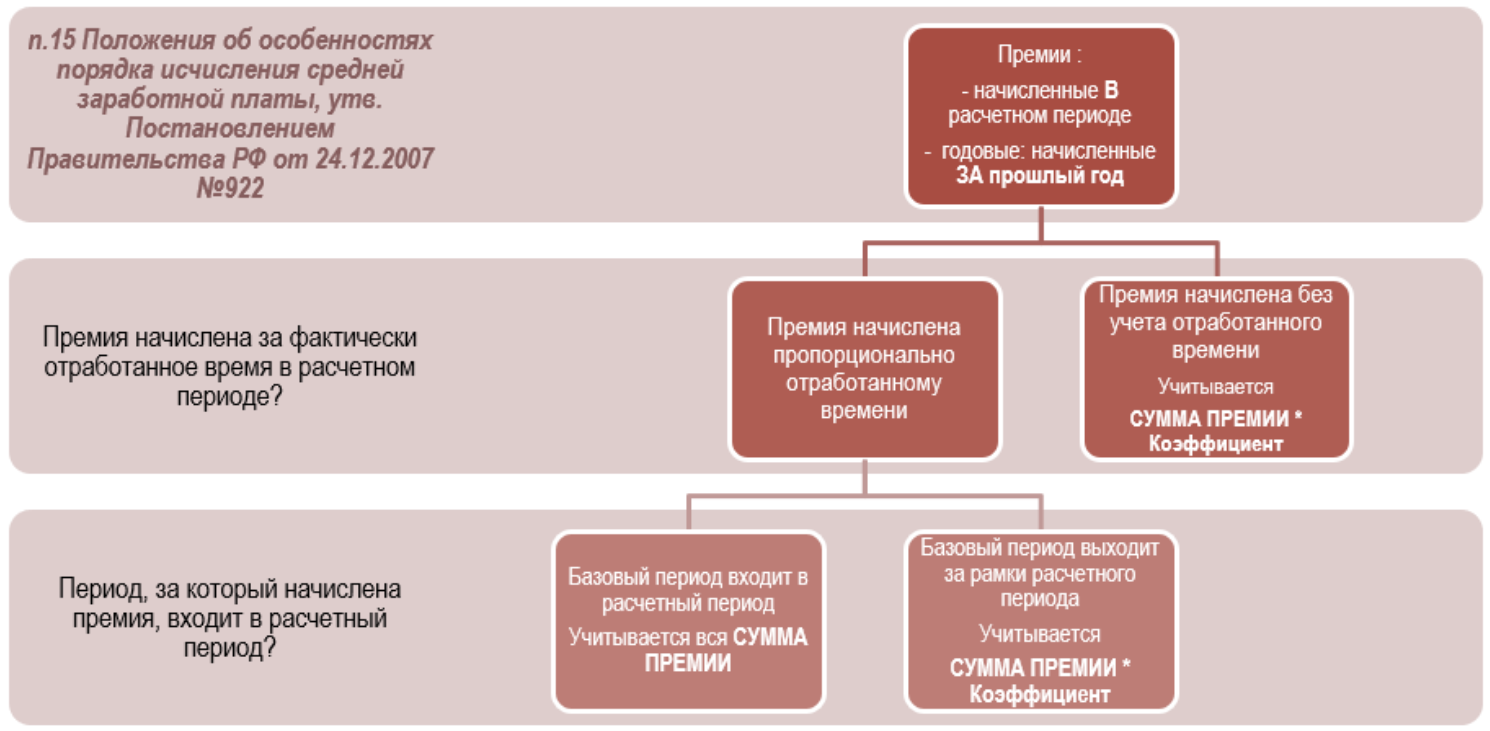
Порядок включения премий в средний заработок прописан в п. 15 Положения об особенностях порядка исчисления средней заработной платы, утв. Постановлением Правительства от 24.12.2007 N 922. В расчет среднего попадают:
- все премии, кроме годовых, начисленные В расчетном периоде;
- годовые премии, начисленные ЗА прошлый год.
Также все премии условно подразделяются на:
- Премии, начисленные без учета отработанного времени – они включаются в средний заработок не в полной сумме, а с пересчетном на коэффициент отработанного времени в расчетном периоде.
- Премии, начисленные пропорционально отработанному времени – порядок их включения в средний зависит от периода, за который они начислены (базового периода):
- Если базовый период премии полностью входит в расчетный период, премия включается в расчет среднего целиком.
- Если базовый период выходит за границы расчетного, премия включается в расчет среднего с пересчетом на коэффициент отработанного времени.
Настройки премий для учета в среднем заработке
Порядок включения премии в средний заработок определяется настройками Начисления ( Настройка – Начисления ) на вкладке Средний заработок :
- Вид премии для учета в среднем, доступны значения:
- Премия, полностью учитываемая – к этой категории относим все НЕ-годовые (ежемесячные, квартальные, разовые) премии, начисленные с учетом отработанного времени.
- Премия, учитываемая частично – НЕ-годовые премии, начисленные без учета отработанного времени.
- Годовая премия, полностью учитываемая – годовые премии, начисленные с учетом отработанного времени.
- Годовая премия, учитываемая частично – годовые премии, начисленные без учета отработанного времени.
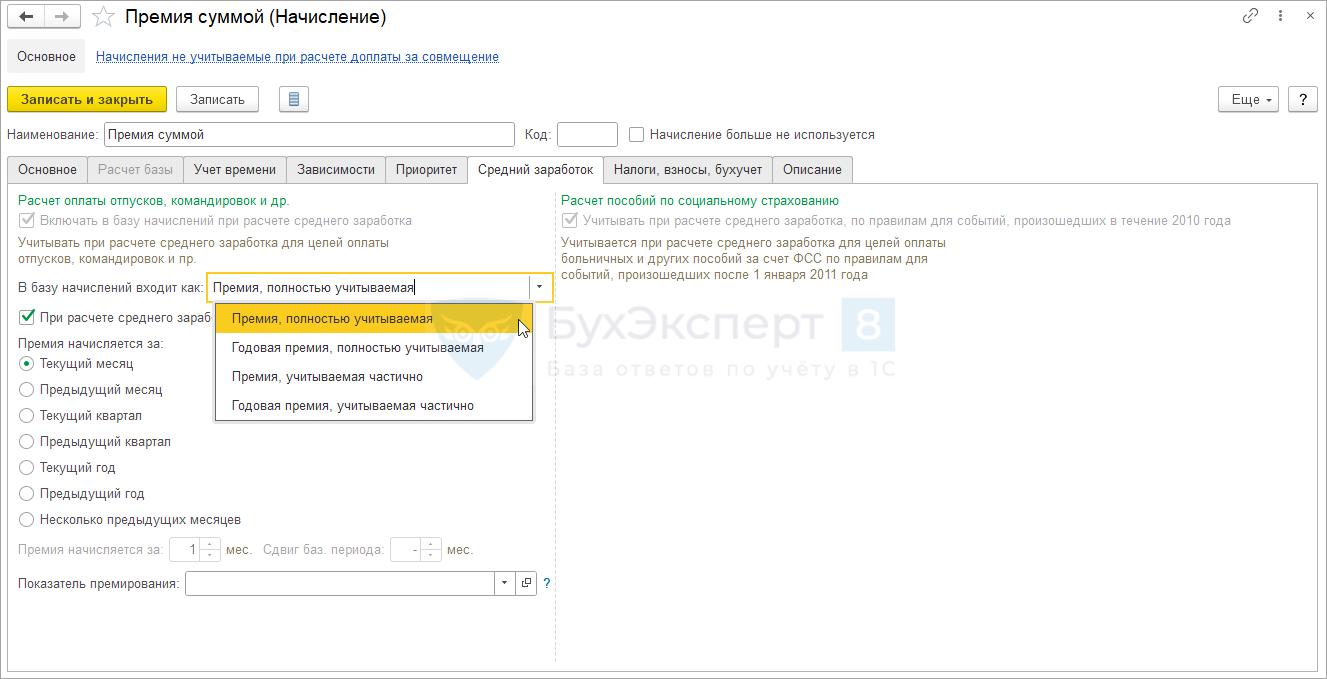
Если в формуле расчета премии есть показатель Расчетная база , то настройка базового периода выполняется на вкладке Расчет базы и на вкладке Средний заработок недоступна для редактирования. Если же формула расчета премии не содержит показатель Расчетная база , параметры базового периода для учета премии в среднем можно настроить на вкладке Средний заработок .
Нюансы учета премий, начисленных пропорционально отработанному времени
Разберем отдельно нюансы учета премий, начисленных с учетом отработанного времени. Они учитываются в расчете среднего заработка по-разному в зависимости от периода, за который начислены (базового периода):
- Если базовый период выходит за границы расчетного ( Премия 1 на схеме ниже), премия включается в расчет среднего с пересчетом на коэффициент отработанного времени. Такой прядок рекомендован Письмом Минздравсоцразвития от 26.06.2008 N 2337-17. Даже если начисление для Премии 1 настроено как полностью учитываемое, при расчете среднего она будет пересчитываться на коэффициент отработанного времени. Повлиять на этот алгоритм настройками не получится.
- Если базовый период премии полностью входит в расчетный период ( Премия 2 на схеме ниже), премия включается в расчет среднего целиком.
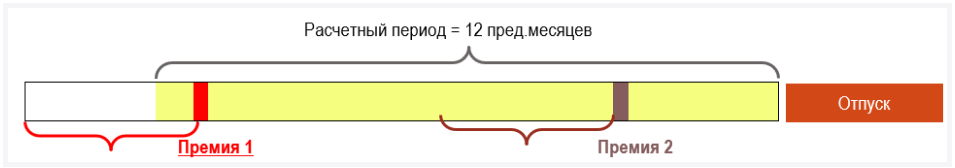
Если требуется, чтобы полностью учитываемая премия не пересчитывалась на коэффициент отработанного времени, даже если базовый период выходит за границы расчетного, можно изменить алгоритм работы программы с помощью доработки. Для этого потребуется подключить специальное расширение — см. Расширение «Не уменьшать премии, начисленные пропорционально отработанному времени»
Рассмотрим на примерах включение в расчет среднего премий, начисленных с учетом отработанного времени.
Пример 1. Базовый период премии выходит за границы расчетного периода
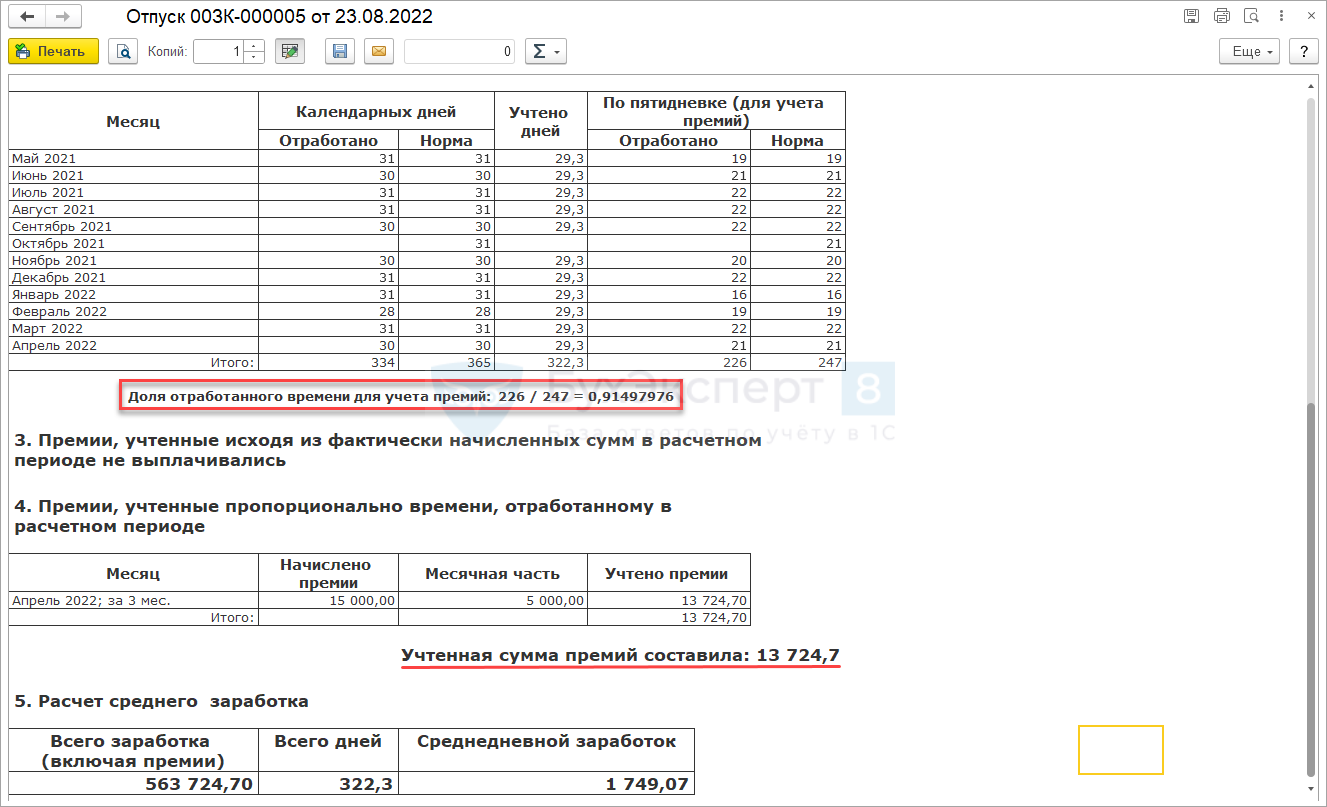
Сотрудник планирует отпуск с 1 по 10 мая 2022 года, расчетный период для расчета отпускных с мая 2021 года по апрель 2022 года. В апреле 2022 сотрудник получил Премию разовую (процентом) за работу во втором квартале 2021 года.
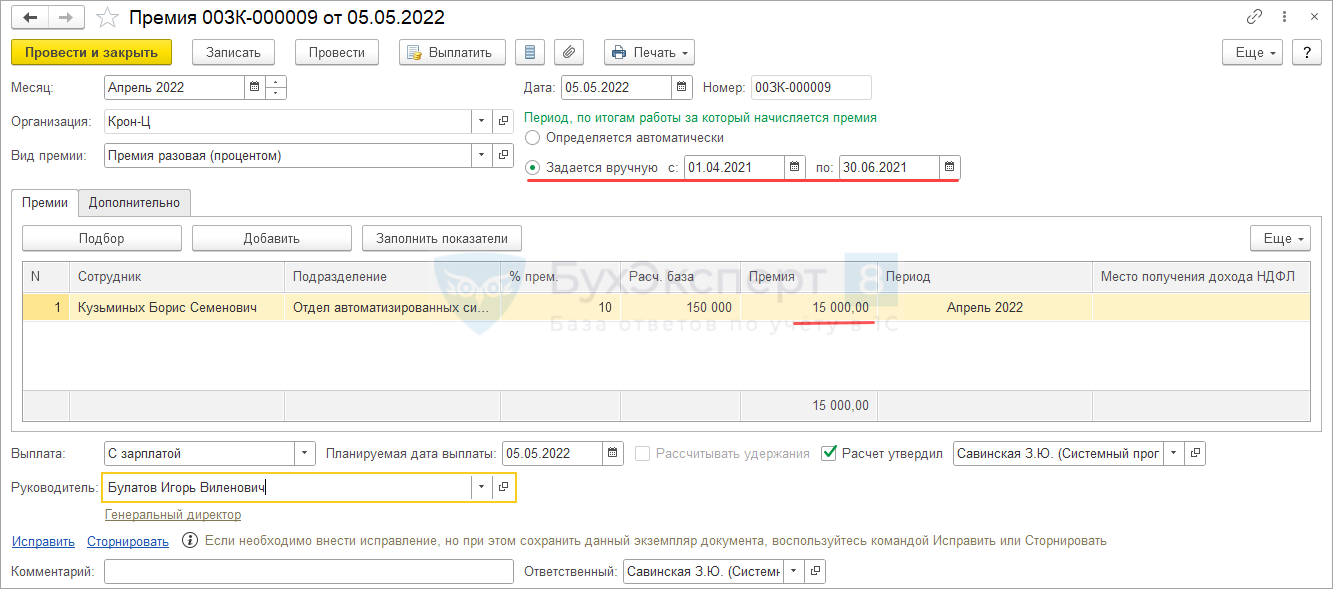
В настройках премии указано, что это Премия, полностью учитываемая .
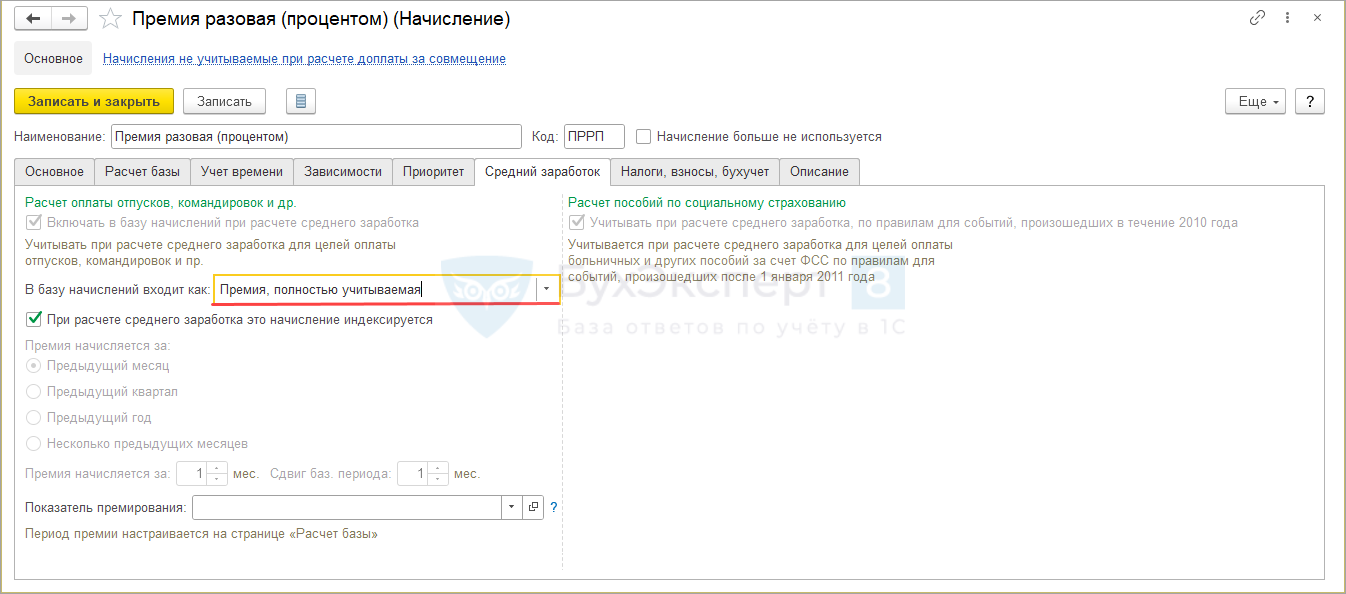
При расчете среднего заработка для отпуска премия будет включена не полностью, а с учетом коэффициента отработанного времени в расчетном периоде.
Пример 2. Базовый период премии полностью входит в расчетный период
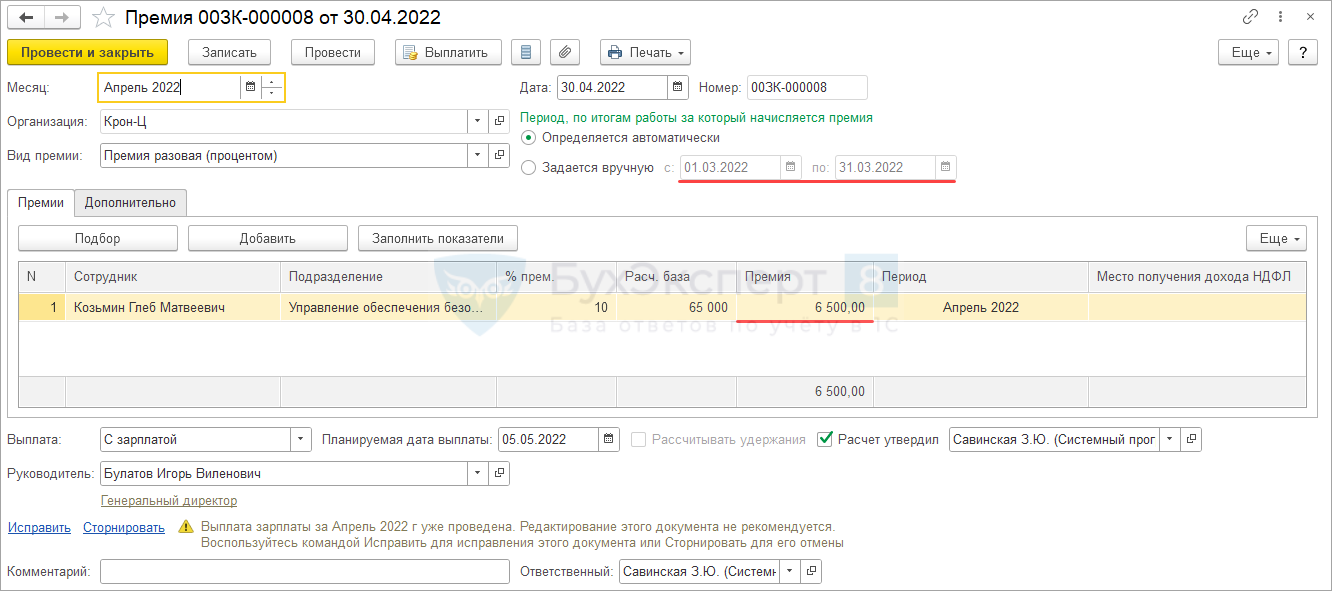
Сотрудник планирует отпуск с 1 по 10 мая 2022 года, расчетный период для расчета отпускных с мая 2021 года по апрель 2022 года. В апреле 2022 сотрудник получил Премию разовую (процентом) за работу в марте 2022 года.
В настройках премии указано, что это Премия, полностью учитываемая .
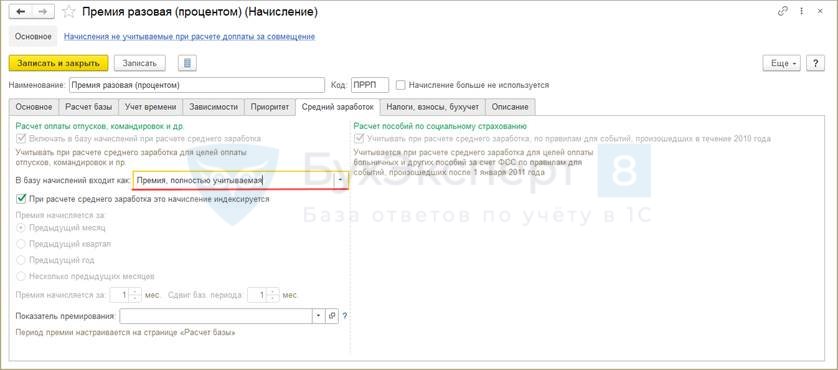
При расчете среднего заработка для отпуска премия будет учтена в полном размере.
Особенности учета годовых премий
В среднем заработке учитываются годовые премии, начисленные за прошлый год, независимо от месяца их начисления – п. 15 Положения об особенностях порядка исчисления средней заработной платы, утв. Постановлением Правительства от 24.12.2007 N 922. Это означает, что, если годовая премия начислена в середине года за прошлый год, потребуется пересчитать сотруднику оплату по среднему заработку за все отсутствия с начала года.
Рассмотрим ситуацию на примере.
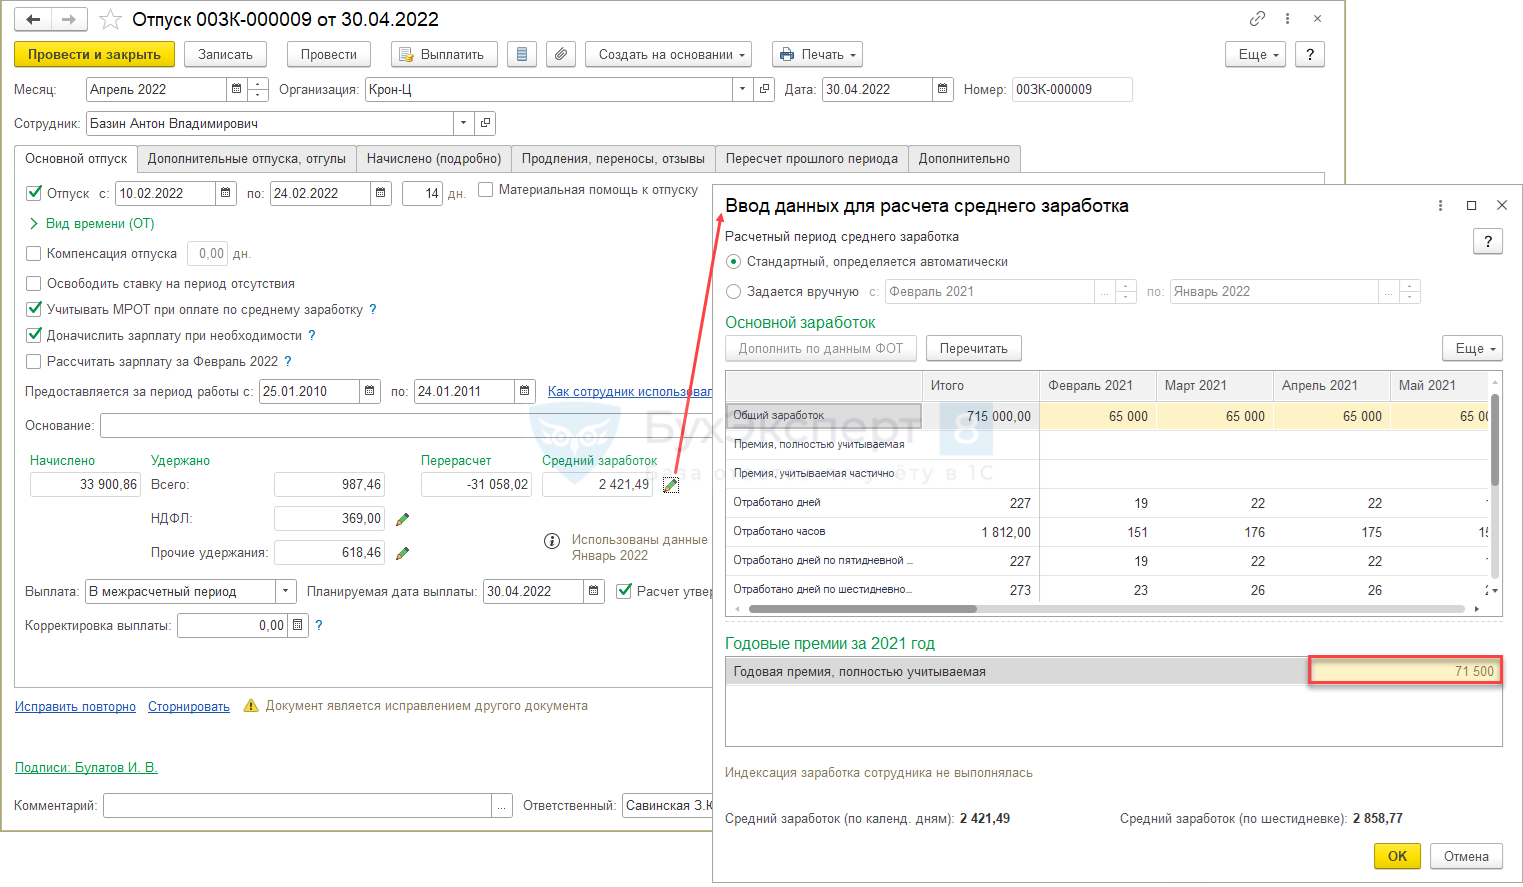
Сотрудник Базин А.В. был в отпуске с 10 по 24 февраля 2022 года. В апреле 2022 года сотруднику начислили годовую премию по итогам работы в 2021 году.
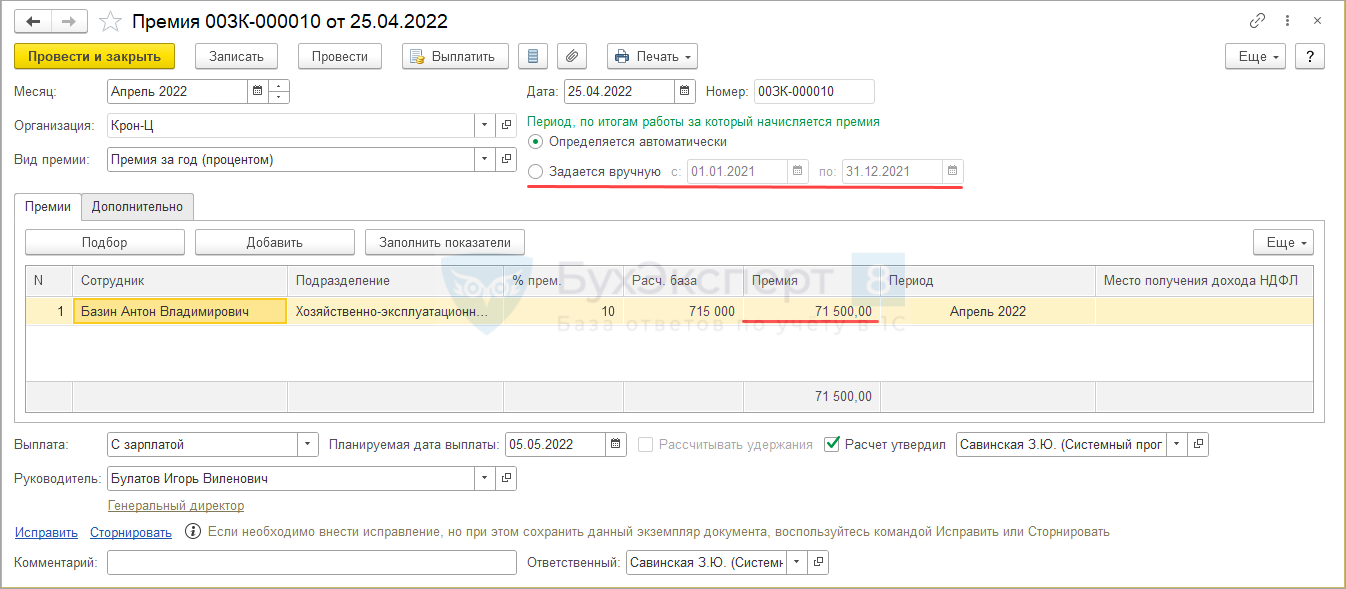
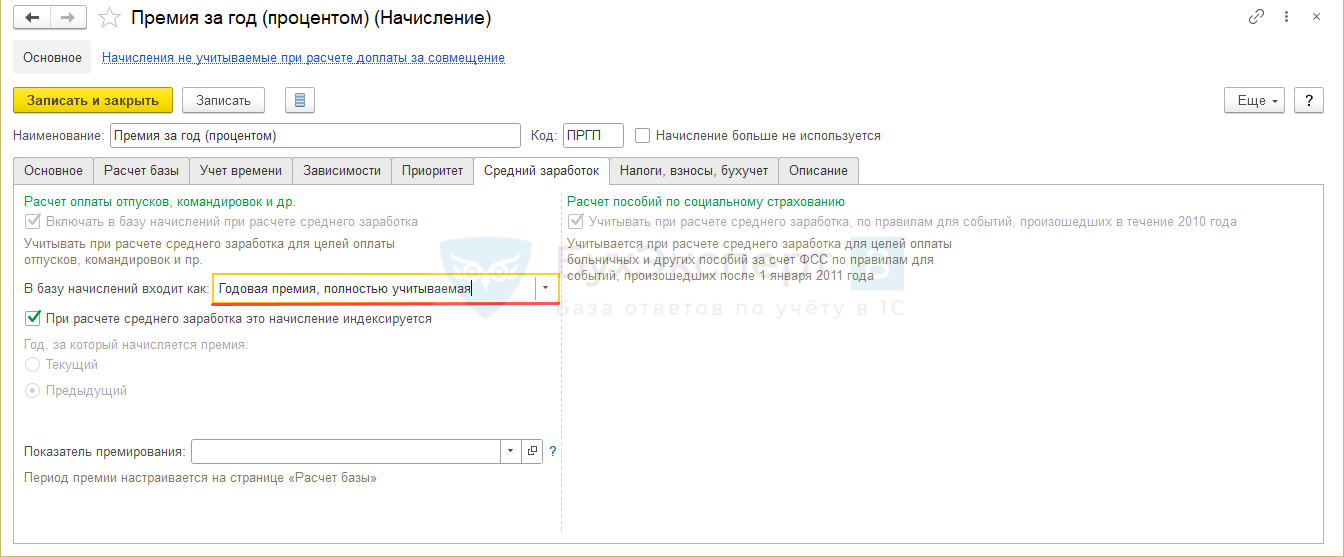
В настройках премии указано, что Премия годовая, полностью учитываемая .
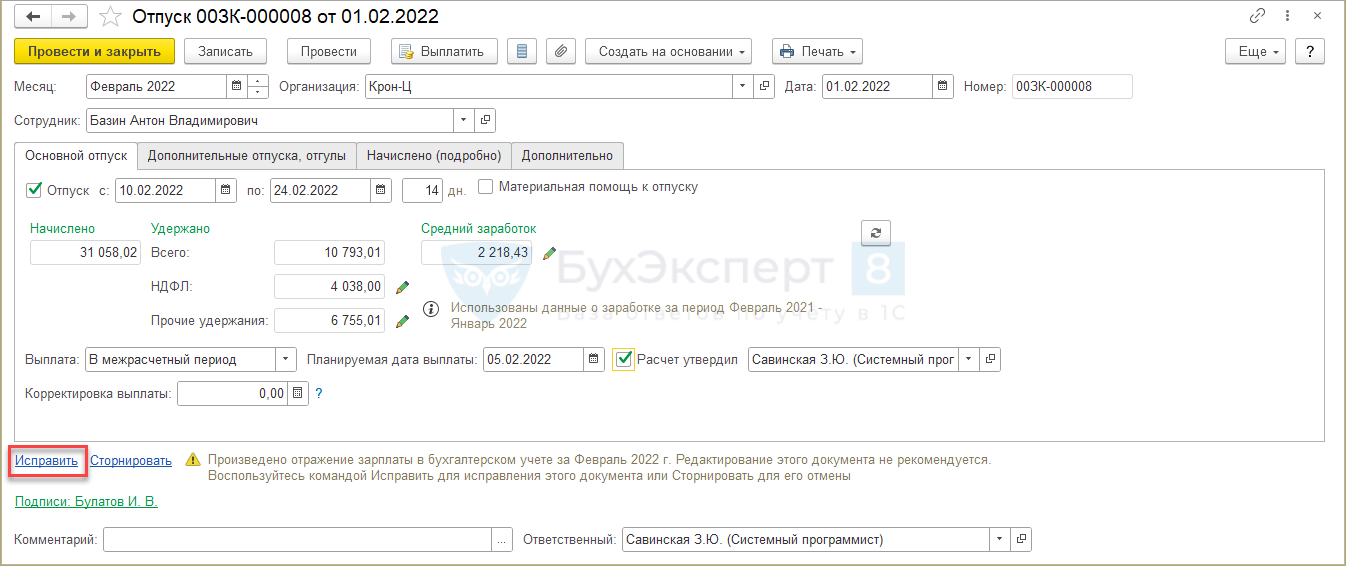
Пересчитаем февральские отпускные после начисления в апреле годовой премии за прошлый год.
Создадим документ-исправление Отпуск по ссылке Исправить внизу февральского документа Отпуск .
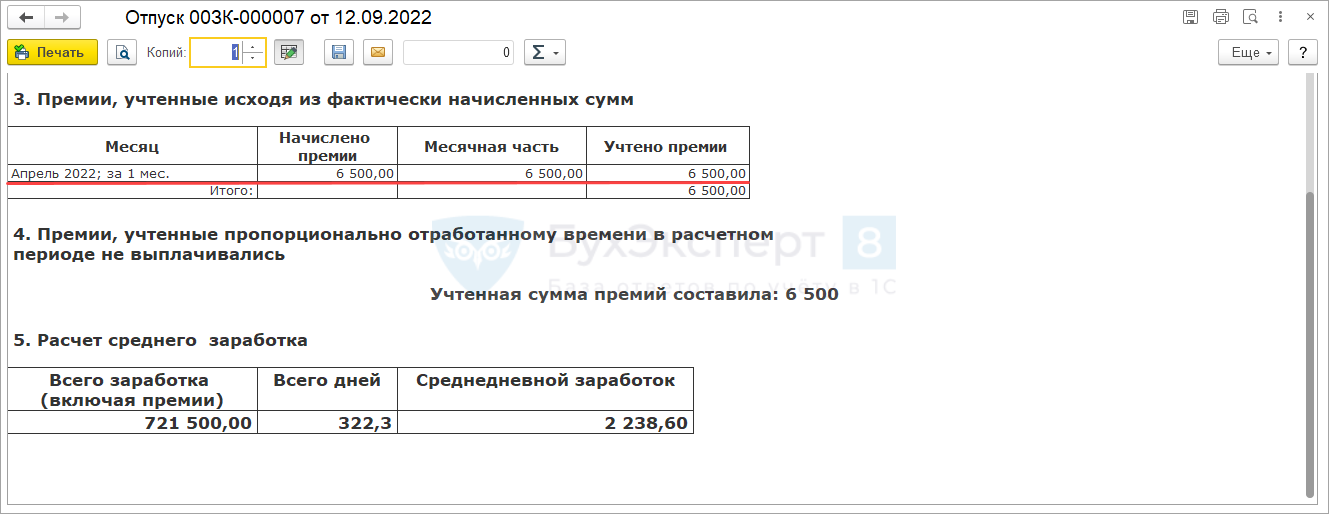
В исправительном документе при расчете среднего заработка сумма премии за 2021 год будет учтена в полном размере.
Учет показателей премирования при расчете среднего заработка
На законодательном уровне заложено ограничение для ежемесячных премий – за один и тот же показатель в среднем нужно учитывать не более одной премии за месяц (п. 15 Положения об особенностях порядка исчисления средней заработной платы, утв. Постановлением Правительства от 24.12.2007 N 922).
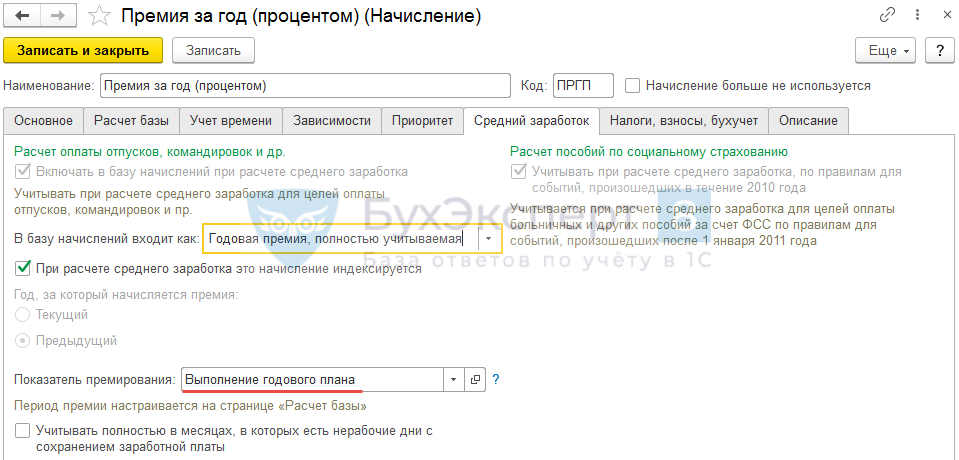
В ЗУП 3.1 для учета этого ограничения предусмотрен реквизит Показатель премирования . Его можно указать:
- В настройках начисления на вкладке Средний заработок .
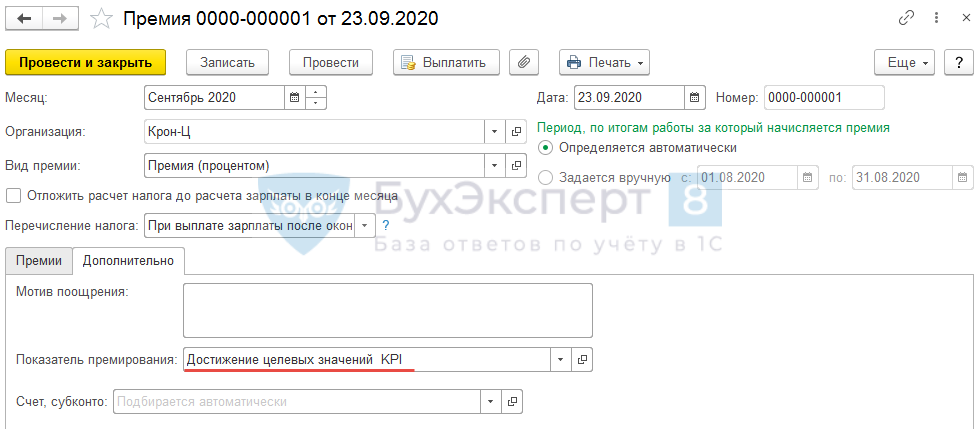
- В документе Премия на вкладке Дополнительно . Удобно использовать для премий, которые могут начисляться несколько раз за один и тот же месяц в зависимости от разных показателей. Однако в настройках начисления все равно должен быть выбран один из показателей премирования (основной) – иначе новый механизм не будет работать.
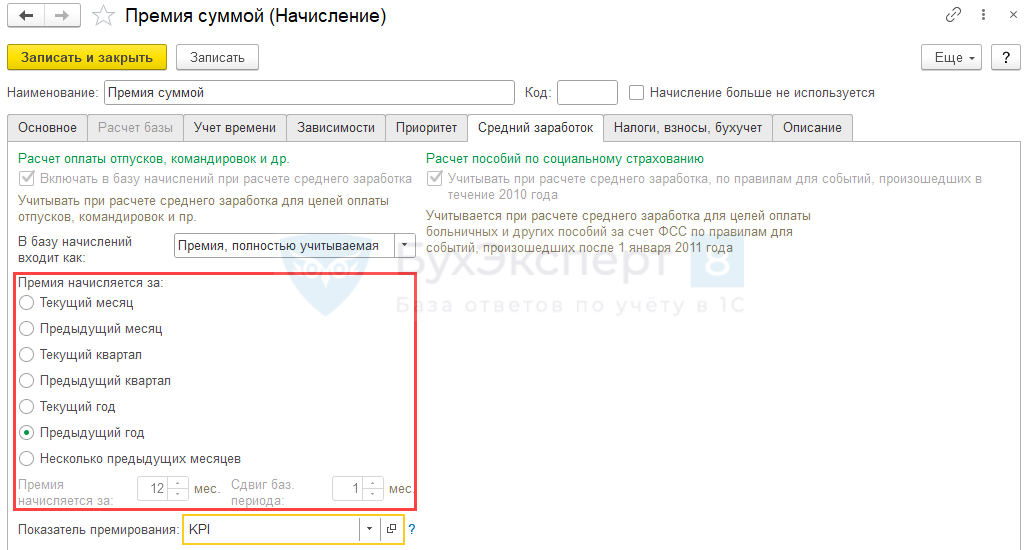
- если премия начислена документом Начисление зарплаты и взносов , то по настройкам базового периода для начисления;
- если премия начислена документом Премия , то по значению Периода, по итогам работы за который начисляется премия .
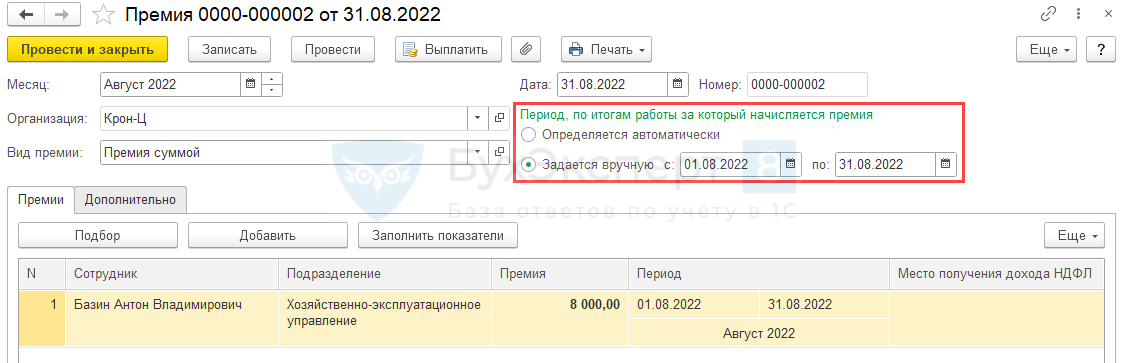
Если Показатели премирования заполнены и за один и тот же месяц начислено более одной премии по одному показателю, то при расчете среднего будет учитываться только одна из премий – наибольшая. Технически за отслеживание показателей премирования отвечают специальные реквизиты в регистре накопления Данные о начислениях для расчета среднего заработка (общий) :
- Исходный документ
- Показателипремирования
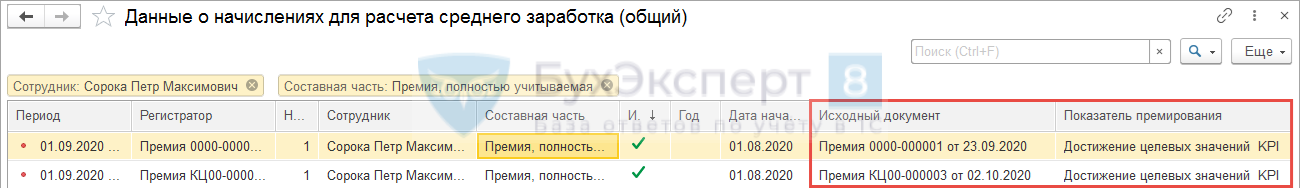
Если Показатель премирования не заполнен, то ЗУП 3 работает по старому алгоритму – включает все премии в расчет среднего. При этом если Показатель премирования заполнен в документах Премия , но не заполнен для начисления, также применяется старый алгоритм – в расчет среднего включаются все премии.
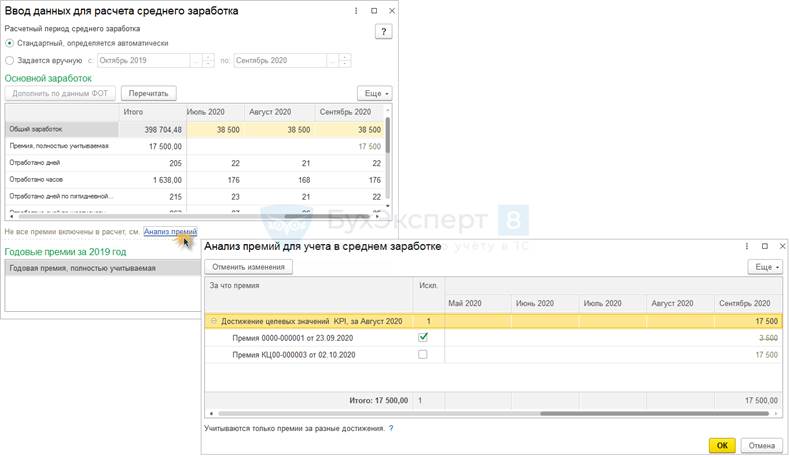
При необходимости изменить выбор учитываемой в среднем премии можно непосредственно в документе, в котором выполнен расчет среднего заработка. Для этого в форме расшифровки расчета среднего заработка откроем окно Анализ премий для учета в среднем заработке по ссылке Анализ премий .
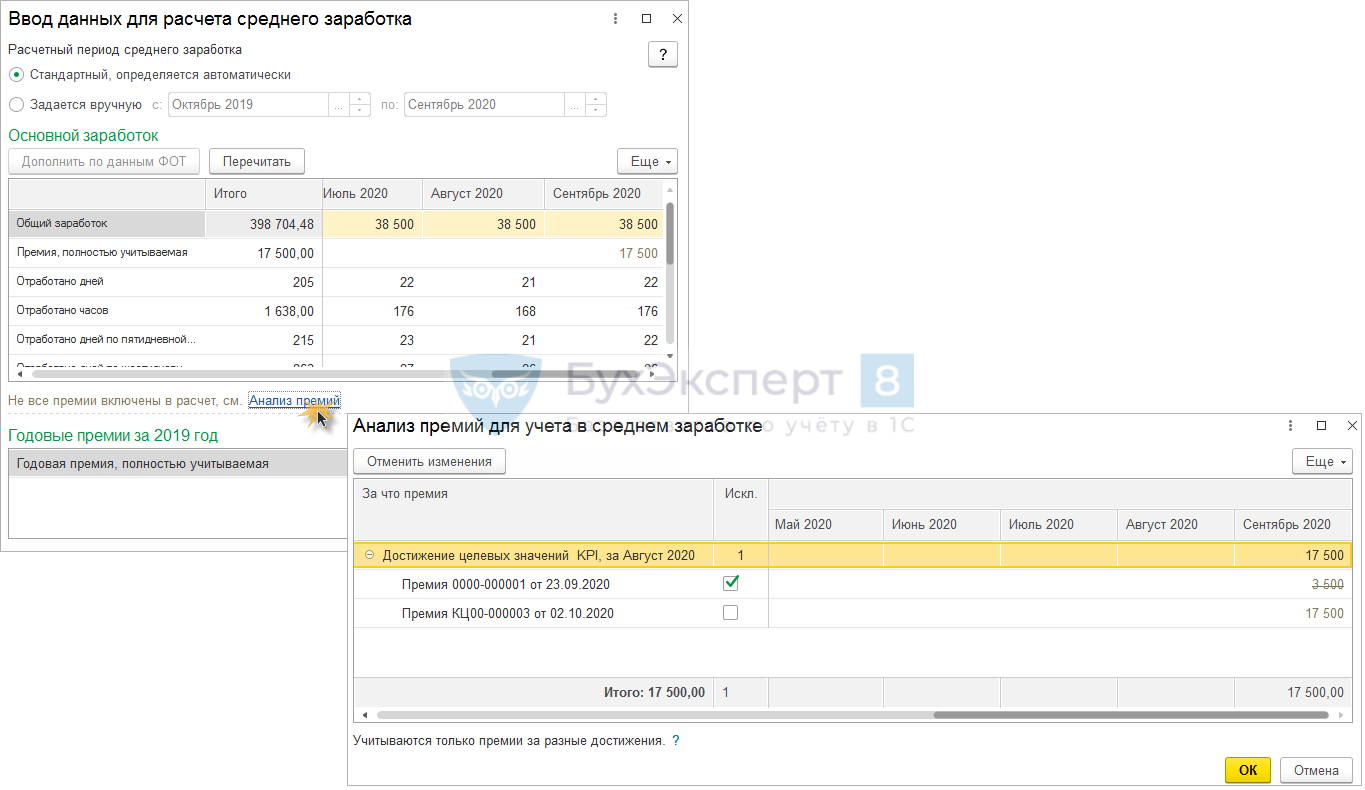
Ссылка Анализ премий отображается автоматически, если у сотрудника за один месяц начислены премии по одному и тому же показателю. Если ссылка не видна, окно Анализ премий для учета в среднем заработке можно открыть через меню Еще – Анализ премий .
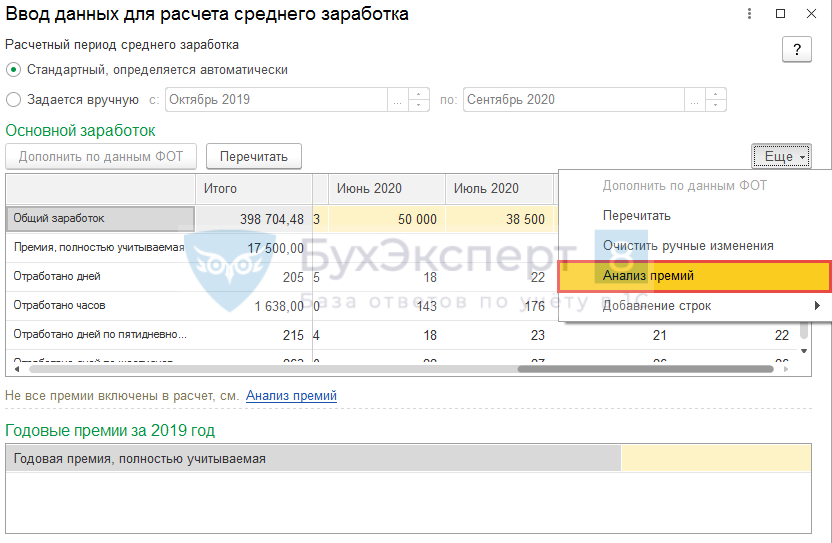
Как работать с формой Анализ премий для учета в среднем заработке :
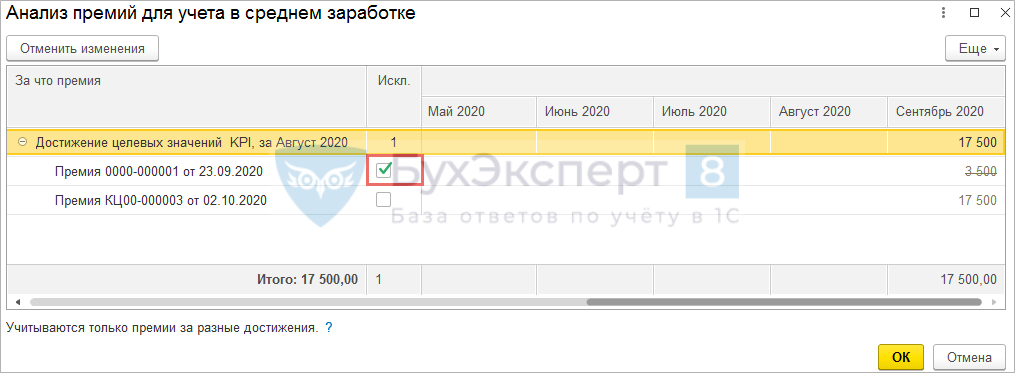
- Для исключения премии из среднего, необходимо установить флажок в колонке Искл. напротив премии.
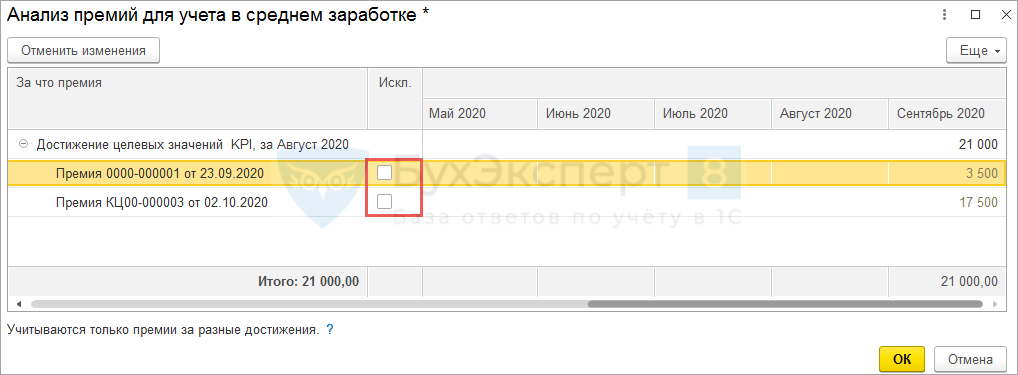
- Если требуется включить премии в средний, то нужно снять флажки в колонке Искл .
Проиллюстрируем алгоритм учета показателей премирования на примере.
Сотруднику в сентябре 2020 г. начислена Премия процентом за один и тот же Показатель премирования двумя документами Премия в суммах: 3 500 руб. и 17 500 руб.
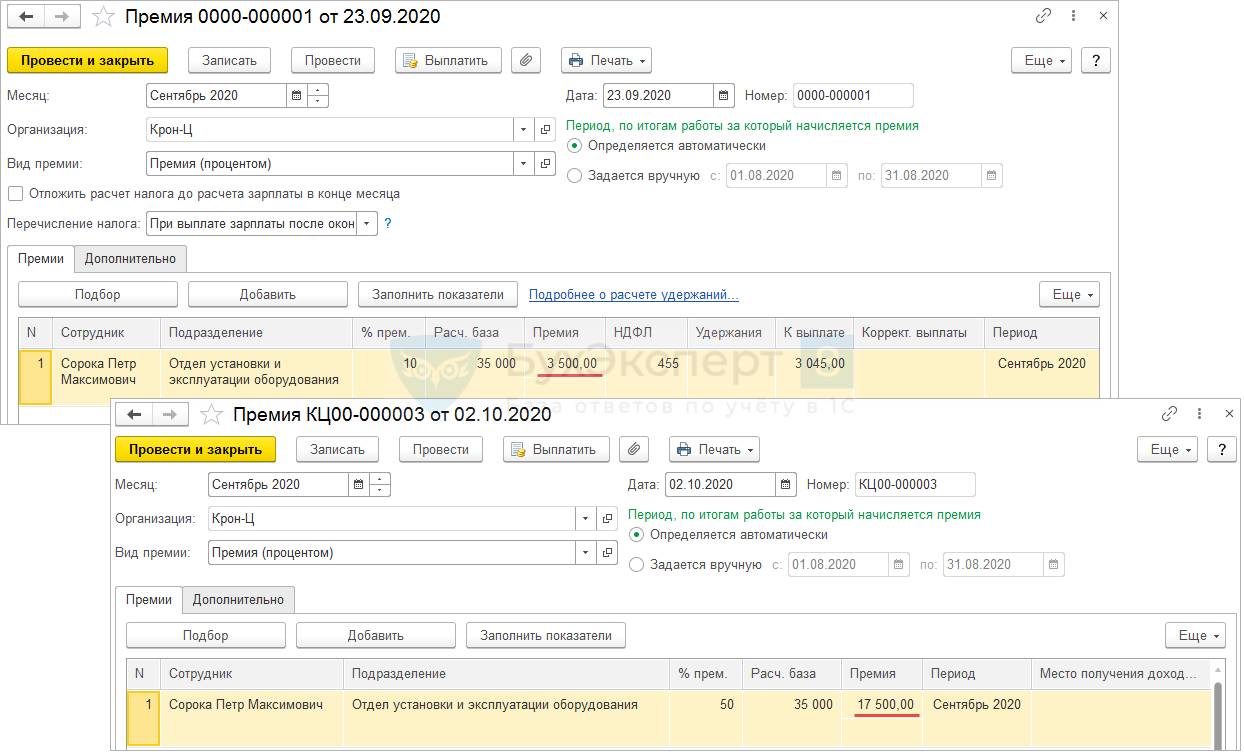
Проверим, как будут учтены премии при расчете среднего заработка.
В октябрьской Командировке в расшифровке среднего заработка видно, что в среднем заработке учтена одна, наибольшая из двух, премия в сумме – 17 500 руб.
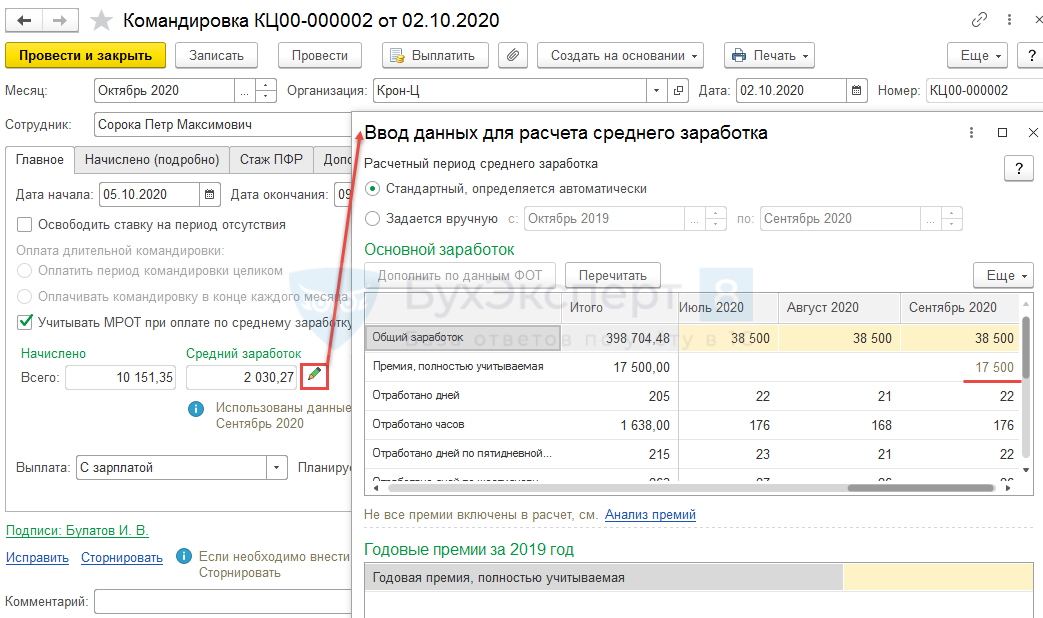
Проверим учет премий в среднем заработке. Откроем окно Анализ премий для учета в среднем заработке по ссылке Анализ премий . Премия в размере 3 500 руб. отмечена, как исключаемая из расчета.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Расширение изменяет алгоритм расчета среднего заработка для отпусков и командировок....
(11 оценок, среднее: 4,91 из 5)
Включение премий в базу для расчета среднего заработка: какие премии учитываются частично, какие полностью, что индексируется, а что нет?
Курсы 1С 8.3 » Вопросы и ответы по 1С 8.3 ЗУП » ЗУП-баз-модуль-5-2-faq » Включение премий в базу для расчета среднего заработка: какие премии учитываются частично, какие полностью, что индексируется, а что нет?
Получить 200 видеоуроков по 1С бесплатно:
Rustam 18.10.2012
Один момент не понял или где-то пропустил, по поводу включении премии в расчет среднего заработка. Какие премии учитываются частично, какие полностью, что индексируется, а что нет.Елена Грянина
Рустам, расчет среднего заработка – отдельная большая тема, по которой впору отдельный мастер-класс записывать!
По поводу премий в двух словах можно объяснить так.
Полностью/частично учитываемые:
– Полностью учитываются те премии, которые начислены с учетом фактически отработанного времени
– Частично учитываются премии, сумма которых не зависит от отработанного времени
Индексируемые/Не индексируемые
– Индексируемые – установленные к окладам(тарифным ставкам) в определенном % или кратно к окладу
– Не индексируемые – не зависящие от размера оклада или установленные к окладу в диапазоне %%.Как настроить базу для расчёта среднего заработка в программе 1С:Зарплата и кадры государственного учреждения 3.0?
Как настроить базу для расчёта среднего заработка в программе 1С:Зарплата и кадры государственного учреждения 3.0?
Ответ:
База для расчёта среднего заработка в программе 1С:Зарплата и кадры государственного учреждения 3.0 определяется порядком учёта каждого вида начисления в расчёте среднего заработка. Этот порядок описывается в карточке начисления (раздел «Настройка» – «Начисления») на закладке «Средний заработок». По назначению каждого начисления (указывается на закладке «Основное») программа сама определяет, как оно должно учитываться при расчёте среднего заработка согласно законодательству (рис. 1). Например, повременная оплата труда и надбавки (оплата по окладу, оплата по часовому тарифу и т. п.) включаются в расчёт среднего заработка, а компенсационные выплаты – нет. При этом возможность изменить определённый программой порядок учёта начисления в общем случае не предоставляется (флажок «Включать в базу начислений при расчёте среднего заработка» неактивен и недоступен для снятия). Самостоятельное определение порядка учёта начислений в среднем заработке возможно только для начислений с назначением «Прочие начисления и выплаты» (с таким назначением следует описывать только начисления, для которых в программе не предусмотрено подходящего назначения), а также если включены настройки с назначением – «Материальная помощь», «Материальная помощь к отпуску».
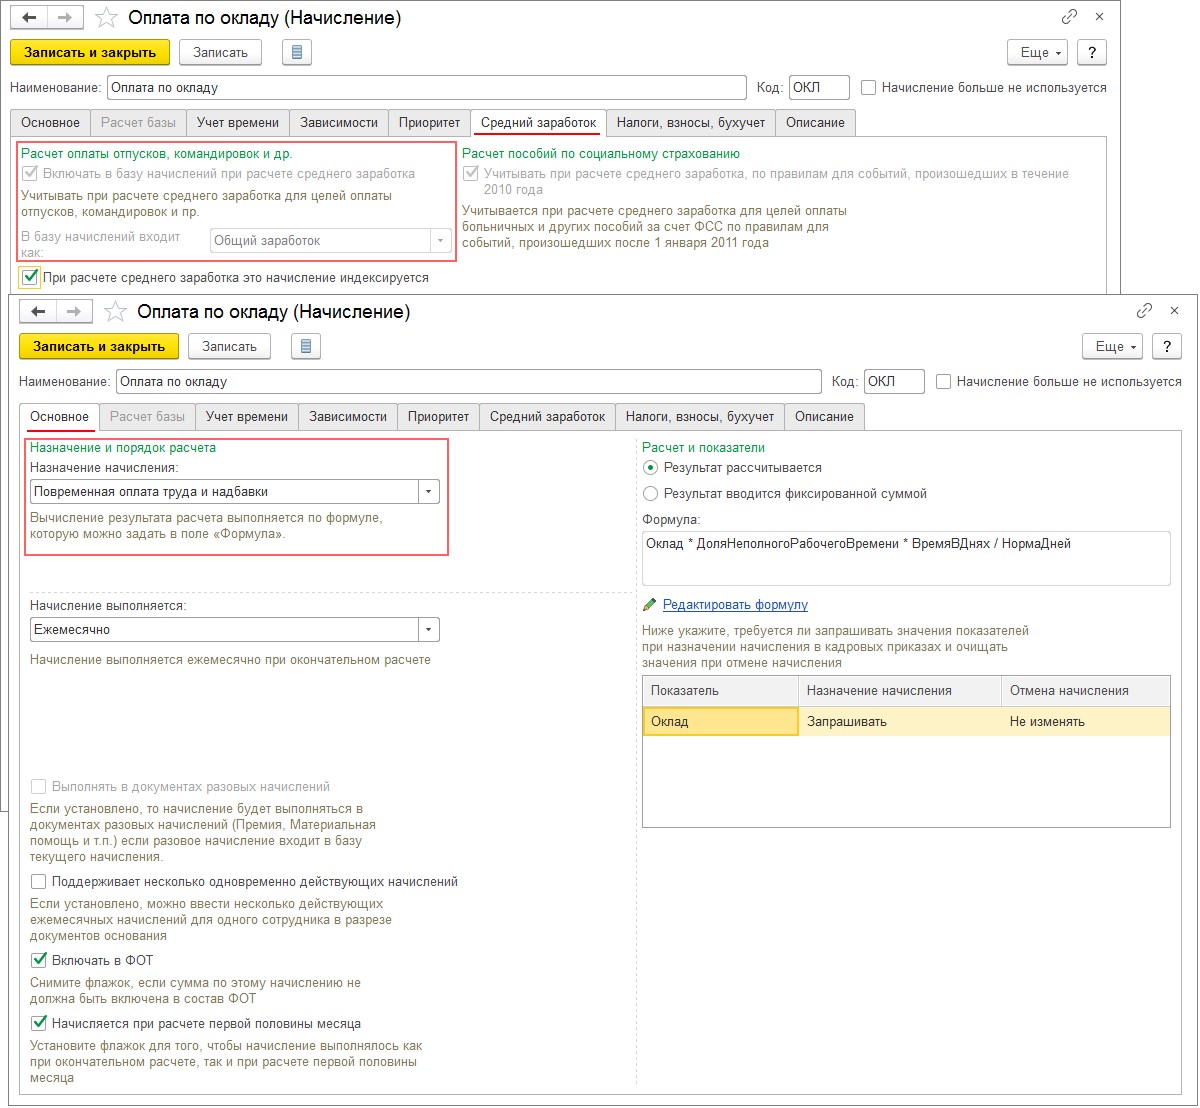
На закладке «Средний заработок» (рис. 2) в карточке начисления предусмотрены следующие настройки:
- В разделе «Расчёт оплаты отпусков, командировок и др.» для просмотра или изменения доступны настройки, влияющие на расчёт обычного среднего заработка (для всех случаев расчёта среднего заработка, кроме расчёта пособий по социальному страхованию):
- флажок «Включать в базу начислений при расчёте среднего заработка» – большинство начислений включаются в базу расчёта среднего заработка (флажок установлен и недоступен для снятия). Если флажок снят, например, для начислений с назначением «Компенсационные выплаты», начисление не будет учтено при расчёте среднего заработка;
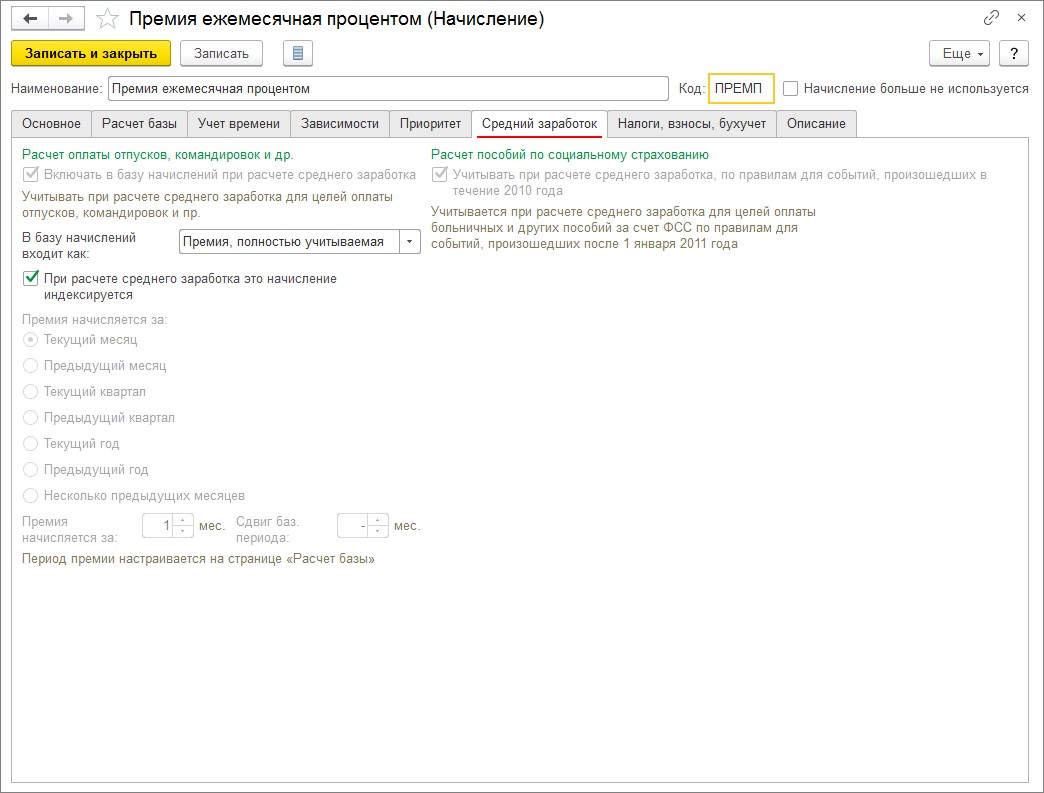
- поле «В базу начислений входит как» – большинство начислений, которые включаются в базу расчёта среднего заработка, учитываются как «Общий заработок», то есть без каких-либо особенностей, всегда в размере начисленной суммы по периоду, за который она начислена (а не в котором). Однако если начисляются премии, то для них указывается один из четырёх способов учёта при расчёте среднего заработка (согласно законодательству): «Премия, полностью учитываемая», «Годовая премия, полностью учитываемая», «Премия, учитываемая частично», «Годовая премия, учитываемая частично». Способ учёта премии в расчёте среднего заработка может определяться независимо от способа её расчёта. Например, в программу премия может вводиться готовой суммой, но эта сумма предварительно рассчитывается вне программы, в зависимости от фактически отработанного сотрудником времени. Тогда при расчёте среднего заработка она может учитываться полностью, а не частично. Суммы премий со способами учёта «Премия, полностью учитываемая», «Премия, учитываемая частично» (все виды премий, кроме годовой: разовые, ежемесячные, квартальные, полугодовые и т. п.) включаются в расчёт среднего заработка по периоду, в котором они начислены (а не за который). При этом продолжительность периода, за который они начислены (например, за шесть месяцев), может превышать продолжительность расчётного периода (например, если коллективным договором его продолжительность установлена три месяца). В этом случае согласно законодательству при расчёте среднего заработка будет учтена не вся сумма премии, а в размере месячной части за каждый месяц расчётного периода. Суммы премий со способами учёта «Годовая премия, полностью учитываемая», «Годовая премия, учитываемая частично» (годовые премии) включаются в расчёт среднего заработка строго по году, за который они начислены, и не зависят от продолжительности расчётного периода;
- флажок «При расчёте среднего заработка это начисление индексируется» становится доступен, если в организации выполняется индексация (повышение) заработка сотрудников (в разделе «Настройка» – «Расчёт зарплаты» установлен флажок «Выполняется индексация заработка сотрудников»). При повышении в расчётном периоде зарплаты по организации законодательством предусмотрено повышение выплат, учитываемых при расчёте среднего, за предшествующие этому повышению месяцы. Согласно законодательству не все виды начислений повышаются при повышении среднего заработка из-за индексации. В связи с этим данный флажок всегда доступен для изменения. Начисления, при регистрации которых этот флажок был установлен, будут учтены в повышенном на коэффициент индексации размере в процессе расчёта среднего заработка. Если повышение заработка происходило несколько раз, то коэффициенты индексации заработка за соответствующие месяцы перемножаются. Если флажок был снят, суммы не будут учтены при повышении среднего заработка, то есть будут учтены в таком размере, в котором были начислены, даже если проводилась индексация;
- поле «Премия начисляется за» – выбор положения переключателя определяет продолжительность базового периода премии, за который она начислена. Это важно при учёте премий в том случае, если продолжительность расчётного периода оказывается меньше базового. Для премий, рассчитываемых от базы, продолжительность определяется автоматически согласно периоду расчёта базы, установленному на закладке «Расчёт базы», и изменению не подлежит. Для других премий продолжительность может быть указана вручную выбором соответствующего положения переключателя.
- В разделе «Расчёт пособий по социальному страхованию» только для просмотра доступен флажок, определяющий учёт этого начисления при расчёте больничных и других пособий ФСС по правилам, действующим до 2011 года (в настоящее время этот порядок не применяется). То, как учитывается это начисление при расчётах в настоящее время, сообщается в отдельной надписи и зависит от порядка обложения страховыми взносами, указанного на закладке «Налоги, взносы, бухучёт».
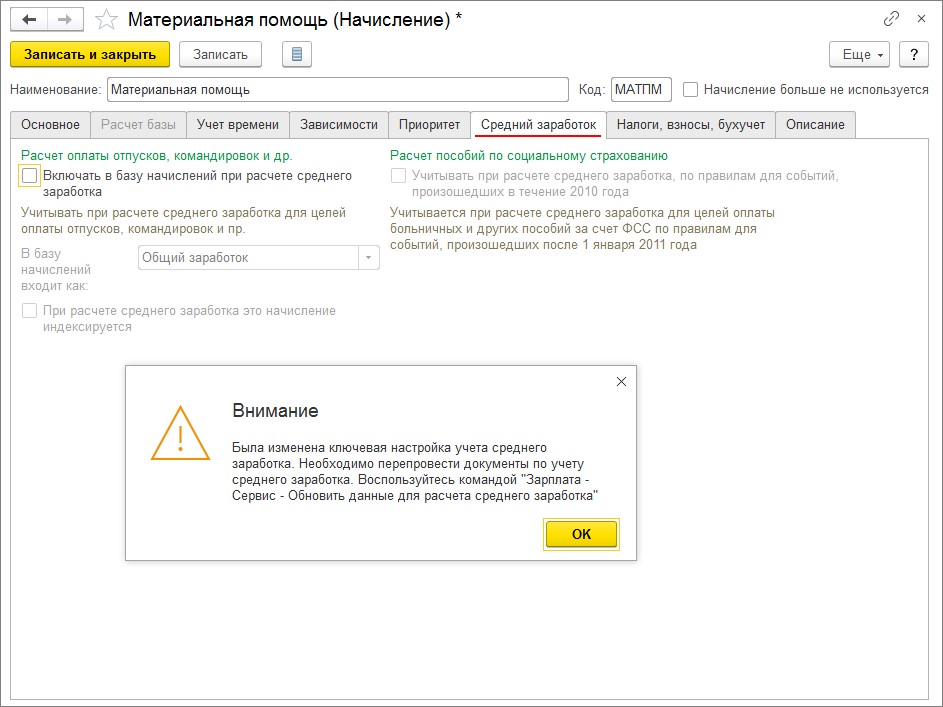
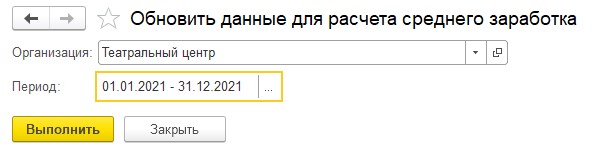
При изменении и сохранении указанных настроек начисления задним числом (то есть когда в программе уже были зарегистрированы суммы по этому начислению) выдаентся подсказка о возможной необходимости отразить это изменение на уже зарегистрированных в программе данных (рис. 3). Это можно сделать как вручную (для этого нужно найти и перепровести все документы, которыми регистрировалось данное начисление, что не совсем удобно), так и с помощью специально предусмотренного инструмента в разделе «Зарплата» – «Обновить данные для расчёта среднего заработка» (рис. 4). Важно сделать копию информационной базы перед данной операцией. За указанный в инструменте период будут перерегистрированы начисления в учёте среднего заработка согласно их текущим настройкам, без необходимости перепроведения документов.
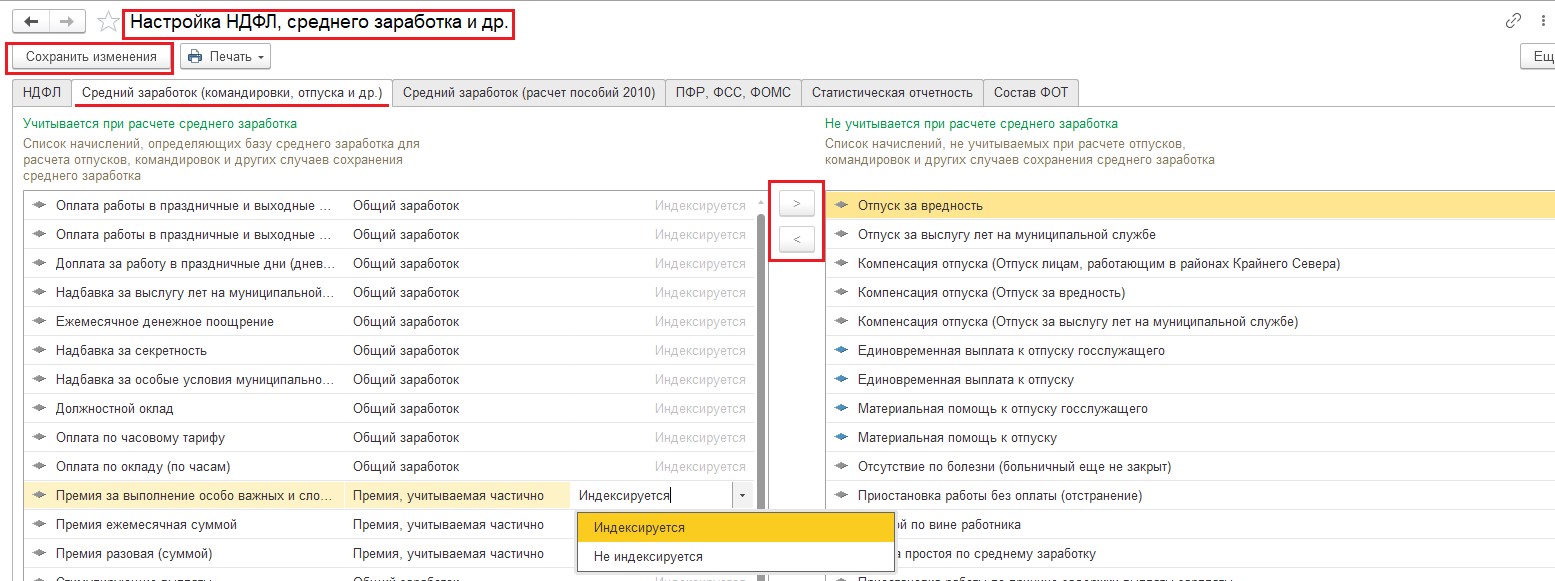
Для удобства массового просмотра или редактирования настроек базы для расчёта среднего заработка в списке всех начислений (раздел «Настройка» – «Начисления») предусмотрена кнопка «Настройка НДФЛ, среднего заработка и др.» (рис. 5). В открывшейся по кнопке форме:
- На закладке «Средний заработок (командировки, отпуска и др.)» (рис. 5) можно изменить часть доступных настроек базы среднего заработка для расчёта отпусков, командировок и других случаев сохранения среднего заработка (причём, если для изменения той или иной настройки нет доступа, это означает, что программой уже определён порядок учёта выбранного начисления в расчёте среднего заработка (согласно законодательству), данные настройки изменять неверно):
- в левой табличной части отражается список начислений, определяющих базу среднего заработка, в правой табличной части – список начислений, не учитываемых при расчёте. Если начисление необходимо перенести из одной табличной части в другую, необходимо выбрать соответствующее начисление и нажать на кнопку со стрелкой для переноса;
- для каждого вида начисления, определяющего базу среднего заработка, в отдельной колонке описывается вхождение его в эту базу как (данное свойство недоступно для изменения непосредственно в форме «Настройки НДФЛ, среднего заработка и др.», оно автоматически определяется назначением начисления и его можно изменить в форме самого вида начисления на закладке «Средний заработок» в поле «В базу начислений входит как»):
— премия, полностью учитываемая;
— премия, учитываемая частично;
— годовая премия, полностью учитываемая;
— годовая премия, учитываемая частично;
- для каждого вида начисления, определяющего базу среднего заработка, также в отдельной колонке указывается, индексируется или нет данное начисление при расчнете среднего заработка. Данное свойство можно изменить непосредственно в форме настройки или, если оно недоступно для изменения, в форме самого вида начисления.
Для записи внесённых изменений в форме настройки среднего заработка нажмите на кнопку «Сохранить изменения».
- На закладке «Средний заработок (расчёт пособий 2010)» (рис. 6) только для просмотра доступна настройка базы при расчёте больничных и других пособий ФСС по правилам, действующим до 2011 года (в настоящее время этот порядок не применяется, а зависит от порядка обложения начисления страховыми взносами, указанного в карточке вида начисления на закладке «Налоги, взносы, бухучёт»).

В форме настройки по кнопке «Печать» можно сформировать печатную форму для удобного просмотра базы среднего заработка: для расчёта отпусков, командировок и других случаев сохранения среднего заработка (кнопка «Состав среднего заработка (командировки, отпуска и др.)» (рис. 7), для расчёта больничных и других пособий ФСС по правилам, действующим до 2011 года (кнопка «Состав среднего заработка (расчёт пособий по правилам до 1 января 2011 года)»).