Семейная ипотека под 6%: актуальные условия в 2022 году
Семьи с детьми могут взять ипотеку по льготной ставке — до 6% на весь срок кредита. Теперь она доступна даже при наличии одного ребенка. Программа подходит для покупки новостроек или строительства дома, и только на Дальнем Востоке можно купить вторичное жилье в сельской местности.
Эта программа действует с 2018 года и много раз менялась. Все актуальные условия — в этом разборе.
Новые условия семейной ипотеки
Вот главное, что нужно знать семьям с детьми:
- Право на господдержку появляется, если в семье с 2018 года по 31 декабря 2023 года родился ребенок.
- Если у ребенка инвалидность, он может быть и старше, то есть рожден до 2018 года.
- Ставка на весь срок ипотеки — до 6%. Количество детей не влияет на период льготы. Ставку снизят хоть на 10 или 15 лет.
- Господдержку дают только при покупке жилья на первичном рынке или на строительство дома.
- Договор на покупку жилья должен быть заключен с 2018 года.
- Можно рефинансировать старые кредиты, даже несколько раз. Тогда важна дата рефинансирования, а не покупки.
- Для жителей Дальнего Востока есть особые условия: при рождении ребенка с 2019 года — льготная ставка 5%. Можно покупать вторичное жилье, но только в селе.
- Первоначальный взнос — не менее 15%.
Что такое семейная ипотека?
Семейной ипотекой называют программу господдержки семей с детьми, по которой ставку по ипотеке можно снизить до 6%. Разницу с обычной ставкой банкам компенсирует государство в виде субсидий. Эта программа работает с 2018 года.
Сначала ставка по ней действовала только несколько лет, а детей должно было быть минимум двое, потом условия несколько раз менялись:
Т—Ж, нет времени читать. Подскажи, подхожу ли я под программу льготной ипотеки?
Подскажем и все объясним. В России действует несколько программ льготной ипотеки. Например, можно купить новостройку под 7%, а семьи с детьми могут взять жилье или рефинансировать старую ипотеку под 5 и 6%. Ответьте на несколько вопросов и узнайте, есть ли у вас шанс сэкономить на процентах:
Кто может взять семейную ипотеку
Ипотека под 5 или 6% положена не всем семьям с детьми, а только если хотя бы один ребенок родился начиная с 2018 года. Второй, третий, четвертый, пятый — господдержка тоже будет.
Исключение — для семей с детьми с инвалидностью. Они могут взять ипотеку по льготной ставке, даже если ребенок родился раньше. Еще одно требование — родитель, который берет ипотеку, должен быть гражданином РФ. Дети тоже.
Например, в семье в 2020 году родился первый ребенок. С июля 2021 года супруги могут взять льготную ипотеку — а раньше не могли, потому что программа касалась семей как минимум с двумя детьми.
Или у семьи был один ребенок и ипотека, оформленная до 2018 года. В 2021 году родился второй ребенок. Супруги рефинансировали старую ипотеку на льготных условиях с господдержкой и снизили ставку по кредиту.
Чтобы иметь право на льготную ипотеку до 6%:
- Квартира должна находиться в любом регионе России.
- Второй или последующий ребенок должен родиться с 01.01.2018 до 31.12.2022.
Чтобы иметь право на льготную ипотеку до 5%:
- Квартира должна быть в любом регионе Дальневосточного федерального округа.
- Второй или последующий ребенок должен родиться с 01.01.2019 до 31.12.2022.
Для детей с инвалидностью другие требования к возрасту. Такой ребенок мог родиться и раньше 2018 года. Главное, чтобы он родился до конца 2023 года, а инвалидность ему могут присвоить и позднее.
Заемщиком может быть любой родитель, созаемщиком — кто угодно
Льготная ставка положена матери или отцу. То есть заемщиком может быть кто угодно из них, но требование к гражданству — обязательное.
Еще важно, чтобы заемщик был родителем того ребенка, с рождением которого появилось право на господдержку.
Созаемщиком по ипотеке может быть не родитель детей. Например, муж их матери. При этом он тоже должен иметь гражданство, а вот быть отцом ни одному из детей ему необязательно. Или он может быть не записан в свидетельстве о рождении, хотя биологически — отец. Но тогда такой мужчина — именно созаемщик, а не заемщик. У него может вообще не быть детей, но женщину это не лишит права на льготную ставку. В созаемщики можно взять даже бабушек и дедушек, если это упростит одобрение заявки. Для семей с детьми с инвалидностью такое же условие. Кредит под 6% может взять и мать, и отец ребенка.
Какое жилье можно купить по программе господдержки
Льготную ипотеку во всех регионах дают на первичное жилье или строительство дома. Есть особые условия для Дальнего Востока.
Общие условия для всех регионов. Ставку снизят только на такое жилье:
- Новостройка по ДДУ или договору уступки. То есть дом еще не сдан.
- Готовая квартира или дом с участком по договору купли-продажи.
- Участок с домом на первичном рынке.
- Участок под строительство дома по договору подряда.
- Продавец — юрлицо, кроме инвестиционных фондов.
Если квартира на вторичном рынке, то есть раньше принадлежала физлицу, то даже при рождении второго или третьего ребенка ставку не снизят. Для детей с инвалидностью исключений нет.
Особые условия для Дальнего Востока. На территории ДФО с господдержкой можно купить не только новостройку или первичное жилье, но и недвижимость на вторичном рынке. Главное, чтобы она находилась в сельском поселении. То есть семья с детьми может взять ипотеку под 5% в селе любого из 11 регионов на Дальнем Востоке. Этот дом им может продать прежний хозяин, даже физлицо. В Подмосковье, под Брянском или в Черноземье купить готовый дом у физлица по этой программе нельзя.
Когда должен быть заключен договор на покупку жилья
Для всех регионов России договор долевого участия или купли-продажи, под который дают ипотеку, должен быть заключен с 1 января 2018 до 1 июля 2024.
Если в семье есть ребенок с инвалидностью и он получил инвалидность после 2022 года, договор можно заключить до конца 2027 года.
Примеры экономии благодаря льготной ставке для ипотеки на 15 лет
| Стоимость квартиры | 2 000 000 ₽ | 3 000 000 ₽ | 5 000 000 ₽ |
|---|---|---|---|
| В кредит | 1 500 000 ₽ | 2 000 000 ₽ | 4 000 000 ₽ |
| Ежемесячный платеж без господдержки по ставке 10,5% | 16 700 ₽ | 22 100 ₽ | 44 200 ₽ |
| Ежемесячный платеж с господдержкой по ставке 6% | 12 600 ₽ | 16 800 ₽ | 33 700 ₽ |
| Экономия в год | 49 200 ₽ | 63 600 ₽ | 126 000 ₽ |
| Экономия за три года | 147 600 ₽ | 190 800 ₽ | 378 000 ₽ |
| Экономия за весь срок кредита | 738 000 ₽ | 954 000 ₽ | 1 890 000 ₽ |
Примеры экономии благодаря льготной ставке для ипотеки на 15 лет
| При стоимости квартиры 2 000 000 ₽ | |
| В кредит | 1 500 000 ₽ |
| Ежемесячный платеж без господдержки по ставке 10,5% | 16 700 ₽ |
| Ежемесячный платеж с господдержкой по ставке 6% | 12 600 ₽ |
| Экономия в год | 49 200 ₽ |
| Экономия за три года | 147 600 ₽ |
| Экономия за весь срок кредита | 738 000 ₽ |
| При стоимости квартиры 3 000 000 ₽ | |
| В кредит | 2 000 000 ₽ |
| Ежемесячный платеж без господдержки по ставке 10,5% | 22 100 ₽ |
| Ежемесячный платеж с господдержкой по ставке 6% | 16 800 ₽ |
| Экономия в год | 63 600 ₽ |
| Экономия за три года | 190 800 ₽ |
| Экономия за весь срок кредита | 954 000 ₽ |
| При стоимости квартиры 5 000 000 ₽ | |
| В кредит | 4 000 000 ₽ |
| Ежемесячный платеж без господдержки по ставке 10,5% | 44 200 ₽ |
| Ежемесячный платеж с господдержкой по ставке 6% | 33 700 ₽ |
| Экономия в год | 126 000 ₽ |
| Экономия за три года | 378 000 ₽ |
| Экономия за весь срок кредита | 1 890 000 ₽ |
Первоначальный взнос — 15%
Если договор новый, нужно внести 15% от стоимости квартиры. При рефинансировании остаток кредита не должен быть больше 85% от первоначальной стоимости жилья.
В сумму первоначального взноса или платежей может входить материнский капитал. Так что в регионе реально купить квартиру вообще без собственных средств, используя только материнский капитал. Нет такого условия, чтобы 15% нужно было вносить именно своими деньгами. Но на практике банки не одобряют кредиты, если у заемщика нет своих накоплений, а есть только материнский капитал. Поэтому лучше внести часть суммы из собственных средств.
Сколько денег можно взять в кредит по этой программе
Сумма кредита зависит от региона:
- 12 000 000 ₽ для Москвы, Санкт-Петербурга, Московской и Ленинградской областей;
- 6 000 000 для других регионов.
Квартира может стоить и дороже, лимиты ограничивают только сумму кредита — ту, что можно взять в долг в банке. Это 30 млн для Москвы, Санкт-Петербурга, Московской и Ленинградской областей, 15 млн для остальных регионов.
Какой срок кредита
Срок правилами программы не установлен — он определяется договоренностью банка и заемщика. Можно взять семейную ипотеку на 10 лет, а можно — на 30.
Как рефинансировать семейную ипотеку
Если у семьи есть ипотека, которую взяли до 2018 года или до рождения детей, ее можно рефинансировать под 5 или 6%. При этом должны соблюдаться условия по гражданству, периоду рождения детей и типу жилья.
Например, муж и жена купили новостройку в 2015 году по ставке 9,7%. Детей тогда вообще не было. В 2016 году родился первый ребенок, а в 2019 году — второй. У семьи появилось право на господдержку — ставку по ипотеке можно снизить с 9,7 до 6%. Для этого нужно заключить договор на погашение старой ипотеки или допсоглашение о рефинансировании.
С 13 апреля 2019 года появилось новое условие — по программе господдержки можно повторно рефинансировать ипотеку и снижать ставку по договорам, которые раньше уже менялись. При этом изменения могли быть не по программе семейной ипотеки, а любые другие. Например, семья изменила срок кредита или по договоренности с банком перевела валюту в рубли. Раньше с повторным рефинансированием были проблемы, теперь это урегулировали.
Если вы уже брали семейную ипотеку под 6% на три года или пять лет, льготную ставку можно продлить до конца кредита. Обязательно используйте эту возможность, чтобы сэкономить.
Под повторное рефинансирование с господдержкой не подойдут только договоры, где менялась цель кредита.
Как оформить семейную ипотеку
Нужно обратиться в банк, который выдает льготные кредиты. В октябре 2022 года в списке 57 банков.
Дальше процесс проходит как с любым кредитом:
- Подайте заявку. У банков могут быть свои критерии оценки платежеспособности заемщиков.
- Представьте документы в банк. Их перечень он определяет самостоятельно.
- Найдите подходящий объект.
- Оформите сделку.
- Квартира будет в залоге у банка. Для льготной ставки необходимо оформить страхование объекта и жизни заемщика.
С учетом предложений банков и скидок от застройщиков ставка может быть и ниже 6%.
Сколько семейных ипотек можно взять
Правила программы не ограничивают количество таких кредитов для одной семьи. Если банк готов дать два кредита или семья уже брала такую ипотеку, а потом погасила и хочет взять новую — так можно.
Если есть право на другие виды господдержки
Их можно использовать вместе с этой программой. Например, погасить часть льготной ипотеки маткапиталом или субсидией для многодетных.
Какие еще программы подходят для покупки жилья
Это не единственный способ получить от государства деньги на покупку жилья или погашение ипотеки. Вот еще несколько вариантов господдержки:
Что за бред с этими рамками от 2018 до 2022 гг, у меня ипотека и двое детей почему мне государство не хочет помочь? или мои дети рожденные в 2012 и 2014 г. не достойны на льготы? это безобразие, мне тоже тяжело.
Екатерина, по видимому государство "побуждает" повышать демографию и таким образом "стимулирует" рождаемость. Ведь в этом году, как известно, смертность превысила рождаемость.
Екатерина, согласна с вами целиком и полностью. Почему сегодня 1 или 2 здоровых ребенка менее ценны одного инвалида или детей из многодетных семей.
pav, согласна, меня лично возмущает такая дискриминация по здоровью! выходит, если я умный здоровый человек, который трезво рассчитывает свои возможности на содержание и обучение, и понимает, что всего этого хватит только на ОДНОГО ребенка, мне не нужна поддержка, сама как-нибудь.
Государство наоборот должно поддерживать тех, кто способен на здоровое потомство, мы же за "здоровое будущее".
Екатерина, согласна))) А представьте тех, у кого малыш родился 31 декабря 2017? Вот где жесть
Если уже есть ипотека, и хотим взять ещё, смогут ли одобрить нам по этой программе ? Или эта программа у кого нет ещё ипотеки ?
Двое детей должно быть в семье или у заемщика? Обращался в несколько банков, сказали нужно иметь двое детей. Хотя у нас в семье двое, один жены, другой совместный, рожденный в 18 году.
Виталий, ваша жена может обратиться за такой ипотекой, потому что у неё двое детей, а вы не можете, потому что у вас всего один ребёнок.
Алиса, не верно. Мой опыт тому подтверждение, выше описал.
Виталий, пробуйте в Дом.РФ. Я рефинансировался там ровно в такой же ситуации — жена шла созаёмщиком. Всё прошло отлично, причём даже удалённо. Сам в Спб, квартира в Мск.

Добрый день.
Можно ли взять две квартиры и по обеим взять семейную ипотеку?
Stanislav, да конечно, там же ничего н есказано про то есть ли у вас уже жилье. берет вторую хату на халяву и радуетесь — в этом и смысл, вы рожаете, а государство башляет деньги ,чтобы рожали, а еще растет стройка и ВВП — профит
Все эти варианты не для основной массы. Ипотечные условия похоже высчитывают: по статистике, наверное, выясняют, что большинство нуждающихся в жилье — люди старше 35, с детьми естественно, но после сорока рожать мало кто будет. И эту категорию просто выкидывают, а то не дай бог еще много-много-много семей с детьми захотят жилье прикупить. Нельзя же дать всем под два/пять/шесть процентов! А кто старше сорока- ну снимать будут, до пенсии работать на двух работах, а там глядишь и помрут. И жилье уже ненужным будет. Хаха. Черный юмор. Но мне 43, двое детей. Без вариантов! Невозможно снимать квартиру и одновременно строить жилье, никакой зарплаты не хватит.
Нина, нужно идти на Героические подвиги. Моя родственница приходила лечение от бесплодия и родила в 40 лет. Это подвиг, даже на сохранении. Удивим их с пенсионным возрастом)
Сбер не дал мне рефинансирование ипотеки потому , что я в декрете. Ипотека оформлена только на меня, с мужем отношения не зарегистрированные. У нас двое детей рожденные в 16 и 18 году. На работу не скоро выхожу, может посоветуете банк или способ получить рефинансирование под 6%
Кредитная история важна ?
А почему нельзя рефинансировать ипотеку по договору ЖСК, если дом сдан и заселён 4 года назад, квартира уже в залоге у банка и рисков никаких нет? Почему только ДДУ? дети также платили 20% 1-й взнос и 2 млн брали у банка ВТБ в ипотеку, исправно платят 4 года? Какая разница по какому договору взята ипотека, если рисков уже нет? Чем эти малыши хуже других?

А где можно проконсультироваться у нас с женой трое детей младший родился в2017 году ипотеку взяли в январе 2018 году есть льготы или нет ?

Подскажите, у нас с мужем родился ребенок в 2019 году, у меня первый. А у мужа есть еще ребёнок от первого брака. Может ли он взять семейную ипотеку?

Надежда, добрый день. Спасибо за вопрос. @Коллеги, по возможности пожалуйста дайте консультацию.
Руслан, как быть?
А если семья не полная.Матери с двумя детьми (2 рождён в 2018)можно участвовать в этой программе под 6% .
Вопрос, нужно ли выделять доли детям в купленной квартире? И можно ли воспользоваться такой ипотекой, если в собственности уже есть жилье?

Я работаю. Муж нет. Один ребёнок. Взять ипотеку. Какая ставка?
Здравствуйте. Можно ли воспользоваться этим правом дважды? И. Был взят дом загородный допустим в 2016 году, дети родились в 2016 и 2019. Можно рефенансировать? И после погашения взять ещё квартиру в городе на тех же льготных условиях?
А если у меня сейчас есть ипотека, и мне её рефинансируют под 6%, можно ли будет оформить следующую ипотеку также под 6%? Планируем расширяться в будущем.
Я правильно поняла? Дают ипотеку только на 15 или 18 лет под 6%? И от чего зависит 15 или 18?
И ещё. Квартира например 7500000 стоит значит математикой уже нельзя включить в первоначальный взнос? Или вообще нельзя брать в ипотеку квартиру больше 6000000? Это для тех кто например с Брянска и области, а квартиру хотят в Москве .
Маргарита, материнский капитал* уже нельзя включить?
А чтобы взять ипотеку,обязательно нужно иметь маткапитал,а без первоначального взноса не получиться взять
Добрый день. А если у меня ипотека на строительство дома в селе? То есть дом мы ни у кого не покупаем, а строим. Второй ребенок родился в 2020 году. Сможем ли мы рефинансировать эту ипотеку под 5 процентов? Регион — Дальний восток. (Везде пишут только про покупку дома, а про строительство нет информации)
Здравствуйте! Много где искала информацию про ипотеку, недвижимость и наткнулась на сайт, где человеческим языком и подробно описывают эти темы.
Также на этом сайте можно специалисту по недвижимости оставить свой интересующий вопрос и вам ответят на вашу почту бесплатно. А самое главное, что не нужно оставлять свой телефон и данные:)
Только почему не распространяется на граждан Крыма?

Здравствуйте. Скажите а если планируем третьего ребёнка родить до 22 года. И потом взять ипотеку. То до какого года надо брать ипотеку? Так же до 22?
Здравствуйте.
Если у меня ипотека и квартира куплена из вторичного рынка не вариант рефинансировать с программой госпрограммы?
Автор, вы что курите?
У меня трое детей. Но маткапитала нет. Есть ли возможность взять ипотеку?

Здравствуйте! Подскажите у меня двое детей от первого брака (живут с бывшей женой) и сейчас во втором браке родился ещё ребёнок — могу я рассчитывать на семейную ипотеку под 6% или нет? Или обязательное условие что бы все дети жили вместе со мною?
Ощущение, что сейчас инвалидов выгодно рожать. Один ребенок и здоровый — судя по этой статье, недопустимо. Какое у нас чудесное государство. По-моему, дешевле будет поощрять семьи, где здоровые дети рождаются. Их гораздо меньше, к сожалению!
Что будет, когда государство не сможет обеспечить эту разницу процентов? По у словиям договора процентная ставка повышается. До какого уровня не ясно. Где-то написано до уровня ставки цб, а какая она будет на тот момент.
Подскажите если ипотека оформлена в Альфа-Банке, я могу рефинансировать ее Под 6%, ребёнок инвалид
А мы брали ипотеку в 2013 г. на покупку 2хкомн. квартиры на вторичном рынке. 3й ребёнок родился в 2018. Может банк снизить до 6% ставку?
А я с женой нашел более выгодную семейную ипотеку — под 5%, в банке РНКБ предлагают. Вот хотим обратиться в этот банк и взять ипотеку пока она еще есть там.

Почему это не относится к вторичному жилью.
Добрый день Екатерина! Мне отказали в предоставлении снижении ставки по ипотеке, так как моя супруга не является резидентом РФ.
Я гражданин РФ и мой ребенок гражданин РФ, супруга по договору проходит поручителем.
Правомерный ли отказ?
Можно ли взять 2 квартиры, если сумма кредита по каждой менее 12 млн., а общая сумма кредита по 2 квартирам превысит 12 млн.?
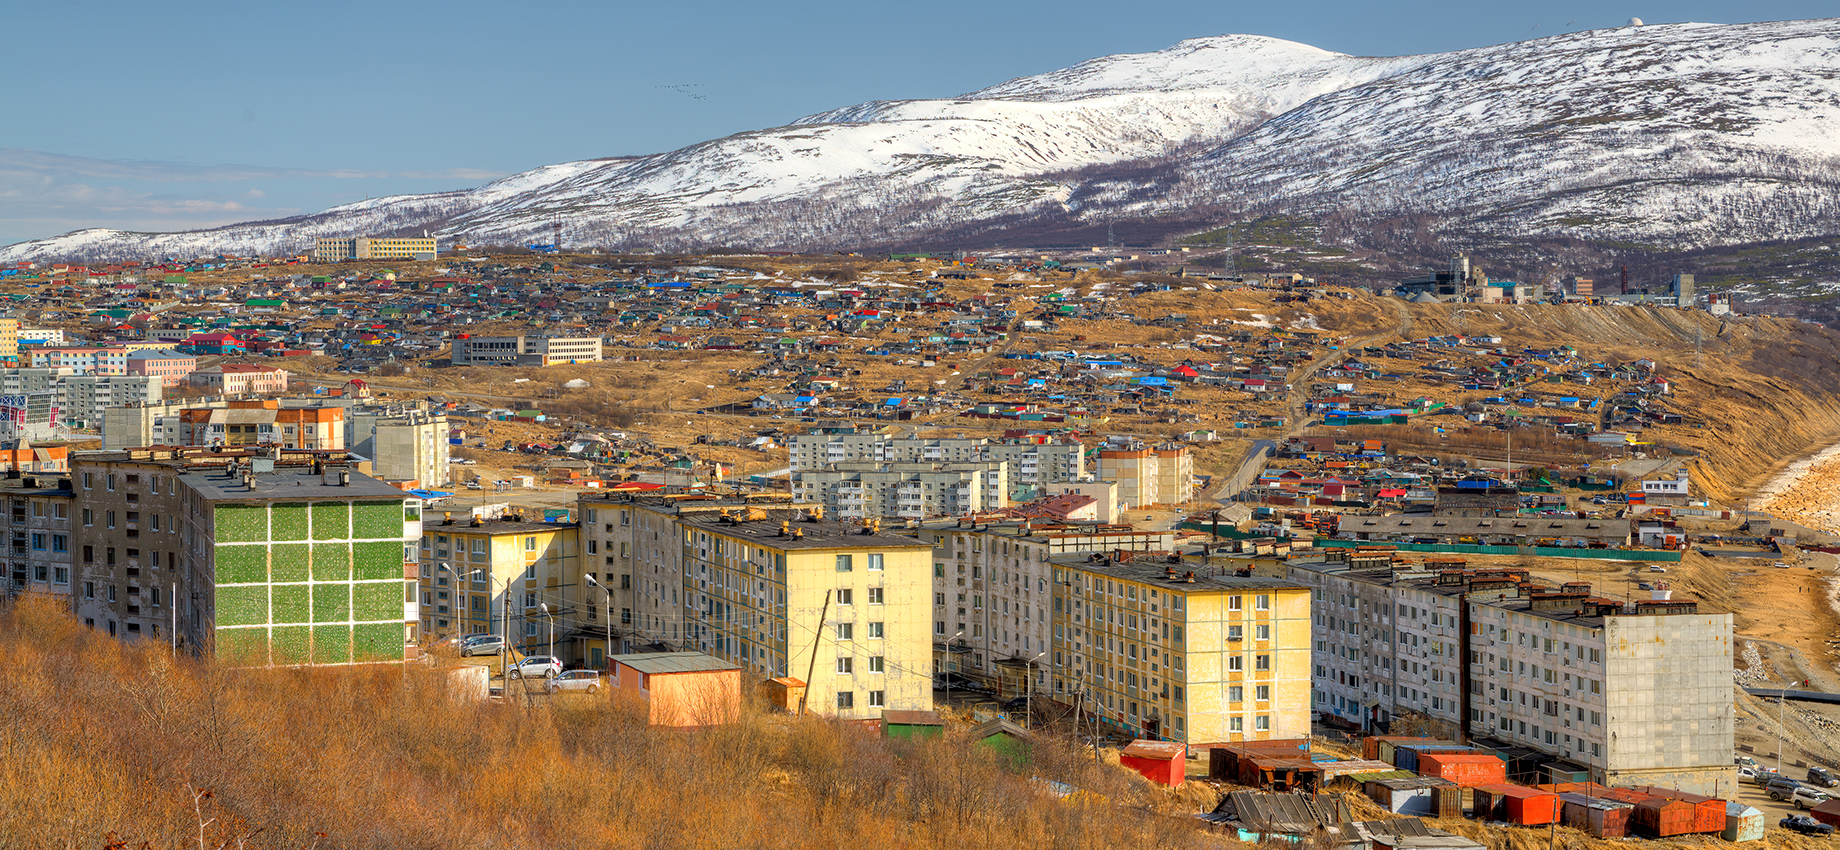
А на картинке город Магадан. Район Моргородок.
Вопрос, если мама в разводе, ей дадут ипотеку по льготной ставке?
А про возраст родителей не сказанно
Дождались мы россияне изменения по льготной ипотеке для семей с детьми, теперь можно изменить условия кредитования и понизить ставку и тем у кого двое детей не достигли 18 летия. Спасибо большое. Но есть и неприятная часть по этой льготной ипотеке это то что только на новостройки распространяется данная льгота то есть у юр. лица и только. На вторичку не распространяется очень жаль. Ну это же не возможно брать ипотеку в новостройке оплачивать кредит и платить за съёмную квартиру семье, это же не подъёмно, тем более в наше время, раньше было тяжело но сейчас вобще тяжко. Ещё как правило у застройщика покупая голые стены с ноля ещё придётся выложить крупную сумму. Ну где логика то не понимаю. Ещё не понятно и то что у юр. лица приобретая квартиру и так низкая ставка у многих ещё ниже чем эта гос. поддержка семей с детьми. В моём случае новострой не рассматривала так как я одна с двумя детьми и платить и за съёмную ещё и ипотечный кредит это не реально для меня, думаю такая проблема у многих. Надеялась на рефинансирование но тут в стране нашей родной изменения, и даже рефинанс сейчас выше чем моя ставка по кредиту. Уж очень большие ставки по процентам на жильё в ипотеку у нас в стране. Может конечно будут и изменения по поводу что и на вторичку будет распространяться помощь для семей. Буду надеятся:-)
Семейная ипотека — 2023: условия, документы, нюансы
Программа «Семейная ипотека» действует до 1 июля 2024 года. Она позволяет российским гражданам получить кредит на покупку жилья по сниженной ставке. По оценкам оператора программы «Дом.РФ», в 2023–2024 годах этой мерой господдержки воспользуются около 240 тыс. семей. За все время реализации программу использовали уже более 400 тыс. семей.
«Семейная ипотека» занимает второе место по востребованности у российских заемщиков после льготной программы жилищного кредитования с господдержкой, сообщили аналитики «Домклика». По данным «Дом.РФ», в число регионов — лидеров по выдаче в рамках программы входят Москва, Санкт-Петербург, Московская область, Краснодарский край, Тюменская область, Татарстан, Свердловская и Новосибирская области, Башкирия и Ленинградская область.
Рассказываем, что нужно знать о программе «Семейная ипотека» в 2023 году и на каких условиях ее можно получить.
Условия программы «Семейная ипотека»
Жилищный кредит по программе могут оформить:
- семьи, в которых с 1 января 2018 года по 31 декабря 2023 года родился первый ребенок или последующие дети, — по льготной ставке до 6% (5% для Дальневосточного федерального округа при рождении ребенка с 1 января 2019 года);
- семьи, в которых воспитывается ребенок с инвалидностью;
- родители усыновленных (удочеренных) детей могут принять участие в программе. Важно, чтобы выполнялось условие о том, что дата рождения одного из детей должна укладываться в срок действия программы (то есть с 1 января 2018 года по 31 декабря 2023 года);
- российские семьи с детьми могут получить кредит на покупку жилья по ставке до 6% (для жителей Дальнего Востока — до 5%) на срок до 30 лет. Первоначальный взнос должен составлять не менее 15% от стоимости квартиры.
- Максимальная сумма кредита в Москве, Московской области, Санкт-Петербурге и Ленинградской области на льготных условиях по ставке 6% составляет 12 млн руб., в других регионах — до 6 млн руб.
Заемщик может оформить часть кредита на условиях программы «Семейная ипотека» по ставке 6%, а оставшуюся часть оплатить на рыночных условиях или получить в рамках региональной ипотечной программы. Лимиты по размеру кредита в таком случае следующие:
- 15 млн руб. — для всех российских регионов;
- 30 млн руб. — для Москвы, Московской области, Санкт-Петербурга и Ленинградской области.
Например, если вы хотите взять кредит в размере 10 млн руб. на 20 лет, то можете получить 6 млн руб. по ставке 6%, а еще 4 млн руб. по ставке на рыночных условиях.
Какое жилье можно купить по программе «Семейная ипотека»
Программой «Семейная ипотека» можно воспользоваться для покупки жилья в новостройке, на вторичном рынке или для приобретения частного дома с земельным участком. Продавцом обязательно должно выступать юридическое лицо (например, застройщик).
Также кредит можно использовать для строительства индивидуального жилого дома или покупки земельного участка с дальнейшим строительством на нем частного дома. Важно, что все работы должны проводиться по официальному договору подряда с юридическим лицом или индивидуальным предпринимателем.
Программа позволяет приобрести жилье и на вторичном рынке у физических лиц, но только в одном федеральном округе (Дальневосточном) и только на землях сельских поселений. «Классическую вторичку по договору купли-продажи купить по программе льготной ипотеки практически нельзя. А вот вторичку от застройщика (где в ДКП продавцом выступает застройщик) — можно. Но по факту это все равно новое жилье, в новом доме, в котором никто не жил», — рассказала директор офиса продаж вторичной недвижимости Est-a-Tet Юлия Дымова.
Сроки программы «Семейная ипотека»
Воспользоваться программой «Семейная ипотека» возможно до 1 июля 2024 года при рождении первого ребенка или последующих детей. Для семей с детьми-инвалидами правила другие: если ребенку установлена инвалидность после 2022 года, ипотеку под 6% по этой программе можно оформить до 2027 года.
Рефинансирование «Семейной ипотеки» и маткапитал
Возможность рефинансировать действующий кредит по программе «Семейная ипотека» в 2023 году сохранилась, но только для тех, у кого родился первенец с 2018 по 2023 год.
Еще одно условия для рефинансирования — жилье должно приобретаться у юридического лица (компании-застройщика). Единственное исключение — Дальневосточный федеральный округ, где можно перекредитовать и покупку вторичного жилья. Ипотеку на строительство индивидуального жилого дома рефинансировать по программе нельзя.
Программа позволяет использовать материнский капитал. Однако можно использовать средства маткапитала не для ежемесячных платежей, а только в качестве первоначального взноса. Некоторые банки дают возможность заемщикам использовать материнский капитал для досрочного погашения кредита.
Банки, предоставляющие «Семейную ипотеку»
Условия, перечень документов и ставки в банках по программе «Семейная ипотека» могут отличаться и регулярно меняются. Поэтому стоит уточнять все подробности в конкретной кредитной организации. На сегодня ипотеку по льготной ставке семьям с детьми предлагают следующие банки:
- Сбербанк
- ВТБ
- Альфа-Банк
- Банк ДОМ.РФ
- Газпромбанк
- «ФК Открытие»
- Россельхозбанк
- Промсвязьбанк
- «Санкт-Петербург»
- Абсолют Банк
- «Уралсиб»
- Росбанк
- Металлинвестбанк
- МКБ
- Совкомбанк
- Райффайзенбанк
- Тинькофф Банк
- АК БАРС БАНК
- ТКБ БАНК
- Банк ЗЕНИТ
- РНКБ Банк
- ЮниКредит Банк
- Инвестторгбанк
- «РОССИЯ»
- «Кубань Кредит»
- БМ-Банк
- СНГБ
- «ДОМ.РФ»
- УБРИР
- СМП Банк
- «Центр-инвест»
- БАНК СГБ
- ВБРР
- АКБ «Приморье»
- Банк БЖФ
- Запсибкомбанк
- МИнБанк
- «Снежинский»
- БАНК ОРЕНБУРГ
- «Аверс»
- «Урал ФД»
- Новикомбанк
- Кредит Урал Банк
- НИКО-БАНК
- Энергобанк
- Банк Финсервис
- «ЖИВАГО БАНК»
- Экспобанк
- МТС БАНК
- «КОШЕЛЕВ-БАНК»
- «Кузнецкий»
- Прио-Внешторгбанк
- КБ «Хлынов»
- Дальневосточный банк
- «Акцепт»
- Тимер Банк
- КС БАНК
- Актив Банк
- «Возрождение»
Рассказываем, какие условия по программе «Семейная ипотека» действуют сегодня в некоторых крупных банках.
Ипотека под 6 процентов Сбербанка
В конце 2017 года координационный совет в рамках разработки государственной стратегии действий в интересах детей утвердил специальную программу — ипотека под 6 процентов в Сбербанке. Семьи с 2 детьми, а также многодетные могут получить кредит по льготной процентной ставке.
Основные характеристики
- целевое использование средств;
- быстрая подача заявки;
- льготная ставка сохраняется на весь срок действия сделки;
- требуется личное и имущественное страхование;
- оформляется на длительный период;
- нужен первоначальный взнос;
- альтернативные способы подтверждения дохода;
- ипотека под 6 процентов выдается только в рублях;
- требуется обеспечение в виде поручительства.
Порядок оформления
Для получения ипотечного кредитования клиент предоставляет пакет документов: паспорт гражданина РФ, свидетельства о рождении всех детей, заявление-анкета, СНИЛС, документ о подтверждении дохода, трудовая книжка, военный билет (для мужчин, не достигших 27 лет). Для повышения суммы заявитель вправе привлечь поручителей. При этом организация учитывает совместный доход заявителей. В качестве поручителей клиент может привлечь законного или гражданского супруга, близких родственников — детей, родителей, братьев или сестер.
Для оформления продукта отправьте заявку на сайте. Специалист свяжется с вами, сделает расчет, проконсультирует и назначит встречу в отделении. Приходите в офис с необходимыми документами и дождитесь принятия решения. В случае одобрения вы можете начать поиски жилья. Жилое помещение нужно приобретать только у юридического лица. Определившись с выбором жилья, подпишите договор с застройщиком и кредитный договор с банком. Обязательным условием является подключение страхования риска утраты и повреждения приобретаемой недвижимости. Личная страховка подключается по желанию. После завершения процедуры учреждение переводит деньги застройщику.
Банки.ру — крупный сайт с актуальной информацией о банковских продуктах и инструментах. На сайте периодически публикуются статьи на финансовую тематику, а также важнейшие новости мира, связанные с экономикой.
Ипотечные кредиты в городах
- Москва
- Санкт-Петербург
- Екатеринбург
- Новосибирск
- Нижний Новгород
- Уфа
- Краснодар
- Самара
- Ростов-на-Дону
- Челябинск
- Омск
- Казань
- Воронеж
- Пермь
- Красноярск
- Тюмень
- Волгоград
- Ярославль
- Саратов
- Калининград
Каталоги
- Самая выгодная
- На комнату
- На нежилое помещение
- На строительство жилья
- Без первоначального взноса
- Для учителей
- На гараж
- Военная
- На дачу
- Новинки
- Ипотека для молодой семьи
- Онлайн-заявка
- ВТБ Ипотека
- Ипотека Сбербанк
- На земельный участок
- Многодетным семьям
- На вторичном рынке
- Ипотека ДомКлик
- Ипотека Молодая семья
- Рефинансирование военной ипотеки
- С господдержкой для семей с детьми
- Для пенсионеров
- Займ на карту
- Калькулятор ипотеки на готовое жилье
- Калькулятор рефинансирования военной ипотеки
- Калькулятор рефинансирования ипотеки
- Калькулятор сельской ипотеки
- Калькулятор ипотеки с первоначальным взносом
- Калькулятор льготной ипотеки
- Калькулятор ипотеки ДомКлик
- Калькулятор новой ипотеки
- Калькулятор военной ипотеки
- Калькулятор ипотеки
- Ипотека для IT-специалистов
- Ипотечное меню
- Ипотека от застройщика
- Калькулятор ипотеки молодая семья
- Калькулятор семейной ипотеки
- Калькулятор ипотеки на строительство дома
- Калькулятор ипотеки без первоначального взноса
- Калькулятор ипотеки с материнским капиталом
- Дальневосточная ипотека
- С первоначальным взносом 10 процентов
- Под 2 процента
- Молодежная ипотека
- На машиноместо
- Для сотрудников МВД
- На ремонт
- Социальная ипотека для бюджетников
- Ипотека безработным
- Под 3 процента
- Под 1 процент
- На 30 лет
- Без прописки
- На 3 года
- На 2 миллиона рублей
- На 25 лет
- На 3000000 рублей
- На 10 лет
- Рефинансирование ипотеки под 6 процентов
- На 20 лет
- На деревянный дом
- Под залог земельного участка
- На 1000000 рублей
- Рефинансирование ипотеки молодая семья
- Под залог имеющейся недвижимости
- Для врачей
Дополнительно
- Кредитный калькулятор
- Самая выгодная
- На комнату
- На нежилое помещение
- На строительство жилья
- Без первоначального взноса
- Для учителей
- На гараж
- Военная
- На дачу
- Новинки
- Ипотека для молодой семьи
- Онлайн-заявка
- ВТБ Ипотека
- Ипотека Сбербанк
- На земельный участок
- Многодетным семьям
- На вторичном рынке
- Ипотека ДомКлик
- Ипотека Молодая семья
- Рефинансирование военной ипотеки
- С господдержкой для семей с детьми
- Для пенсионеров
- Займ на карту
- Калькулятор ипотеки на готовое жилье
- Калькулятор рефинансирования военной ипотеки
- Калькулятор рефинансирования ипотеки
- Калькулятор сельской ипотеки
- Калькулятор ипотеки с первоначальным взносом
- Калькулятор льготной ипотеки
- Калькулятор ипотеки ДомКлик
- Калькулятор новой ипотеки
- Калькулятор военной ипотеки
- Калькулятор ипотеки
- Ипотека для IT-специалистов
- Ипотечное меню
- Ипотека от застройщика
- Калькулятор ипотеки молодая семья
- Калькулятор семейной ипотеки
- Калькулятор ипотеки на строительство дома
- Калькулятор ипотеки без первоначального взноса
- Калькулятор ипотеки с материнским капиталом
- Дальневосточная ипотека
- С первоначальным взносом 10 процентов
- Под 2 процента
- Молодежная ипотека
- На машиноместо
- Для сотрудников МВД
- На ремонт
- Социальная ипотека для бюджетников
- Ипотека безработным
- Под 3 процента
- Под 1 процент
- На 30 лет
- Без прописки
- На 3 года
- На 2 миллиона рублей
- На 25 лет
- На 3000000 рублей
- На 10 лет
- Рефинансирование ипотеки под 6 процентов
- На 20 лет
- На деревянный дом
- Под залог земельного участка
- На 1000000 рублей
- Рефинансирование ипотеки молодая семья
- Под залог имеющейся недвижимости
- Для врачей
Эксперты направления ипотечных кредитов

Задать вопрос об ипотеке
Все продукты Банки.ру
Калькуляторы
Вклады и инвестиции
Кредиты и займы
Страхование
Карты
Ипотека
Установка приложения Банки.ру
Наведите камеру своего телефона на QR-код и перейдите по ссылке
ООО "Информационная платформа" использует файлы cookie для повышения удобства пользователей и обеспечения должного уровня работоспособности сайта и сервисов. Cookie называются небольшие файлы, содержащие информацию о настройках и предыдущих посещениях веб-сайта. Если вы не хотите использовать файлы cookie, то можете изменить настройки браузера. Условия использования смотрите здесь.
ООО «Информациооная платформа» является правооблодателя инновационного сервиса «Banki.ru Недвижимость и Ипотека», который обеспечивает точный подбор объектов с помощью алгоритмов искусственного интеллекта, обеспечивает мгновенный скоринг клиента и подбор ипотечных программ на основе big data. Продукт основан на технологии инструментов взаимодействия (API), применяется в качестве рекомендательной системы и агрегатора.
Ключевой функционал сервиса:
— точный подбор объектов с помощью алгоритмов ИИ;
— проверка истории объекта, оценка выявленных рисков, рекомендации по их минимизации;
— мгновенный скоринг клиента и подбор ипотечных программ на основе big data;
— автоматизация совершения сделки.
ООО «Информационная платформа» оказывает партнерам — юридическим лицам услуги по распространению рекламы (рекламной информации) в сети «Интернет» с использованием программы для ЭВМ. ООО «Информационная платформа» является участником проекта «Сколково».
ИНН: 7727468531;
ОГРН: 1217700311883;
Адрес: 121205, г. Москва, вн.тер.г. муниципальный округ Можайский, территория инновационного центра «Сколково», Большой бульвар, 42, стр. 1, этаж 3, помещение № 1100, рабочее место №6;
ОКВЭД: 62.01
© 2005—2023 ООО "Информационная платформа". При использовании материалов гиперссылка на Banki.ru обязательна.
Свидетельство на товарный знак № 445945 от 18.10.2011г.
*На основании исследований ИОМ «Анкетолог», Tiburon Research, август 2022 года
Как получить ипотеку с господдержкой под 6,5%
Правительство утвердило программу льготной ипотеки под 6,5% годовых на жилье в новостройках. Разбираем, кому доступна такая ставка и какие есть ограничения и подводные камни.
Кто может взять ипотеку под 6,5% годовых
Практически сразу после выступления президента некоторые банки начали собирать заявки на такую ипотеку, хотя само поручение правительства и параметры субсидий появились лишь спустя неделю
Президент России Владимир Путин 16 апреля предложил запустить льготную ипотечную программу, по которой кредит на покупку жилья в новостройке можно было бы взять под 6,5%. Практически сразу после выступления президента некоторые банки начали собирать заявки на такую ипотеку, хотя само поручение правительства и параметры субсидий появились лишь спустя неделю.
Разберем подробнее, кто может воспользоваться льготной ставкой и какие у программы есть ограничения.
Ограничения по заемщикам. Программа доступна максимально широкому кругу заемщиков. Единственное требование к потенциальному клиенту — наличие гражданства России. Постановление правительства не предусматривает каких-либо ограничений ни на семейное положение, ни на количество детей, ни на возраст или наличие других текущих или уже погашенных ипотечных кредитов. Разумеется, это не означает, что банк обязан выдавать ипотеку любому. Он все так же будет принимать решение на основе своей скоринговой модели, учитывая платежеспособность и надежность потенциального клиента.
Ограничения по недвижимости. В рамках программы возможно купить жилье в любом регионе России, но только в новостройке. Приобрести недвижимость можно лишь у юридического лица (кроме инвестиционных фондов и их управляющих компаний), по ДДУ, договору уступки права требования или купли-продажи. Квартира может быть еще на этапе котлована или уже готова к сдаче, главное, чтобы куплена была у застройщика. С какими девелоперами работает банк, нужно предварительно узнавать в самой кредитной организации. На апартаменты, недвижимость на вторичном рынке, частные дома и нежилые помещения программа не распространяется.
Требования к кредиту. Правительство установило лимиты по сумме ипотеки с льготной ставкой. Так, под 6,5% годовых в Москве, Московской области, Санкт-Петербурге и Ленинградской области можно взять максимум 8 млн рублей. В остальных регионах России — не более 3 млн рублей. Можно купить квартиру и дороже, если остаток заплатить из собственных средств или, например, за счет потребительского кредита.
Есть и требование к минимальному первоначальному взносу. Он должен быть не ниже 20% от стоимости недвижимости. Например, если квартира стоит 10 млн рублей, то первоначальный взнос составит как минимум 2 млн рублей, а остальные 8 млн можно взять в банке под 6,5%. И еще один момент: получить ипотечный кредит по льготной ставке можно только в рублях.
Ограничения по срокам. Программа ипотеки с льготной ставкой временная, взять такой кредит можно с 17 апреля по 1 ноября 2020 года. При этом ставка 6,5% будет действительна на всем сроке действия договора. Правительство уже принимало подобные меры в 2015–2016 годах. Тогда после резкого роста ключевой ставки до 17% льготную ипотеку выдавали под 12%.
Требования по документам. Каких-либо особых требований к предоставляемым документам в программе не прописано. Каждый банк самостоятельно устанавливает этот перечень.
Может ли банк повысить ставку?
В программе прописано два условия, при которых банк может поднять льготную ставку выше 6,5%:
1. Если заемщик не застраховал жилье и/или свою жизнь и здоровье. В таком случае ставка может быть увеличена максимум на 1 процентный пункт.
2. Ставка может быть повышенной на период с момента выдачи кредита и до конца того месяца, в котором заемщик уведомил кредитора о госрегистрации залога.
В целом на этих основаниях банк может повысить ставку до уровня ставки ЦБ плюс 3 п. п. То есть по состоянию на конец апреля максимум до 8,5% годовых.
Где получить льготный кредит?
И некоторые кредитные организации готовы выдавать кредиты по ставке даже ниже 6,5%
Банки начали предлагать клиентам ипотеку с господдержкой еще до публикации постановления правительства. И некоторые кредитные организации готовы выдавать кредиты по ставке даже ниже 6,5%. Так, из топ-15 банков по ипотечному портфелю ставку 6,5% на момент публикации объявили ВТБ, Газпромбанк, Альфа-Банк, Росбанк, Райффайзенбанк и банк «Санкт-Петербург». Сбербанк предлагает 6,4% годовых, РСХБ — 6,3%, «Открытие» и «Абсолют» (при условии наличия коллективной схемы страхования) — до 6,25%, Банк ДОМ.РФ — до 6,1% (при наличии выписки о доходах из ПФР), Промсвязьбанк — до 6% (при подаче заявки до 15 мая).
Можно ли ипотеку под 6,5% объединить с другими мерами поддержки?
Вместе с субсидируемой ипотечной ставкой можно использовать материнский капитал, который с этого года выдают и при появлении первенца, компенсацию 450 тыс. рублей при рождении третьего или последующего ребенка и региональные субсидии.
Так, на ипотеку под 6% годовых могут рассчитывать только родители, у которых в период с 1 января 2018 года по 31 декабря 2022 года появится второй или последующий ребенок
При этом никто не отменял и программы льготной семейной, дальневосточной и сельской ипотеки. Однако по ним гораздо больше ограничений. Так, на ипотеку под 6% годовых могут рассчитывать только родители, у которых в период с 1 января 2018 года по 31 декабря 2022 года появится второй или последующий ребенок. Такой кредит также нельзя взять на вторичное жилье или недвижимость дороже 6 млн рублей (для Москвы, Санкт-Петербурга, Московской и Ленинградской областей — дороже 12 млн рублей).
Ипотека под 2% для молодых семей на Дальнем Востоке действует для супругов в возрасте до 35 лет включительно, состоящих в браке минимум год, и неполных семей, в которых один молодой родитель воспитывает ребенка.
Сколько выделили на программу?
Государство субсидирует часть недополученных процентов, то есть доплачивает банку разницу между льготной ставкой и ключевой ставкой, увеличенной на 3 п. п. То есть на момент публикации — между 6,5% и 8,5%.
Правительство выделило Минфину на программу ипотеки с господдержкой 6 млрд рублей из Резервного фонда
Правительство выделило Минфину на программу ипотеки с господдержкой 6 млрд рублей из Резервного фонда. Деньги будут распределяться через АО «ДОМ.РФ». По оценке оператора программы, по льготной ставке будет выдано порядка 250–300 тыс. ипотечных кредитов, что создаст дополнительный спрос на жилье общей площадью около 15 млн кв. м. При этом не исключено, что спрос на льготную ипотеку превысит заложенные на эти целы госсубсидии. В таком случае программу могут завершить раньше, если государство не будет готово к дополнительным расходам.