Ипотека
На Банки.ру можно с легкостью подобрать ипотечный кредит и оформить онлайн-заявку. Вы получите ипотеку на самых выгодных условиях*. У нас большая база ипотечных предложений от разных банков. Также на сайте вы найдете отзывы реальных клиентов и заключения экспертов Банки.ру с описанием преимуществ и недостатков каждого предложения. Это позволит найти подходящий ипотечный кредит и быть уверенным в своем выборе!
| Продукт | Банк | Ставка | Платеж | ||
| Семейная ипотека | Банк «Открытие» | 5,99 % | 1 | Подробнее | Оставить заявку |
| Для семей с детьми | Сбербанк | 6,00 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | ВТБ | 6,00 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | Банк ДОМ.РФ | 5,80 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | Альфа-Банк | 5,80 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | Росбанк | 3,50 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | РНКБ | 5,00 % | 1 | Подробнее | Оставить заявку |
| Госпрограмма 2020 | Промсвязьбанк | 8,00 % | 1 | Подробнее | Оставить заявку |
| Семейная ипотека | Россельхозбанк | 5,00 % | 1 | Подробнее | Оставить заявку |
| Ипотека «под ключ» | Банки.ру | 5,50 % | 1 | Подробнее | Оставить заявку |
| Вторичный рынок | Райффайзен Банк | 15,79 % | 1 | Подробнее | Оставить заявку |
| Ипотека с господдержкой для семей с детьми | Совкомбанк | 4,34 % | 1 | Подробнее | Оставить заявку |
| Для семей с детьми | Уралсиб | 5,89 % | 1 | Подробнее | Оставить заявку |
| Госпрограмма для семей с детьми | Абсолют Банк | 5,99 % | 1 | Подробнее | Оставить заявку |
| Своя земля | Примсоцбанк | 15,90 % | 1 | Подробнее | Оставить заявку |
Наши подборки
Предложения месяца
Новости

Как сэкономить на ипотеке в 2023 году

Квартира в собственности менее пяти лет: какие есть ограничения на продажу и в каком случае придется платить налог

Ипотека дорожает: что предлагают банки после увеличения ключевой ставки до 13%
Отзывы об ипотеке
Эксперты об ипотеке

Индекс Банки.ру: средняя ставка по ипотеке по итогам III квартала 2023 года составила 14,16% годовых
Рассказываем, как изменились ставки по жилищным кредитам на покупку вторички и на новостройки.
Ипотека
Кредит на квартиру – один из способов решения жилищного вопроса. На Банки.ру размещено множество подобных предложений, позволяющих купить дом, землю, комнату, квартиру в кредит.
Можете воспользоваться популярными предложениями от банков:
С помощью системы поиска на Банки.ру посетители сайта могут узнать, какие банки выдают кредиты на приобретение интересующего типа недвижимости в Москве или другом регионе, сравнить предложения по ценовым параметрам, условиям выдачи ипотеки в 2023 и погашения, воспользоваться ипотечным калькулятором, а также оформить заявку на кредит прямо на сайте. На специализированном форуме Банки.ру можно пообщаться с людьми, уже оформившими квартиру в кредит, и услышать их советы, где лучше взять ипотеку.
В «Народном рейтинге» будущий заемщик найдет отзывы клиентов, которые уже взяли жилье под ипотеку в том или ином банке. Ознакомиться со списком застройщиков-партнеров и перечнем аккредитованных объектов недвижимости, а также с условиями предоставления можно, зайдя на официальный сайт кредитной организации. Здесь же размещена более подробная информация о том, как оформить документы, необходимые для подачи заявки на кредит.
Получение жилищного кредита обычно занимает от одного до нескольких месяцев: после принятия кредитной организацией положительного решения по заявке на кредит на жилье заемщику дается определенное время на поиск объекта недвижимости. Новые ипотечные программы некоторых банков предполагают снижение ставок для заемщиков, которые быстро находят подходящий объект и выходят на сделку в течение месяца.
Ипотеку часто отождествляют с кредитом на покупку жилья, что не совсем корректно. Во-первых, ипотечные банки сегодня предоставляют ссуды не только на приобретение жилых объектов, но и на покупку коммерческой недвижимости, гаражей, машиномест и т. д. Во-вторых, ипотечный кредит подразумевает лишь предоставление заемных средств под залог недвижимости. Термин «ипотека» обозначает именно форму залога, при этом целью кредитования не обязательно является приобретение недвижимого имущества. Существуют так называемые нецелевые ипотечные кредиты, обеспечением по которым выступает имеющаяся в собственности заемщика недвижимость. Правда, проценты по ипотеке данного типа обычно существенно выше, чем по кредитам, целью которых является покупка недвижимости. Зачастую в качестве залога по жилищному кредиту выступает не приобретаемая квартира, а уже имеющаяся в собственности заемщика недвижимость. Такой способ обеспечения особенно распространен при покупке строящегося жилья, на которое еще не оформлено право собственности, либо если заемщик желает получить ипотечный кредит на долю квартиры или комнату. В случаях, когда стоимость закладываемой недвижимости заметно превышает цену приобретаемого жилья, клиент может взять ипотеку без первоначального взноса: банк полностью профинансирует покупку новой квартиры или дома. Самые выгодные условия, как правило, предлагаются в рамках совместных программ банков с застройщиками и девелоперами на покупку квартир с зарегистрированным правом собственности.
Не любой жилищный кредит является ипотекой: кредит на покупку жилья может выдаваться под иные виды обеспечения — не только под залог недвижимости, существуют даже необеспеченные жилищные кредиты.
Если вы решили купить в ипотеку квартиру, но пока не определились с банком и конкретной программой, мы рекомендуем вам воспользоваться нашим сервисом для подбора решения.
Для того чтобы подобрать тот продукт, который подойдет именно вам, необходимо внести основные его параметры в соответствующие поля формы. После получения результатов подбора, вы узнаете, где выгоднее взять кредит именно вам, по вашим конкретным запросам.
*Все предложения, отображенные на данной странице, являются лучшими или выгодными исключительно по мнению экспертов Банки.ру
Ипотека на вторичное жилье в 2023 году

Российские банки предлагают массу вариантов для ипотеки на вторичное жилье. Условия примерно одинаковы: от потенциального заемщика требуется платежеспособность, первоначальный взнос и выбор стоящего, по мнению банка, объекта недвижимости.
— Критично условия в 2023 году не изменились, — рассказал «Комсомольской правде» юрист, риэлтор Юрий Паршиков. — Но банки стали тщательнее проверять потенциальных клиентов. У них есть рекомендация Центрального банка о том, что следует изучать полную кредитную нагрузку кандидата.
Требования банка к заемщикам
Какими бы ни были условия ипотеки, банки предъявляют два основных требования к заемщикам:
- платежеспособность;
- хорошая кредитная история.
Немаловажный фактор — наличие других кредитов. Займ на машину или просрочка по кредиту могут поставить под сомнение одобрение ипотеки или сделать ее дороже. Так что перед тем, как задуматься о покупке жилья, стоит расквитаться с уже имеющимися долгами.
Важно, как человек раньше отдавал свои займы. Если ипотека на длительный срок будет первым кредитом в жизни человека, это дополнительный риск для банка, ведь у потенциального заемщика просто не было такого опыта. Все это менеджеры банка узнают из вашей кредитной истории.
— Кредитной историей признается информация, которая хранится в бюро кредитных историй и характеризует исполнение человеком принятых на себя обязательств, в том числе по предыдущим договорам займа, — рассказала ведущий юрист Европейской Юридической Службы Србуи Иващенко. — Чтобы посмотреть свою кредитную историю, сначала выясните, где она хранится. В России несколько бюро, которые собирают такую информацию. Нужно направить запрос в Центральный каталог кредитных историй, а потом уже обратиться в нужное бюро.
Также ее можно раз в год бесплатно проверить в любом отделении вашего банка.
Требования банка к недвижимости
Купить что угодно на заемные средства банк вам не даст. Ведь в случае, если человек не сможет расплачиваться по ипотеке, финансовая организация должна быть уверена, что у нее будет возможность продать недвижимость.
Вот несколько важных факторов, на которые обязательно обращают внимание кредитные менеджеры.
Возраст дома. Покупку жилья в старых домах финансировать, скорее всего, не будут. Такие квартиры дешевеют слишком быстро. Сейчас год отсечения где-то в районе 1975-го — со всем, что старше, могут возникнуть проблемы.
Этажность дома. Чем выше, тем лучше. Минимумом считаются пятиэтажки, хотя, конечно, возможны варианты.
Состояние дома. Здания, официально признанные аварийными, не заинтересуют кредиторов.
Участие в программе реновации. Это чисто московская фишка. Когда было объявлено о реновации, кто-то попытался купить квартиры в хрущевках, чтобы получить за убитую двушку приличное жилье в новостройке. Финансировать такие операции банки не возьмутся.
Неузаконенная перепланировка. Банк не будет возиться с прохождением всех инстанций, чтобы продать квартиру со снесенной внутренней стеной. Впрочем, получить ипотеку на такое жилье все-таки можно, но придется взять на себя обязательство либо уладить все формальности, либо привести помещение в первоначальный вид.
Как оформить ипотеку на вторичное жилье
Сделку можно разбить на 3 этапа.
- Выбор банка и подача документов на одобрение платежеспособности заемщика.
- Сбор документов на объект недвижимости и одобрение ипотеки на конкретную квартиру или дом.
- Покупка недвижимости.
Документы для получения ипотеки
Бумаг придется собрать немало, таковы требования законодательства и внутреннего распорядка каждого банка. В зависимости от конкретной организации, список может различаться, но основные его пункты неизменны:
- заполненная анкета банка. Можно взять бумажную в отделении или скачать на сайте. Это одновременно и заявка на кредит;
- паспорт;
- ИНН;
- СНИЛС;
- копии трудовой книжки или трудового договора, заверенные работодателем;
- справка о заработной плате 2-НДФЛ;
- военный билет — для мужчин младше 27 лет.
— Некоторые банки с недавних пор не требуют документов от работодателя. Вместо этого просят предоставить справку из Пенсионного фонда о том, что есть соответствующие страховые отчисления, — отметил Юрий Паршиков.
В случае с ипотекой на вторичное жилье, солидный пакет документов понадобится и на приглянувшуюся квартиру. Правда, их должен собирать продавец.
- Документы, подтверждающие право собственности продавца на жилье.
- Документы, на основании которых продавец стал собственником (договор купли-продажи, дарения, вступления в наследство).
- Справка из БТИ с планом дома или квартиры.
- Отчет об оценке объекта недвижимости, произведенной независимым оценщиком. Последнего выбирают по согласованию с банком.
- Выписка из домовой книги по квартире или справка о прописанных жильцах. До заключения сделки их должны снять с регистрации по данному адресу.
- Кадастровый и/или технический паспорт квартиры или жилого дома.
- Справка об отсутствии долгов по коммунальным платежам (или их наличии, если покупатель согласен на такой вариант).
- Справка из ЕГРП о том, что на имущество не наложен арест и оно не в залоге.
- Согласие второго супруга на продажу, если продавец состоит в браке, а недвижимость покупали после свадьбы.
Советы юристов
1. — Может показаться банальным, но это очень важно — внимательно изучите кредитный договор перед подписанием. Некоторые заемщики, когда им одобряют ипотеку, сразу расслабляются. Делать этого не стоит, — подчеркнул вице-президент Международного Союза адвокатов по международным связям, управляющий партнер адвокатской конторы «Бородин и Партнеры» Сергей Бородин. — При изучении кредитного договора на вторичное жилье необходимо обратить внимание на процентную ставку и сроки погашения, комиссионные (например, за обслуживание ипотеки или ведение счета), оплату дополнительных услуг (оценки жилья, нотариальное заверение документов), возможность и условия досрочного погашения, условия расторжения договора, форс-мажорные обстоятельства.
2. Узнайте о квартире как можно больше. Поскольку ей уже кто-то владеет, могут возникнуть проблемы, в худшем варианте вы узнаете о них уже после заключения сделки. Может оказаться несколько собственников, в том числе несовершеннолетних, с невыделенными долями. Если кто-то из них не даст согласия на сделку, ее позже могут признать недействительной. Поэтому перед покупкой запросите у продавца документы по «биографии» его недвижимости.
3. — Помните, что страхование жизни и здоровья не является обязательным условием ипотечного кредитования, — отметил адвокат Сергей Бородин. — Также банки не вправе требовать оформления полиса в определенной фирме.
Процентные ставки ипотеки на вторичное жилье от банков
Как себя поведет главный регулятор и рынок в целом — прогнозы разные. Однако в 2021 году многие официальные лица и эксперты высказывались на тему, что программу льготной ипотеки пора сворачивать. По крайней мере, в «богатых» регионах. В итоге правительство продлило программу как минимум до 1 июля 2024 года.
В середине февраля 2020 года премьер-министр России Михаил Мишустин заявил, что нынешние ставки для россиян слишком высоки. По его словам, ипотечные кредиты под 9% вряд ли помогают улучшить жилищные условия. В качестве ориентира был обозначен показатель 8%.
Сейчас российские банки предлагают разные программы для ипотеки на вторичное жилье. Вот лишь некоторые из них:
«Вторичное жилье» от ВТБ — 10,5%
«Квартира на вторичном рынке» от банка «Открытие» — 10,69%
«Готовое жилье» от Альфа-банка — 11,5%
«Приобретение готового жилья» от Сбербанка — 10,5%
Итоговая ставка для конкретного клиента может отличаться. Один из главных факторов, влияющих на нее, — размер первоначального взноса. Чем он больше, тем под меньший процент банк будет готов дать взаймы.
Также, как правило, есть скидки для зарплатных клиентов конкретного банка.
Популярные вопросы и ответы
Можно ли взять ипотеку на вторичное жилье, не имея официального заработка?
— Даже отсутствие «белой» зарплаты не помешает занять у банка на квартиру. Вместо справки 2-НДФЛ можно предоставить справку по форме банка, заполненную у работодателя. Причем эти сведения финансовые организации не передают контролирующим органам, — рассказала ведущий юрист Европейской Юридической Службы Србуи Иващенко.
Все документы в порядке, а банк отказывает в ипотеке без объяснения причин. Почему?
— Иногда менеджеры путают хорошего заемщика с его тезкой, который подпортил себе кредитную историю. Нужно постараться все-таки выяснить причину и доказать, что у вас все в порядке, — отметил Юрий Паршиков.
Можно ли купить в ипотеку комнату или долю во вторичном жилье?
— Можно, но такой объект недвижимости существенно сокращает количество ипотечных программ, которые смогут предложить вам банки.
Ипотека в 2023 году: что изменилось и чего ждать
В 2022 году ипотеку на новостройки давали под 0,1—1% — таких процентов в России не было никогда.
На вторичном рынке, наоборот, наблюдались самые высокие за последние пять лет ставки — 20—24% .
Разбираемся, что ждет ипотечный рынок в 2023 году и к чему готовиться тем, кто собирается брать кредит.
Рассылка Т—Ж о квартирах и домах
Что происходило с ипотекой в 2022 году
Из-за санкций и частичной мобилизации 2022 год не превзошел предыдущий по объемам ипотечного кредитования. Количество выданных ипотечных кредитов — 1,3 млн, что на 30% меньше показателей 2021 года, но на уровне докризисного 2019 года, когда банки выдали также в районе 1,3 млн ипотек.
Вот главные итоги 2022 года:
- Ипотека осталась лидером розничного кредитования, благодаря ей объемы выданных кредитов выросли на 20%. По потребительским кредитам рост составил всего 2,7%, а автокредитование упало — портфель банков снизился здесь на 3,7%.
- Процент одобрения ипотечных заявок сохранился примерно на уровне 2021 года, когда банки удовлетворяли 58% заявок. Во второй половине 2022 года 60—65% заявок получали одобрение.
- В декабре 2022 года банки выдали максимальное количество ипотек за всю историю наблюдения за этим видом кредитования в России — на сумму около 700 млрд рублей.
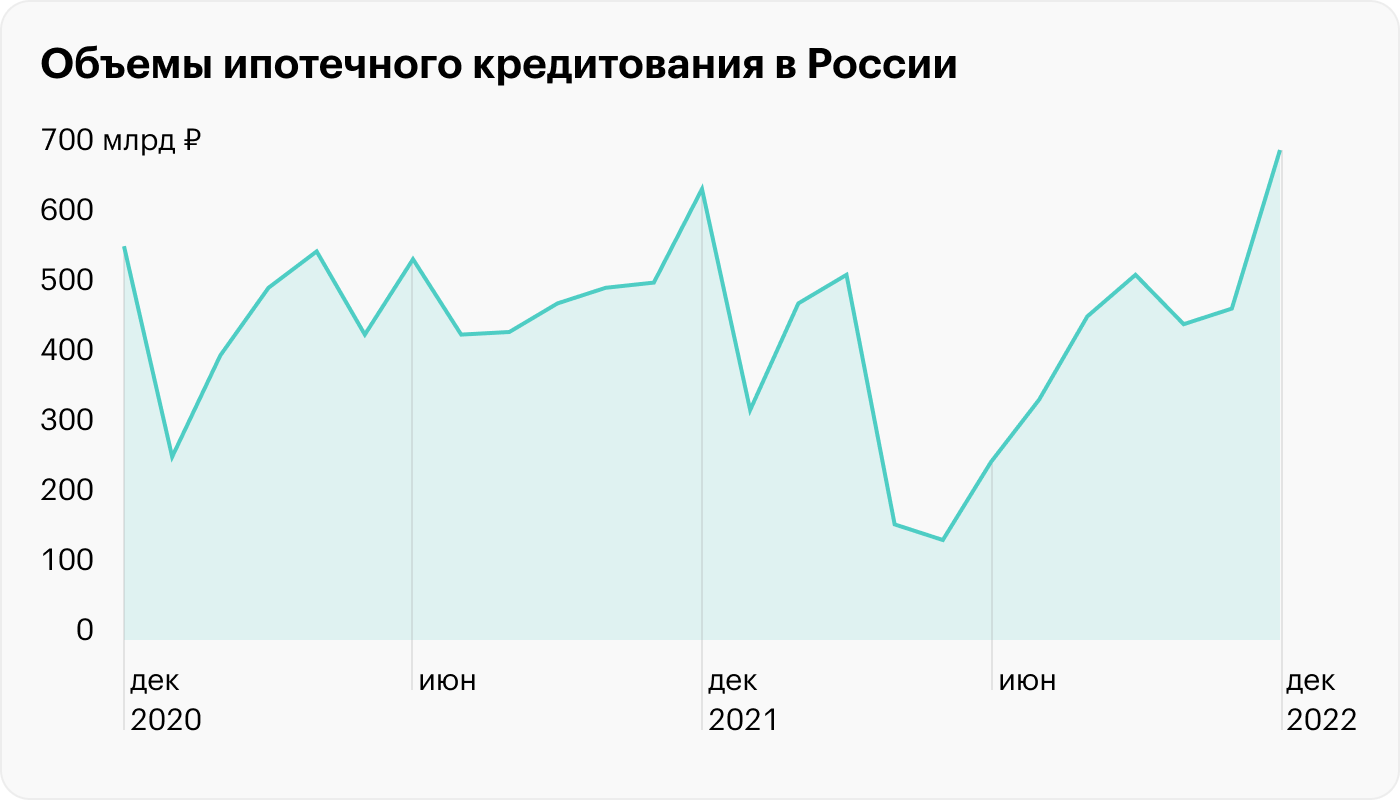
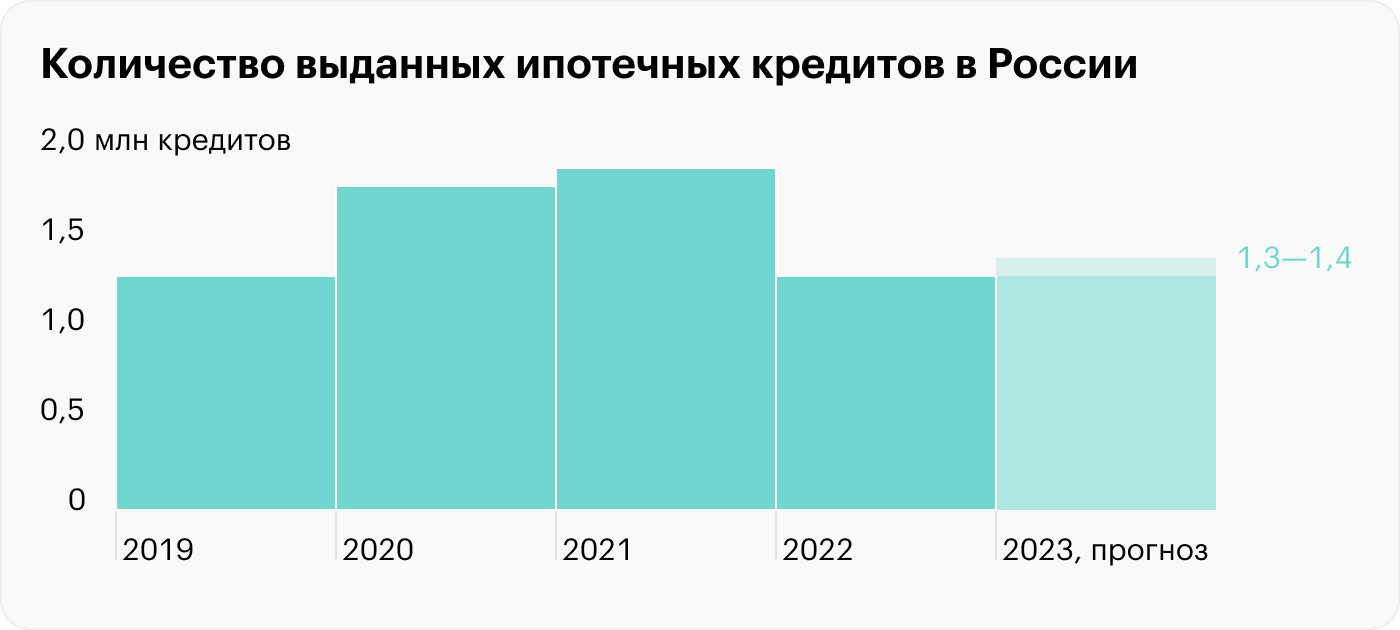
Объемы кредитования распределялись неравномерно. В 2022 году на вторичном рынке банки выдали 730 000 ипотечных кредитов, а на первичном — 410 000. Это связано, вероятно, со средними ставками, которые разнятся почти в два раза. По итогам 2022 года средневзвешенная ставка на первичном рынке была 4,3%, что ниже 2021 года на 1,6 п. п. — тогда ставка была 5,9%. А на вторичном рынке средняя ставка по итогам года — 9,3%, что выше предыдущего на 1 п. п. Но и цены на жилье на вторичном рынке были ниже.
В целом спрос на вторичное жилье снизился на 32% в сравнении с 2021 годом, а вот на первичном рынке падение было не таким сильным — на 14%. Доля ипотеки на первичном рынке в сравнении с 2021 годом выросла: 45% по итогам 2022 года против 33% годом ранее.
Лидерами ипотечного кредитования в 2022 году остались те же банки, что входили в топ-10 и раньше. Так, на долю Сбера пришлось 53% всего объема выдач.
Топ-10 банков по объему выдачи ипотек в 2022 году, по данным «Дом-рф»
| Банк | Объем выдачи ипотек, млрд рублей | Изменение с 2021 года | Количество выданных кредитов, тысяч штук | Изменение с 2021 года | Доля рынка |
|---|---|---|---|---|---|
| Сбербанк | 2573,9 | −11,3% | 822,5 | −23,3% | 53% |
| ВТБ | 971,4 | Нет данных | Нет данных | Нет данных | 20% |
| «Альфа-банк» | 206,0 | −23,6% | 38,8 | −38,5% | 4% |
| Банк «Дом-рф» | 181,4 | +31,1% | 38,1 | −10,3% | 4% |
| «Промсвязьбанк» | 104,6 | +11,4% | 26,1 | −20,2% | 2% |
| ФК «Открытие» | 102,6 | −33,6% | 21,7 | −52,8% | 2% |
| «Газпромбанк» | 97,5 | −12,4% | 20,0 | −27,2% | 2% |
| «Росбанк» | 91,5 | −18,1% | 17,7 | −35,9% | 2% |
| «Совкомбанк» | 85,3 | −13,9% | 29,7 | −16,0% | 2% |
| «Россельхозбанк» | 80,3 | −37,5% | 20,3 | −60,3% | 2% |
Топ-10 банков по объему выдачи ипотек в 2022 году, по данным «Дом-рф»
| Сбербанк | |
| Объем выдачи ипотек, млрд рублей | 2573,9 |
| Изменение с 2021 года | −11,3% |
| Количество выданных кредитов, тысяч штук | 822,5 |
| Изменение с 2021 года | −23,3% |
| Доля рынка | 53% |
| ВТБ | |
| Объем выдачи ипотек, млрд рублей | 971,4 |
| Изменение с 2021 года | Нет данных |
| Количество выданных кредитов, тысяч штук | Нет данных |
| Изменение с 2021 года | Нет данных |
| Доля рынка | 20% |
| «Альфа-банк» | |
| Объем выдачи ипотек, млрд рублей | 206,0 |
| Изменение с 2021 года | −23,6% |
| Количество выданных кредитов, тысяч штук | 38,8 |
| Изменение с 2021 года | −38,5% |
| Доля рынка | 4% |
| Банк «Дом-рф» | |
| Объем выдачи ипотек, млрд рублей | 181,4 |
| Изменение с 2021 года | +31,1% |
| Количество выданных кредитов, тысяч штук | 38,1 |
| Изменение с 2021 года | −10,3% |
| Доля рынка | 4% |
| «Промсвязьбанк» | |
| Объем выдачи ипотек, млрд рублей | 104,6 |
| Изменение с 2021 года | +11,4% |
| Количество выданных кредитов, тысяч штук | 26,1 |
| Изменение с 2021 года | −20,2% |
| Доля рынка | 2% |
| ФК «Открытие» | |
| Объем выдачи ипотек, млрд рублей | 102,6 |
| Изменение с 2021 года | −33,6% |
| Количество выданных кредитов, тысяч штук | 21,7 |
| Изменение с 2021 года | −52,8% |
| Доля рынка | 2% |
| «Газпромбанк» | |
| Объем выдачи ипотек, млрд рублей | 97,5 |
| Изменение с 2021 года | −12,4% |
| Количество выданных кредитов, тысяч штук | 20,0 |
| Изменение с 2021 года | −27,2% |
| Доля рынка | 2% |
| «Росбанк» | |
| Объем выдачи ипотек, млрд рублей | 91,5 |
| Изменение с 2021 года | −18,1% |
| Количество выданных кредитов, тысяч штук | 17,7 |
| Изменение с 2021 года | −35,9% |
| Доля рынка | 2% |
| «Совкомбанк» | |
| Объем выдачи ипотек, млрд рублей | 85,3 |
| Изменение с 2021 года | −13,9% |
| Количество выданных кредитов, тысяч штук | 29,7 |
| Изменение с 2021 года | −16,0% |
| Доля рынка | 2% |
| «Россельхозбанк» | |
| Объем выдачи ипотек, млрд рублей | 80,3 |
| Изменение с 2021 года | −37,5% |
| Количество выданных кредитов, тысяч штук | 20,3 |
| Изменение с 2021 года | −60,3% |
| Доля рынка | 2% |
С рынка ипотеки ушли суета и ажиотаж
эксперт по ипотечному кредитованию
В 2023 году изменения в льготных программах и нормативной базе Банка России привели к следующим основным изменениям:
- Продлены все льготные программы, прекратилось психологическое давление от ожидания того, что они закроются.
- Выросла ставка по программе льготного кредитования новостроек с 7 до 8%. Одновременно с этим банки предложили кредиты по этой программе со скидкой от официальной ставки — в среднем по 7,5%.
- Стало невозможным повторное и многократное использование льгот. Например, нельзя получить два кредита на две квартиры сразу — дают один кредит в одни руки.
- Расширены льготные категории в семейной ипотеке. Теперь дополнительно программой могут воспользоваться все семьи с двумя детьми до 18 лет.
- Сократились программы банков и застройщиков с заниженными ставками.
- Ставки по оставшимся программам выросли.
Рынок льготного ипотечного кредитования упорядочился, в результате ушли суета и ажиотаж. Доступность льготных программ сохраняется. Их влияние на рынок тоже сохранится, а вот доля таких программ в общем объеме кредитования зависит от условий стандартных программ.
В кризисные годы доля льготных программ доходила до 30—40% от объема всего рынка. А разница в ставке с рыночными программами была 4—5 процентных пунктов: льготные программы — 7%, рыночные — 11—12% . В кризис рынок не растет, а доля льготных программ увеличивается. При растущем рынке, наоборот, то же самое количество льготных программ составляет меньшую долю рынка. Если будет рост, то объем льготных программ начнет снижаться: было 30%, станет 20%, затем 10%.
Есть и дополнительные факторы. В льготных программах минимальный первоначальный взнос — 15%. ЦБ давит на банки, чтобы первоначальный взнос был выше 20%.
На рынке новостроек в 2023 году мы увидим самые разные формы стимулирования покупателей: рассрочки, специальные графики выплат. Будут дополнительные кредиты, например на первоначальный взнос, возможность включить дополнительные расходы в тело кредита или отсрочить первоначальный взнос до 12 месяцев. Варианты разные, их общая идея — пока не пользуешься квартирой, платишь меньше. Можно предположить, что весной подобных опций будет много: застройщики и банки хотят сохранить объемы.
Почему волнуется Центробанк
По итогам 2022 года ЦБ отмечает, что качество оформляемых ипотек становится хуже.
- Все больше ипотек оформляют с низким первоначальным взносом. Теперь на их долю приходится до 53% всего объема выданных кредитов.
- У ипотечных заемщиков растет показатель долговой нагрузки, то есть соотношение выплат по кредиту и доходов. Почти у половины ипотечных заемщиков этот показатель составляет 80%. То есть если человек получает 100 000 ₽ в месяц, то 80 000 ₽ он отдает на платежи по кредитам. Такого не было никогда, а по банковским стандартам показатель долговой нагрузки не должен быть больше 50—60% .
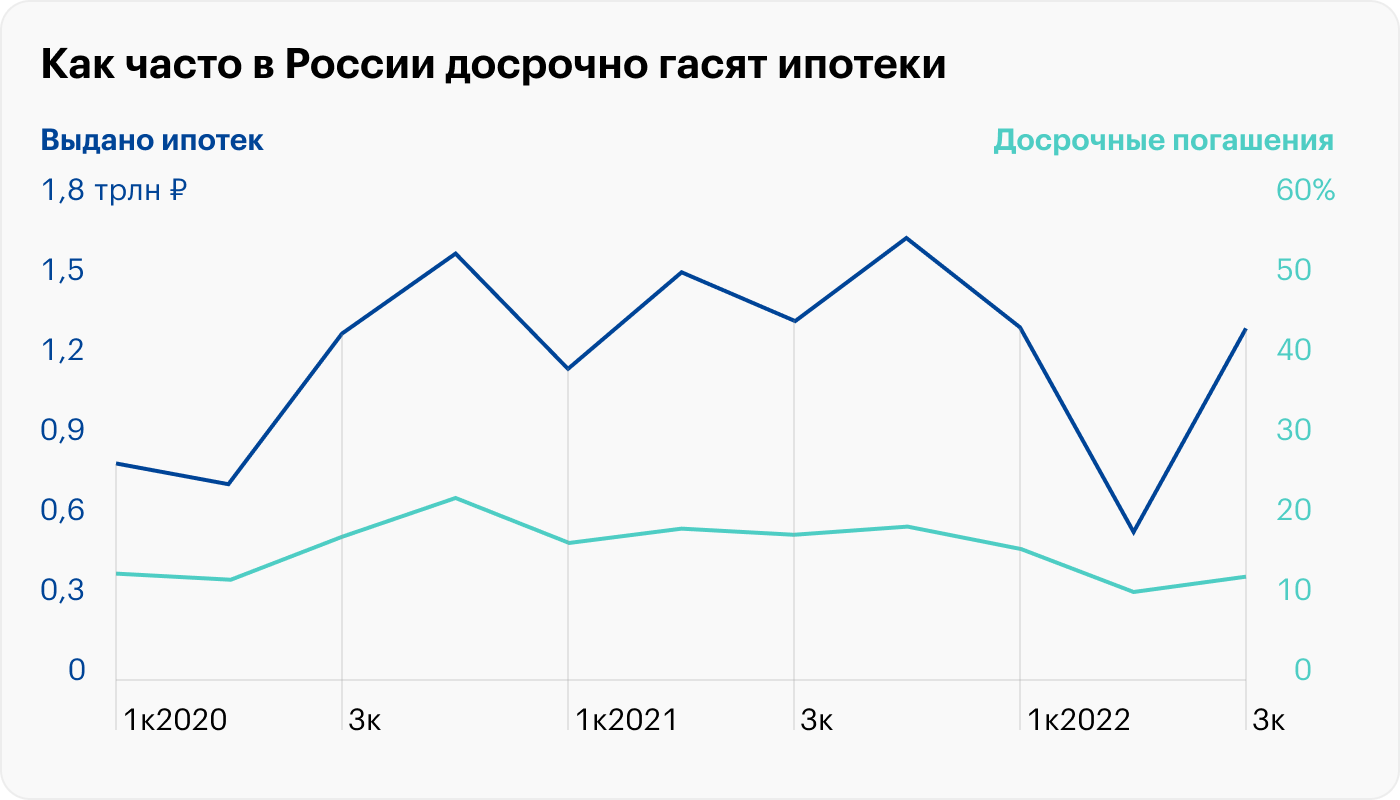
- Все меньше заемщиков гасят ипотеку досрочно.
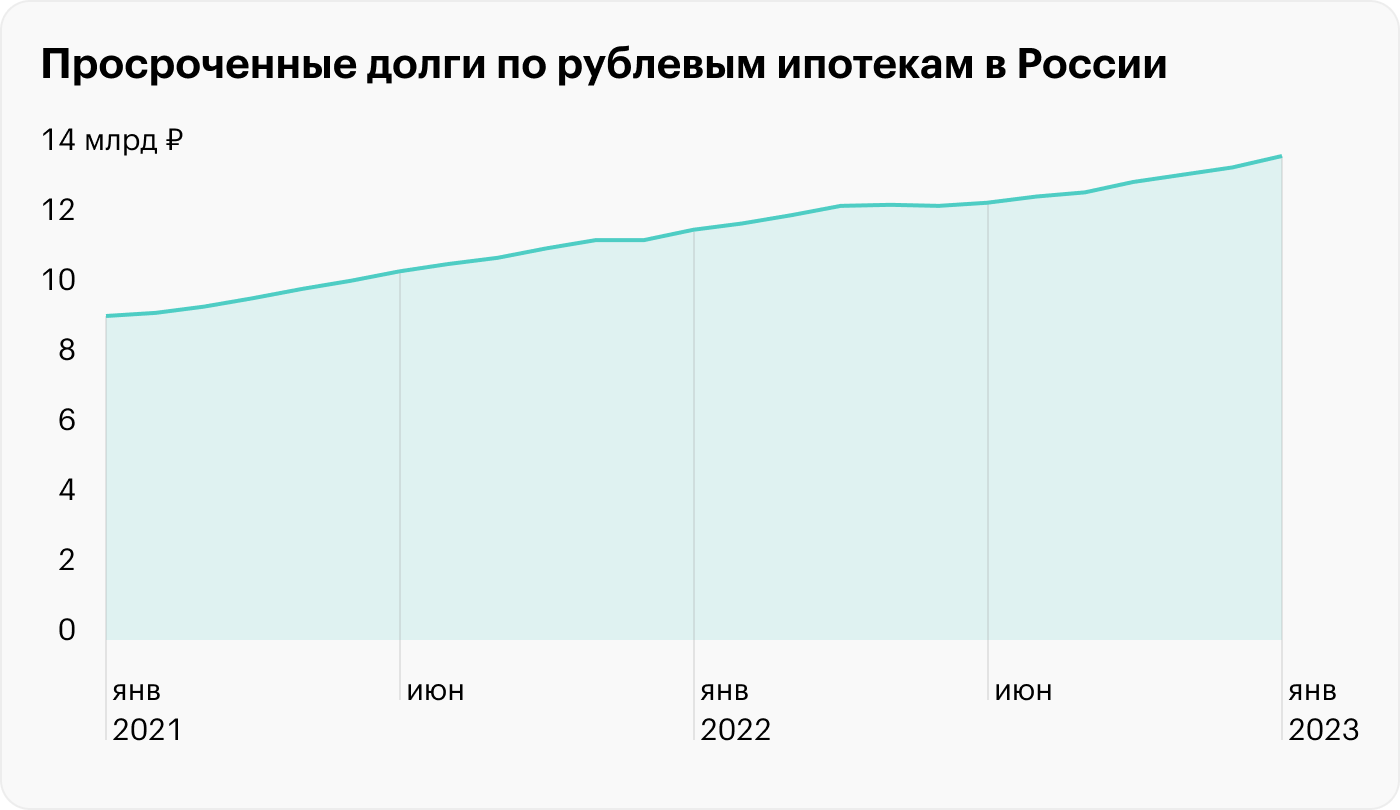
В то же время объем просроченной задолженности в общем количестве выданных ипотечных кредитов снижается. И по итогам 2023 года ЦБ ждет роста ипотечного кредитования на 15%.
Ипотека на первичном рынке в 2023 году
Ипотека с околонулевыми ставками сделала свое дело: цены на недвижимость в новостройках выросли. Теперь ипотека не выглядит такой выгодной даже по сверхнизким ставкам.
Рынок новостроек во многом выживает за счет льготных программ кредитования, по которым часть ставки компенсирует государство.
Льготные ипотечные программы
| Программа | Количество выданных ипотек в 2022 году | Условия в 2023 году |
|---|---|---|
| Льготная ипотека, или господдержка-2020 | 221 400 | Ставка до 8%. С 2023 года запрещено брать несколько ипотек по господдержке на одного человека: один человек — одна ипотека. |
Такую ипотеку дадут на новостройку или частный дом, причем дом можно строить и своими силами
Льготные ипотечные программы
| Льготная ипотека, или господдержка-2020 | |
| Количество выданных ипотек в 2022 году | 221 400 |
| Условия в 2023 году | Ставка до 8%. С 2023 года запрещено брать несколько ипотек по господдержке на одного человека: один человек — одна ипотека. |
Такую ипотеку дадут на новостройку или частный дом, причем дом можно строить и своими силами
Как будет развиваться жилищное строительство в разных городах
эксперт по ипотечному кредитованию
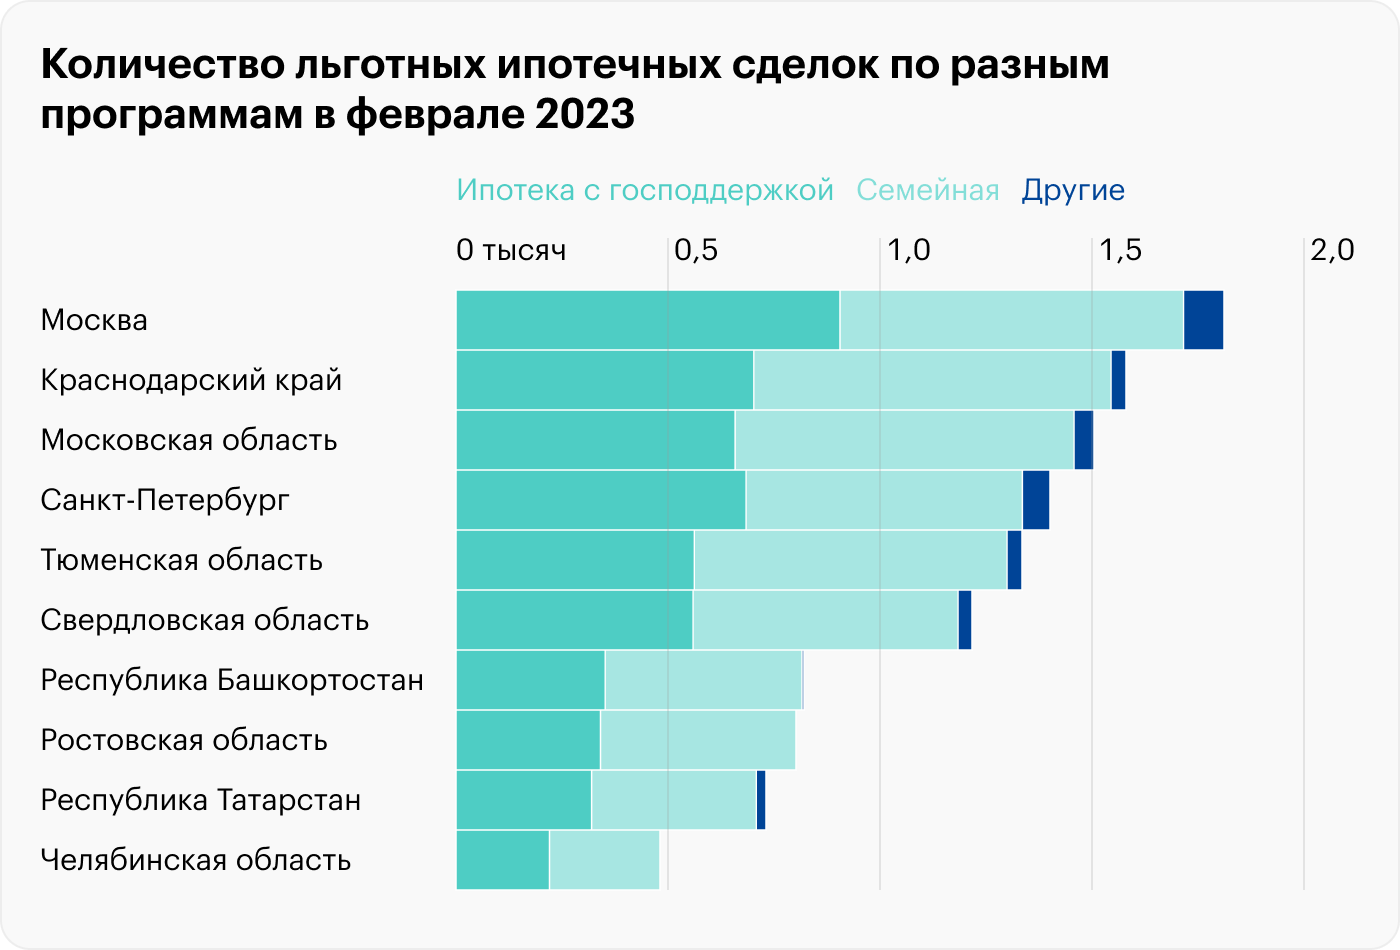
По итогам 2022 года три города — Москва, Санкт-Петербург и Краснодар — формируют почти треть российского рынка строящегося жилья. Там много населения и высокий уровень социально-экономического развития. Отсюда повышенная привлекательность недвижимости. Это нормально и обоснованно.
Беспокоиться надо за то, чтобы на всей территории страны были комфортные возможности жизни. Это большая задача по развитию жилищного строительства во всех регионах, в том числе со сложным социально-экономическим положением. Региональные бюджеты могут позволить себе лишь немногочисленные жилищные программы на несколько сотен человек в год. Другими словами, три региона могут жить по рыночным законам, а части остальных федеральный центр должен помогать.
Например, дальневосточная ипотека реализуется за счет федерального бюджета. Программа распространяется на новостройки, ставка — 2% годовых, что существенно ниже рыночной. Но объем строительства относительно потребностей там все равно пока низкий.
Дополнительно к льготным программам застройщики разрабатывали вместе с банками скидки. Это и привело к появлению ипотек по околонулевым ставкам. Но сверхнизкие ставки влекли удорожание квартир.
Например, по стандартной семейной ипотеке со ставкой 6% квартира стоила 5 млн рублей. А по ипотеке со ставкой 1% цена недвижимости увеличивалась — обычно на 20—30% , и тогда эта же квартира стоила 6,5 млн рублей.
Подобная практика уходит с рынка, потому что Центробанк неоднократно выступал против. Основная причина: реальная стоимость залога не покрывает ипотеку. Получается, что, если заемщик не сможет платить по кредиту, банк не покроет убытки за счет продажи квартиры, ведь ее стоимость изначально была завышена, и денег кредитору выдали больше, чем теперь удастся получить от продажи жилья по рыночной цене.
Еще в декабре Банк России увеличил надбавки к коэффициентам риска по ипотечным кредитам. А с 1 мая 2023 года еще раз их повысит. Чтобы выдавать ипотеку со сверхнизкой ставкой, банкам придется формировать повышенные резервы для обеспечения достаточности капитала. Вероятно, смысла в выдаче таких кредитов не будет.
Центробанк уже внес уточнения в свое положение и дестимулировал выдачу ипотечных кредитов с экстремально низкой ставкой. С 30 мая 2023 года по таким ссудам, выданным после 15 марта 2023 года, банкам необходимо формировать дополнительные резервы на возможные потери. Ведь чем больше рисков невозврата кредита, тем больше у банка должно быть зарезервировано собственных средств.
Теперь банкам не всегда выгодно выдавать кредиты под сверхнизкий процент. Но увеличивать резервы не придется, если ипотеку дают заемщику с показателем долговой нагрузки не более 60% и первоначальным взносом не менее 30%.
Также предусмотрено поэтапное повышение требований к минимальному первоначальному взносу: с 1 июня 2023 года — 20%, с 1 января 2024 года — 30%.
Ипотека на вторичном рынке в 2023 году
Средняя ставка по ипотеке на вторичном рынке в 2022 году была 9,3%. Это более чем в два раза выше ставки на новостройки. Специальных льготных программ для вторичного рынка в 2023 году нет, если не считать сельскую ипотеку, которая подходит и для покупки готового дома — не важно, у частника или компании.
В то же время банки предлагают заемщикам дополнительные опции для снижения базовой ставки на рынке вторички. Вот самые популярные.
Единовременная комиссия за снижение ставки. Клиент платит комиссию 1% от суммы ипотеки, и банк снижает ему базовую ставку на 0,5%.
- Например, банк одобрил ипотеку на 5 млн рублей по ставке 11%. Если заплатить банку единовременную комиссию 1%, или 50 000 ₽, то он снизит базовую ставку на 0,5%. Тогда ипотечный процент станет 10,5%. При сроке кредита 15 лет в первом случае — при ставке 11% — переплата будет 5 238 001 ₽. А при ставке 10,5% — 4 956 243 ₽.
До 2022 года эта опция встречалась редко, но теперь ее предлагают лидеры рынка ипотечного кредитования, например Сбер, «Дом-рф» и «Альфа-банк».
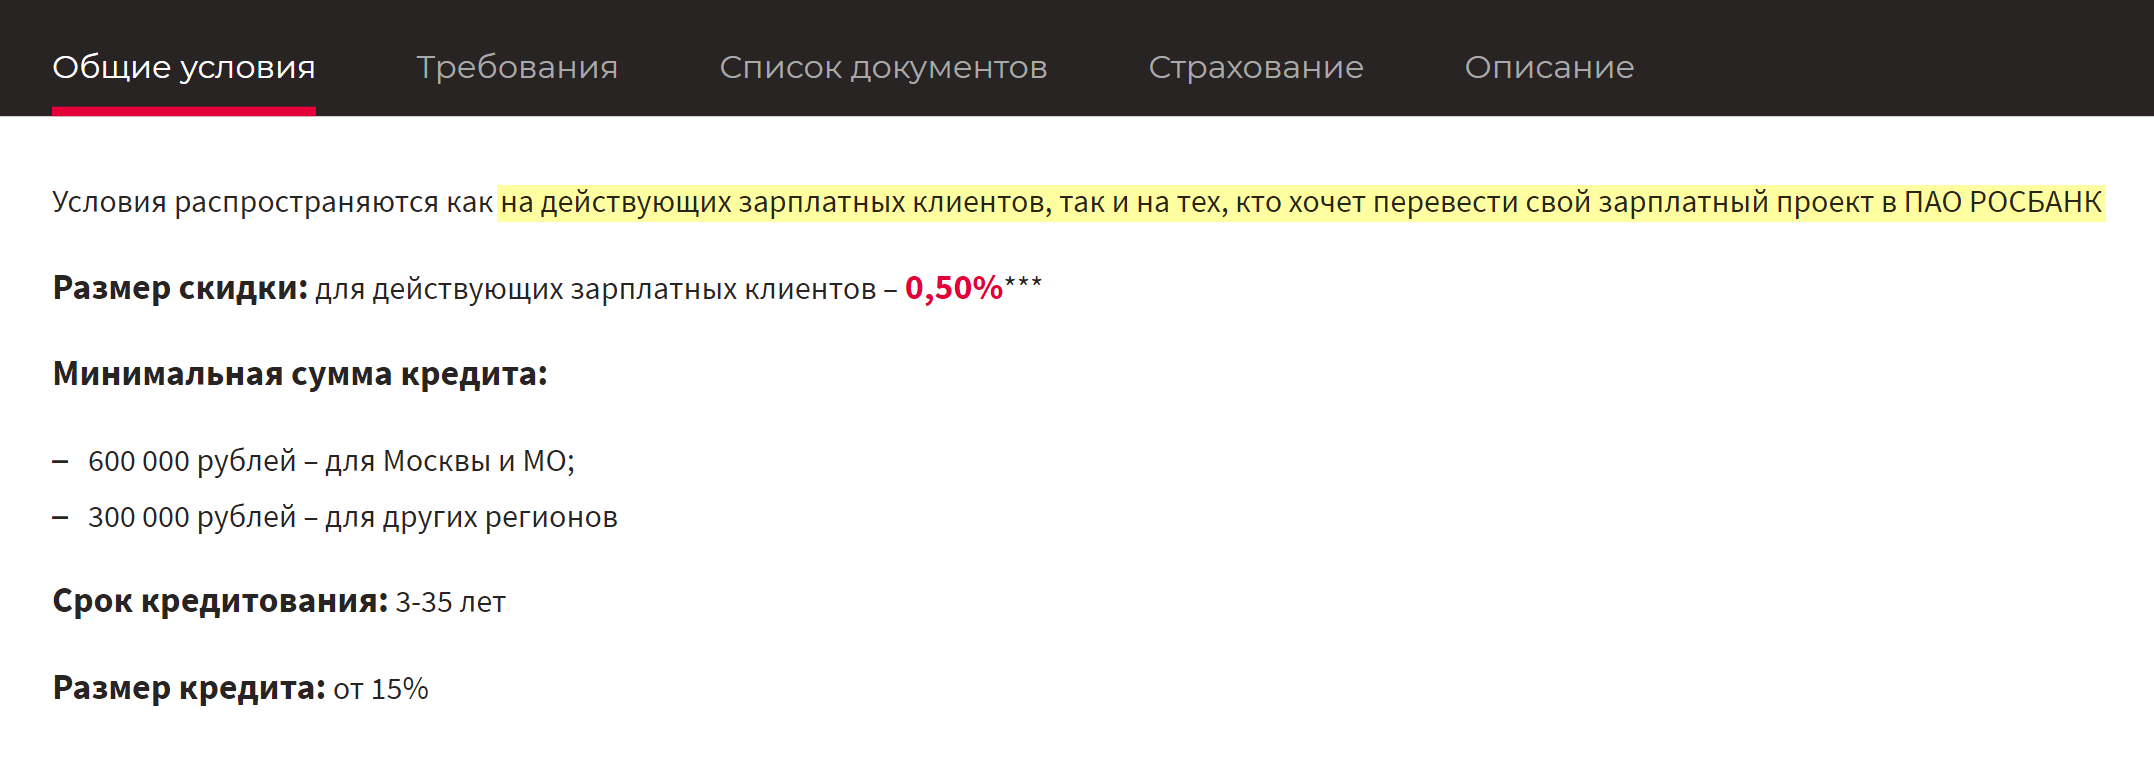
Опция «Будущий зарплатный клиент». Это модификация давно известной опции, когда ставку делают ниже, если заемщик получает зарплату на карту банка, который выдает ипотеку.
Теперь банк предлагает кредитору перевести к нему зарплату из другого банка, а скидку на ипотеку выдает авансом. Обычно первое зачисление зарплаты должно пройти в течение трех месяцев после оформления ипотеки, и тогда банк сохранит скидку по ставке.
Есть и другие опции для снижения ставки: повышенный взнос, подача заявки онлайн, использование электронных сервисов. Некоторые скидки суммируются, а некоторые — нет.
Ипотека на ИЖС — новый тренд
С 2021 года из-за коронавируса в России стала популярна тема переезда за город. А в 2022—2023 годах она развивается, потому что взять кредит на строительство и покупку готовых домов стало легче.
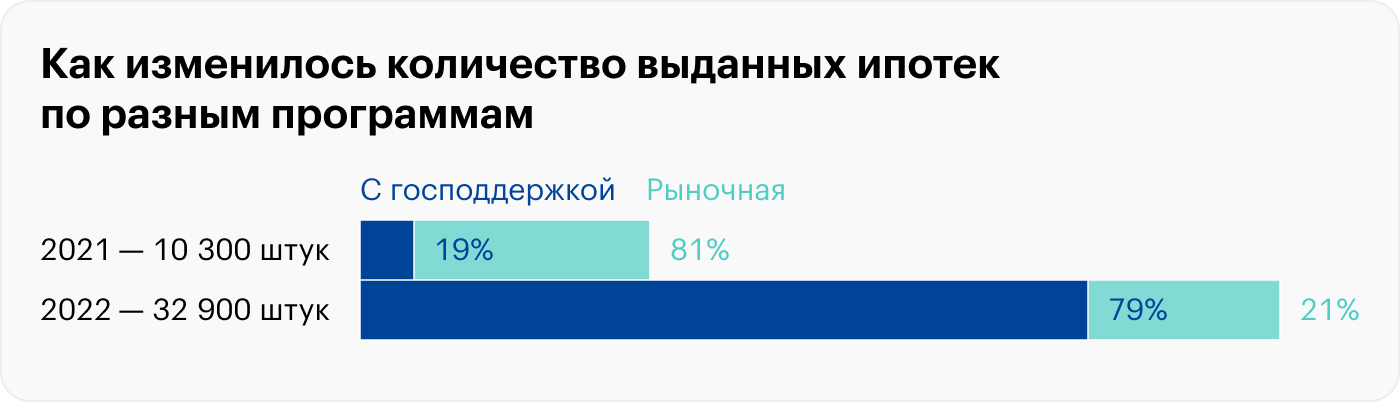
По итогам 2022 года объемы выдачи ипотеки на ИЖС выросли на 8% к 2021 году. Раньше построить дом на кредитные деньги было сложно: всего несколько банков предлагали программы для покупки участка с последующим строительством дома. Ставки были рыночными. В 2022 году такие программы есть практически во всех крупных банках, а ставки льготные.
Растет и количество возводимых домов. Так, по итогам 2022 года ввод частного жилья составил 57 млн квадратных метров, что больше показателей 2021 года на 16%.
Вот основные ипотечные программы для ИЖС с субсидиями от государства.
Льготная ипотека, или господдержка-2020. Можно построить дом самостоятельно или с помощью фирмы. Ставка — до 8%. Ипотека работает для всех граждан России без ограничений по социальному или семейному положению. Использовать программу можно только один раз на одного заемщика.
Семейная ипотека. Для семей с одним ребенком, родившимся после 1 января 2018 года, или с двумя несовершеннолетними детьми. Если ребенок один и у него инвалидность, дата рождения не имеет значения. Ставка — до 6%. Построить дом по такой программе можно только с привлечением подрядчика.
Сельская ипотека. Можно построить дом или купить готовый — у частника или компании. Максимальная ставка — до 3%. Одно из главных требований — к местоположению дома. Это должна быть сельская местность, которая входит в перечень утвержденных специальным постановлением. Проверить это можно в сервисе «Свое село».
ИТ-ипотека. С мая 2022 года сотрудники аккредитованных ИТ-компаний могут купить по такой программе не только квартиру, но и готовый дом у застройщика или построить новый с участием подрядной компании. Ставка — до 5%.
Дальневосточная ипотека. Для жителей Дальневосточного региона по льготной программе можно построить дом как с подрядчиком, так и своими силами. Ставка — до 2%.
Собственные программы банков. В некоторых банках есть свои льготные ипотеки для ИЖС. По такой ипотеке лимит будет выше, в отличие, например, от семейной, где дают максимум до 12 млн рублей. Но и ставка тоже будет выше, сейчас средняя по рынку — 10—12% . Например, банк «Дом-рф» предлагает по такой программе до 30 млн рублей по ставке от 10,4%.
Согласно опросу от «Дом-рф» и ВЦИОМ, 57% респондентов готовы полностью передать процесс строительства дома подрядчику. 43%, наоборот, планируют строить самостоятельно. При этом из этих 43% часть опрошенных, а именно 26%, все-таки планируют привлекать специалистов хотя бы к части работ. И только 17 из 43% хотят полностью возводить дом собственными силами.
Банки стали активно интересоваться кредитованием ИЖС
эксперт по ипотечному кредитованию
На ИЖС приходится более половины ввода жилья в стране. В 2022 году банки стали активнее кредитовать этот сектор, дают ипотеку, даже если стройка уже начата своими силами.
Идет болезненное упорядочивание рынка строительных услуг. Проблема в том, что любое ИЖС изначально нестандартное. Строит неизвестно кто, неизвестно где, неизвестно как, иногда еще и с непонятными правами на землю. Продать частный дом, в том числе и в случае невыплаты ипотеки, сложнее, чем типовую квартиру. Поэтому банки стали разрабатывать типовые сметы для строительства хозспособом. Выбирают подрядчиков и аккредитуют их.
Процессы кредитования подстраиваются под реальный процесс строительства: этапы, транши, связь с регистрационными действиями. Работа с учетом кредита требует документального оформления, проектов, смет, безналичных расчетов, прозрачного налогообложения. ИЖС должно стать из рынка шабашников рынком сертифицированных подрядчиков. Удорожание жилья в этом процессе, по некоторым оценкам, составит до 40%.
Вопрос о ставке кредитования в ИЖС связан с потенциальным риском дефолта заемщика и последующей продажи дома. Существующие ставки не покрывают эти риски. Но думаю, что ставку по ипотеке для ИЖС по сравнению со ставками для квартир банки будут делать равной или увеличат на символические 0,5—1 п. п. Зато первоначальный взнос вполне может быть увеличен до 30—40% от стоимости дома.
Должен пройти период комплексного развития территорий и систематизации рынка загородной недвижимости. Чтобы упростить оборот недвижимости и сделать удобными переезды, в районах ИЖС должны быть дороги, газ, водоснабжение, электричество, интернет, школы, детские сады, больницы, общественный транспорт, учреждения культуры и рабочие места. Любая стандартизация и инфраструктурное развитие — это снижение рисков кредитования.
Что в итоге
- Ипотечные ставки на первичном рынке жилья будут повышаться из-за ужесточения требований Центробанка. И скоро мы уже не встретим ставку 1—3% . А значит, чтобы поддержать спрос, застройщики будут разрабатывать еще больше акций.
- При более высокой ставке на вторичное жилье разница в ежемесячных платежах по кредиту не сильно отличается от первичного рынка, потому что стоимость готового жилья сейчас ниже новостройки. Средние сроки тоже сопоставимы: 22,9 года на вторичном рынке против 25,7 года на первичном.
- Качество выдаваемых ипотечных кредитов ухудшилось, а значит, Центробанк продолжит следить за этим, что приведет к снижению объемов кредитования. Банкам придется повышать ставку для клиентов с высокой долговой нагрузкой или с минимальными накоплениями.
Больше материалов о покупке квартир и домов, обустройстве и ремонтах — в нашем телеграм-канале «Свой угол». Подписывайтесь, чтобы ничего не пропустить: @t_nedviga
Ипотека
Подберите ипотечный кредит и подайте заявку на сайте банка. Ипотека — целевой кредит, с помощью которого вы сможете приобрести любой вид недвижимости. На этой странице представлены все жилищные программы российских банков, каждая сопровождается подробным описанием. Изучайте, выбирайте, подавайте заявку и отмечайте новоселье.
| Макс. сумма | 70 000 000 ₽ |
| Ставка | От 14,49% |
| Срок кредита | До 30 лет |
| Первонач. взнос | От 15% |
| Возраст | 21-70 лет |
| Решение | От 1 минуты |
Можно оформить ипотеку только по паспорту гражданина РФ. В этом случае надбавка к базовой ставке будет составлять +0,5%.
Один из документов, подтверждающих доход:
— Справка о доходах физлица за 3-6 месяцев
— Выписка по зарплатному счету за 3-6 месяцев
— Выписка о состоянии индивидуального лицевого счета из ПФР
| Макс. сумма | 12 000 000 ₽ |
| Ставка | От 4,45% |
| Срок кредита | 3-35 лет |
| Первонач. взнос | От 15% |
| Возраст | 20-75 лет |
| Решение | 10 минут |
Окончательное решение принимается после рассмотрения всех документов (до 3 дней).
Личное и имущественное
Заемщик может не осуществлять страхование, принимая участие в программе «Назначь свою страховку».
| Макс. сумма | 12 000 000 ₽ |
| Ставка | От 6,69% |
| Срок кредита | 3-30 лет |
| Первонач. взнос | От 20% |
| Возраст | 18-75 лет |
| Решение | За 2 минуты |
| Макс. сумма | 70 000 000 ₽ |
| Ставка | От 6% |
| Срок кредита | До 30 лет |
| Первонач. взнос | От 20% |
| Возраст | 21-70 лет |
| Решение | От 1 минуты |
Клиент может оформить ипотеку по паспорту гражданина РФ. В таком случае надбавка к базовой процентной ставке составит +0,5%.
Один из документов, подтверждающих доход:
— Справка о доходах физического лица за 3-6 месяцев
— Выписка по счету зарплатной карты за 3-6 месяцев
— Выписка о состоянии индивидуального лицевого счета из Пенсионного фонда РФ
Может представляться в любой форме:
— 2-НДФЛ (возможно предоставление справки в виде электронного документа, подписанного УКЭП/ФНС России)
— в свободной форме в соответствии с требованиями Альфа-Банка с указанием размера ежемесячного дохода (за вычетом удержаний)
| Макс. сумма | 40 000 000 ₽ |
| Ставка | От 11,85% |
| Срок кредита | До 25 лет |
| Первонач. взнос | Отсутствует |
| Возраст | 21-75 лет |
| Решение | 5 дней |
| Макс. сумма | 30 000 000 ₽ |
| Ставка | От 11,1% |
| Срок кредита | До 30 лет |
| Первонач. взнос | От 15% |
| Возраст | 21-71 год |
| Решение | 30 мин. |
| Макс. сумма | 100 000 000 ₽ |
| Ставка | От 10,25% |
| Срок кредита | До 25 лет |
| Первонач. взнос | От 15% |
| Возраст | 20-70 лет |
| Решение | 3-5 дней |
Обязательное — от риска утраты и повреждения приобретаемого объекта недвижимости.
По желанию — от риска утраты права собственности на приобретаемый объект недвижимости; жизни и потери трудоспособности.
В случае отказа заемщика от страхования банк вправе увеличить ставку. Скорректированная процентная ставка устанавливается до даты окончательного возврата кредита и уплаты начисленных процентов.
| Макс. сумма | 70 000 000 ₽ |
| Ставка | От 15,19% |
| Срок кредита | До 30 лет |
| Первонач. взнос | Отсутствует |
| Возраст | 21-75 лет |
| Решение | От 1 минуты |
| Макс. сумма | 40 000 000 ₽ |
| Ставка | От 11,35% |
| Срок кредита | 3-25 лет |
| Первонач. взнос | От 10% |
| Возраст | 21-75 лет |
| Решение | 5 дней |
| Макс. сумма | 40 000 000 ₽ |
| Ставка | От 12,39% |
| Срок кредита | До 30 лет |
| Первонач. взнос | От 15% |
| Возраст | 21-65 лет |
| Решение | От 1 дня |
| Макс. сумма | 30 000 000 ₽ |
| Ставка | От 14,1% |
| Срок кредита | До 30 лет |
| Первонач. взнос | От 40% |
| Возраст | 21-71 год |
| Решение | 30 мин. |
| Макс. сумма | 3 000 000 ₽ |
| Ставка | От 5,34% |
| Срок кредита | До 25 лет |
| Первонач. взнос | От 20% |
| Возраст | 20-75 лет |
| Решение | 3-5 дней |
| Макс. сумма | 50 000 000 ₽ |
| Ставка | От 9.9% |
| Срок кредита | До 30 лет |
| Первонач. взнос | От 15% |
| Возраст | 20-85 лет |
| Решение | 1 день |
| Макс. сумма | 60 000 000 ₽ |
| Ставка | От 11,5% |
| Срок кредита | До 30 лет |
| Первонач. взнос | От 10% |
| Возраст | 18-75 лет |
| Решение | От 5 мин. |
| Макс. сумма | 60 000 000 ₽ |
| Ставка | От 5,69% |
| Срок кредита | 3-30 лет |
| Первонач. взнос | От 10% |
| Возраст | 18-75 лет |
| Решение | За 2 минуты |
Информация об условиях взята с официальных сайтов банков. Рекомендуем уточнять актуальные тарифы на сайте, по телефонам, в отделениях интересующего банка. Дата обновления: 04.10.23
Категории
Что нужно для получения ипотеки
Ипотека — кредит целевого типа, за счет которого приобретается недвижимость. Вы не получаете деньги на руки, банк передает их продавцу. Покупаемый объект будет служить залогом, пока ссуда не будет выплачена. Эти основные правила характерны для всех ипотечных предложений на Бробанк.ру.
Взять ипотеку может гражданин с положительной кредитной историей и приемлемым уровнем платежеспособности. Ссуда большая, стандартно речь о лимите в несколько миллионов рублей. При этом ставки невысокие. Поэтому банки требовательны к заемщикам,
- возраст — 21-65 лет, порой до 70 лет на момент погашения по графику. У каждого банка свои возрастные планки, единого условия нет;
- наличие официальной работы, что подтверждается документально справками и копией трудовой. При рассмотрении заявки учитывается только официальный доход;
- стаж на текущем месте работы минимум 3-6 месяцев, общий — от 1 года. Такие ограничения по стажу встречаются чаще всего, но могут быть исключения;
- положительная кредитная история. Открытых и длительных просрочек быть не должно;
- чтобы купить жилье в ипотеку, необходим первоначальный взнос. Это минимум 10-15% от стоимости покупки. Некоторые банки допускают использование в качестве первоначального взноса материнский капитал.
Это усредненные требования по всем банкам. Условия ипотеки, тарифы, требования к заемщику и пакету документов в каждом банке устанавливаются на его усмотрение.
Ставки по ипотеке
Главный вопрос для ипотечного заемщика — какую ставку назначит банк. Ссуда большая, берется надолго, и переплата оказывается весьма существенной. Каждый банк сам устанавливает ставки по своим ипотечным продуктам, обычно они находятся в диапазоне 8-12% годовых. В рамках некоторых программ субсидирования можно оформить ссуду дешевле.
- в первую очередь рассматривайте банк, через который получаете зарплату (или партнерские банки вашей организации-работодателя). “Своим” заемщикам всегда дают лучшие условия;
- не выбирайте слишком большие сроки оформления. Чем больше срок, тем весомее будет переплата. Но тут важен уровень платежеспособности, порой реально оформление только на 15-20 лет и даже больше;
- узнавайте, положены ли вам какие-то субсидии. В ипотечной сфере много программ господдержки и субсидирования. Не исключено, что вы под них подходите;
- узнавайте, какие программы субсидирования есть конкретно в вашем регионе и городе. Например, такие часто создаются для бюджетников, врачей, учителей, военных, многодетных семей;
- рассмотрите вариант оформления с покупкой дополнительного страхования (титульного, жизни заемщика, комплексного). При его наличии банки всегда хорошо снижают ставки по ипотеке.
Ставка может зависеть и от типа жилья. Часто банки и застройщики создают совместные программы с особыми, выгодными условиями. Вы можете выбрать дом, посмотреть список партнерских банков и узнать о специальных условиях.
Где взять ипотеку
Далеко не во всех банках есть ипотека. Это крупная ссуда, которая выдается серьезными компаниями. На Бробанк.ру собраны все российские банки, которые финансируют покупку недвижимости любого типа.
То, в каком банке взять ипотеку, решает сам заемщик. Кто-то для удобства и выгодности выбирает зарплатный банк, для кого-то важные другие аспекты, например, стоимость страховки, размер первого взноса или то, можно ли в качестве ПВ использовать маткапитал.
Какой банк выбрать — это ваше личное решение. На этой странице собраны все предложения рынка. Анализируйте их, изучайте тарифы. Только в сравнении вы найдете лучший вариант для своей ситуации.
-
— безусловный лидер, за прошедший год выдано жилищных кредитов на 2,1 трлн. рублей. . Объем выданной ипотеки за прошлый год — 935 млрд. руб. — 175 млрд. — 166 млрд. — 144 млрд.
В 2023 году ипотеку чаще всего берут в этих банках. Но это совсем не значит, что не нужно рассматривать другие компании. Возможно, именно для вас лучшие условия даст Уралсиб, Райффайзенбанк, Промсвязьбанк или другой.
Выбирая, в каком банке брать ипотеку, лучше остановиться на 2-3 вариантах и подать заявку сразу во все эти банки. В каком в итоге одобрят на лучших условиях, там сделку и заключите.
Документы для ипотеки
Покупка жилья в ипотеку всегда сопровождается сбором приличного пакета документов. Ссуда серьезная, большая, и банк должен быть максимально уверенным в заемщике.
- На этом этапе банк принимает решение, может ли выдать ссуду, на каких условиях, сколько. Для принятия решения нужны справки обо всех официальных доходах, копия трудовой. Если заемщик состоит в браке, аналогичный пакет предоставляет вторая половина.
- На втором этапе после одобрения заемщик собирает документы на покупаемый объект. Это документ о собственности, документы покупателя, выписка из ЕГРН, технический план и пр. Точный перечень укажет банк. Эти документы нужны для проверки юридической чистоты.
Всегда нужны документы о семейном положении. При нахождении заемщика в браке второй супруг оформляется как созаемщик, они вместе будут нести ответственность за выплату ссуды.
Как выдается ипотека в банках в 2023 году
Условия получения ипотеки и алгоритм выдачи ссуды примерно идентичны в каждом банке. Обратите внимание, что при оформлении вас уведомят об обязательном страховании покупаемого объекта — без него жилищные кредиты не выдаются.
Банки также предложат подключение к добровольным программам: страхование жизни и здоровья заемщика, титульное страхование. Это именно добровольные услуги, но отказ от них всегда провоцирует повышение ставки. Риски кредитора возрастают, он закладывает их в процент.
- Заемщик выбирает банк и подает заявку. Все банки с Бробанк.ру практикуют оформление ипотеки через онлайн-заявку. Поэтому после выбора можете сразу отправить запрос.
- Заполняете заявку на ипотеку, указывая все требуемые данные о себе. На основании них принимается решение.
- Если выносится предварительное одобрение, вам оперативно звонит менеджер. Она окажет консультационную помощь в получении ипотеки, укажет на дальнейший алгоритм действий.
- Собираете первичный пакет документов (справки с работы, документы о семейном положении) и передаете их в банк. Если все в порядке, кредитор подтверждает предварительное одобрение.
- Оглашается сумма, конкретные условия получения ипотеки, сумма, ставка. Теперь заемщику дают 3 месяца на выбор жилья. Именно столько действует оглашенное сегодня решение по ипотеке.
- Выбираете объект, собираете документы на него, заказываете обязательную экспертную оценку (оплачивает заемщик).
- Передаете бумаги в банк, тот проверяет объект и выносит по нему решение. Если он соответствует критериям банка, дается окончательное одобрение.
- Сделка завершается. Заемщик страхует объект, подписывает договор. Банк передает деньги покупателю. Остается только зарегистрировать сделку и залог в Росреестре.
Оформление ипотеки в России практически всегда проходит по такому сценарию. В целом заключение сделки может занять 2-3 недели, если объект уже выбран. Подать заявку на ипотеку проще онлайн, но не исключено и стандартное оформление через офис.
Проценты по ипотеке в банках на сегодня
В 2023 году ипотека в банках выдается на предельно выгодных условиях. В последние годы ключевая ставка Центрального Банка постоянно снижалась, что спровоцировало уменьшение процентов по всем кредитным продуктам, включая ипотечные ссуды.
Так что, условия ипотеки в 2023 году самые выгодные за последнее десятилетие. Сейчас самое время, чтобы оформить жилищный кредит. Тем более что не исключается повышение Цб РФ ключевой ставки, а значит и ипотека будет стоит дороже.
Рассмотрим условия ипотеки банков на сегодня при критерии, что речь идет о вторичном объекте, ссуда оформляется со страхованием жизни без применения программ субсидирования:
| Банк | Ставка | Первый взнос | Срок |
| Сбербанк | 7,7-9,2% | от 15%, для зарплатных клиентов — от 10%; | до 30 лет |
| ВТБ | от 7,4% | от 10% | до 30 лет |
| Россельхозбанк | от 7,35% | от 15% | до 30 лет |
| Альфа-Банк | от 7,89% | от 20% | до 30 лет |
| Открытие | от 7,6% | от 20% | до 30 лет |
Все эти банки снижают проценты по ипотеке зарплатным заемщикам, уменьшают для них планку первого взноса и сокращают пакет требуемых документов.
После оформления
Мы рассмотрели как брать ипотеку, основные условия ее выдачи. Но после заключения договора открывается следующий важный этап — погашение ссуды. Купленная недвижимость находится в залоге, несоблюдение условий оплаты может повлечь потерю этого жилья.
Гашение жилищного кредита стандартно проводится по аннуитетному графику: каждый месяц заемщик кладет на счет одинаковую сумму ежемесячного платежа. Кроме того, есть обязательство ежегодно продлять страховку.
Пока ипотека не погашена, сделки с купленной за ее счет недвижимостью проводить нельзя. После полной оплаты гражданин снимает обременение в Росреестре и получает полные права на объект.