Калькулятор ипотеки для Сбера
СПАО «Ингосстрах» использует файлы cookie с целью персонализации сервисов и повышения удобства пользования веб-сайтом.
Если вы не хотите использовать файлы cookie, измените настройки браузера. Порядок обработки Ваших персональных данных и меры по их защите описаны в Политике СПАО «Ингосстрах».
Лицензии ЦБ РФ на осуществление страхования: СИ №0928, СЛ №0928, ОС №0928-03, ОС №0928-04, ОС №0928-05 и на осуществление перестрахования ПС №0928, выданные 23.09.2015 и ОС №0928-02 от 29.03.2021, все лицензии без ограничения срока действия.
Сайт защищен reCAPTCHA с применением Политики конфиденциальности и Условий использования от Google.
Ипотечное страхование в «СберБанке»
— дешевое страхование жизни, здоровья и недвижимости для ипотеки!
Страховые компании аккредитованные в ПАО «Сбербанк»
Ваши выгоды и удобства
Ипотечное страхование в аккредитованных «Сбербанком» страховых компаниях:
- Гарантирует соответствие полиса ипотечного страхования залоговой недвижимости, жизни и здоровья заемщика, требованиям банка, а значит, защищает Вас от неустоек и повышения ставки кредитования.
- Избавляет Вас от неизвестности при проверке Сбербанком платёжеспособности выбранной сторонней страховой компании.
- Гарантирует Вам высокий уровень обслуживания, и финансовую надежность страховой компании.
ПАО «СберБанк» — лидер рынка ипотечного кредитования
98,9 млн.
клиентов в России
14,2 тыс.
отделений в России
286 тыс.
сотрудников
«СберБанк» — это:
- Крупнейший банк в России, Центральной и Восточной Европе, один из ведущих международных финансовых институтов.
- Самый дорогой российский бренд и самый сильный банковский бренд в мире по версии Brand Finance. СберБанк стремится стать одной из лучших финансовых и технологических компаний в мире.
- Старейший Российский банк. История банка началась 12 ноября 1841 года, с указа императора Николая I.
О страховом дистрибьюторе ФГ «ЕвроГарант»
Более
100
квалифицированных штатных
специалистов
Более
5 000
оформленных
договоров в месяц
Входим в
ТОП 5
крупнейших страховых дистрибьюторов
России
Страхование жизни при ипотеке в Сбербанке
Страхование жизни при оформлении ипотечного займа в Сбербанке не является обязательным. От этой процедуры вполне можно отказаться. Однако это повлечет за собой ряд дополнительных затрат – указанная банком процентная ставка увеличится на один процентный пункт. Что же выгоднее – выбрать более высокую годовую ставку либо оформить страховой полис?
Во всем этом разобрались для вас специалисты Бробанк.ру.
- Преимущества и недостатки страхования жизни и здоровья
- Какие факторы влияют на тарифную ставку по страхованию жизни?
- Как сэкономить на страховании жизни при оформлении ипотеки?
- В каких компаниях можно оформить страховой полис?
- Какие компании предоставляют минимальные тарифы на страхование жизни?
Средний тариф на страхование жизни в большинстве крупных организаций варьируется в пределах 0,2%-1%. Это показатель зависит от множества факторов и определяется индивидуально для каждого заемщика. Поэтому сумма страхового полиса, оформленного разными людьми в одном и том же учреждении, может значительно отличаться.
На минимальные тарифы могут рассчитывать молодые девушки, которые занимаются офисной деятельностью. Максимальные ставки будут установлены для заемщиков, достигших 50-летнего возраста. В большинстве случаев, тариф на страхование составляет все же менее 1%, поэтому данный вариант оказывается более выгодным по сравнению с увеличением процентной ставки. К тому же, в случае отказа от оформления страхового полиса, банк может не дать согласие на выдачу ипотечного займа без объяснения причин.
Преимущества и недостатки страхования жизни и здоровья
Экономия за счет снижения банком годовой процентной ставки – не единственное преимущество оформления страхового полиса. Данная процедура дает возможность банковской организации получить гарантию того, что выданный кредит будет компенсирован в случае смерти заемщика либо потери им работоспособности. Непосредственно для заемщика оформление страхового полиса означает уверенность в том, что в случае его смерти, долг по ипотечному кредиту не перейдет по наследству на его ближайших родственников, а будет выплачен банку страховой компанией.
Со страховкой инвалидность, временная нетрудоспособность и смерть заемщика не становятся причиной невыплаты кредита
При наступлении других страховых случаев, например, при получении заемщиком инвалидности первой или второй групп, обязательства по погашению кредита также переходят на фирму-страхователя. Таким образом, приобретение страхового полиса помогает заемщикам избежать множества проблем в случае возникновения непредвиденных обстоятельств.
Какие же риски покрывает страхование жизни?
- временная потеря работоспособности;
- приобретение первой, второй групп инвалидности;
- смерть из-за болезни или несчастного случая.
К недостаткам страхования жизни и здоровья для заемщиков можно отнести необходимость дополнительных денежных и временных затрат на оформление полиса. Для снижения годовых процентных ставок, страховой полис должен быть действительным на протяжении всего периода кредитования. Зачастую этот срок достигает 20-30 лет, а за это время накапливается немалая сумма.
Какие факторы влияют на тарифную ставку по страхованию жизни?
- Пол заемщика. Тарифы для мужчин всегда значительно выше, чем для женщин того же возраста. Иногда такая разница может достигать 30-50%.
- Возраст. Страховая ставка увеличивается пропорционально возрасту – чем старше человек, тем большую тарифную ставку определит для него страховая компания. Так, процент для 18-летнего и 50-летнего заемщика может отличаться в 5-10 раз. Именно поэтому после достижения 50-летнего возраста затраты на страхование жизни могут превысить переплаты, связанные с увеличением процентной ставки по кредиту.
- Здоровье. Наличие хронических заболеваний, серьезных проблем со здоровьем или лишнего веса резко повышает тарифы на страхование.
- Вид деятельности. Минимальные тарифы устанавливаются для офисных работников. Профессии, которые напрямую связаны с угрозой жизни и здоровья, например, полицейский, военнослужащий или спасатель, обеспечат рост ставки по страхованию в 2-3 раза.
- Занятие экстремальными видами спорта. Узнав о наличии опасных хобби, страховая компания, наверняка, поднимет соответствующие тарифы.
Итоговая сумма годовых взносов по страхованию жизни и здоровья рассчитывается как произведение величины кредита (или его остатка) на выбранную тарифную ставку.
Пол, возраст, здоровье, хобби — то, что влияет на итоговую стоимость страховки
Как сэкономить на страховании жизни при оформлении ипотеки?
Во-первых, не стоит сразу же соглашаться на услуги дочерней страховой компании Сбербанка. Необходимо сравнить актуальную тарифную сетку для аккредитованных банком предприятий, возможно процентные ставки по страхованию в них окажутся значительно ниже.
Второй совет – желательно указать основным заемщиком женщину, ведь тарифы для них значительно ниже, чем для мужчин.
В каких компаниях можно оформить страховой полис?
Важно помнить, что в случае отказа от услуг самого банка, оформить страховой полис можно далеко не в каждой известной страховой организации! Если заемщик застрахует жизнь и здоровье в фирме, которая не одобрена Сбербанком, такой полис может быть признан недействительным. Поэтому необходимо внимательно следить за списком аккредитованных банком страховых компаний, ведь он постоянно обновляется и меняется.
- «Адонис»;
- «ВТБ Страхование»;
- «АльфаСтрахование»;
- «Ингосстрах»;
- «РЕСО»;
- «СОГАЗ»;
- «ПАРИ»;
- «Чулпан»;
- «Энергогарант»;
- «Абсолют Страхование»;
- «ВСК»;
- «Гранта»;
- «Зетта Страхование»;
- «Сургутнефтегаз»;
- «Либерти Страхование».
Какие компании предоставляют минимальные тарифы на страхование жизни?
По оценкам экспертов нашего сайта, лучшие предложения по страхованию жизни предлагают следующие компании:
Неплохие тарифы на страховки у фирм «ВСК» и «Либерти Страхование»
- «РЕСО-Гарантия» – привлекательные тарифные ставки для женщин (ниже 0,2%);
- «Альфа-страхование» – минимальные ставки для мужчин (0,35%);
- «СОГАЗ» – ставки стартуют от 0,21%;
- «ВТБ-Страхование». Минимальный тариф для женщин – 0,25%, для мужчин – 0,4%;
- «Ингосстрах» – приемлемые ставки от 0,25% для женщин и от 0,43% для мужчин.
Неплохие тарифы также у фирм «ВСК» и «Либерти Страхование». Дороже всего оформление страхового полиса обойдется в ООО «Сургутнефтегаз».
Мы выяснили, что оформление страхового полиса не является обязательным, однако данная процедура может помочь избежать множества проблем и принести заемщику немалую выгоду – за счет снижения годовых процентных ставок по ипотеке. Снизить затраты на приобретение полиса поможет внимательное изучение предложений различных страховых компаний. Главный совет – удостовериться в финансовой стабильности выбранной организации и проверить наличие у нее подтвержденной аккредитации Сбербанка.
Как я экономлю на ежегодном ипотечном страховании
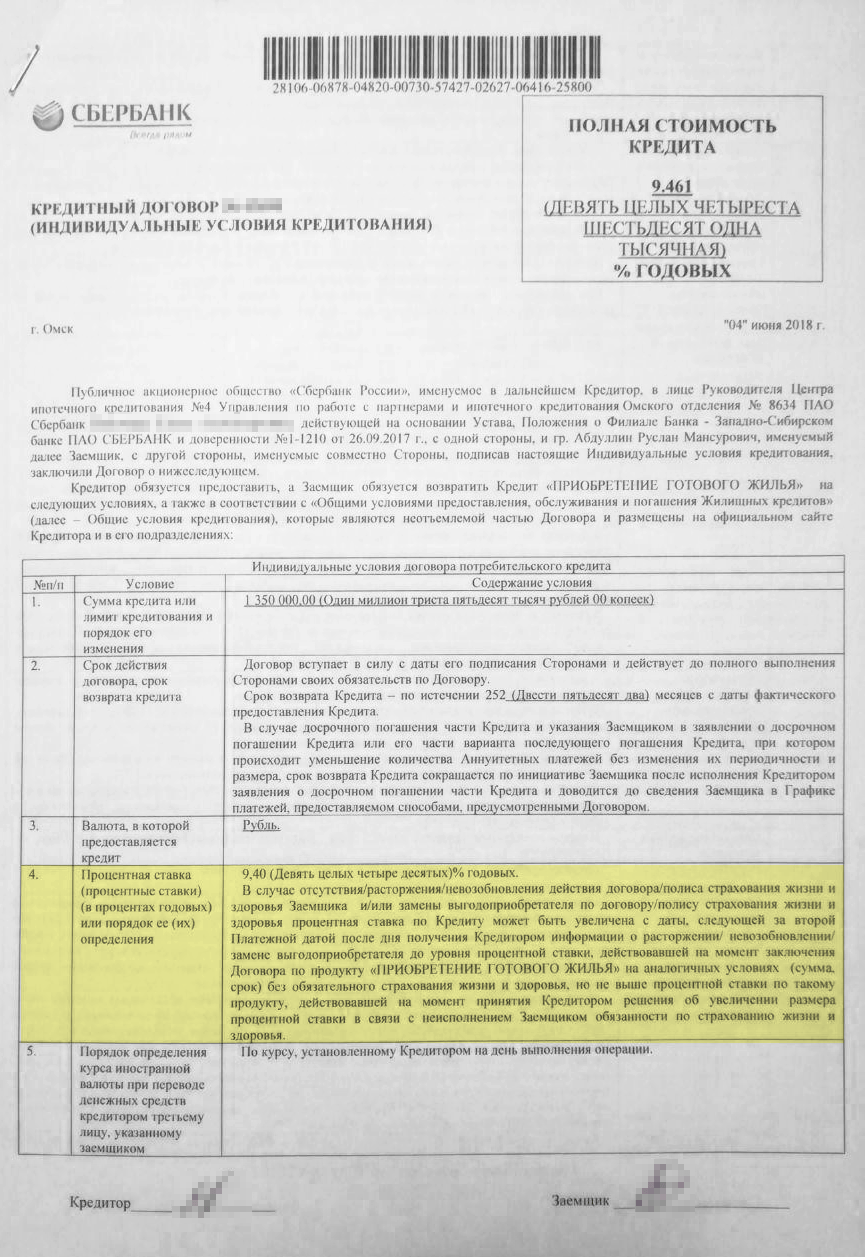
В июне 2018 года я купил квартиру в ипотеку. Ипотеку оформил в Сбербанке.
сэкономил на ипотечном страховании
Первые два года я оплачивал страховки через «Сбер-страхование». Это было удобно: оформил все электронно, заплатил и забыл. За первый год я заплатил около 9 тысяч рублей в отделении банка, когда заключал кредитный договор, за второй год — около 5 тысяч. Страховая премия стала меньше, потому что значительно уменьшилась задолженность по кредиту: я использовал материнский капитал.
Я был уверен, что во всех страховых компаниях цены примерно одинаковые — плюс-минус сто рублей. Поэтому сначала даже не искал другие варианты. Но оказалось, что цены очень даже различаются.
Я оформил полис в « Ресо-гарантии » и заплатил 2488 ₽ вместо 4301 ₽, которые просил Сбербанк. Расскажу, что я для этого сделал и почему теперь каждый год поступаю аналогичным образом.
О чем будет в статье
Что за страховки
Если вы купили квартиру в ипотеку, то помимо ежемесячных платежей по кредиту нужно еще раз в год оплачивать как минимум одну страховку — а иногда две и более:
- Страхование объекта залога, то есть квартиры. Залог страхуется от любых происшествий, которые ведут к его утрате или снижению стоимости.
- Страхование жизни и здоровья заемщика. При заболевании, инвалидности или смерти — в зависимости от условий договора — по кредиту заплатит страховая.
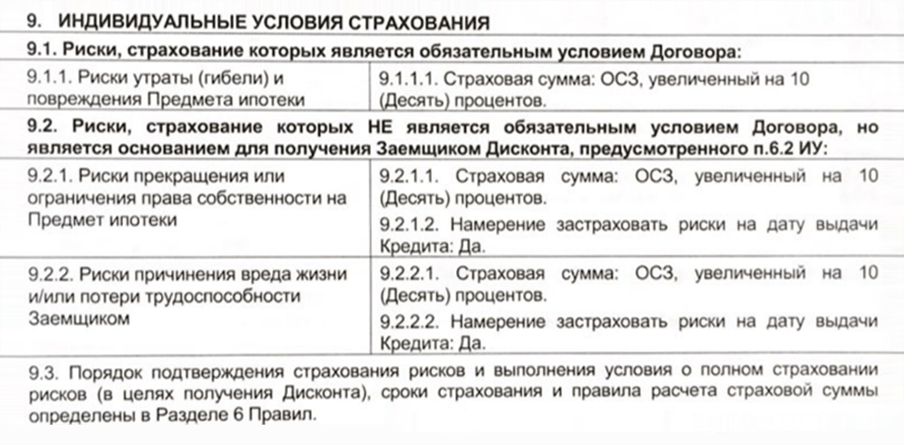
- Страхование риска утраты права собственности, оно же титульное страхование. Этот вид страхования защищает от случаев, когда договор купли-продажи по каким-либо причинам признают недействительным. Например, человек покупает квартиру на вторичном рынке, а через год появляются какие-нибудь наследники, у которых есть права на эту квартиру. Они могут оспорить право собственности в суде. Для защиты от такой ситуации существует страхование титула. Как правило, банки не требуют оформлять эту страховку после трех лет обслуживания кредита. И это позволяет дополнительно сэкономить. Но некоторые требуют страховать такой риск весь срок ипотеки или наоборот — банк вообще не требует титульного страхования.
- Страхование ответственности заемщика. Эта страховка покрывает разницу между выручкой от продажи квартиры и остатком долга перед банком, если заемщик не смог выплатить кредит. Но страхование такого риска встречается редко.
Количество страховок зависит от того, купили вы квартиру во вторичке или в новостройке. В новостройке точно не будет страхования титула, а страховать объект нужно будет только после постройки дома и регистрации права собственности.
Какие риски придется страховать, зависит и от особенностей приобретаемой недвижимости. Это касается только готового жилья. Если квартира была в собственности продавца менее трех лет, некоторые банки требуют застраховать титул в обязательном порядке.
По закону обязательно только страхование залога. Без него банк не заключит договор ипотеки. Если нарушить непрерывность страхования залога, например один раз забыть оплатить полис, банк может потребовать досрочно исполнить обязательства по кредиту — то есть вернуть всю сумму долга.
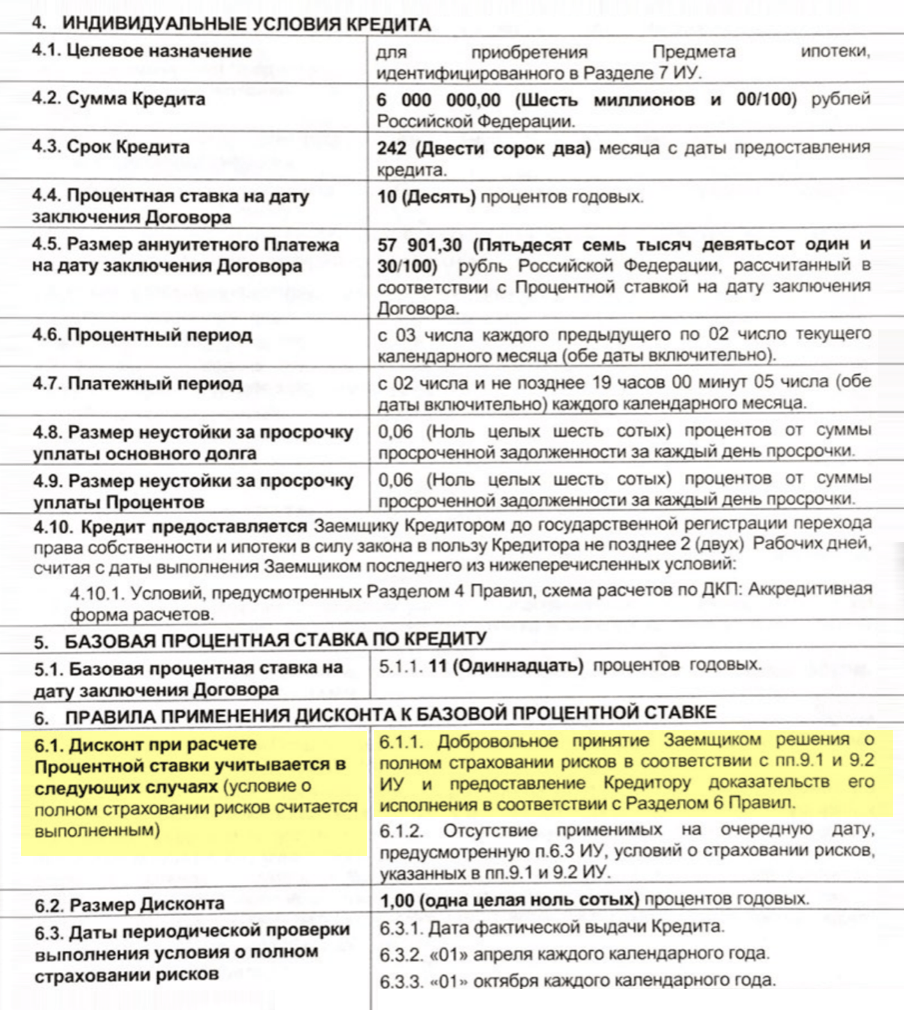
Остальные виды страхования необязательны — от них можно отказаться. Однако ставка по кредиту при этом всегда выше: где-то на 1%, а где-то на 4%. Как правило, ради пониженного процента выгоднее оплачивать страховку, хотя в перспективе плата за страхование за все годы может быть равна переплате по кредиту без скидки.
Обычно банки предлагают застраховать три типа риска: имущество, жизнь и здоровье, а также титул. Два последних страхуются по желанию. Такую страховку называют комплексным ипотечным страхованием.
В моем случае по желанию можно было оформить страхование жизни. Так ставка по кредиту становилась ниже на 1%, поэтому мне было выгодно оплачивать обе страховки. Страховать титул и ответственность мне не предлагали.
Как я оплачивал страховки
По закону банк не вправе требовать, чтобы заемщик оформлял полис в какой-то конкретной страховой компании и страховал риски в одной организации в течение всего срока кредитования. Это нарушает закон «О защите конкуренции»: у вас в любом случае должно быть право самостоятельно выбрать страховщика.
Но обычно ипотечный менеджер еще до заключения договора купли-продажи предлагает купить страховку в дружественной или аффилированной компании. Такие компании есть в большинства ипотечных кредиторов. Например у Сбербанка — «Сбер-страхование», у Совкомбанка — «Совком-страхование».
Банку это выгодно: как агент, который направил клиента в страховую компанию, он получает комиссию — часть суммы, которую заемщик уплатит по страховке.
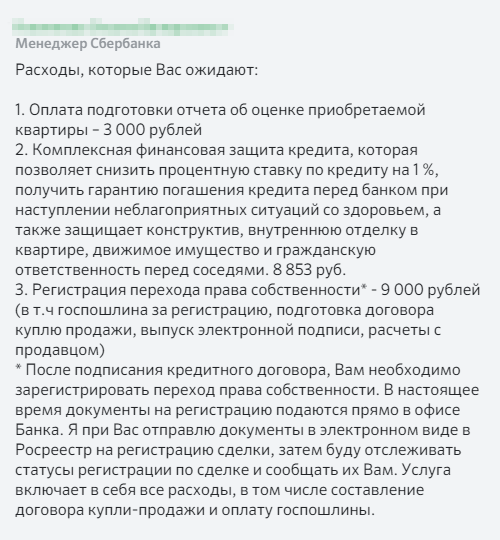
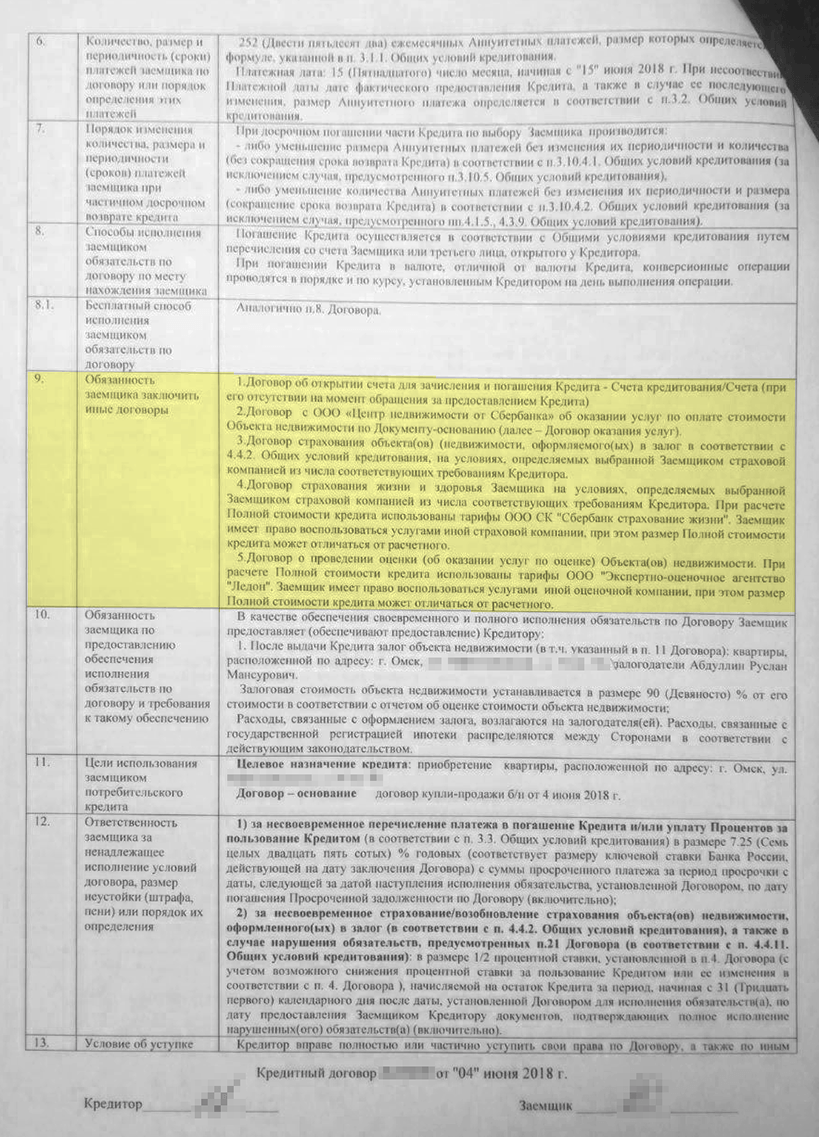
Моя квартира стоила 1 650 000 ₽. Первоначальный взнос был 300 000 ₽ — в итоге в долг у банка я взял 1 350 000 ₽. Когда я определился с квартирой, ипотечный менеджер сообщила, какие дополнительные расходы меня ждут до оформления сделки:
- Оплата отчета об оценке квартиры — 3000 ₽.
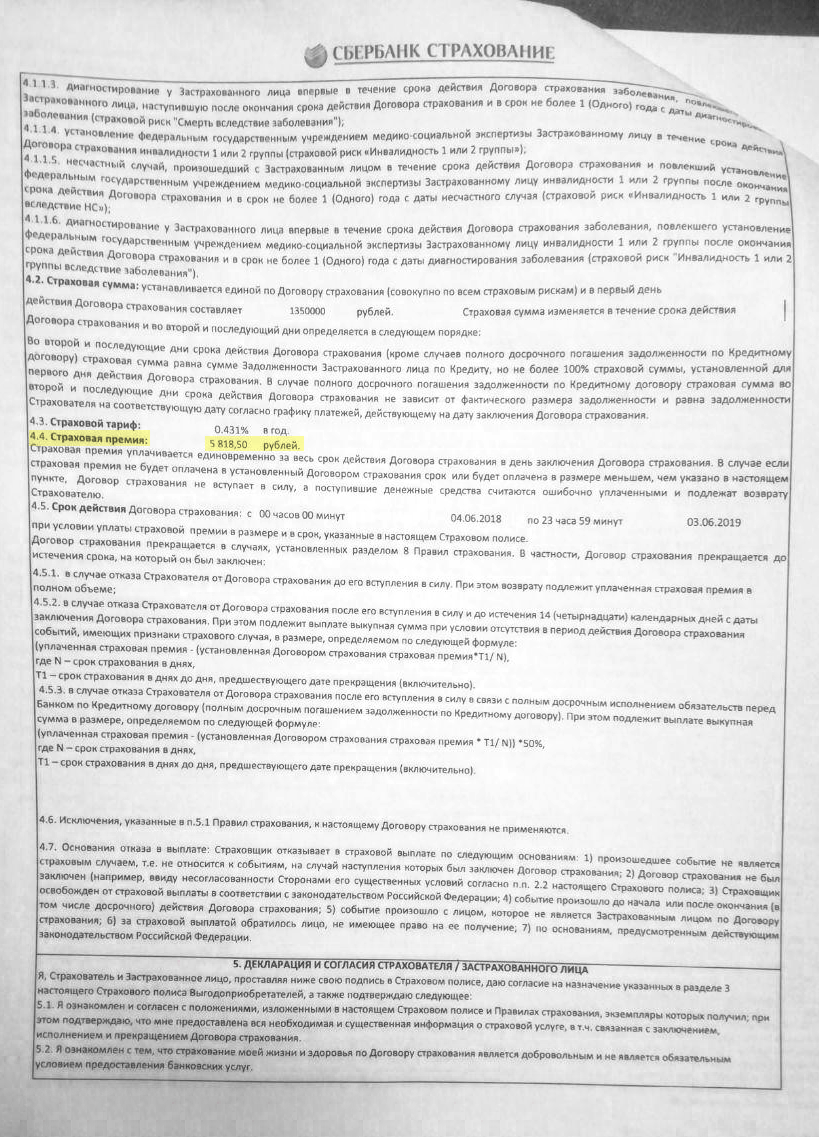
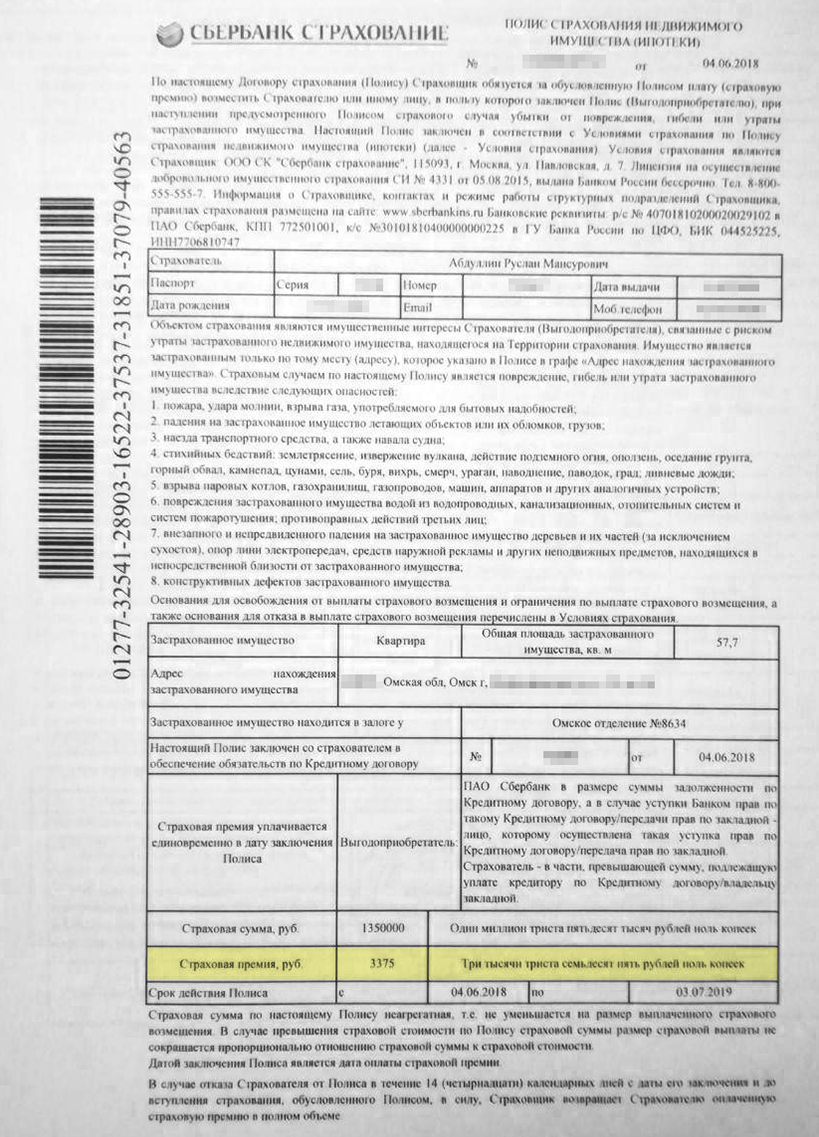
- «Комплексная финансовая защита кредита», то есть страховка моей жизни и здоровья и самой квартиры, — 8853 ₽.
- Регистрация перехода права собственности через электронные сервисы банка — 9000 ₽. Сюда входила госпошлина за регистрацию в Росреестре, стоимость услуг по подготовке договора купли-продажи, выпуск электронной подписи и т. д .
Расскажу подробнее про услуги. Сервис безопасных расчетов — СБР — нужен, чтобы банк разместил первоначальный взнос клиента и ипотечные деньги на специальном счете. Продавец получает доступ к деньгам после регистрации сделки, когда банк станет залогодержателем квартиры, а покупатель — собственником. Подобные сервисы есть, например, в Сбербанке и ВТБ.
Другая услуга — электронная регистрация. Она нужна, чтобы банк сам подал документы в Росреестр. Для этого понадобится электронная подпись клиента.
В моем кредитном договоре даже есть пункт о том, что я обязан заключить договоры на все эти услуги, чтобы сохранить ставку, по которой получил кредит.
Я был готов оплатить дополнительные услуги и просто следовал указаниям менеджера. Главная цель — квартира, а эти расходы я принял как должное, в том числе и итоговые 9193,5 ₽ за страховки от «Сбер-страхования». Сумма страховок получилась чуть больше, чем изначально оговорила менеджер.
На следующий год я стал думать, как снова оплатить страхование. Искать другую страховую компанию не планировал — просто знал, что скоро закончится год, за который я заплатил, и мне нужно будет платить страховые премии за новый период.
В личном кабинете «Домклика» — сервиса ипотеки от Сбербанка — мне объяснили, что никуда ходить не надо: страхование можно оплатить в этом же личном кабинете. Нужно ввести остаток долга по кредиту — и система сама все рассчитает.
Примерно за месяц до окончания периода страхования мне позвонила сотрудница банка и напомнила, что нужно уплатить страховой взнос. После звонка от банка дополнительно пришло смс: я мог оплатить страховки, отправив код ответным сообщением.
Мне показалось, что это удобно. Сотрудники банка контролируют процесс, так я не забуду оплатить полисы. В итоге страхование за второй год ипотеки я оплатил через личный кабинет. Получилось примерно 5 тысяч рублей.
На третий год я снова планировал оплатить полисы в «Сбер-страховании». По расчетам, страховая премия стала еще меньше, потому что я иногда делаю частичные досрочные погашения — и долг по кредиту уменьшается быстрее.
Рассылка Т—Ж о квартирах и домах
Как можно сэкономить
Но оказалось, что я могу сэкономить на страховании. Для этого достаточно сменить страховую. Я узнал об этом случайно: сидел в очереди в банке, а девушка рядом поделилась со мной этой информацией. Она даже дала мне визитку с номером телефона страховщика.
Я решил позвонить и узнать детали. Страховой менеджер сделала примерный расчет. Экономия по двум страховкам была около 1500 ₽. На следующий день я позвонил в банк. Оказалось, что на сайте банка есть списки аккредитованных страховых компаний — я мог выбрать любую и заключить договор с ней.
Чтобы понять, сколько я могу сэкономить и как сильно различаются цены на страхование, я зашел в раздел ипотечного кредитования на сайте « Банки-ру ». Остаток долга по моему кредиту был 700 000 ₽. Получилась такая картина:
- в « ВТБ-страховании » я заплатил бы 4088 ₽: 1610 ₽ за страхование имущества и 2478 ₽ за страхование жизни и здоровья;
- в ВСК — 3535 ₽: 1155 ₽ за страхование имущества и 2380 ₽ за страхование жизни и здоровья;
- в Zetta — 3076,5 ₽: 1046,5 ₽ стоило страхование имущества, 2030 ₽ — страхование жизни и здоровья.
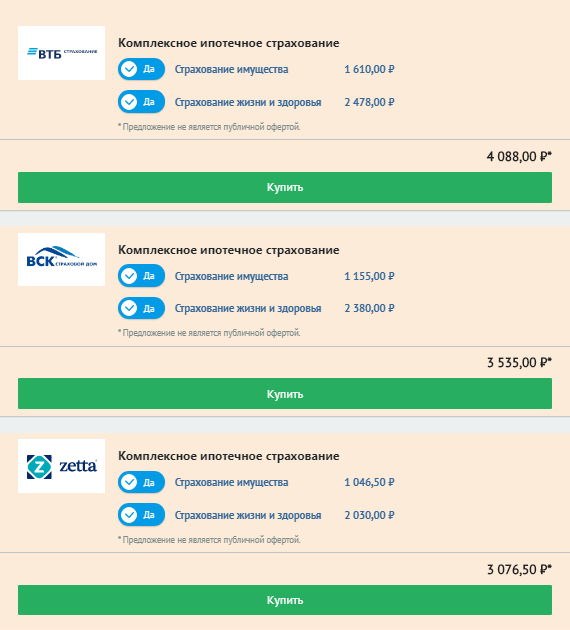
Это далеко не все доступные страховые компании, а только пример. Было очевидно, что мне выгодно сменить страховую. Так я и сделал.
Подобрать выгодный вариант страховки может страховой брокер. Это бесплатно, так как комиссию ему платит страховая компания.
Не обязательно все риски оформлять в одной компании. Например, можно застраховать жизнь и здоровье в Zetta, а имущество — в «Альфа-страховании», если там ниже тариф. Важно, чтобы обе страховые были аккредитованы банком.
Вот алгоритм, по которому я действовал:
- Узнал список аккредитованных банком страховых компаний, например у Сбербанка их более 20.
- Выбрал страховую и рассчитал примерную стоимость страхования.
- Собрал документы, которые нужны для оформления договоров страхования.
- Оформил новые страховые полисы.
- Расторг старые договоры страхования.
- Отправил новые полисы в банк.
Расскажу подробнее обо всех шагах.
Найти список аккредитованных страховых компаний
У каждого банка, который занимается ипотечным кредитованием, на сайте есть списки аккредитованных страховых, с которыми клиенты могут заключать договоры.
В службе поддержки мне сказали, что с неаккредитованными компаниями клиентам тоже можно работать. Но в этом случае банк будет проверять, соответствуют ли эти компании его требованиям. По регламенту проверка длится до 30 дней, но у некоторых банков — до 60. Мне показалось, что это сложно и, скорее всего, найдутся какие-то подводные камни. Поэтому я не стал изучать, как выбрать неаккредитованную компанию.
Обычно список аккредитованных страховых компаний размещают на сайте в разделе «Партнеры» или «Для ипотечных клиентов». По моему опыту, найти списки оказалось непросто. В таком случае можно просто написать в чат банка и спросить у сотрудника про конкретную страховую.
На сайте «Альфа-банка» в списке рекомендованных всего четыре страховые компании: «Альфа-страхование», «Абсолют-страхование», ВСК и « Ресо-гарантия ».
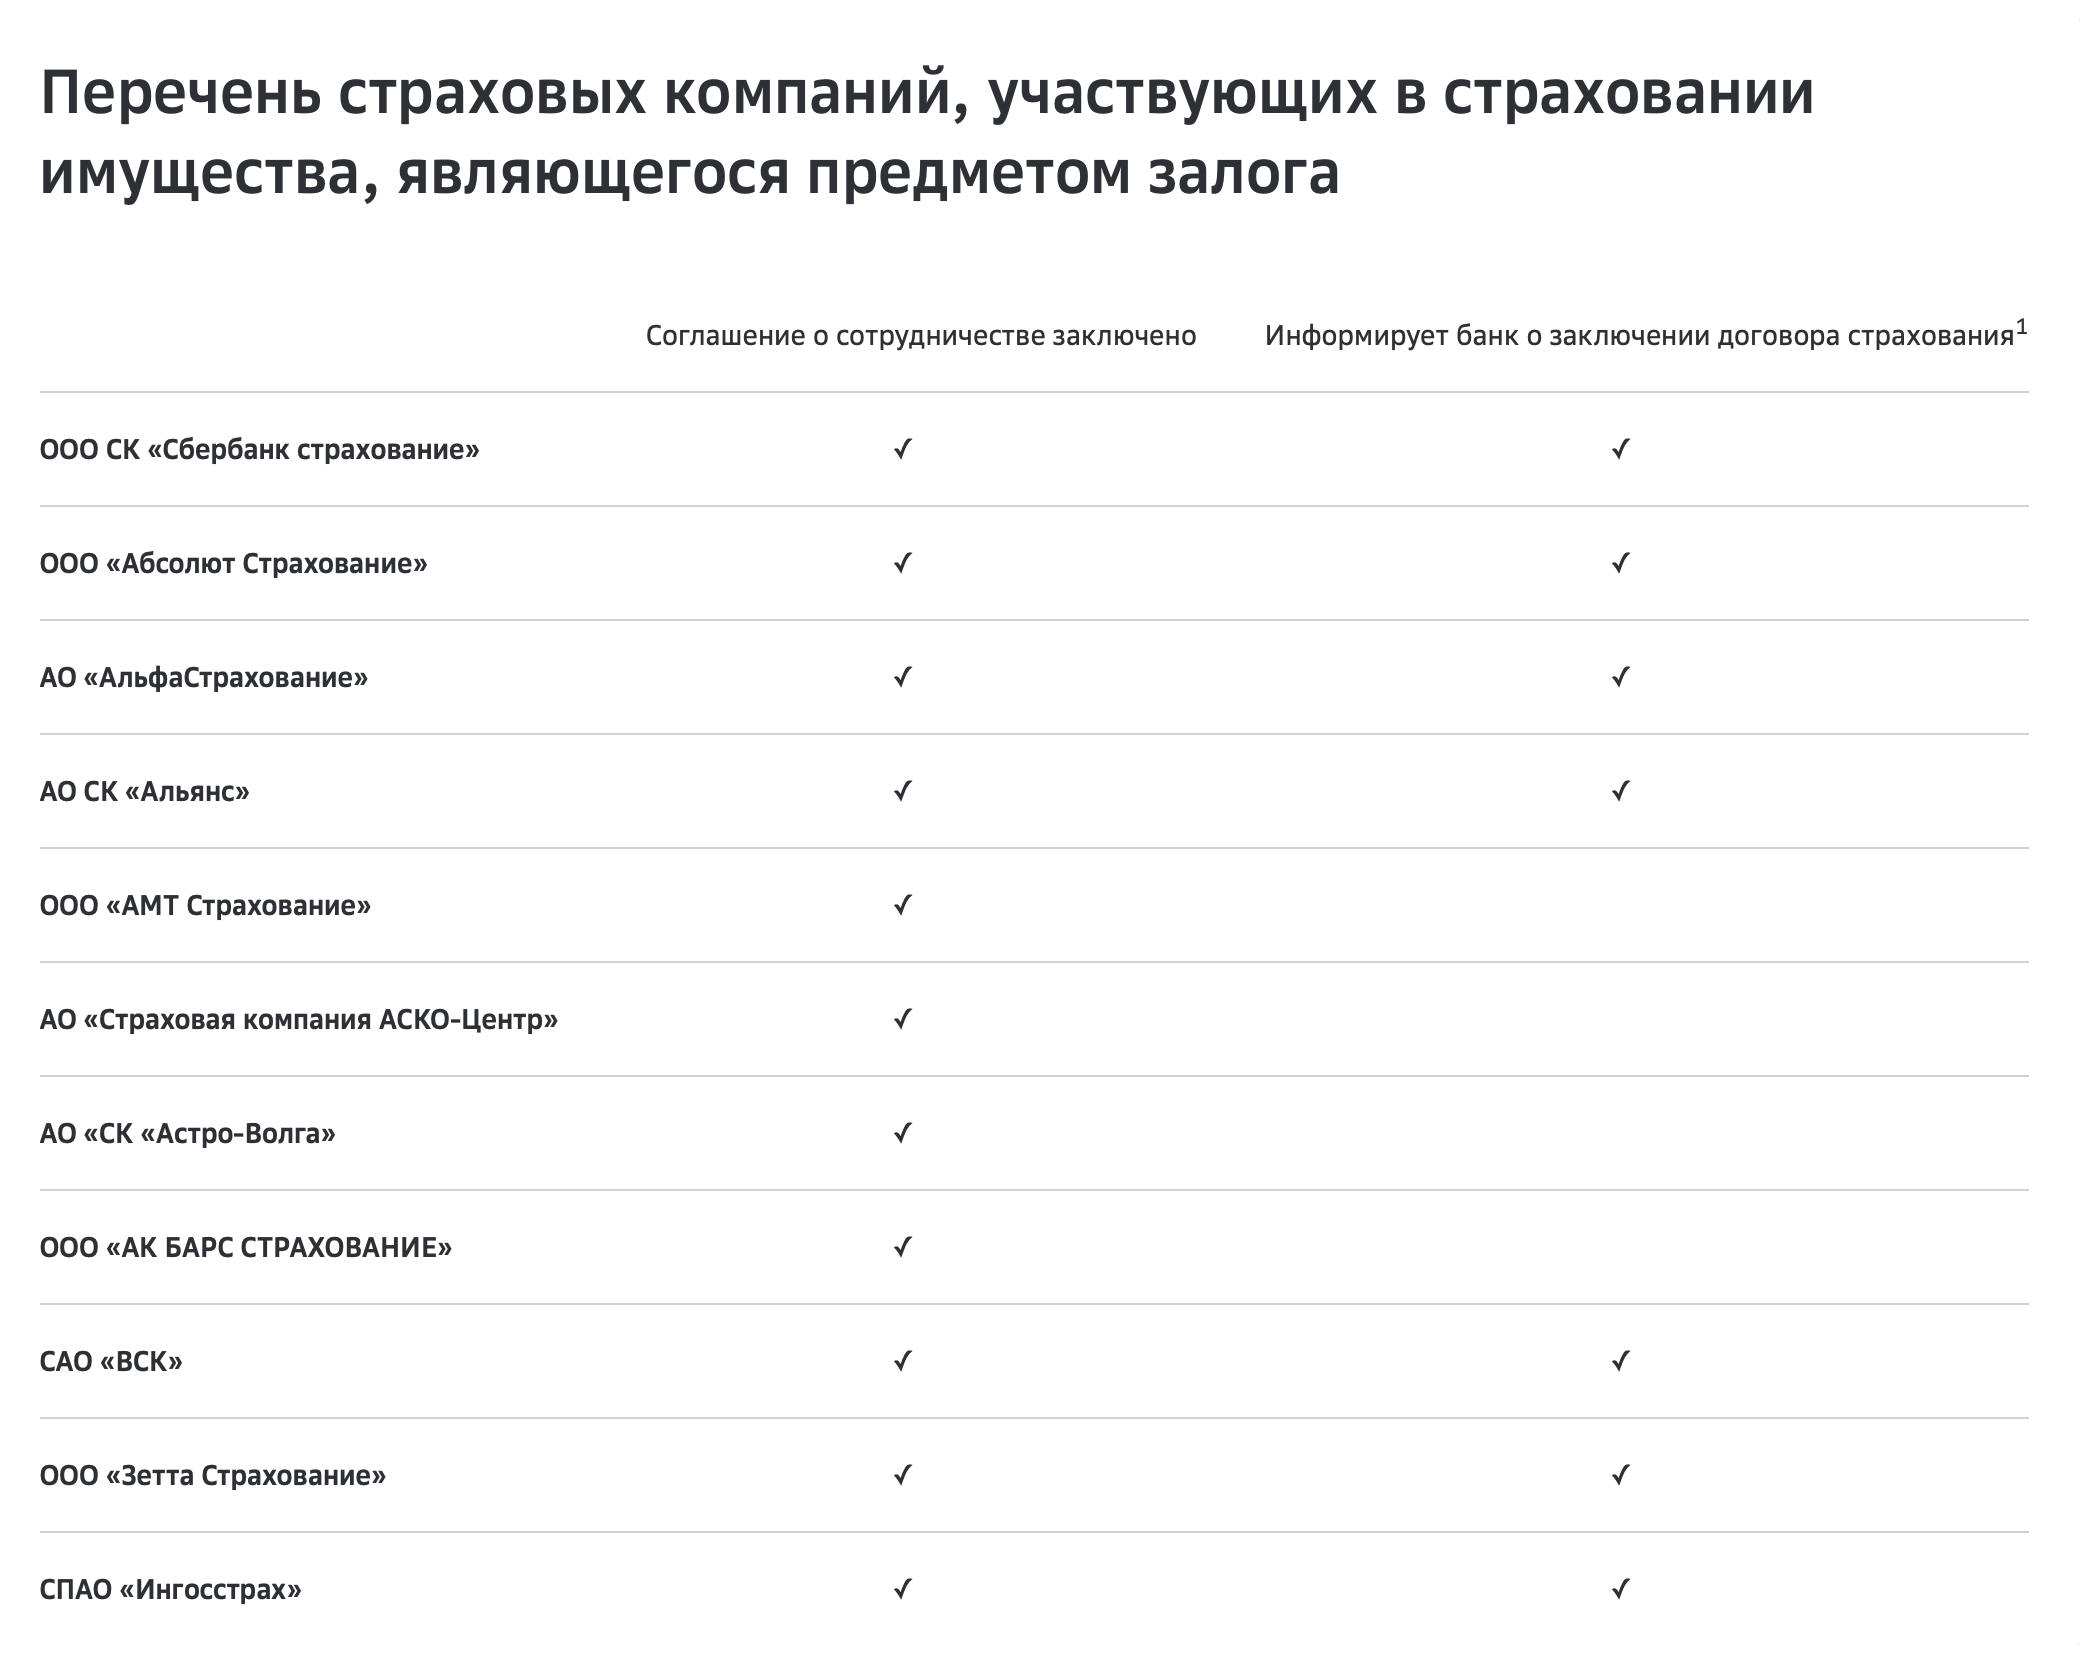
Выбрать страховую и рассчитать стоимость полисов
Из аккредитованных страховщиков я выбрал « Ресо-гарантию ». Причин было две:
- Я уже пользовался ее услугами, когда активно занимался спортом.
- Цены на страховки там были ниже, чем у Сбербанка и некоторых других крупных страховых компаний.
В офисе страховой мне задали в том числе такие вопросы:
- Сколько мне полных лет.
- Какой у меня рост и вес.
- Есть ли вредные привычки — курение, употребление алкоголя.
- Не состою ли я на учете у какого-нибудь врача.
- Где и кем работаю — полное название учреждения и его адрес.
- Состою ли в браке.
- Есть ли дети.
Эти вопросы были нужны, чтобы рассчитать стоимость полиса страхования жизни и здоровья. Для страхования имущества были важны параметры дома и квартиры: год постройки дома, материал стен, количество этажей, площадь квартиры, есть ли в ней газ и др.
На некоторые вопросы я не знал точного ответа: например, когда был построен дом, в котором я купил квартиру. Но для предварительного расчета это было не так важно. Менеджер страховой попросила меня в следующий раз привезти с собой документы по ипотеке, чтобы можно было все точно рассчитать и заключить договоры.
Предварительная стоимость полисов получилась около 2400 ₽:
- страхование имущества — около 600 ₽;
- страхование жизни и здоровья — около 1800 ₽.
Примерно столько я в итоге и заплатил.
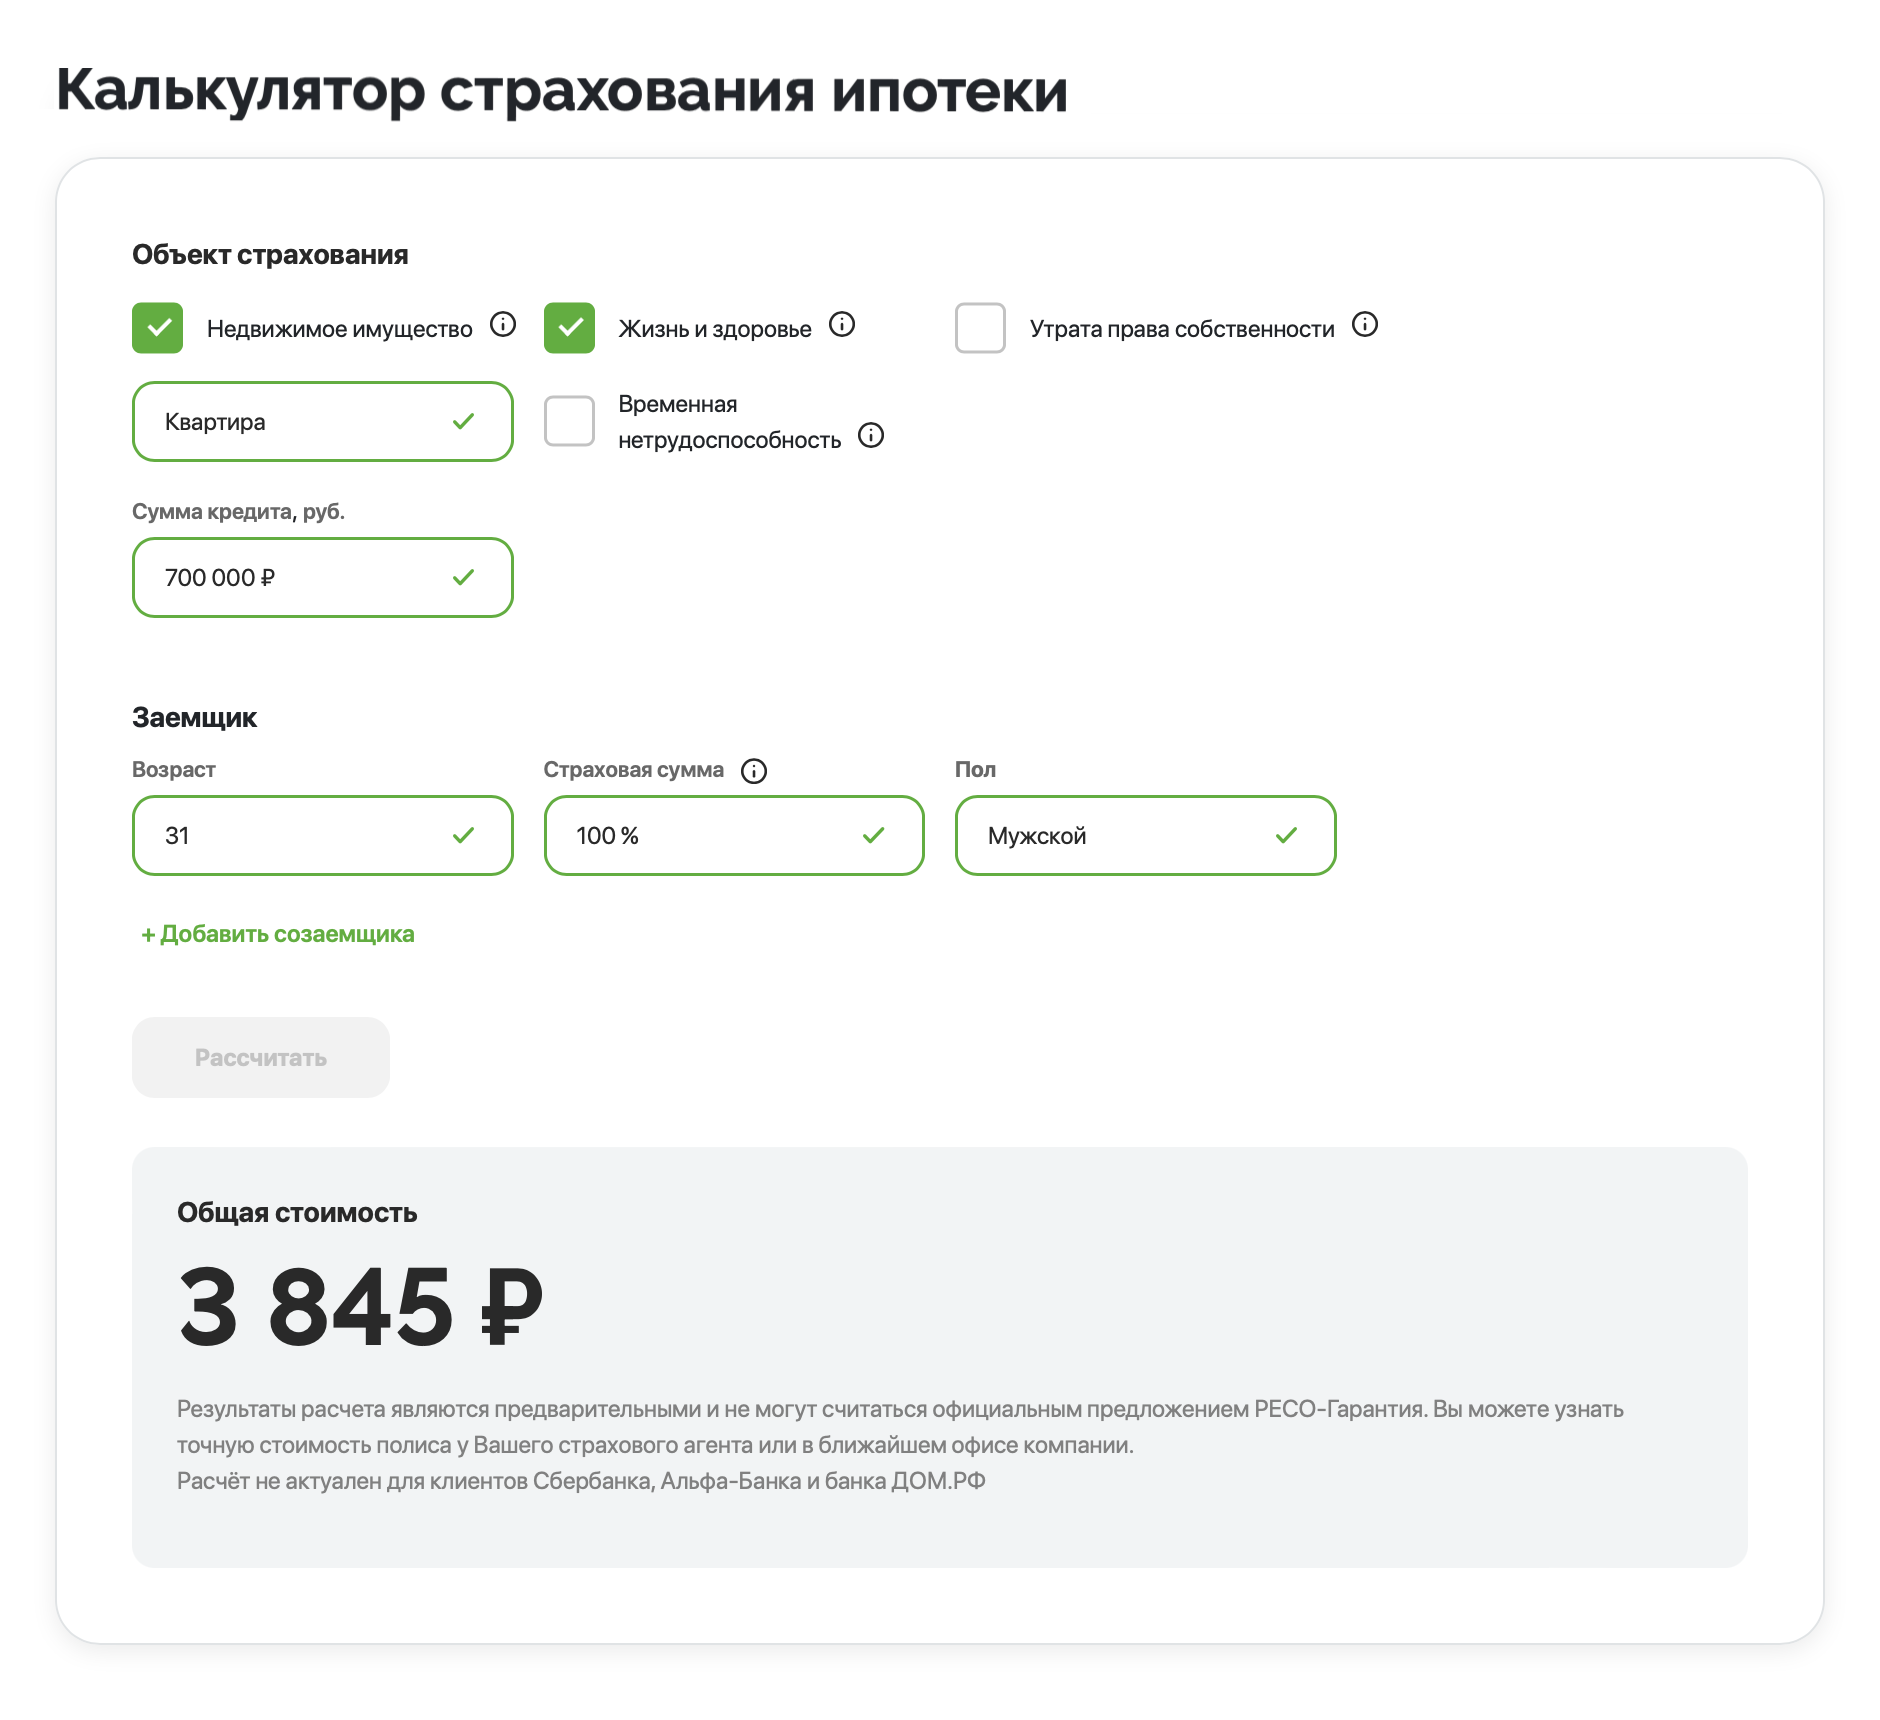
Чтобы предварительно рассчитать стоимость полисов, необязательно ехать в офис страховой: на официальном сайте обычно есть калькулятор. Ради интереса я ввел в него свои данные. Сумма почему-то получилось значительно больше. Поэтому я рекомендую все-таки делать расчет в офисе страховой компании: он точнее. Или можно позвонить в страховую и посчитать все вместе с менеджером.
У некоторых компаний оформить страховой полис можно полностью удаленно. Например, так работает «Альфа-страхование». Клиент заполняет заявление на сайте, прикрепляет документы и после расчета получает по смс ссылку для оплаты. А когда оплатит, чек и полис придут на электронную почту.
Собрать документы
Мне нужно было подготовить для новой страховой компании такие документы:
- Паспорт.
- Справку с работы.
- Договор купли-продажи квартиры.
- Кредитный договор и график погашения.
- Выписку из ЕГРН.
Иногда новый страховщик может запросить предыдущий страховой полис.
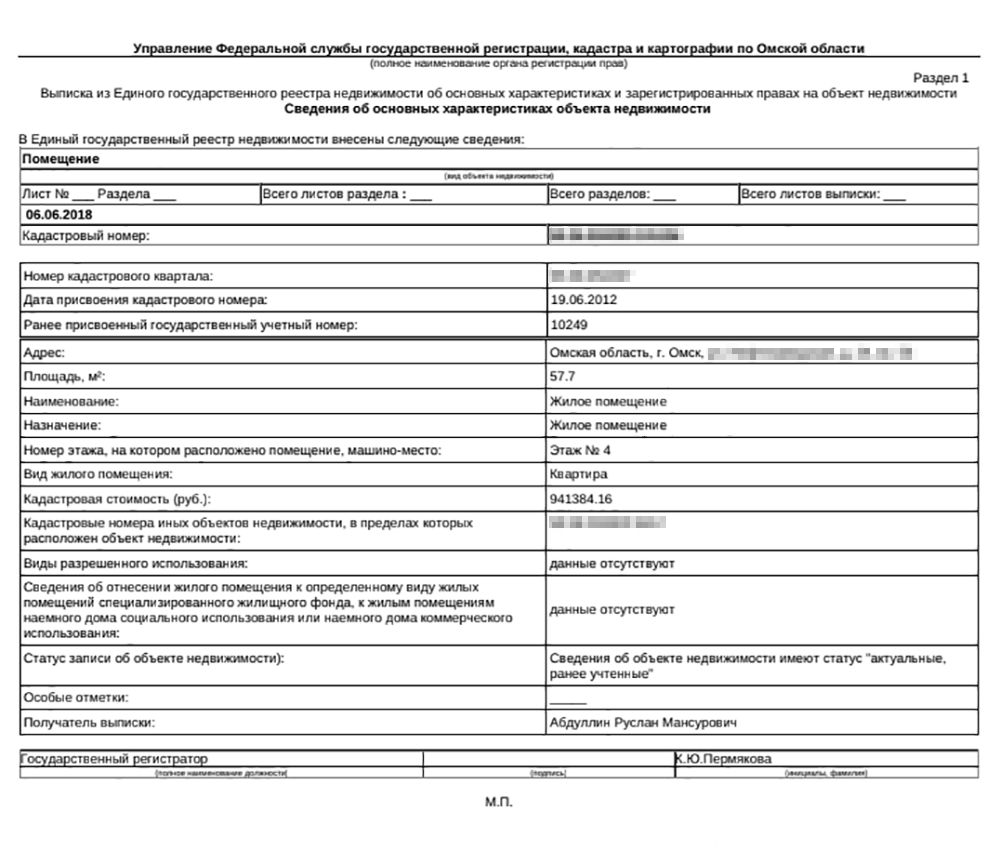
Документы можно было отсканировать и отправить по электронной почте, а вот чтобы подписать и оплатить договоры страхования, нужно было ехать в офис компании или заказывать доставку документов.
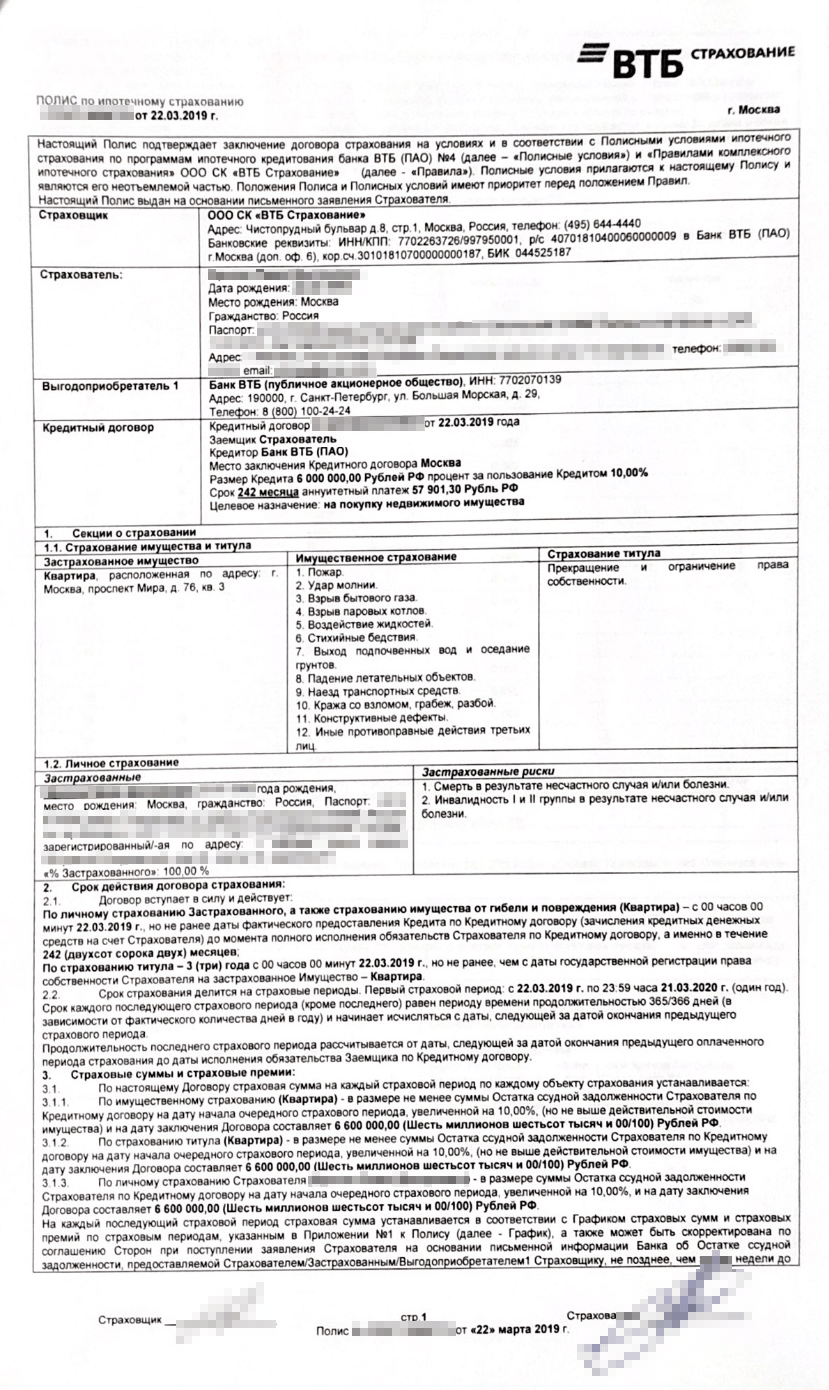
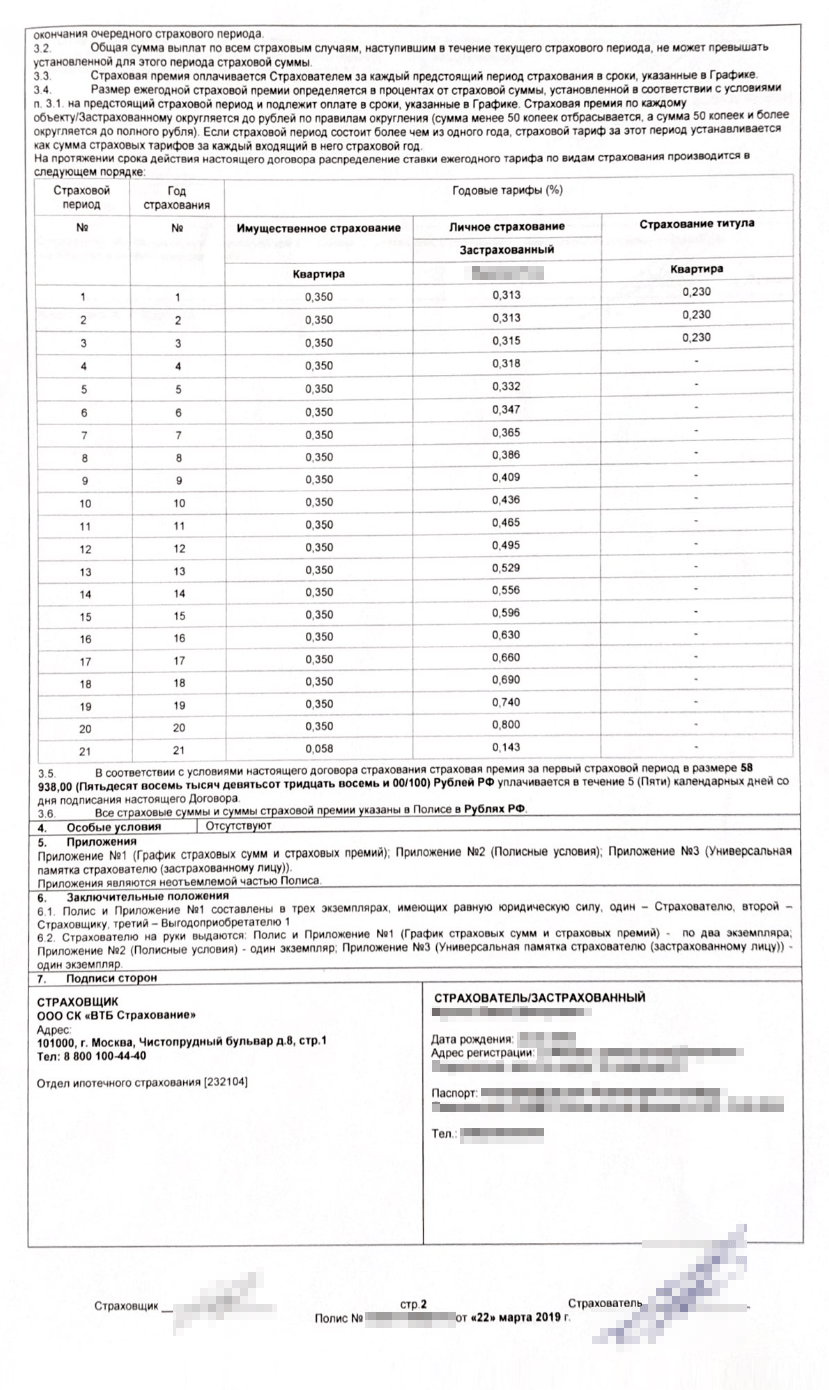
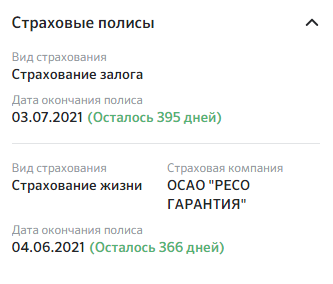
Мой старый полис страхования жизни действовал до 4 июня 2020 года, страхования квартиры — до 3 июля 2020 года. Я знал, что банку нужно будет время, чтобы обработать новые полисы, — до 3 дней. Поэтому решил заранее оформить их в новой страховой. 20 мая я поехал в удобный офис компании, чтобы лично отдать все документы и сразу же оформить новые полисы. Я посчитал, что так будет быстрее. С собой взял оригиналы всех необходимых документов.
Оформить полисы в новой страховой
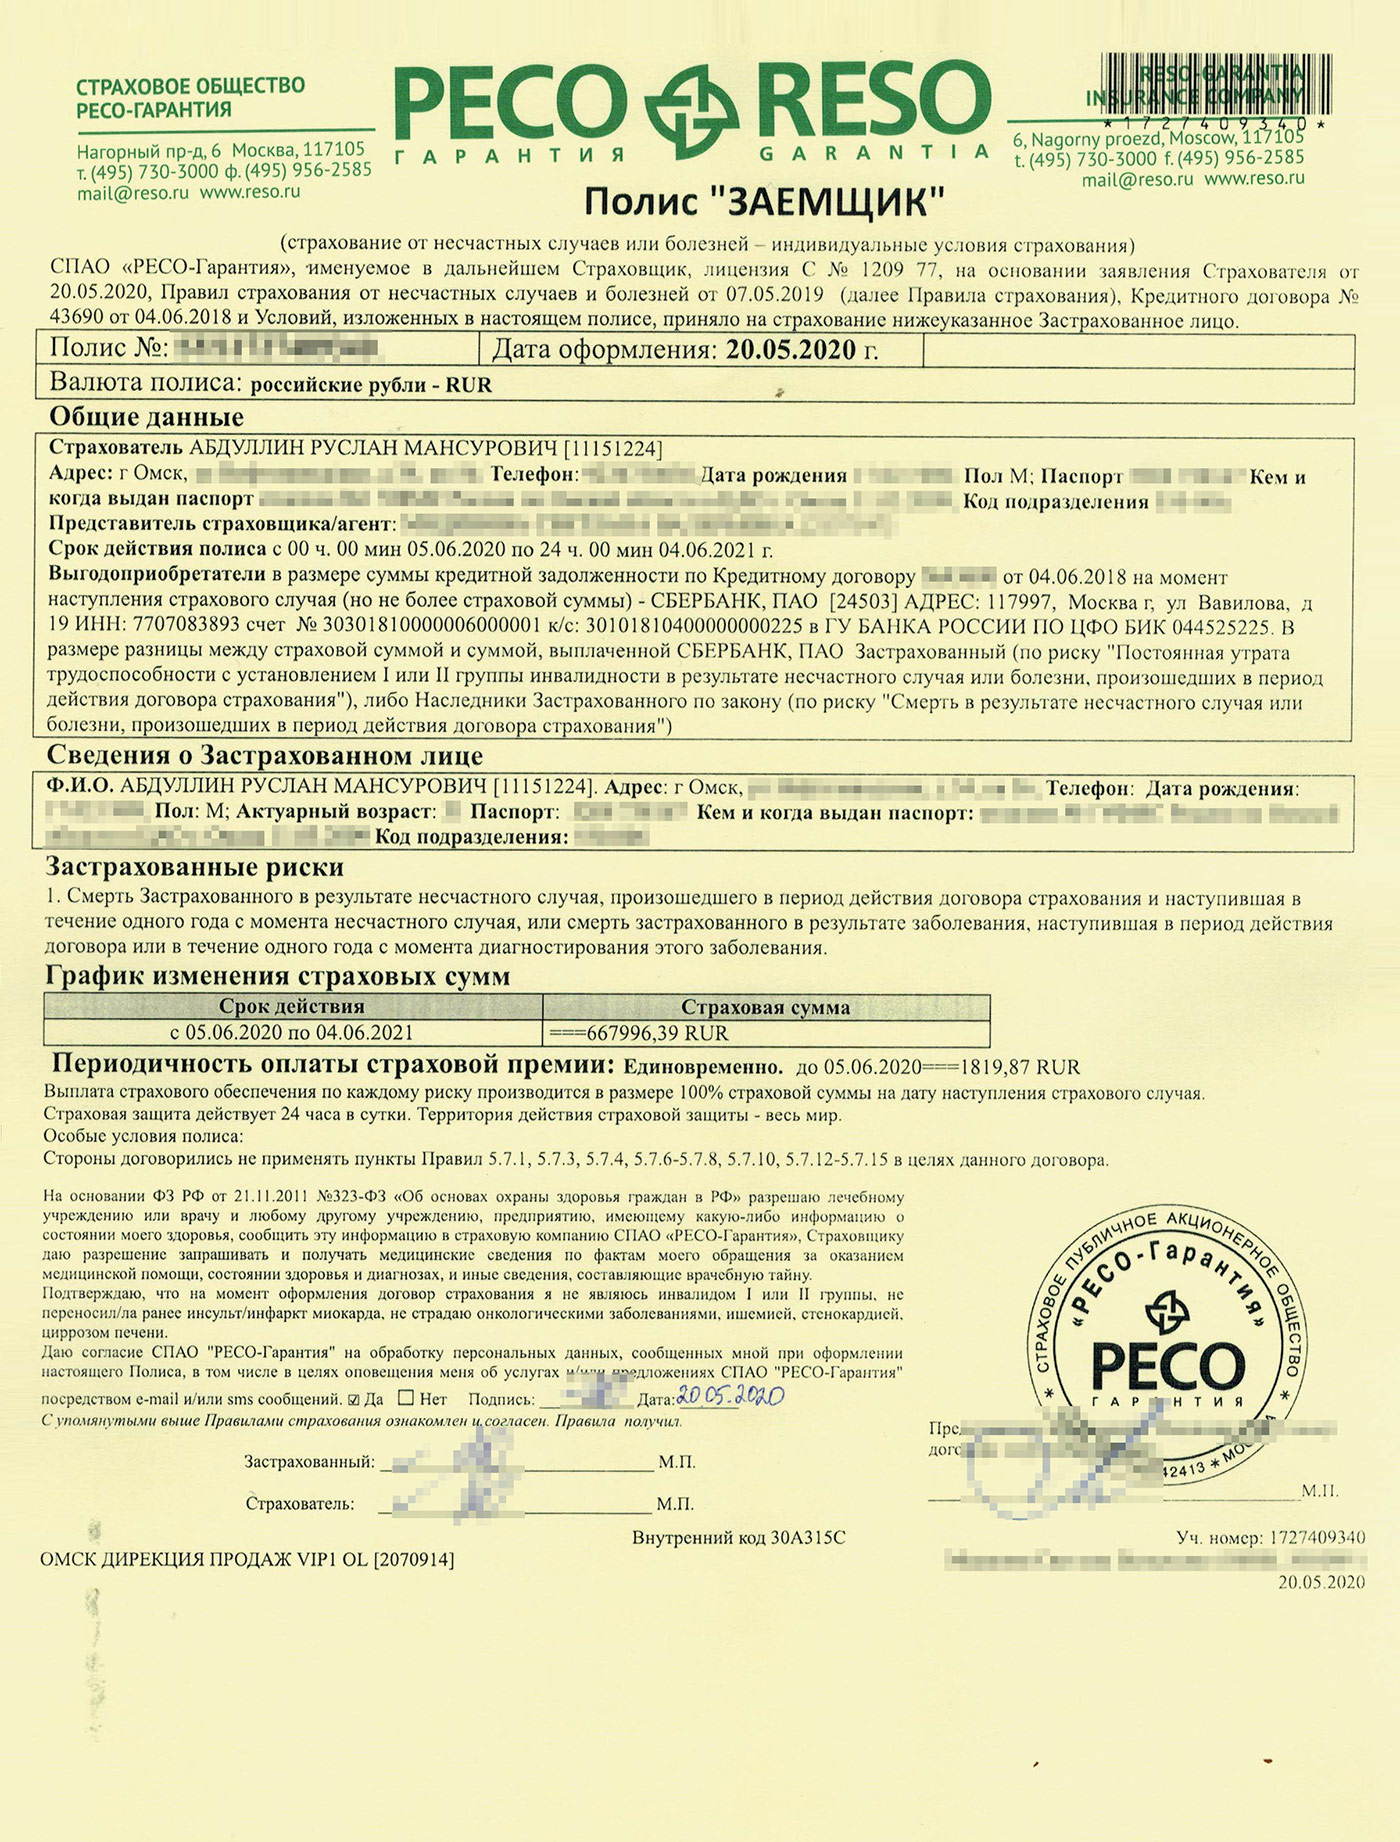
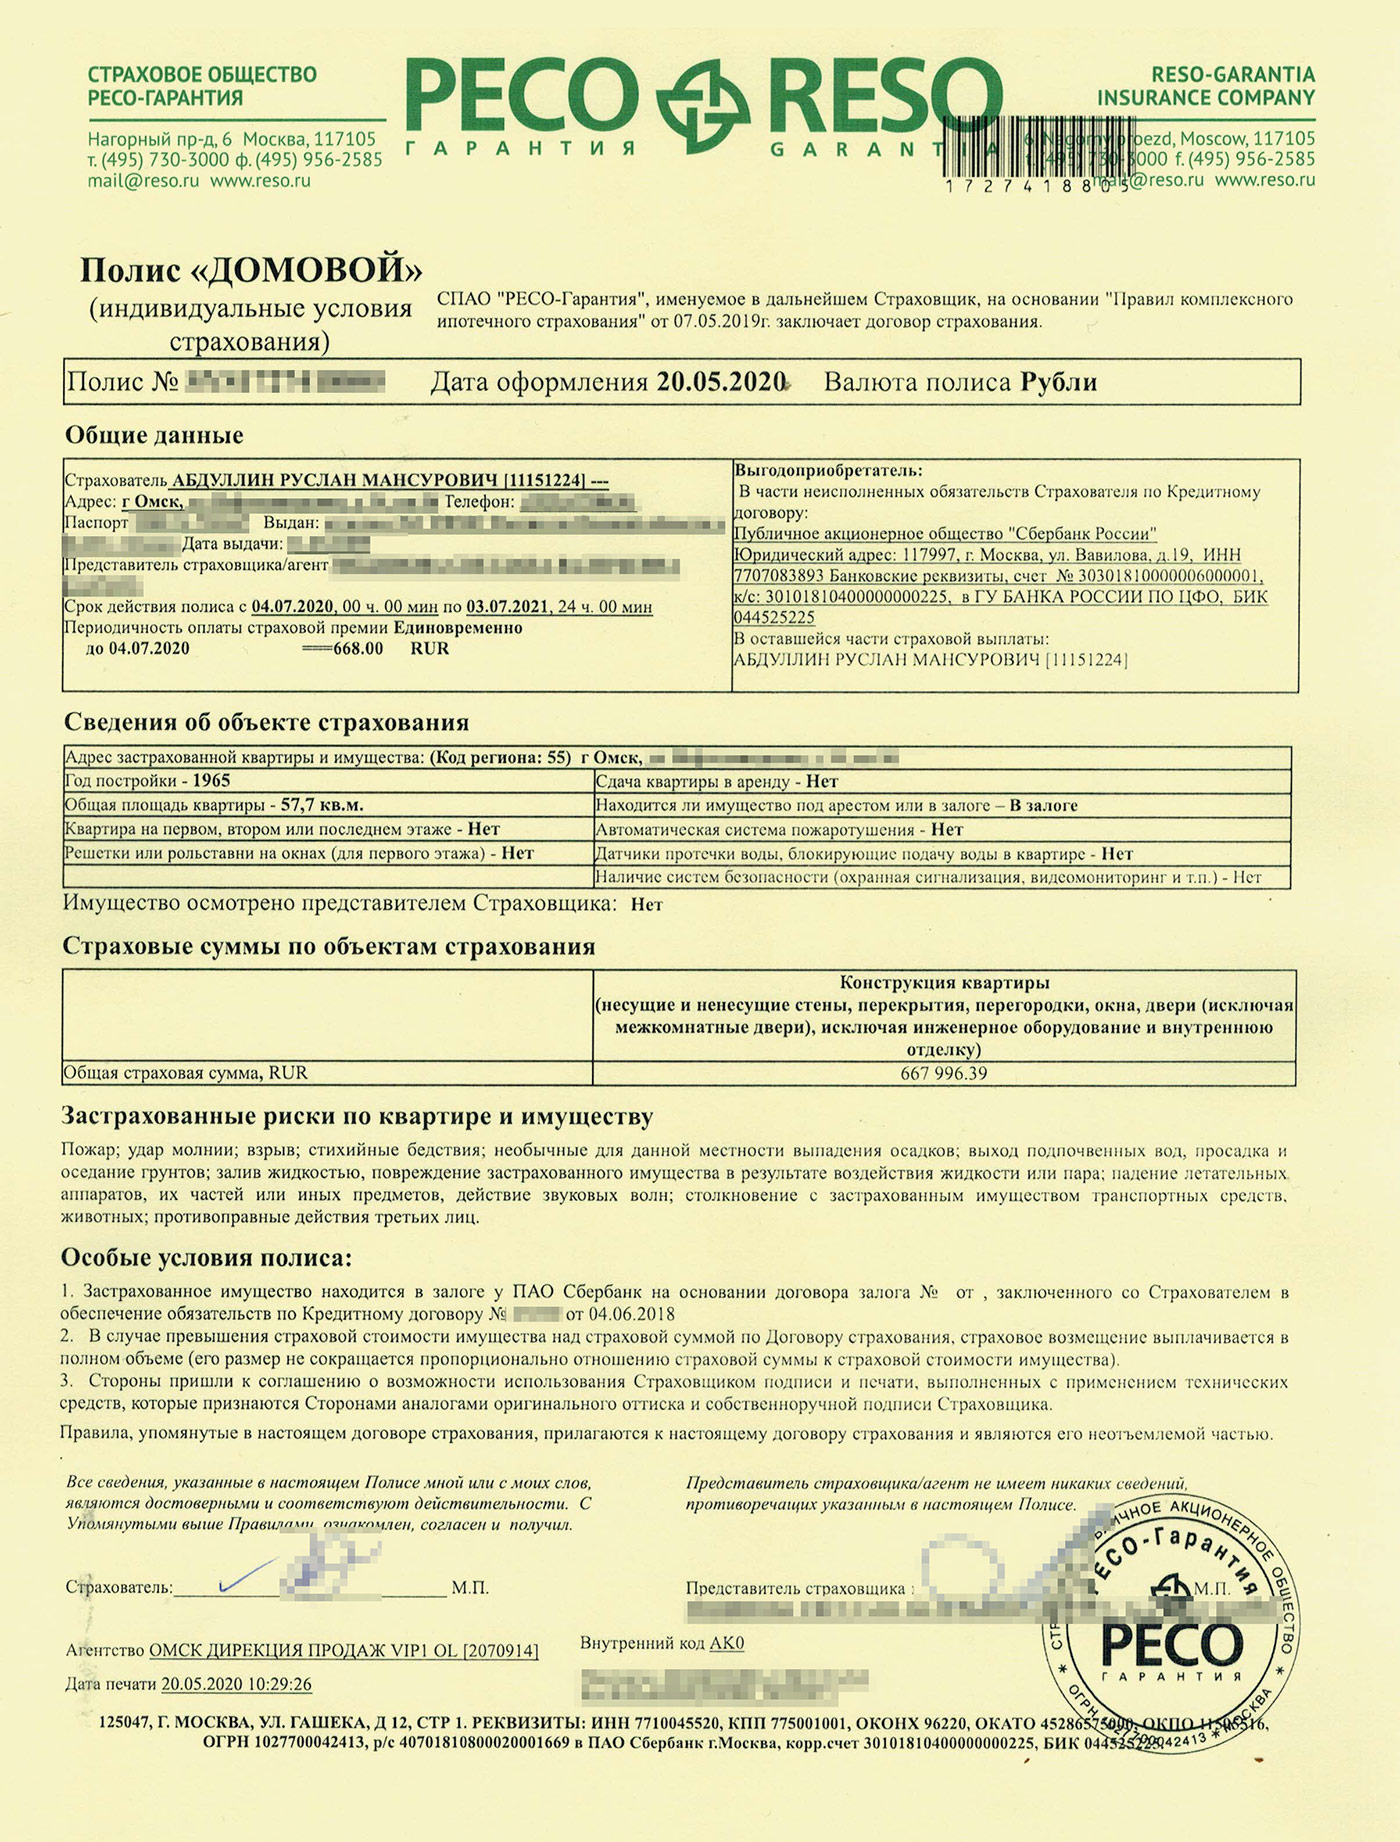
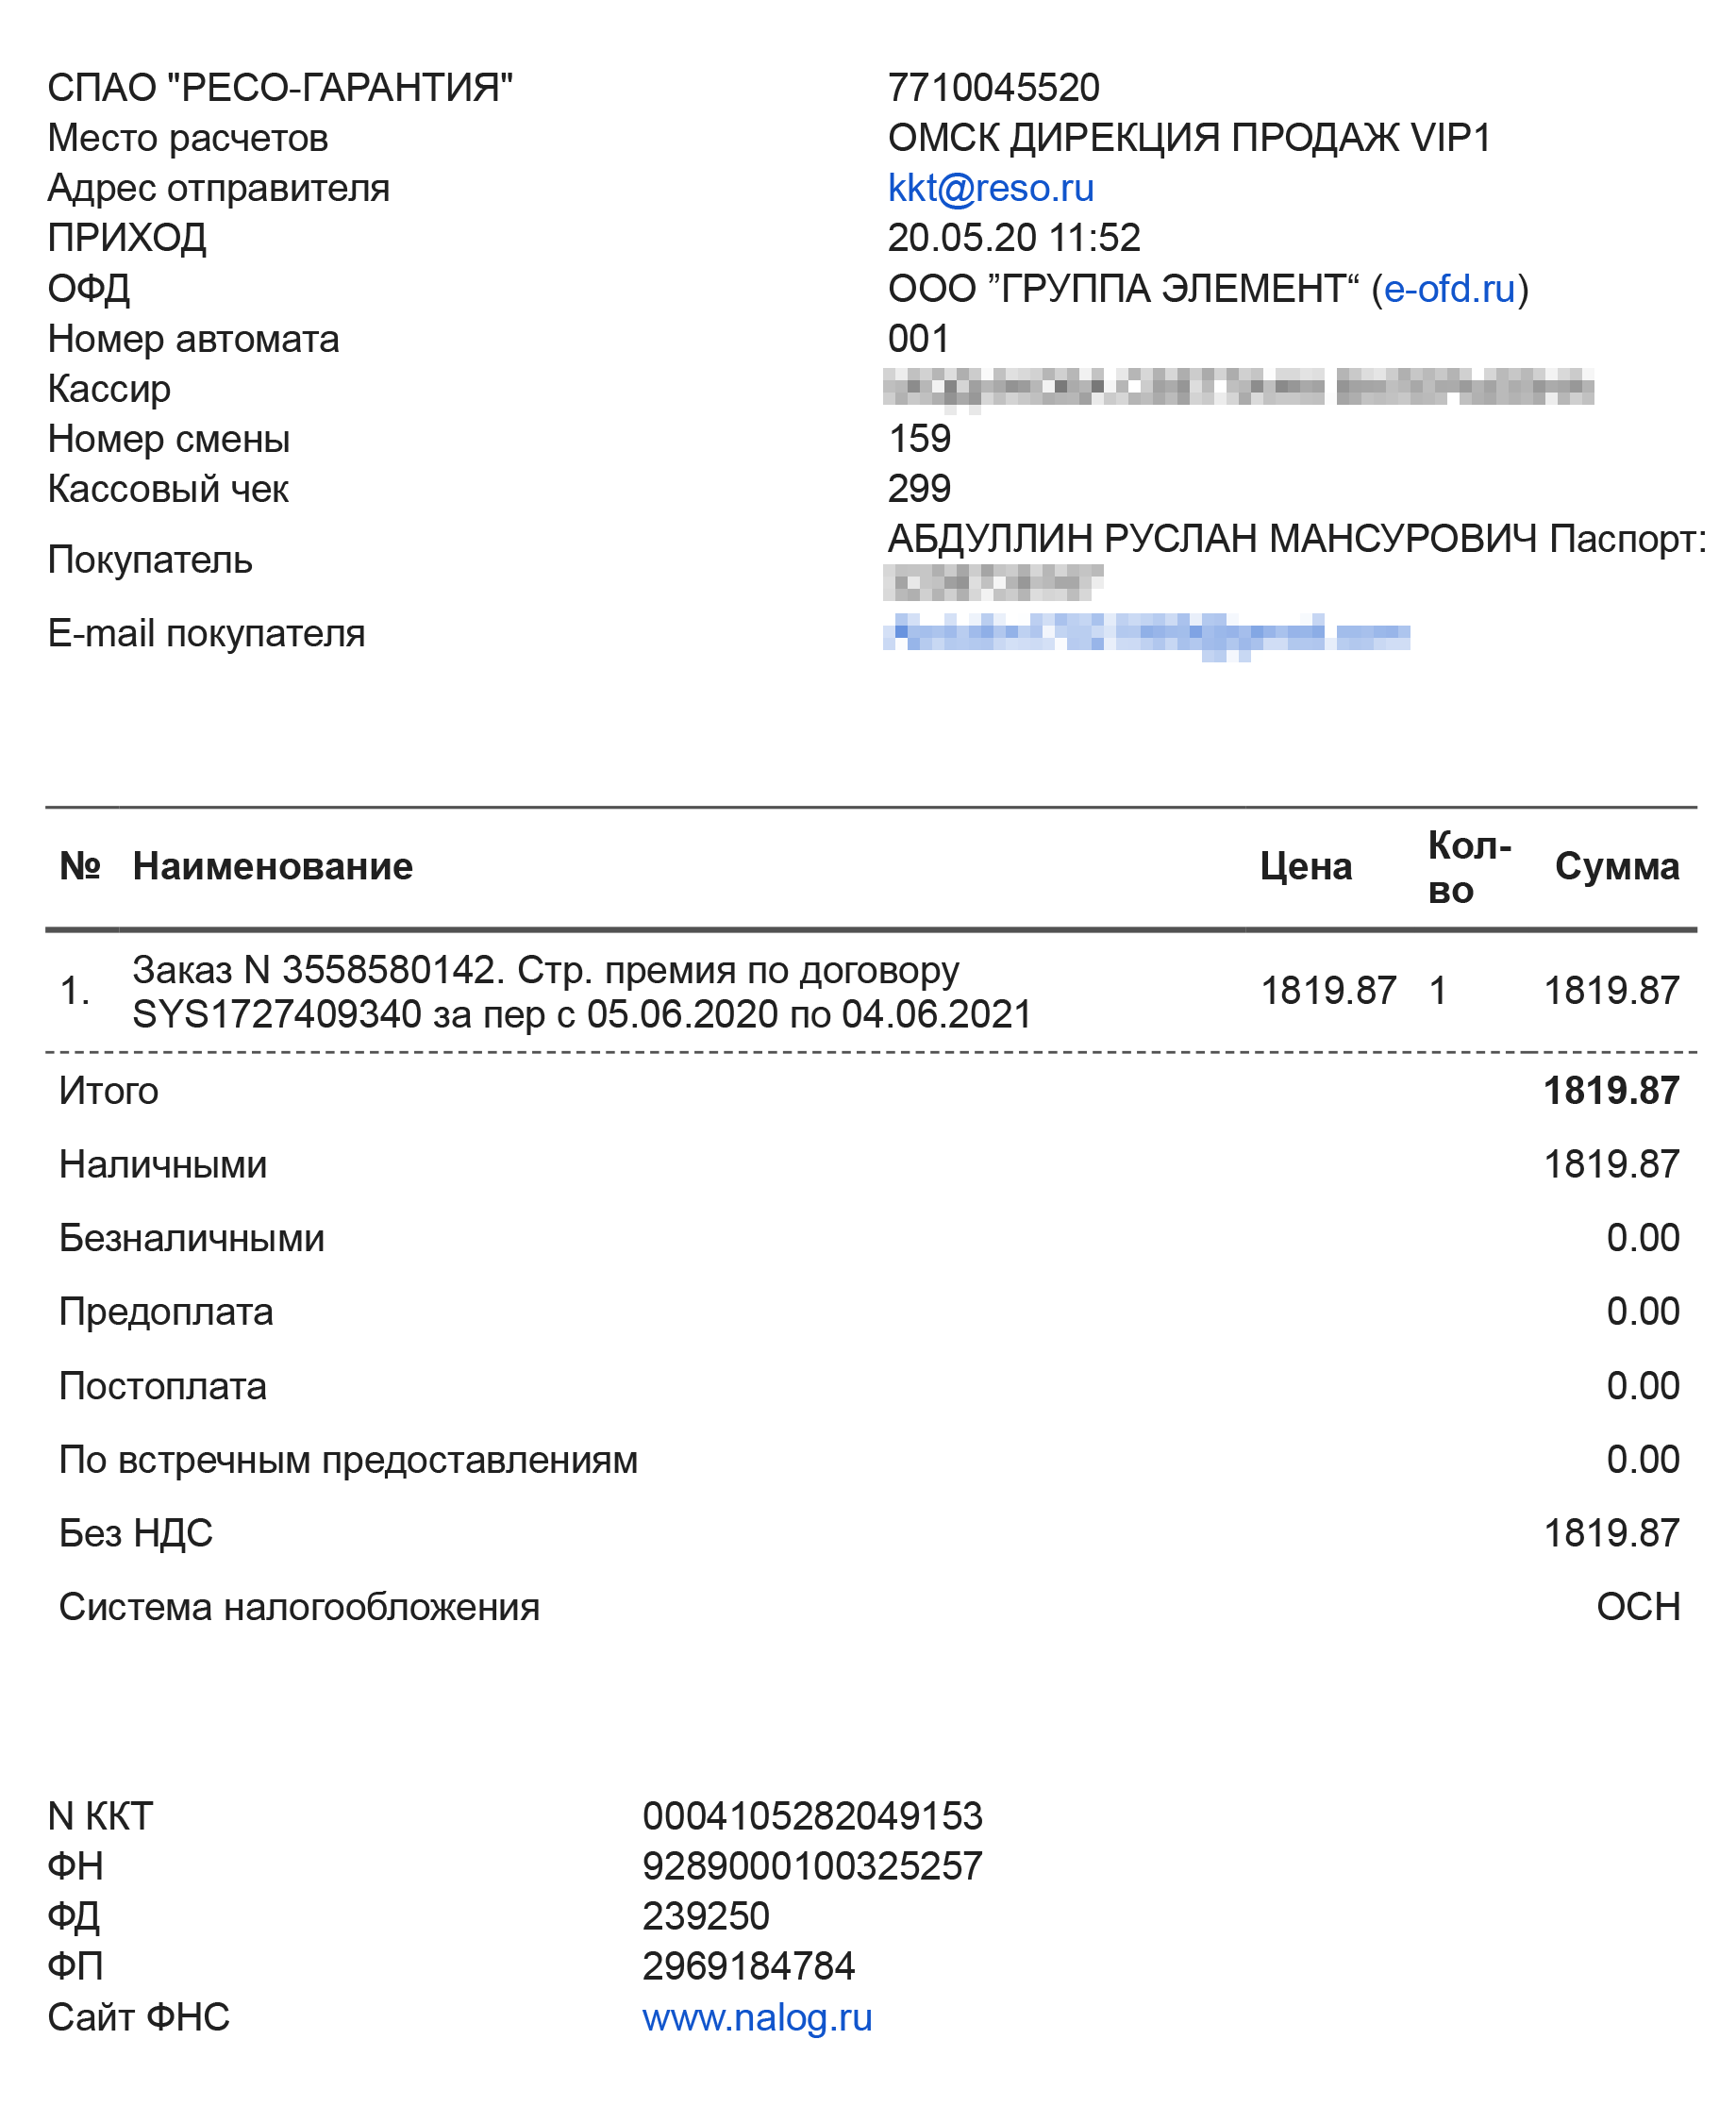
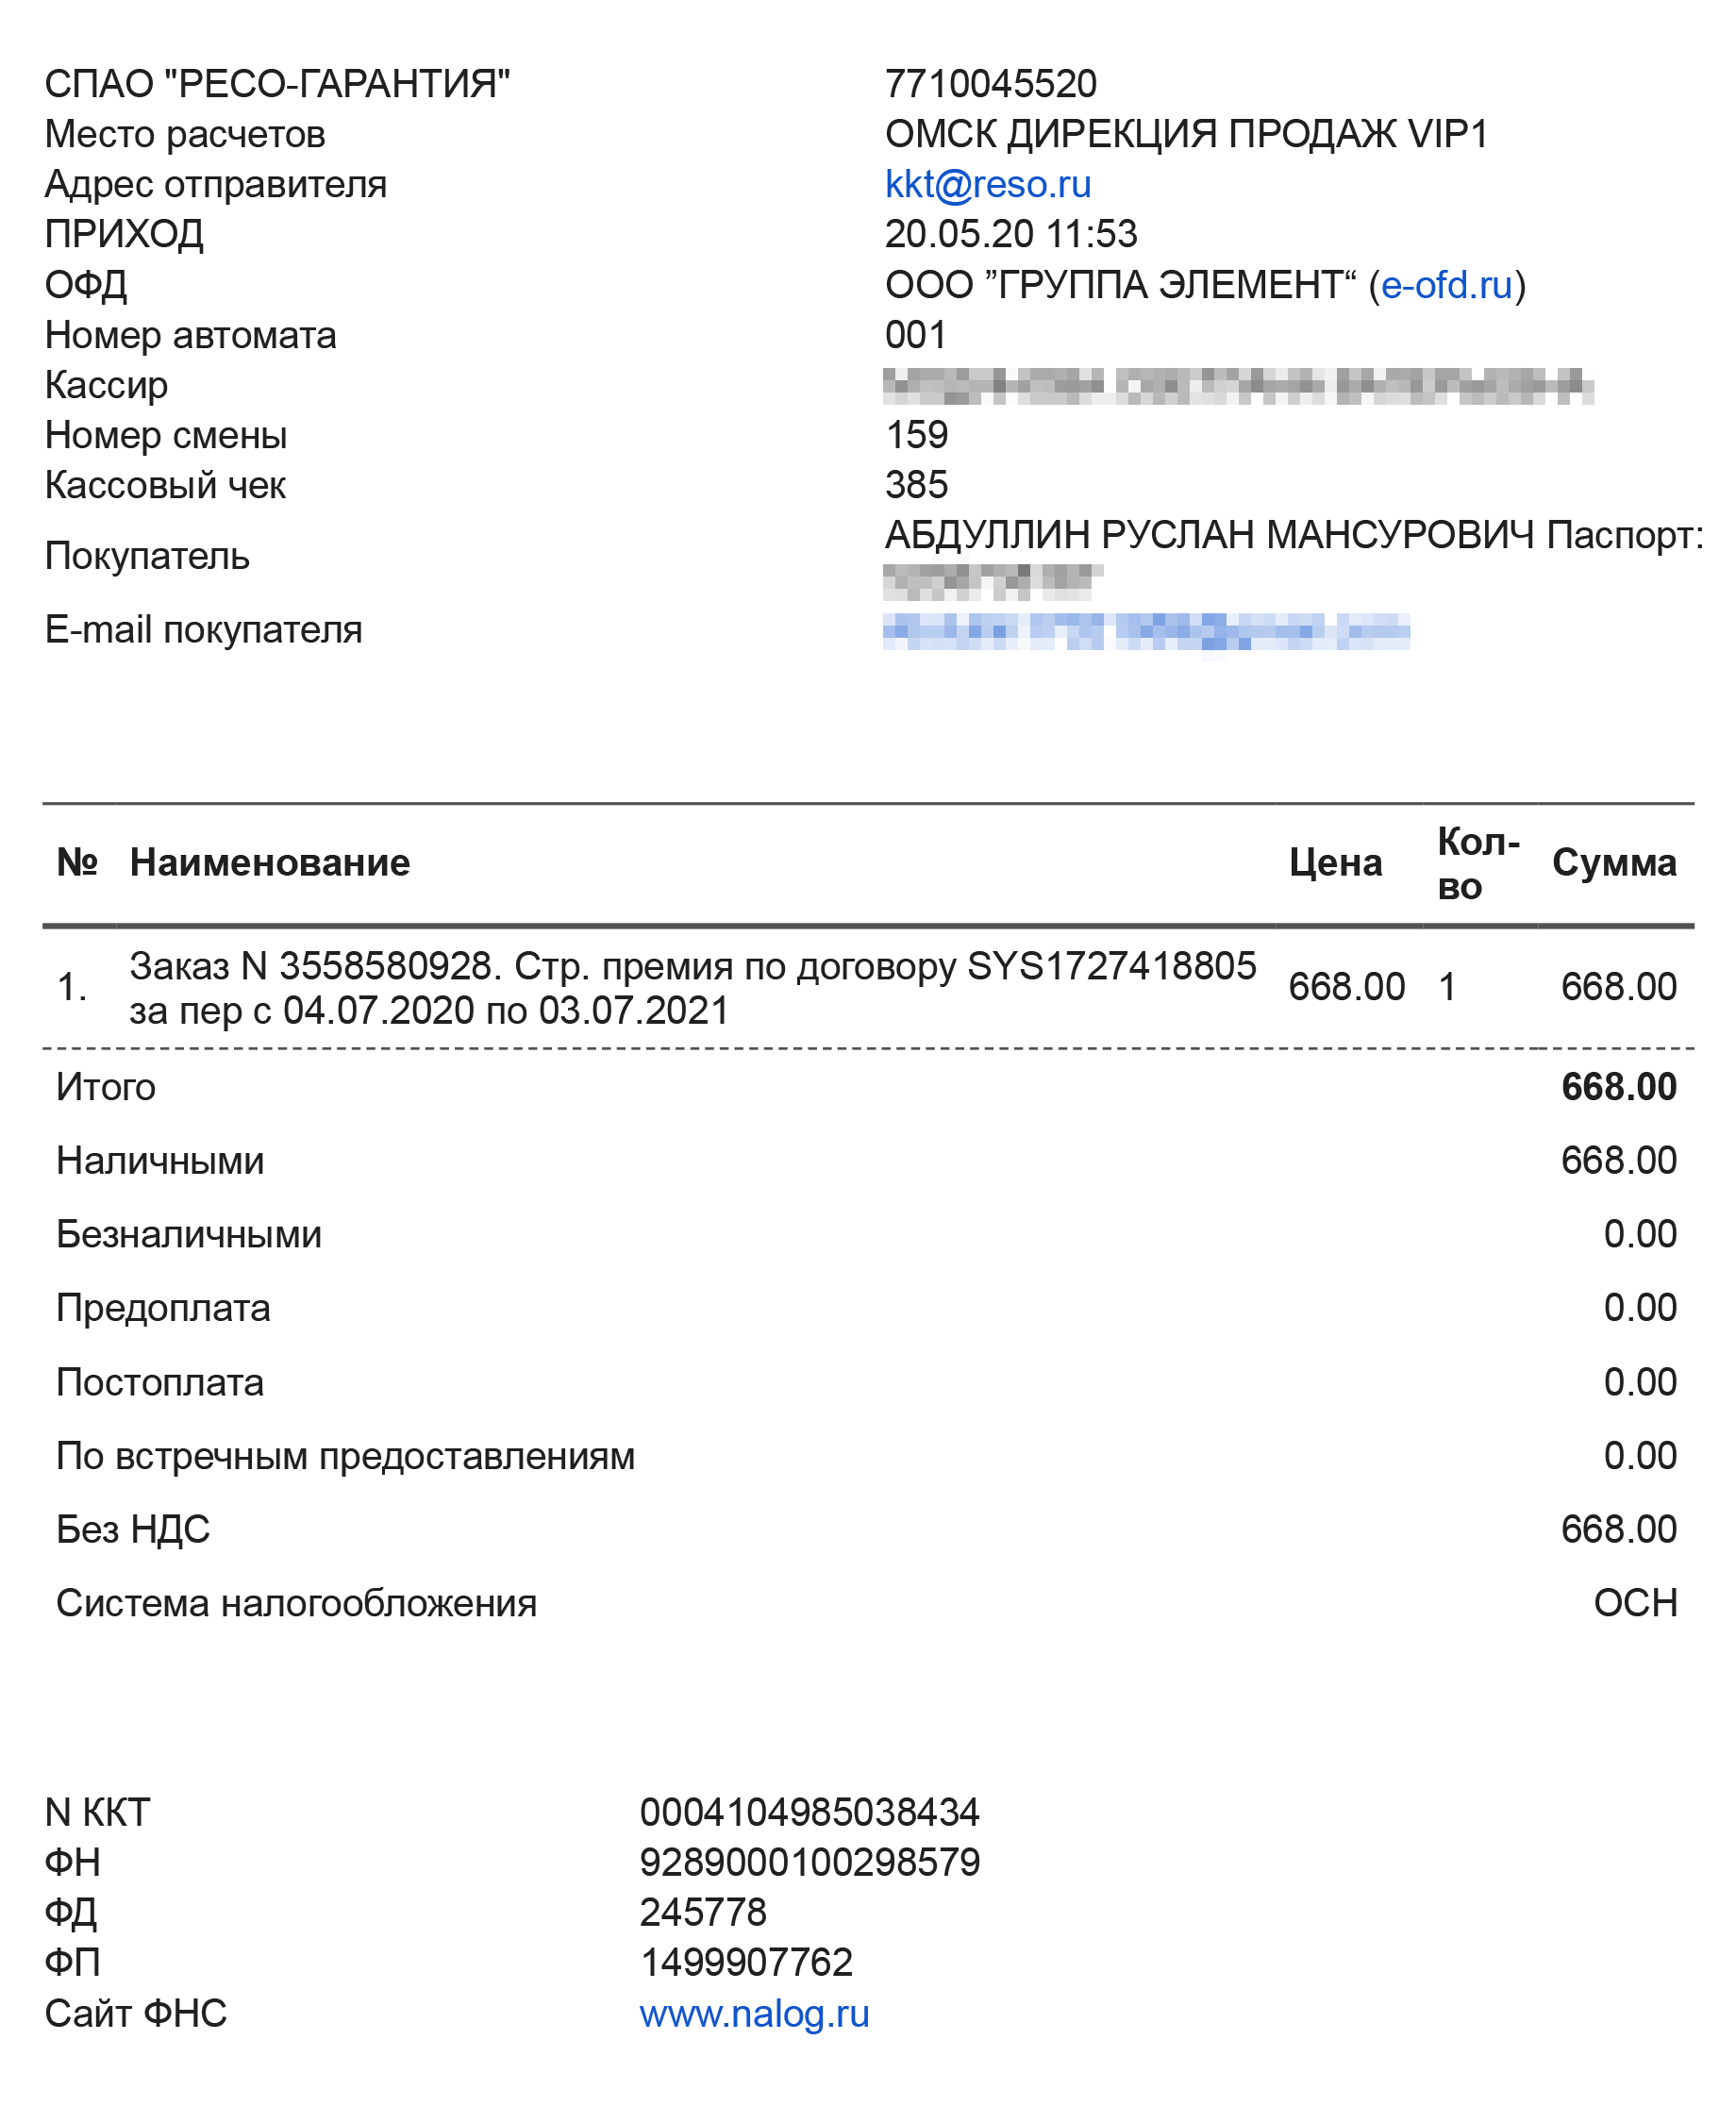
Менеджер страховой оформила два полиса — на страхование жизни и здоровья и квартиры — в течение 20 минут. Я их оплатил и сразу же забрал. Квитанции отправили мне на электронную почту. Полисы обошлись в 2488 ₽.
Расторгнуть старые договоры страхования
Сначала я вообще не собирался расторгать старые договоры страхования. Но, когда писал эту статью, задумался: вдруг они продолжают действовать и в будущем из-за этого у меня могут возникнуть проблемы? Поэтому я позвонил в Сбербанк.
Оказалось, что у меня действительно бессрочные договоры со «Сбербанк-страхованием» и в их рамках мне ежегодно будут оформлять годовые полисы. Но так как в 2020 году я оформил страховые полисы в другой компании, то «Сбербанк-страхование» в одностороннем порядке расторгнет со мной договоры из-за неуплаты страховых премий. То есть дополнительно я делать ничего не должен, переживать мне не о чем.
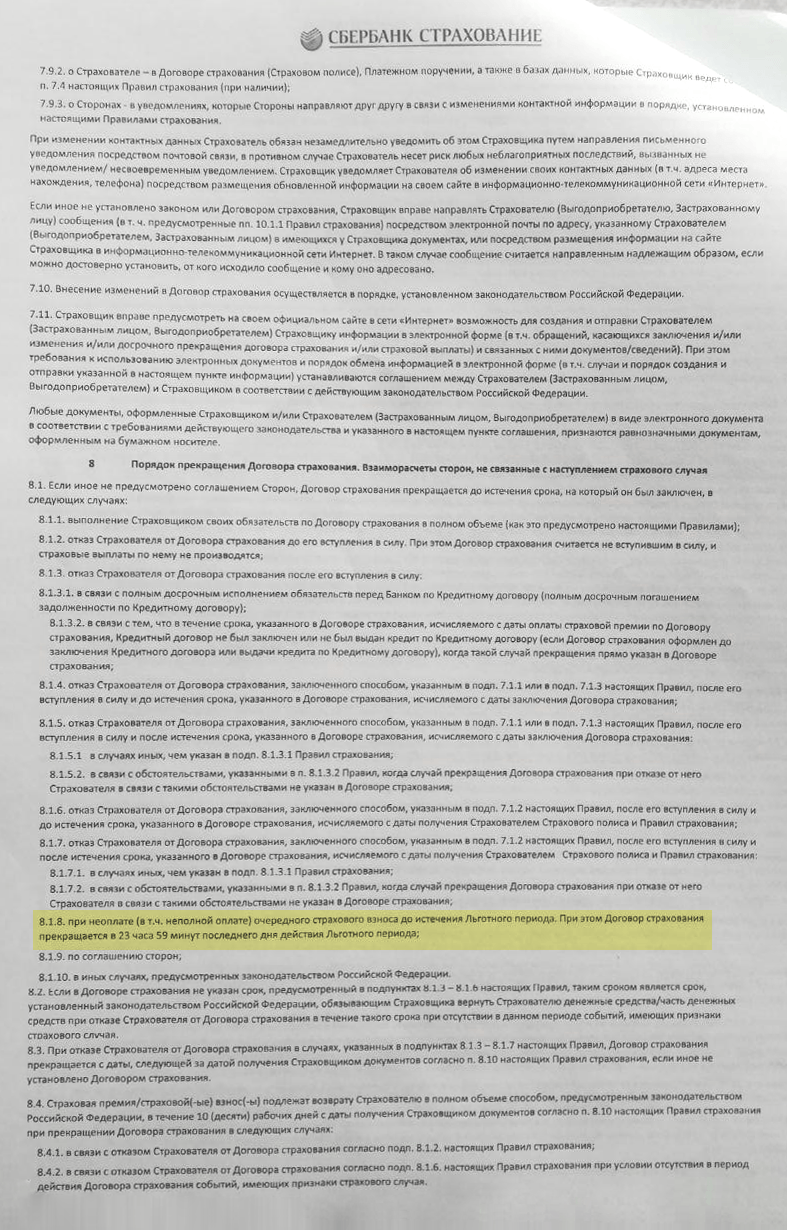
Но если договор страхования заключен на весь период ипотеки и в нем нет условия об автоматическом расторжении из-за неуплаты страховой премии, то лучше все же расторгнуть его самостоятельно. Иначе страховая все равно продолжит нести ответственность по договору, даже если вы вовремя не заплатите очередной страховой взнос.
Если самостоятельно не расторгнуть договор, то страховой компании придется делать это через суд. В лучшем случае она взыщет со страхователя только судебные расходы, а в худшем — еще и сумму неуплаченной страховой премии. Суды охотно удовлетворяют такие требования страховых.
По опыту знакомых знаю, что условия могут меняться. Так, они получали ипотеку в июне 2021 года. И у них договор ипотечного страхования от «Сбер-страхования» заключен на один год и прекращает действие после даты, до которой оплачен полис.
В общем, лучше проверьте, как у вас. Для этого достаточно позвонить в страховую.
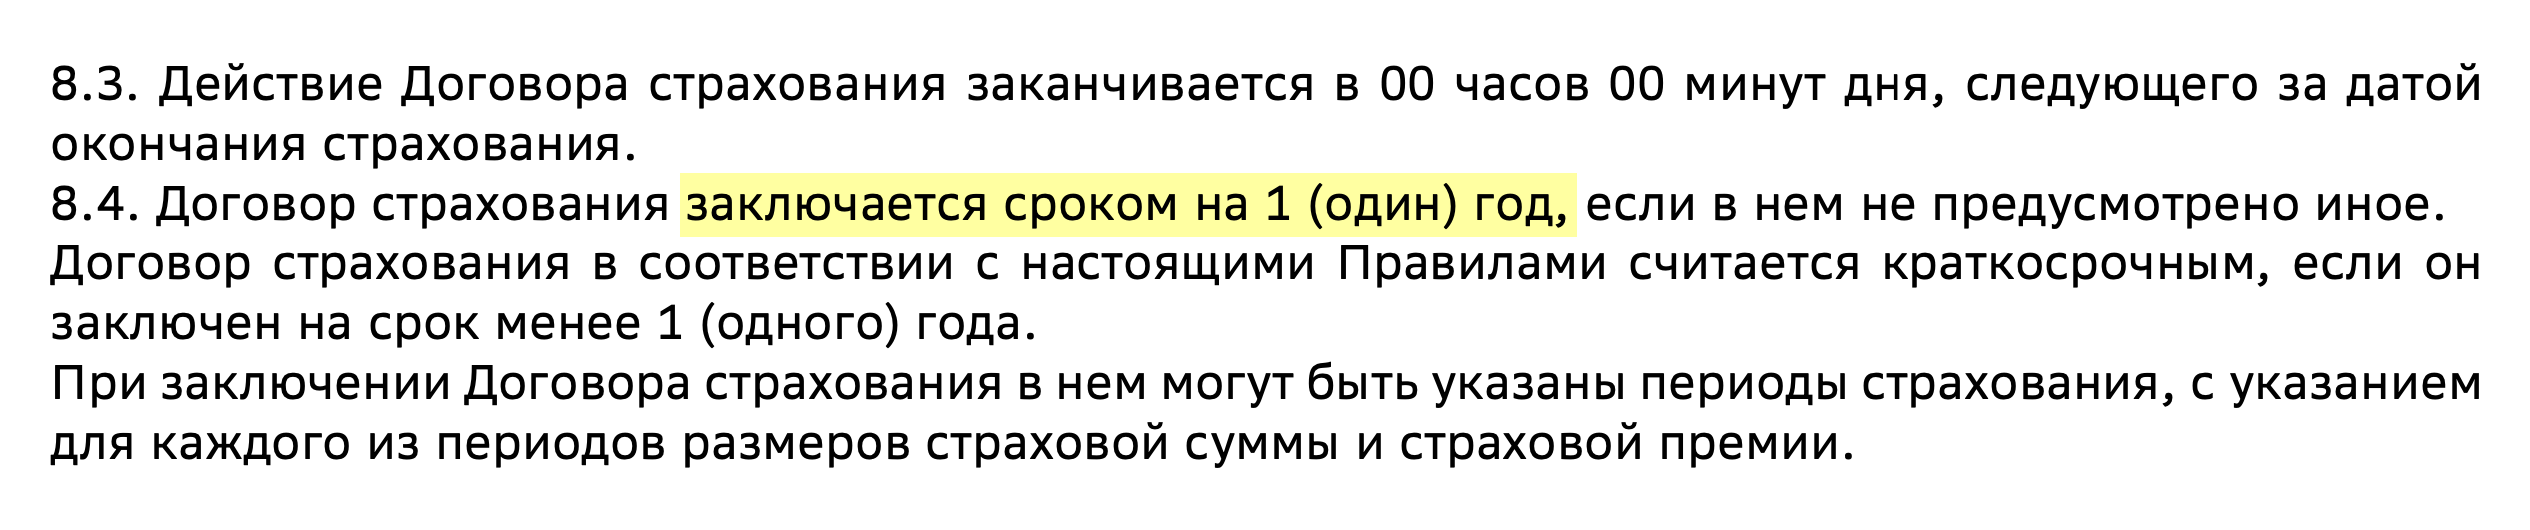
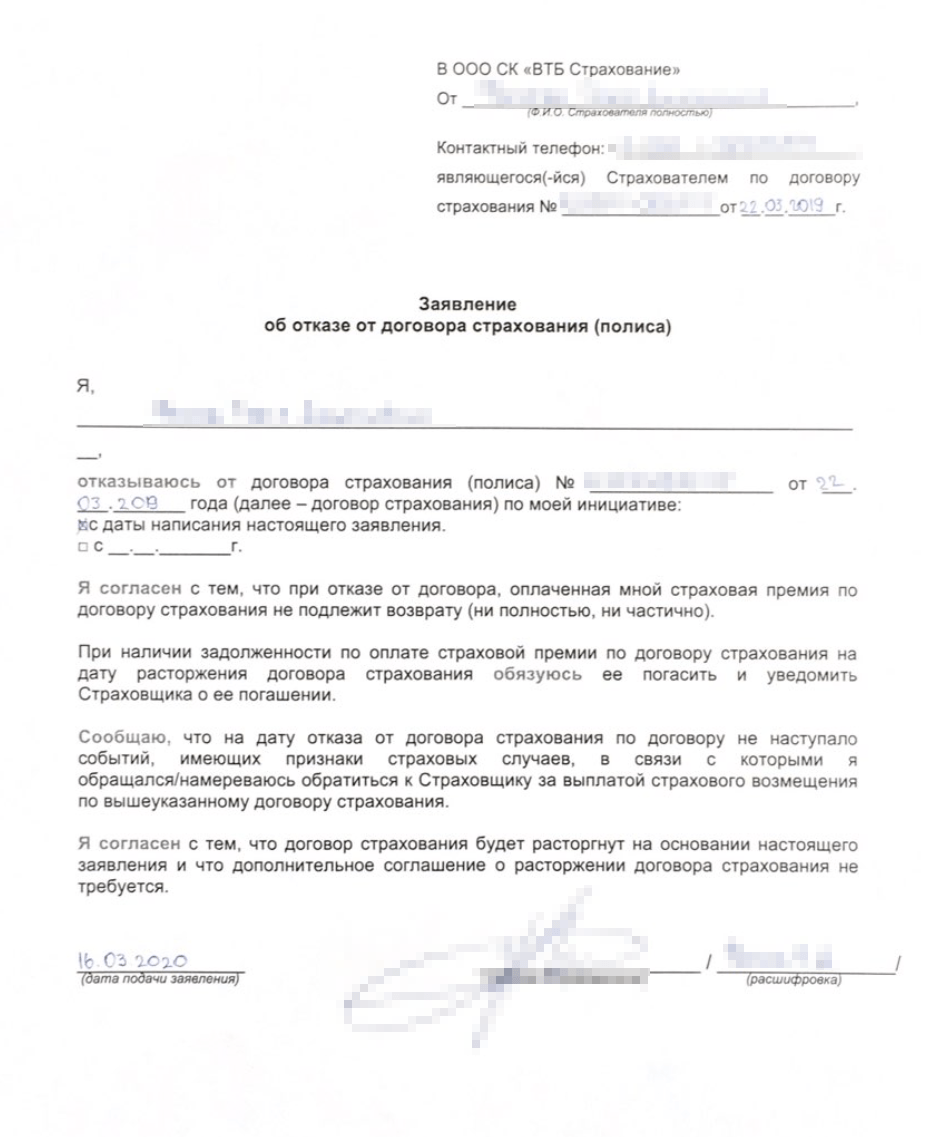
Чтобы расторгнуть договор страхования, достаточно написать заявление об отказе от него. Это можно сделать лично в офисе страховой компании — форму заявления в этом случае дадут на месте. Еще можно направить скан заявления об отказе от договора по электронной почте. Для этого нужно предварительно уточнить у сотрудника страховой компании адрес и попросить направить вам форму заявления. Возможно, расторгать договор не придется, если по его условиям он прекратит действовать после даты, до которой страхователь уплатил премию.
Отправить новые полисы в банк
Новые страховые полисы вам необходимо направить в банк: автоматически информация от новой страховой ему не поступит. Есть три способа:
- прийти в банк лично и принести с собой полисы и квитанции;
- отправить сканы полисов и квитанций на электронную почту банка — адрес можно уточнить у сотрудников;
- отправить сканы полисов и квитанций через личный кабинет по ипотеке, если такой есть у вашего банка. Оригиналы документов никто не требует.
Если банк не получит полисы до окончания периода страхования, то повысит процентную ставку с нового периода, а может и насчитать пеню.
Я предпочитаю по возможности все делать онлайн, не выходя из дома. Поэтому я зашел в личный кабинет «Домклика» и загрузил туда купленные полисы и квитанции об их оплате — они нужны обязательно.
Примерно через три дня в моем личном кабинете появилась информация о том, что страховка на следующий год оплачена.
Сколько мне удалось сэкономить
По расчетам Сбербанка, в этом году я должен был заплатить 4301 ₽: 2798 ₽ за страхование жизни и 1503 ₽ за страхование квартиры.
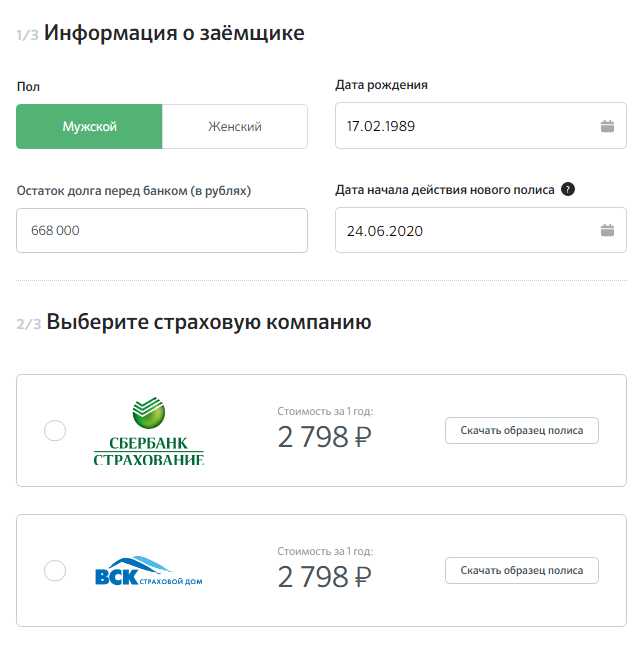
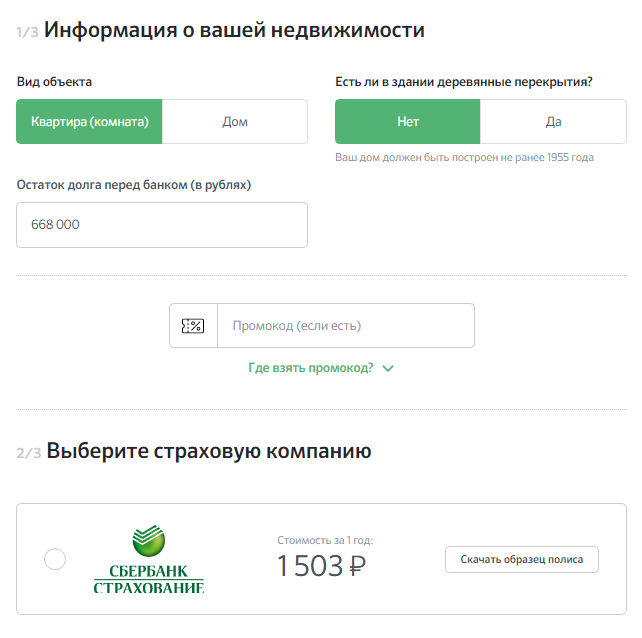
Я же заплатил 2488 ₽: 1820 ₽ стоило страхование жизни, 668 ₽ — имущества.
Получается, я сэкономил 1813 ₽, то есть 42%. По-моему , это очень существенно. И чем больше сумма кредита, тем больше экономия.
Редактор этой статьи сэкономила на ипотечном страховании 24 638,6 ₽. В 2020 году в «Росгосстрахе» она заплатила 33 414,4 ₽, а страховая премия по договору с « ВТБ-страхованием » — теперь это «Газпром-страхование» — составляла 58 053 ₽.
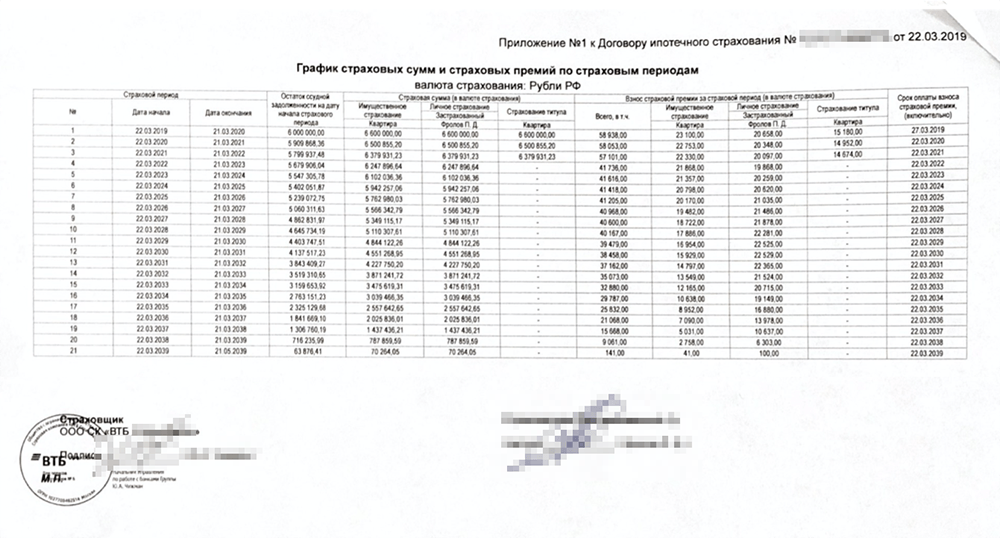
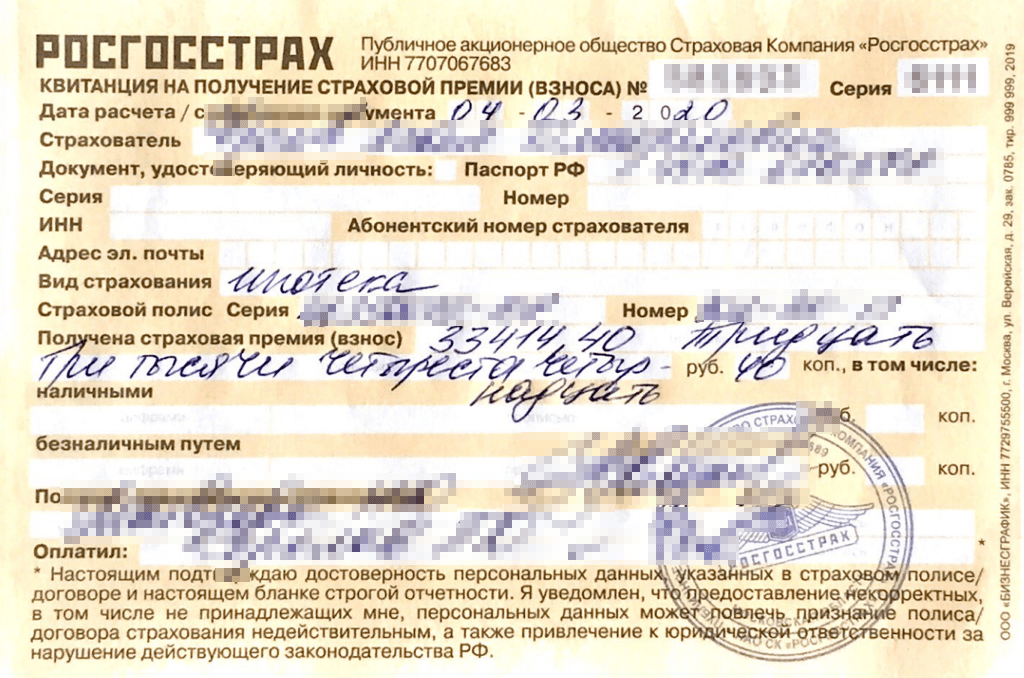
Получается, можно сэкономить солидную сумму. Как мне сказала менеджер, которая оформляла мои полисы, к ней обращаются клиенты из разных банков — и всегда страховки, которые предлагают по умолчанию, значительно дороже. Если бы я знал об этом раньше, давно бы перешел в другую страховую.
Единственный минус такой экономии в том, что нужно заново оформлять договор страхования. На это нужно время: собрать документы, съездить в офис страховой, направить полисы в банк. Хотя я в итоге потратил на это меньше недели:
- 14 мая 2020 года я узнал, что могу сэкономить, и стал неспешно все проверять;
- 20 мая привез необходимые документы в офис страховой компании — они были у меня на руках — и сразу получил готовые полисы;
- 22 мая загрузил страховые полисы в личный кабинет по ипотеке;
- 25 мая банк их уже принял.
Запомнить
- Если вы оплачиваете страховку по ипотеке, изучите предложения других страховых компаний: возможно, вы переплачиваете. Это наверняка так, если вы заключили договор с банковской страховой компанией и разница может составлять до 100—200%.
- Узнайте список аккредитованных страховых компаний в своем банке. У них тоже можно оформить страховку.
- Чтобы заключить договор страхования с новой компанией, нужно собрать документы и отправить их в страховую. Список документов может различаться в зависимости от требований страховой компании и от того, вторичка у вас или новостройка.
- Не забудьте взять квитанции об оплате новых полисов: они нужны обязательно.
- Новые полисы и квитанции необходимо направить в банк до окончания периода страхования, иначе банк может поднять процентную ставку.
- Если текущий договор действует в течение всего периода страхования и в нем нет условия о досрочном расторжении из-за неуплаты страхового взноса, его необходимо расторгнуть. Иначе страховая компания может взыскать неуплаченные страховые премии.
- Если возникают вопросы, звоните на горячую линию и уточняйте все нюансы у сотрудников банка и страховой.
Я брал ипотеку в августе 2018.
Чтобы сэкономить на процентах и страховках закрыл долг полностью в марте 2020.
Айрат, это против правил !
Айрат, Вы продали почку? ��
elizaveta_001, нет, зачем?)
Айрат, слишком быстро выплатили! ���� В наше время народ годами выплачивает ипотеку��
Такая длинная статья о том, что можно выразить максимум в трех предложениях��♀️
Нет такого слова "редакторка"

Друг оформлял ипотеку в ВТБ — ему позвонили и за страховку выставили Н-ую сумму, на что он ответил что сделает страховку в РЕСО (у него там жена работает), перезвонили через 5 -минут — сумма уменьшилась в 2 раза.
Андрей, интересный Лайфак ����
Тоже оформила ипотеку в 2018 году и тогда же купила квартиру. Даже стоимость квартиры почти как у вас — 1850000. Ипотека в Сбербанке. Страховка в Сбербанке обошлась бы мне в 2018 году 14000. Учитывая все расходы, для нас это была приличная сумма, которую нужно было заплатить здесь и сразу. Я помониторила страховые компании и застраховалась в Ресо, страховка обошлась 7000 против 14000 в Сбере. Я считаю, что это существенная разница.
Два года я страховалась в Ресо, в этом году в Zetta-страхование, у них страховка обошлась мне в 2700, даже дешевле, чем в Ресо.
Хотя Сбер упорно убеждает, что нужно страховаться именно у них, так как в случае чего, Сбербанк все выплатит и возместит, а якобы у других компаний находятся потом разные причины, чтобы не платить.
У меня только один вопрос: почему такая разница в стоимости полисов у разных компаний и от чего это зависит?
А так статья очень полезная, все по делу и ничего лишнего. Спасибо.
Марина, а у меня с точностью наоборот! ипотеку брали в 2013, первые 2 года страховали в Ресо, кстати по направлению Сбербанка. потом появилось сбер страхование онлайн. посчитав страховку в Дом клик, отправилась в Ресо, в надежде что будет дешевле и скидку по продолжению страхования. Но оказалось в 2 раза дороже! и оставшиеся 3 года страховала в Сбере!
Наталья, никогда не было у меня скидки по продлению страховки в Ресо. Мы в первый год частично-досрочно приличную сумму внесли, и второй год страховка стоила уже 4200. В этом году насчитали 3500. Ушла в Зетта.
Не понимаю, почему такая разница в стоимости у разных компаний?
Максим, конечно стоит того. Это просто статья длинная получилась. А на деле раз два и готово. Нет ничего сложного
У Ресо действительно цены одни из лучших, по полису жизни ниже в 3 раза, чем в Сбере.
Еще совет узнать у работодателя, нет ли договора сотрудничества с какой-либо страховой, тогда можно получить еще 20-30% скидки на полисы.
LazyLady, цены у них хорошие, к выплатам вопросы )
Антон, потому что кровь из глаз и из ушей. Если это новый мир, то я сопротивление.
На Украине, редакторша, докторша.
Антон, Не факт, что "в нормальной компании вы уже получили бы все выплаты". Случай из юридической практики: мужчина взял кредит, было оформлено 2 страховки, через некоторое время умер от инфаркта. Вдова начала борьбу со страховыми (одна — ВТБ-страхование, где, собственно и был взят кредит, вторая — СОГАЗ), чтобы они выплатили остаток долга в соответствии с договором страхования. Все это длится уже более года, причем, все это время банк начисляет штрафы и пени, донимает женщину требованиями и угрозами. Так-то вот.
Елена, есть понятие «не факт», а есть понятие «вероятность».
Вероятность получить выплаты без нервотрепки при наступлении страхового случая в «нормальной» компании выше, чем в «дешевой».
В статье вообще не обсуждается тема добросовестности страховой компании, только стоимость ее услуг.
Этой темы для автора не существует. Как будто он не риски свои страхует, а просто дёшево откупается от требований банка.
А уж что там было в описанном Вами случае, это надо разбираться. Может, непрофессионализм некоторых служащих компании в данном конкретном случае. Такое бывает: (98 хороших отзыва о компании/услуге и 2 разгромных).
А может заёмщик при оформлении страховки в анкете скрыл свои сердечно-сосудистые заболевания, чтобы минимизировать стоимость.
А теперь страховая компания узнала, что они у него в момент оформления уже были. Значит весь договор страхования можно признать недействительным — в анкете мелким шрифтом про это написано.
Антон, не обязательно дорогая страховка — "нормальная" компания. И наоборот.
Я вот не понимаю, например, почему такой разброс в стоимости страховки у разных компаний.
Антон, Не было у него ничего "уже диагностировано", считалось, что у него "богатырское здоровье", но да, страховая требует доказательств, что у него не было проблем с сердцем, а мед. учреждение не может дать такой справки, т. к. мужчина никогда на эту тему не обследовался. Заколдованный круг. Поэтому я тоже рассматриваю страховку, как способ "отвязаться" от банка. А в настоящее время рассматриваю вариант "не платить", хотя бы и с повышением процентной ставки. Если сильно повысят — рефинансироваться в другом банке.
Все очень классно и круто написано. У меня сейчас ипотека на 2 миллиона и страховка от банка выходила в 30+тысяч. Ушёл в аккредитованную страховую заплатил 10 тыс. за 3 риска, но все равно завидую вашим цифрам
Тоже ипотека дома, в сбере не реальные цены.
Страхуюсь в Ингосе в 2 раза дешевле, подумываю в след году поискать, может еще выгоднее найду
Жаль, что Т не работает с ипотекой
Максим, для некоторых регионов это почти месячная зарплата, Россия не только Москва. А если живешь в Москве, то да, это как пару раз кофе сходить попить
Вы если начали писать на такую тему экономии — так пишите до конца. А как же вариант застраховаться на несколько лет и ещё налоговый вычет получить? Или вы о нём не знаете.
Алексей, может, автор действительно не знает об этом? Думаю, если вы поделитесь, многим будет полезна эта информация.
Я, например, тоже не знаю о том, о чем вы пишите.
на самом деле автор статьи прав, в случае с банками много чего на эмоциях происходит, а тут бы надо сесть и трезво посчитать.
первый год заплатила СберСтрахованию 10 т.р., второй 2480 через то же Ресо. Причем Сбер ещё с января начали прессовать мол как у них там хорошо и всяко разно по закону застрахованно, на мой вопрос а чего же НЕ законно в аккредитованных ими же компаниях мне так ничего внятного не ответили.
Не реклама Ресо, но читайте условия и ищите где выгоднее.
Maiya, чтобы считать трезво, необходима статистика по страховым выплатам этих компаний
Руслан молодец! спасибо за полезный материал
Максим, это у автора статьи небольшая экономия получилась из-за суммы кредита. У меня у брата экономия на страховке около 7000₽, у девушки 6000₽. Зашёл в зетту, оформил, также загрузил в домклик. Равносильные усилия со сбер.страховкой -_-
Надо иметь хорошего страхового агента, он все сделает.
Кирилл, личный визит потребовался только в страховую. Так что думаю, что всё возможно
На второй год, когда страховка заканчивалась, то начали звонить из разных страховых и предлагать расчёт. У всех было меньше, чем у Сбербанка. Выбрал АльфаСтрахование. Отправляешь им сканы всех документов и страховка готова.
У меня вообще волшебный банк. Страховка стоит 6000, и страховаться надо, только в банке. Если я уйду к другому, даже акредитованному банком страховую, они мне поднимут на 1 процент ипотеку
Yulia, у меня кредит под залог недвижимости в тинькове, который они оформили как ипотечный.
Так вот страхование жизни и здоровья обходится мне в 50 тысяч в годод при сумме кредита 1.4 миллиона.
Если отказываешься, повышают сумму кредита почти на 4%.
Звонил в другие стаховые, страховка везде стоит в 5-7 раз дешевле, но Тинькофф застраховаться там не даёт, даже в самых солидных страховых.
Почему? "А нипочему, просто к нас такие правила, и все тут".
То есть мотивируют необходимость страховки тем, что хотят обезопасить свой кредит, но поменять страховую, где будет стоить в пять раз дешевле и все их риски будут застрахованы, не дают.
Так что их навязанная страховка по сути является скрытым процентом.
Это коммент для тех кто жалееет, что в тинькове ипотеки нет.
Sergey, что за ипотека в Тинькоффе? Насколько знаю раньше Тинькофф только посреднические услуги оказывал.
Василенко, в первом предложении моего комментария дан ответ.
Это кредит под залог недвижимости, но оформили они это как ипотеку. Но с совершеннно неипотечным процентом.
Yulia, может тогда попробовать рефинансироваться и сменить и страховую и банк
Kira, пробовала, все банки отказывают в рефенансировании, так как есть доли у несовершеннолетних детей.
Yulia, как вы смогли взять кредит под залог недвижимости, в которой у детей есть доли, интересно ��
Lu, прописка у детей в другой квартире. Мы ничего не продавали. Просто в новой выделили доли.
Оформляли полисы в сторонней компании с первого года ипотеки, взятой в 2013 г.

Здравствуйте! Спасибо за статью, подскажите пожалуйста что за справка с работы потребовалась в страховую компанию? Спасибо!