Брось себе вызов: накопить деньги в 2023 году
Эти челленджи удобно начинать с нового года, в них не придется долго вникать.
52-недельный челлендж
Как копим: каждую неделю откладываем незначительную сумму денег, еженедельно ее увеличивая. Лучше всего открыть вклад в банке, чтобы еще и проценты капали.
В нашем примере первая неделя начинается с 50 ₽. Дальше еженедельно сумма увеличивается на 50 ₽, то есть вносите уже 100 ₽, потом 150 ₽. Так за 52 недели можно накопить к концу года 68 900 ₽, не считая начисленных банком процентов (если сразу пополнять вклад).

Чтобы накопить деньги с хорошими процентами, можно рассмотреть счет «Доходный» от Ак Барс Банка , в котором нет ограничений по первоначальному взносу, сроку и пополнению.
Суммы пополнения можно менять, исходя из ваших финансовых возможностей: уменьшать или увеличивать. Например, если откладывать в первую неделю 100 ₽, во вторую — 200 ₽ и так далее, то к 52-й неделе накопите 137 800 ₽ без учета процентов по вкладу.
Или наоборот, начинаем с крупной сумм ы денег и постепенно уменьшаем в течение года: 2 600 ₽, 2 550 ₽, 2 500 ₽ и так далее. Заканчиваем в конце года на последней неделе взносом в 50 ₽. Накопленная сумма за 52 недели составит 68 900 ₽ без учета процентов по вкладу.
365-дневный челлендж
Как копим: откладыв аем деньги ка ждый день до конца года в реальную копилку. Начинаем с 1 ₽ и ежедневно добавляем еще по 1 ₽, то есть через месяц взнос будет 30 ₽, а в конце — 365 ₽. Итоговая сумма накопления за год достигнет 66 795 ₽. Для этого челленджа в магазинах продают копилки.
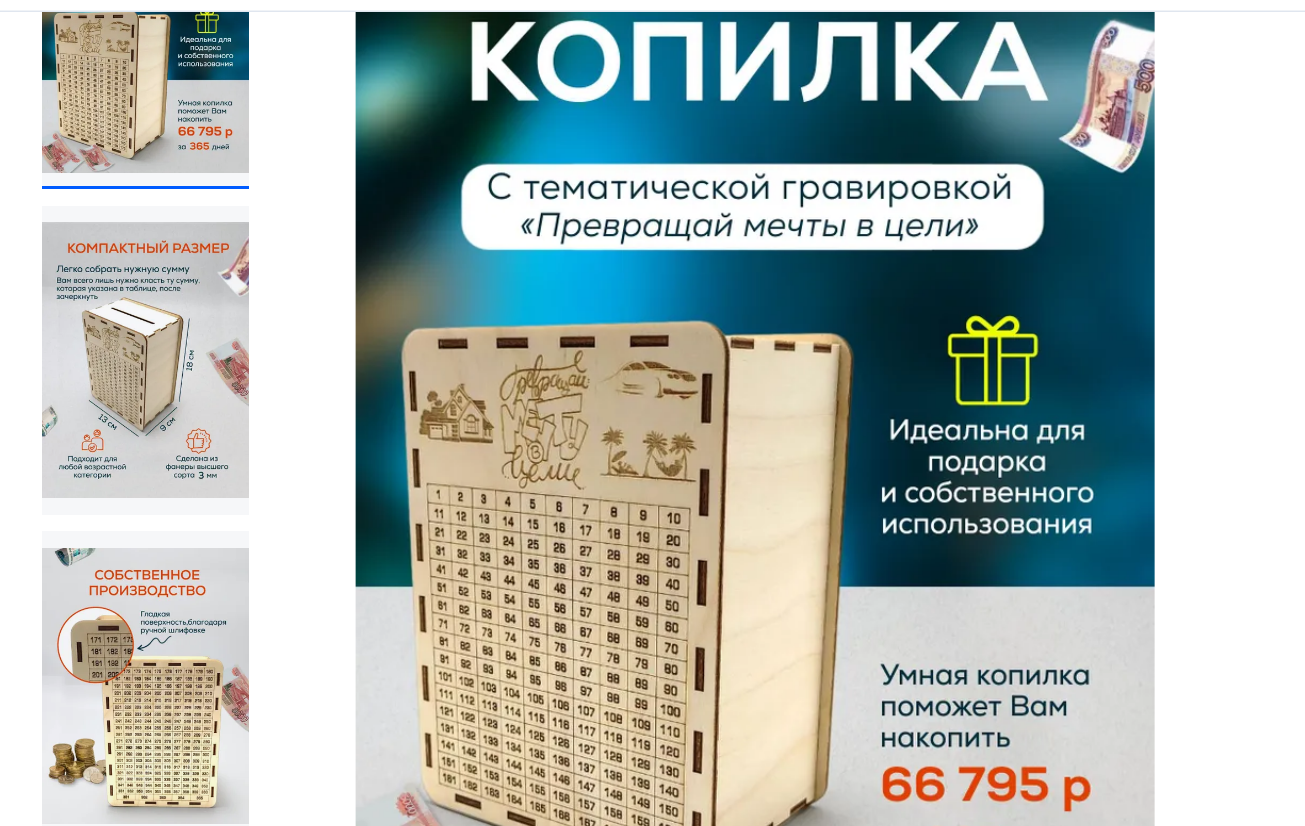
Пример копилки для бумажных денег: копит 66 795 ₽ за год
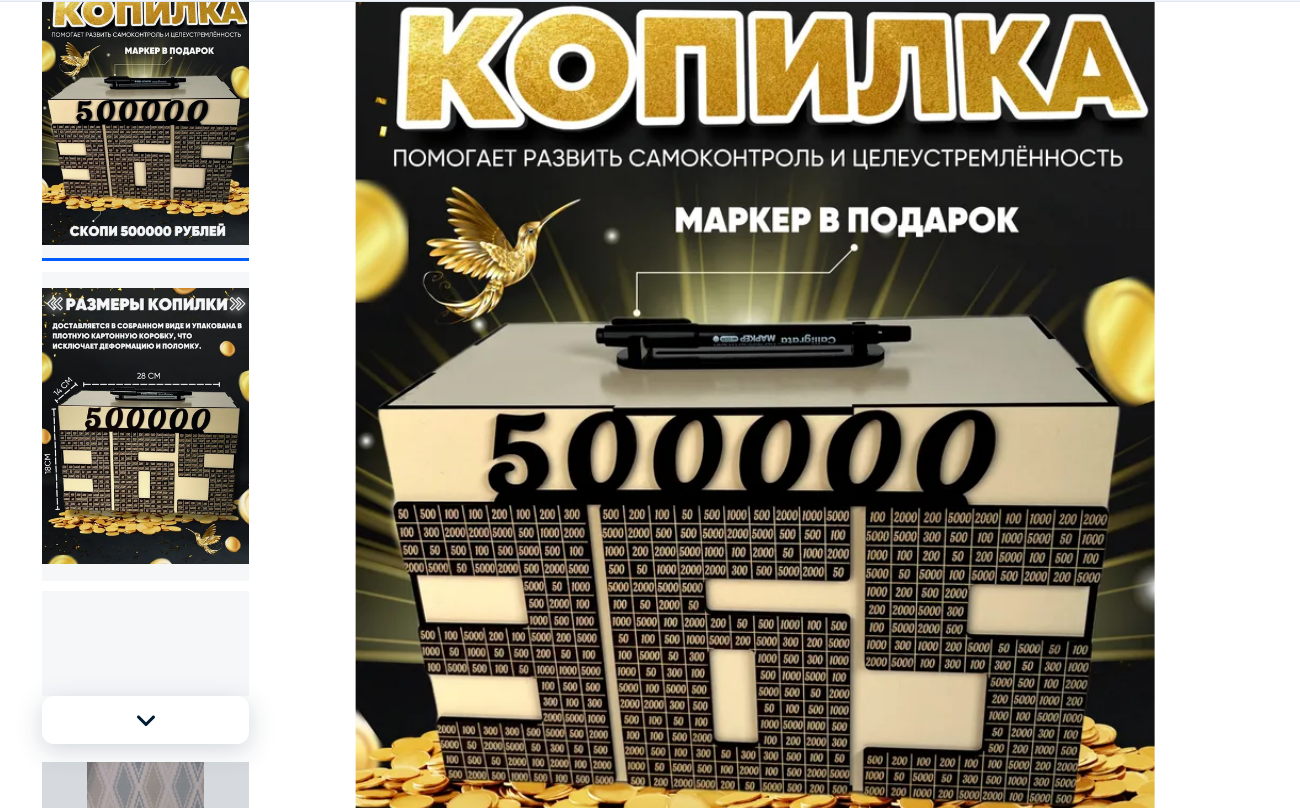
Со стартовым значением и шагом для увеличения суммы можно экспериментировать по настроению и финансовому положению. Есть разные варианты на 365 дней: накопить 500 000 ₽ или сразу 1 000 000 ₽. Для этого нужно будет откладывать от 50 ₽ до 5 000 ₽ каждый день.
Каждые две недели или раз в месяц
Как копим: ориентируемся не на откладываемую сумму, а на периодичность накоплений — ежемесячных или раз в две недели.
Если получаете зарплату дважды в месяц, в приложении банка можно настроить автопополнение виртуальной копилки поступления аванса и зарплаты. Можно настроить начисление определенного процента от поступлений: конечная сумма накоплений будет известна к концу года. Эти деньги можно копить на накопительном счете и получать дополнительные проценты от банка.
Если поступления раз в месяц, принцип тот же. Определяете стартовую сумму, шаг или процент от поступлений. Например, начинаем с 1 000 ₽ и наращиваем сумму накоплений на 1 000 ₽ в месяц. Тогда получится в январе 1 000 ₽, в феврале — 2 000 ₽ и так далее. В ноябре будет уже 11 000 ₽, в декабре — 12 000 ₽. За год накопится 78 000 ₽.
Раз в день
Как копим: откладываем каждый день комфортную сумму. Например, списываем с карты по 100 ₽ ежедневно, настроив автоматический перевод. И 31 декабря 2023 года получаем 36 600 ₽.
С автопереводом вы не забудете отложить деньги, а значит, к концу года на счете появится запланированная сумма.
Нестандартные челленджи
Если монотонное накопление кажется скучным, есть более увлекательные челленджи.
«Погодный» челлендж
Эксперты рекомендуют такой метод — копить деньги с помощью погоды. Выбираем один день недели, например, вторник, и смотрим на термометр за окном. После этого откладываем сумму, эквивалентную температуре.
Как копим: в любой день недели откладываем сумму, аналогичную цифрам на градуснике. В случае минусовой температуры можно игнорир овать, что цифра ниже нуля.
Можно играть с друзьями, родными и близкими, откладывая в любой валюте. А также в зависимости от желанной конечной суммы прибавлять нолик или два к числу на термометре.
Штраф за вредные привычки
Как копим: определяем привычку, с которой хотим завязать. А за нарушения штрафуем себя и устанавливаем для себя стимул — новый айфон или велосипед, исходя из желания рассчитываем штраф. Так за год можно освободиться от курения, злоупотребления сахаром или поездками на такси, еще и пополнив счет.
Вместо вредных привычек можно наказывать себя, например, за нарушение дисциплины: опоздания или прогуливание тренировок.
Один месяц — один челлендж
Как копим: каждый месяц в течение года выбираем новый челлендж. Так сделала автор блога The Budget of Mum:
- в январе после новогодних праздников приносила на работу еду из дома, не ела фастфуд;
- в феврале отказалась от походов в ресторан;
- в марте откладывала по $20 каждую пятницу;
- в апреле экономила $10 по каждой категории расходов;
- в мае меньше покупала продуктов и больше разгружала запасы из морозильника;
- в июне откладывала каждый день по $2;
- в июле отказалась от брендовых вещей, перейдя на реплики;
- в августе продала две ненужные вещи;
- в сентябре уменьшила счета за комуслуги, отказалась от неактуальных подписок;
- в октябре отказалась от кофе навынос;
- в ноябре проводила два дня в неделю без трат;
- в декабре составила бюджет на подарки, праздничный стол, салоны красоты, наряды, мероприятия и уложилась в бюджет, который был меньше прошлогоднего.
Радикальный челлендж
Как копим: считаем, сколько денег тратим в неделю, и уменьшаем эту сумму на 50-70%. Пробуем прожить неделю на сумму, меньше привычной.
Эксперты советуют устраивать такой челлендж перед большими покупками
Челлендж «Копи играючи»
Как копим: берем банку и 52 листка, вмещающихся в нее. Пишем на каждом листочке разные суммы, которые могут повторяться с комфортной периодичностью или, например, от 10 до 1 000 ₽. Ставим рядом копилку и каждую неделю достаем листок: сумму на нем откладываем в копилку.
Можно сразу определиться с целью и расписать на листочках такие суммы, чтобы в конце года — за 52 недели — на нее накопить.
Нескучно откладывать бумажные деньги
Как копим: покупаем 30 конвертов и пишем на них суммы от 100 до 1 000 ₽. Перемешиваем конверты, складываем стопкой и каждую неделю откладываем сумму, указанную на конверте.
А чтобы копить было еще приятнее, закажите дебетовую карту Ак Барс с 10% кешбэком. Оплачивать покупки и получать повышенный кешбэк можно до 31 декабря 2022. Подробнее об условиях можно почитать в статье «Кешбэк 10% на все покупки» .
Научиться управлять деньгами помогут и другие наши статьи:
Как научиться копить деньги при скромных доходах: эффективные советы

Несмотря на то, что сейчас на каждом шагу предлагают оформить кредит, уметь накапливать средства — это очень полезная черта характера. Конечно, кредит — это очень удобно, так как сразу на руки можно получить ту сумму, которая нужна, но вот только есть один минус в виде процентов. Довольно часто получается так, что приходится возвращать в 1,5 раза больше денег, чем человек взял в кредит. Поэтому лучше всего научиться копить деньги и это можно сделать, даже при скромных доходах. На то, чтобы их накопить понадобится время, но зато вам не нужно будет переплачивать. Для вас подготовлены эффективные советы, которые помогут вам накопить деньги даже при скромных доходах.
Самые эффективные советы по накоплению денежных средств
Денег всегда не хватает. И наверное, каждый из нас сталкивался с такой ситуацией, когда катастрофически не хватает денег на какие-нибудь нужды. Брать постоянно взаймы — это не вариант, так как придется отдавать. Причиной всех же бед является элементарное неумение копить заработанные деньги. Но если вы твердо решили накопить деньги, то мы вас научим, как этом можно сделать. Мы подготовили для вас эффективные советы, которые помогут вам накопить деньги даже если вы зарабатываете не очень много.
1. Начните следить за своими расходами. Все свои расходы, даже мелкие, записывайте в блокнот или же вы можете скачать на свой смартфон или планшет специальное приложение. В конце месяца просуммируйте свои расходы. Так вы сможете посмотреть, на что вы тратите свои деньги.
2. Посчитайте, сколько денег вам необходимо в день, то есть на транспорт, на еду. Можете округлить эту сумму. Получившую сумму можете округлить в положительную сторону. И эту сумму денег умножьте на 30. Все остальные свои деньги отложите подальше.
3. 10% от своего дохода отправляйте в копилку. Как только получили зарплату, сразу отложите часть денег в копилку. Сложно сразу положить в нее 10%, тогда начните с 1%. Со временем вы научитесь жить, используя 90–80% своего без ущерба для себя, своего здоровья и т.д.
4. 50% от незапланированного дохода тоже в копилку. Неожиданно получили деньги, на которые даже не рассчитывали, тогда положите половину от этой суммы в свою копилку. А вторую половину можете потратить на себя.
5. Старайтесь рассчитываться наличкой. Конечно, кредитки это очень удобно и всегда под рукой. Но, когда вы расплачиваетесь картой, то вы не чувствуете, как быстро уходят ваши деньги. Оплата наличными помогает понять, что некоторые вещи лишние и от них стоит отказаться.
6. Определите цель на то, что потратите накопленную сумму денег. Хотите купить машину, квартиру, остров? Это замечательно. Посчитайте, сколько вам необходимо денег для того, чтобы достичь этой цели и сколько времени нужно, чтобы накопить эту сумму.
7. Перестаньте брать и давать в долг. Это плохая привычка. Если вы берете в долг у банка, то вы будете переплачивать в несколько раз, когда будете отдавать. Давать в долг тоже не сулит вам ничего, ведь вы можете разругаться с этим человеком, и кто потом вам будет отдавать долг. Помните, как только вы займете деньги, то вы будете постоянно в долгах.
Итак, собрать деньги можно, если действительно этого захотеть. Многие люди совершают спонтанные необдуманные покупки, а потом не могут понять, куда они потратили всю свою зарплату. Если же начать следить за своими расходами, то вы сможете сразу заметить, куда у вас ушла заработная плата. Покупайте только нужные вещи, меньше тратьте деньги попусту и вы заметите, что всего за несколько месяцев у вас отложилась приличная сумма денег.
«Начните со 100 руб. в неделю, это 137 800 руб. за год». 9 лучших способов копить
 Иллюстрация: pixabay.com
Начать копить деньги часто непросто, в том числе психологически. Для успеха недостаточно просто поставить себе цель. Попробуйте составить четкий график с небольшими суммами, это помогло многим.
Что вы делаете со свободными деньгами? Отправите на погашение кредита, отложите на пенсионный счет или потратите на отпуск и шопинг? Что бы вы ни ответили, помните: всегда важно меньше тратить и регулярно откладывать хоть какие-то деньги. Не умеете копить? Специально для вас придумали несколько челленджей, которые помогут все же создать «резервный фонд на черный день». Вам нужно будет продержаться некоторое время, зато в итоге получится накопить заметную сумму, пишет «Сравни ру».
1. Простой челлендж на 52 недели
Суть в том, чтобы каждую неделю откладывать небольшую сумму, при этом каждый раз ее увеличивая. Например, отложите на первой неделе всего 50 рублей, после чего еженедельно прибавляйте к сумме по 50 рублей. На второй неделе вы отложите 100 рублей, на третьей 150. В итоге на последней неделе челленджа вы отложите уже 2600 рублей, а на счете накопится уже 68 900 рублей (может быть даже чуть больше, с учетом банковских процентов).
Не уверены в себе? Используйте приложения интернет-банков, которые будут переводить деньги с вашего счета автоматически.
2. Двойной челлендж на 52 недели
Если первый вариант кажется вам слишком простым, а доходы позволяют откладывать больше, удвойте стартовую сумму и сумму пополнения, пусть это будет 100 рублей. То есть в первую неделю вы откладываете 100 рублей, во вторую 200 и так далее.
При этом способе на последней неделе нужно будет отложить 5200 рублей, к концу челленджа получится накопить 137 800 рублей, без учета банковских процентов
3. Мини-челлендж на 52 недели
Допустим, у вас небольшой доход, поэтому два предыдущих варианта реализовать практически невозможно. Тогда используйте мини-челлендж. Начните с 10 рублей в неделю, прибавка будет составлять также 10 рублей. В итоге на последней неделе нужно будет отложить 520 рублей, а всего за год получится накопить 13 780 рублей.
4. Обратный челлендж на 52 недели
Пока вы полны желания начать копить, стоит начать откладывать с самой крупной суммы, постепенно ее уменьшая. Можно начать с 2600 рублей в неделю, еженедельно уменьшая сумму на 50 рублей. На 52-й неделе нужно будет отложить на накопительный счет всего 50 рублей, в итоге накопится 68 900 рублей.
Конечно, не стоит привязываться к сумме именно в 2600 рублей, можно выбрать любую, удобную для вас, цифру.
5. Гибкий челлендж на 52 недели
Этот способ накопления предполагает более гибкий подход к накоплениям при той же итоговой сумме накоплений и таком же шаге роста суммы (например, 68 900 рублей за год, откладывая от 50 до 2600 рублей в неделю).
Вы можете отправлять на накопительный счет любую сумму, но нельзя выбирать одно и то же значение дважды. То есть если вы однажды уже отправляли 300 рублей, теперь можно отложить или 250 или 350 рублей. Для того, чтобы не запутаться, составьте таблицу со всеми суммами за 52 недели и ставьте галочку напротив той, которую вы уже отправили.
6. Челлендж на 365 дней
Откладывать нужно ежедневно. Начните с 1 рубля и ежедневно откладывайте на 1 рубль больше. Через месяц нужно будет отложить уже 30 рублей, через год — 365. Так за год получится накопить 66 795 рублей. Если есть возможность, выберите большие стартовую сумму и шаг.
7. Накопления каждые две недели
Большинство работающих людей получают зарплату дважды в месяц, поэтому отправлять деньги на сберегательный счет может быть удобно именно по такому графику. Отложите с аванса и зарплаты по 200 рублей в первую неделю, после чего начинайте увеличивать сумму. За год удастся накопить не меньше 70 200 рублей.
8. Ежемесячный челлендж
Если вам удобнее откладывать деньги раз в месяц, используйте тот же принцип, что при системе накоплений раз в две недели. Определите комфортные стартовую сумму и шаг. Если вы начнете, например, с 1000 рублей и будете наращивать по 1000 ежемесячно, за год накопится 78 000 рублей.
9. Просто не тратить деньги
Попробуйте совсем не тратить деньги, все сэкономленное сразу отправляйте на сберегательный счет. Установите для себя правило, согласно которому вы тратите только на самое необходимое, пропишите разрешенные и запрещенные категории товаров, например, месяц не ходить на бизнес-ланчи или три месяца не покупать новую одежду.
Как накопить деньги: 5 эффективных способов
Откладывать 10% дохода — звучит как насмешка над теми, чьей зарплаты едва хватает на жизнь. Мы собрали 5 способов, с которыми можно скопить даже с прожиточным минимумом. Людям со средним достатком эти приемы тоже подойдут.
Магия маленьких чисел
Вы знаете легенду о пшеничных зернах и шахматной доске? Помните, какую награду попросил изобретатель игры у восхищенного правителя?
Эта легенда — хорошая иллюстрация, как работают маленькие числа, если увеличивать их постепенно и неустанно.
Конечно, добиться такого стремительного роста в денежных накоплениях не удастся. Прибыль редко растет в геометрической прогрессии и может обернуться такими же убытками. Зато в финансах отлично работает арифметическая прогрессия — постепенно прибавляя, можно получить солидную сумму.
Помните о магии маленьких чисел, когда копите деньги. Скорее всего, накопить миллионы не удастся — эти масштабы оставим легендам. Но сформировать подушку безопасности или отложить немного на черный день может каждый.
50 тысяч за 100 дней
Способ основан на арифметической прогрессии: вы откладываете каждый день на 10 рублей больше, чем в предыдущий. Первый взнос — 10 рублей, второй — 20, потом 30 и так далее. В последний, сотый день кладите в копилку 1000 рублей. Если не пропускать дни, накопите 50 500 рублей за три месяца с хвостиком.
Если вы точно знаете, что не сможете откладывать больше 200 рублей (условно), сократите срок программы. За 20 дней накопится 2100 рублей при максимальном платеже 200 рублей.
Немного? Может быть, но этого хватит на пачку антибиотиков, новые ботинки, оплату детской секции. Любые накопления хороши, если помогут вам чувствовать себя увереннее в завтрашнем дне.
В продаже есть готовые копилки на 100 дней с таблицей, чтобы не запутаться. Закрашивайте ячейки каждый день и наблюдайте, как растет ваш капитал. Этот способ подойдет тем, кто расплачивается наличными и постоянно имеет дело с мелочью.
Онлайн-копилка на 50 тысяч тоже работает — таблицу можно распечатать, нарисовать вручную или сверстать в Экселе. Сначала кажется, что переводы по 10–20 рублей бесполезны, но потом вы увидите, как растет сумма на счете.
50 тысяч рублей — хорошая подушка безопасности. На эти деньги можно сделать небольшой ремонт, пройти курс лечения, купить билет на море. Сроки и суммы можно менять: класть в копилку больше или меньше в зависимости от доходов.
Эта система накопления денег и ее варианты отлично подойдут детям. Для ребенка ее можно адаптировать: сократить срок и уменьшить стартовую сумму. Глядя, как капитал растет день за днем, малыш ощутит магию маленьких чисел, научится терпению и сделает первые шаги в финансовой грамотности.