Как оформить командировку, чтобы не иметь проблем с налоговой
Расскажем, какие документы нужно оформить до и после командировки, чтобы у компании не было проблем с налоговой.
Налоговый инспектор предъявит претензии, если работодатель неправильно рассчитал налог на прибыль, не удержал НДФЛ и не начислил взносы, когда это требовалось.
Налоги и взносы доначислят, а еще придется платить пени и штрафы. Размер этих выплат зависит от того, какую сумму командировочных расходов не примет налоговая, а компания не сможет защитить. Приведем пример по налогу на прибыль с общей ставкой 20%.
Компания оплатила пользование VIP-залом в аэропорту и билеты бизнес-класса двум сотрудникам не из руководящего состава. Сумма, на которую компания, по мнению налоговой, завысила командировочные траты, — 100 000 руб. Сумма доначисленного налога составит 20 000 руб. (100 000 х 20%). Сумма пеней и штрафов будет зависеть от периода, который бюджет не получал налоги.
Расходы на оплату труда, к которым относятся командировочные расходы, — одна из больших статей расходов, на которые компании уменьшают свои доходы. Поэтому налоговики пристально следят за тем, как вы формируете эти расходы, и насколько можете их оправдать.
Работодатель должен выплатить работнику средний заработок и суточные за период командировки, а также возместить (ст. 168 ТК):
- затраты на проезд;
- цену проживания;
- расходы, которые предусмотрели в локальном нормативном акте.
Командировочные траты, которые работник обосновал и подтвердил документами, получится списать на расходы при исчислении налога на прибыль. Работодатель не удерживает с этих сумм НДФЛ и не начисляет взносы.
Непредусмотренные и необоснованные траты списать на расходы нельзя. К тому же они считаются доходом работника. Работодатель должен:
- возместить расходы из чистой прибыли;
- удержать НДФЛ с выплат работнику;
- начислить на эти суммы взносы.
Если этого не сделать, компания получит претензии налоговой, должна будет перечислить в бюджет доначисленные налоги, взносы, пени и штрафы. Избежать этого можно с правильными документами.
Какие документы вы должны оформить, чтобы направить работника в командировку
Не сможете обойтись только без приказа о направлении работника в командировку (постановление Правительства от 29.12.2014 № 1595). Но есть документы, которые по закону не требуются, но помогают объяснить длительность командировки и оправдать командировочные расходы. Расскажем, когда могут быть полезны служебные задания и командировочные удостоверения, и чем их можно заменить.
Приказ о командировке. В приказе следует указать место и даты командировки, а также цель поездки, если не оформляете отдельно служебное задание.
Приказ должен подписать руководитель организации или уполномоченный им сотрудник, например заместитель руководителя. С приказом ознакомьте под подпись командированного работника и других заинтересованных сотрудников.
Тимофеев работает в Москве наладчиком оборудования. Его направляют в командировку в Екатеринбург с 17 по 19 мая. В приказе указали: город командировки и компанию, даты, когда Тимофеев будет выполнять служебное задание, а также подробно описали цель поездки и результат его работы. С приказом о командировке под подпись ознакомили Тимофеева, его непосредственного руководителя и бухгалтера.
Сопоставьте даты в приказе и в билете. Компания не сможет признать расходы на проезд в командировку, если дата выезда по приказу позже, чем выезд по билету.
Например, 1 апреля работника предупредили о том, что 5 апреля он поедет в командировку в Волгоград. Работник захотел провести в Волгограде выходные и 1 апреля взял билет с вылетом вечером 2 апреля. Приказ о командировке издали только 5 апреля и указали в нем эту же дату начала командировки.
Дата покупки билета значения не имеет, но важно, в какой день работник уехал. В нашем примере это случилось раньше даты выезда, которую указали в приказе.
Налоговая считает, что оплата проезда в этой ситуации не является расходами на командировку (письмо Минфина от 23.09.2020 № 03-15-06/83264). Это доход работника, не связанный с производством, на него нужно начислить НДФЛ и взносы.
Расходы на проезд получится признать как командировочные, если в приказе указать ту же дату, что в билете. В примере это 2 апреля.
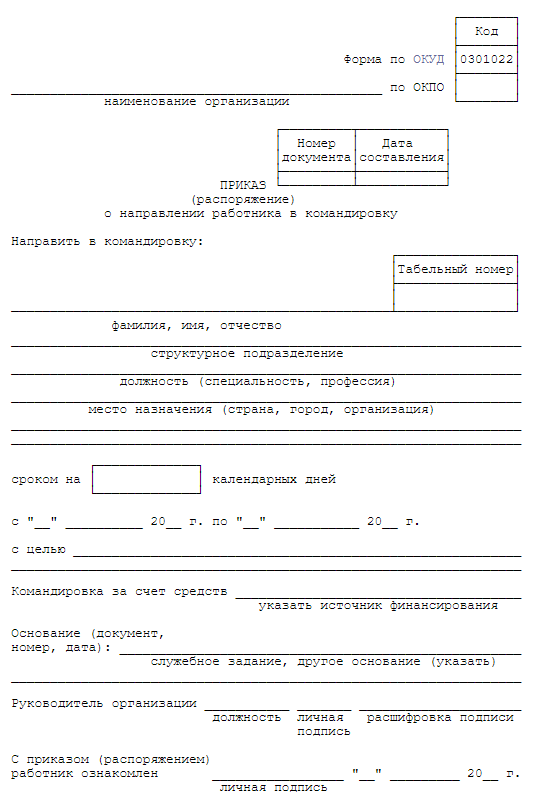 Шаблон приказа о командировке
Служебное задание. Этот документ не обязательно оформлять с 2015 года, но с ним удобно:
- сформулировать служебное задание;
- предусмотреть условия и подробности его выполнения;
- распределить обязанности и ответственность работников;
- контролировать ход выполнения работы.
Если отказались от служебных заданий, подробно описывайте цель командировки в приказе.
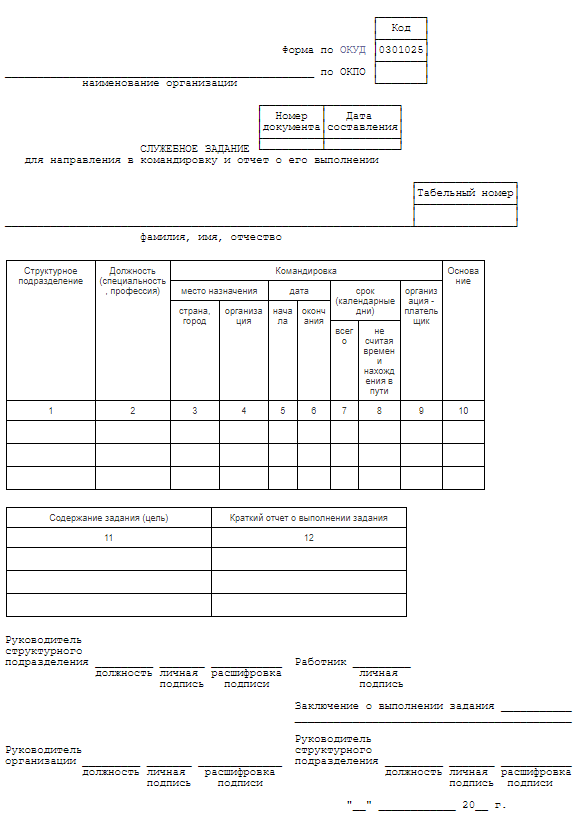 Шаблон служебного задания
Командировочное удостоверение. Этот документ сейчас необязательный. Даты командировки отслеживают по билетам, а дни, когда сотрудник работал в месте командировки, — по данным компании, в которую он командирован.
Что стоит предусмотреть в Положении о командировках
Чем подробнее составлено Положение, тем меньше проблем будет с налоговой.
Положение о командировках — основной документ компании, где вы работодатель перечисляет все виды расходов в командировках, которые будет возмещать компания.
Работники из этого документа видят, какие расходы они могут понести и какие оправдательные документы должны сдать в бухгалтерию после командировки.
Чем подробнее составили Положение, тем меньше проблем будет с налоговой.
Так, стоит регламентировать:
- дополнительные услуги, которыми пользуются работники;
- поездки на такси, каршеринге, общественном транспорте и личном автомобиле;
- ранний прилет и поздний вылет в командировку, в том числе вселение в гостиницы за пределами расчетных часов;
- расходы в однодневных командировках.
Все траты, которые назовете в документе, сможете учесть в расходах (подп. 12 п. 1 ст. 264 НК). Если какие-то расходы не регламентируете, то налоговая учтет остальные расходы, а на спорные доначислит налог и взносы.
Разберем подробнее расходы, которые работодатели не регламентируют, а потом спорят с налоговой. Сможете дополнить Положение о командировках вашей компании нужными пунктами.
Дополнительные услуги, которыми могут пользоваться работники. Работникам могут понадобиться дополнительные услуги: упаковка багажа, VIP-зал в аэропорту, интернет в гостинице. Чтобы учесть цену таких услуг при расчете налога на прибыль, не удерживать НДФЛ и не начислять страховые взносы, перечислите расходы в Положении и экономически их объясните.
Например, налоговики разрешают доплачивать авиакомпаниям за конкретное место в самолете (письмо Минфина от 27.12.2019 № 03-04-00/102629). Компания включила эти расходы в Положение о командировках, так как на удобном месте сотрудник может начать работать уже в пути. Упаковку багажа в аэропорту объяснили тем, что таким образом исключают кражу документов из чемоданов. VIP-зал в аэропорту за счет компании разрешили посещать руководителям, которые между командировками не успевают заехать домой.
Приведем пример судебного решения, в котором компания спорила с Фондом социального страхования, так как Фонд доначислил взносы на суммы услуг VIP-зала в аэропорту.
Фонд социального страхования начислил компании недоимку по страховым взносам, пени и штрафы на 13 345 руб. Фонд начислил их на оплату VIP-зала аэропорта командированному работнику. Аргументы были такие: услуги VIP-зала не входят в Перечень аэронавигационных и аэропортовых сборов, тарифов за обслуживание воздушных судов в аэропортах и воздушном пространстве. Эти расходы не обязательны, а значит на них нужно начислять страховые взносы.
Суд отменил решение Фонда, признал, что компания действовала законно, когда не начислила взносы на эти расходы. Услуги VIP-зала в аэропорту относятся к командировочным расходам, так как их внесли в Положение о командировках (постановление Арбитражного суда Северо-Кавказского округа от 11.08.2020 № А32-573/2020).
Не предусматривайте в Положении компенсацию услуг, которые нужны лично сотруднику, например мини-бар в номере. Учесть такие неоправданные расходы в налоговом учете не получится, придется удержать с них НДФЛ и начислить взносы.
Командированные работники могут пользоваться дополнительными услугами гостиницы: химчисткой, стиркой и глажкой вещей, доставкой багажа и т. п. Компенсацию этих расходов можете предусмотреть в Положении о командировках.
Например: “Командированному работнику оплачиваются расходы на химчистку, стирку и глажку вещей в гостинице, услуги носильщика. Возмещение производится в размере фактических расходов на основании документов, подтверждающих оплату таких услуг. Работник может подтвердить расходы на дополнительные услуги гостиницы квитанцией или чеком на оплату”.
Отличие этих расходов от рассмотренных выше услуг на транспорте и в аэропортах в том, что химчистка, стирка, глажка — это доход работника в натуральной форме (п. 2 ст. 211 НК). А значит, даже если предусмотрели их в Положении о командировках, все равно должны компенсировать их из чистой прибыли, облагать НДФЛ и страховыми взносами.
Поездки на такси. Перечислите ситуации, в которых работники могут пользоваться такси. Избегайте общих формулировок. Сотрудники должны знать, когда поездка будет за их счет. Чтобы подтвердить расходы, сотрудники должны брать документы у перевозчика (письмо Минфина от 20.10.2017 № 03-03-06/1/68839).
Например, пропишите в Положении, что сотрудники обязаны брать чеки или расписку, если у таксиста нет кассы. Электронные выписки пригодятся для оправдания расходов, если сотрудник пользовался убером.
Поездки на каршеринге. Если во время командировки сотрудник берет в аренду автомобиль, можете возместить ему затраты и затем списать эти расходы как командировочные. Налоговики расценивают затраты на каршеринг как затраты на такси (письмо Минфина от 02.03.2017 № 03-03-07/11901). Главное, чтобы в вашем Положении были правила возмещения таких расходов.
Укажите, что когда работник арендует машину и оплачивает поездки своей картой, компания возместит эти расходы только после того, как сотрудник подтвердит их документами и докажет, что цель поездки была служебной. Например, он арендовал машину, чтобы добраться из аэропорта или вокзала до места командировки и обратно, использовал для деловых поездок по городу.
В Положении перечислите, какие документы должен сдать работник после командировки. Так, он может составить докладную записку и приложить к ней распечатку скриншота из мобильного приложения с отчетом о поездке.
Сумму, которую работник потратил на аренду автомобиля, он может указать в авансовом отчете и приложить к нему подтверждающие документы: договор об аренде автомобиля, кассовые чеки на оплату и выписку со своего счета.
Электронные чеки из мобильных приложений налоговая принимает, если в них есть обязательные реквизиты. Это в частности:
- наименование документа;
- дата, время и место (адрес) осуществления расчета;
- ИНН налогоплательщика;
- наименование услуг и их цена;
- сумма и форма расчета;
- порядковый номер фискального документа;
- QR-код.
Поездки на общественном транспорте. В командировках работники часто оплачивают проезд и провоз багажа в общественном транспорте. По общему правилу эти затраты не относятся к расходам на проезд к месту командировки, которые разрешают компенсировать ст. 168 ТК и Положение, утв. постановлением Правительства от 13.10.2008 № 749.
Сможете компенсировать расходы на проезд в месте командировки, если определите условия и порядок их возмещения в Положении о командировках (письмо Роструда от 24.01.2020 № ПГ/37447-6-1).
Например, укажите в Положении, что оплачиваете командированному работнику расходы:
- на проезд транспортом общего пользования от места проживания до места выполнения служебного поручения;
- провоз багажа в транспорте общего пользования в месте командировки;
- такси и каршеринг, если необходимость поездки связана с выполнением служебного поручения.
Когда такие расходы назовете в числе командировочных в Положении о командировках, сможете не облагать стоимость проезда НДФЛ (письмо Минфина от 27.06.2012 № 03-04-06/6-180) и страховыми взносами (подп. 2 п. 1 и п. 2 ст. 422 НК).
Возможность остаться в месте командировки или приехать раньше. Если хотите разрешать сотрудникам отдохнуть в месте командировки до или после того, как они выполнят служебное задание, учтите особенности списания таких расходов.
Если сотрудник остался в месте командировки, чтобы провести там отпуск, он получит экономическую выгоду. Со стоимости билета нужно удержать НДФЛ и взносы (письмо Минфина от 22.02.2019 № 03-04-06/11746). Пропишите все особенности таких расчетов в Положении о командировках.
Например, вы компенсируете расходы на дорогу сотруднику, который остался в месте командировки на несколько дней после работы.
В этой ситуации вы не включаете стоимость билетов в расходы по налогу на прибыль, начисляете на эту сумму взносы и удерживаете НДФЛ.
Учтите, что можете не удерживать НДФЛ только в том случае, когда даты командировки и билетов совпадают (письмо Минфина от 25.06.2019 № 03-04-06/46418). Также у сотрудника не возникает доходов, если он выезжает в командировку из места отпуска (письмо Минфина от 06.12.2019 № 03-04-06/94974).
Компенсации в однодневной командировке. Когда сотрудник едет в командировку одним днем, суточные ему не положены. Но если вы установите, что компенсируете сотруднику подтвержденные расходы, то сможете их признать при исчислении налога на прибыль (ст. 168 ТК). В локальном акте установите лимит расходов при однодневной командировке. Он может совпадать с суточными, которые платите работникам в командировках больше одного дня.
Например, по Положению компании сотрудники получают суточные 1200 руб. Сотрудники, которые в однодневной командировке тратят деньги на питание и представительские расходы, получают такую же компенсацию.
Обратите внимание: в Положении о командировках не пишите, что работники получают суточные при однодневной командировке. Безопаснее указать, что компания компенсирует издержки, связанные с однодневной командировкой.
Приведем пример судебного решения, в котором компания спорила с Фондом социального страхования, так как Фонд доначислил взносы на компенсацию однодневной командировки.
Организация назначила компенсацию тем, кого направляет в однодневную командировку. Налоговики решили, что эту компенсацию нельзя относить к суточным или к документально подтвержденным расходам, а значит, надо платить ее из прибыли и начислять взносы.
Компания в суде заявила, что компенсации, связанные с исполнением трудовых обязанностей, освобождены от взносов (подп. 2 п. 1 ст. 422 НК). В такие обязанности входит и однодневная командировка, в которой возможны дополнительные расходы сотрудника, например на питание. Поэтому компания ввела в Положение о командировках компенсацию в размере 700 руб. Сотрудники, которые ездят в командировки больше, чем на день, получают суточные в этом же размере. Значит, компенсация не завышена и оснований для взносов нет.
Суд поддержал в этом споре работодателя (постановление Арбитражного суда Поволжского округа от 07.08.2020 № Ф06-64076/2020).
Какие документы должен оформить работник, когда вернется из командировки
Работник оформляет документы, чтобы подтвердить и оправдать командировочные расходы. Обязательный документ один — авансовый отчет. Но без билетов, талонов, чеков и посадочных работник, а значит и компания, не сможет подтвердить расходы в командировке. Желательно не только запросить такие документы, но и попросить сотрудника, чтобы он написал подробные объяснения — это могут быть заявления или докладные записки, а к ним приложил чеки, билеты и т. д. Расскажем, какие документы стоит запросить у сотрудников после командировки.
Авансовый отчет. Авансовый отчет с приложениями подтверждает командировочные расходы. Это обязательный документ. К отчету сотрудник должен приложить проездные билеты, счета за проживание, кассовые и товарные чеки, квитанции электронных терминалов и т. п.
Авансовый отчет работник обязан сдать в течение трех рабочих дней после возвращения из командировки. Если сотрудник вернулся из поездки в выходной или праздник, трехдневный срок считайте со дня, когда он вышел на работу (п. 26 Положения № 749).
Авансовый отчет оформляют в одном экземпляре по унифицированной форме № АО-1 или форме, которую утвердили в компании. Часть отчета заполняет командированный сотрудник, часть — бухгалтер. На лицевой стороне отчета указывают:
- наименование организации;
- структурное подразделение;
- фамилию, инициалы и должность сотрудника;
- назначение аванса — командировочные расходы.
Сотрудник на обратной стороне отчета должен указать перечень документов о расходах, даты их выдачи, номера, вид и истраченную сумму.
Сотрудник был в командировке в Екатеринбурге. После поездки он представил авансовый отчет 19 мая. К нему приложил маршрут/квитанцию электронного пассажирского авиабилета № 262 24017991410 от 18 мая на сумму 16 500 руб. (в том числе НДС — 1500 руб.). Билет приобрели и оплатили в кассе транспортного агента. Продавец билета — АО «Уральские авиалинии».
Оборотную сторону авансового отчета по форме АО-1 заполнили так:
- графы 2, 3 «Документ, подтверждающий производственные расходы (дата, номер)» — 262 24017991410 от 18.05.2021, 9857 от 18.05.2021;
- графа 4 «Наименование документа (расхода)» — маршрут/квитанция электронного пассажирского авиабилета, кассовый чек;
- графы 5, 7 «Сумма расхода по отчету» — 16 500 руб. (в том числе НДС — 1500 руб.).
Отчет о командировке. Этот документ необязательный. Если вы не требуете отчеты, расходы по командировке можно признать на основании:
- приказа о командировке, в котором указали цели и сроки служебной поездки;
- авансового отчета, к которому приложили оправдательные документы.
Налоговая запросила отчеты о командировках. В компании такие отчеты не составляют, но оставить требование без ответа нельзя. В течение 10 рабочих дней (п. 3 ст. 93 НК) компания представила в инспекцию пояснения, почему отчетов нет и на основании каких документов списывают расходы.
Заявление о возмещении командировочных расходов. Заявление сотрудник пишет, если тратил в командировке свои деньги в служебных целях. В отличие от авансового отчета, сроков, когда работник должен написать заявление, нет. Но работнику выгодно сделать это как можно быстрее.
Работник в командировке оплачивал расходы собственными деньгами. По возвращении он представил в бухгалтерию вместо авансового отчета чеки. Бухгалтер побоялся признать командировочные расходы по обезличенным чекам и возместить работнику его траты. Работника попросили написать заявление с подробным объяснением трат по каждому чеку.
В этом примере бухгалтер поступил правильно. Иначе пришлось бы доказывать налоговикам связь расходов с командировкой, а также объяснять, почему с выплаты работнику не удержали НДФЛ и не начислили страховые взносы.
Заявление о подтверждении расходов на проезд. Проезд до места командировки и обратно оплачивает компания. Также расходы работодателя — плата за проезд из одного населенного пункта в другой, если сотрудник командирован в несколько организаций в разных населенных пунктах (пп. 11, 12 и 22 Положения № 749).
Вариантов оплаты два: либо компания покупает билеты заранее, либо выдает сотруднику аванс с учетом стоимости билетов. Если денег сотруднику не хватило и он заплатил из своего кармана, надо компенсировать перерасход.
К расходам на проезд относятся:
- стоимость проездного билета на самолет, поезд и т. д.;
- стоимость услуг по оформлению проездных билетов;
- расходы на оплату постельных принадлежностей в поездах;
- стоимость проезда транспортом общего пользования до места отправления в командировку или от места возвращения из командировки, если оно расположено вне населенного пункта, где сотрудник работает. Например, до вокзала, аэропорта или пристани.
Вы не обязаны возмещать стоимость страховки в билетах. Можете это сделать, если предусмотрели компенсацию в Положении о командировках.
Как работник подтвердит расходы зависит от того, какой купили билет — бумажный или электронный.
Бумажный билет. К авансовому отчету сотрудник приложит билет и кассовый чек. Альтернативный вариант — бумажный билет с распечатанным на нем QR-кодом или реквизитами чека.
Если сотрудник потерял бумажный билет, его можно заменить: дубликатом, копией экземпляра билета, которая осталась у перевозчика, справкой из транспортной компании. Обратиться за заменой должен сам сотрудник или его представитель по доверенности.
Если сотрудник потерял посадочный талон или на нем нет отметки о досмотре, для подтверждения проезда сотрудник должен получить справку перевозчика. Справка не бесплатная. Стоимость такой услуги каждый перевозчик устанавливает сам. В справке должны быть указаны Ф. И. О. сотрудника, маршрут, номер рейса, номер посадочного места, стоимость билета, дата полета и т. п.
Электронный билет. Сотрудник должен приложить к авансовому отчету распечатку электронного билета, а также подтверждает оплату билета и посадку.
Расходы на приобретение билета подтвердит:
- для самолета — маршрут/квитанция электронного билета и посадочный талон;
- поезда — контрольный купон электронного билета;
- всех видов пассажирского транспорта — квитанция электронного многоцелевого документа.
Оплату билета подтверждает:
- чек контрольно-кассовой техники;
- слипы, чеки электронных терминалов при оплате банковской картой, держатель которой командированный сотрудник;
- подтверждение банком проведенной операции по оплате электронного билета.
Факт служебной поездки подтвердит посадочный талон с отметкой о досмотре для перелета. В документах должны быть указаны реквизиты, которые подтверждают, что сотрудник ездил в командировку.
Например, в посадочном талоне на самолет должны быть указаны:
- фамилия и инициалы;
- маршрут;
- дата вылета;
- номер рейса;
- время, когда закончилась посадка на рейс;
- номер выхода на посадку;
- номер посадочного места в самолете;
- штамп о досмотре.
Особая ситуация с электронными посадочными. Налоговики считают, что расходы на перелет подтверждает только бумажный посадочный талон со штампом о досмотре.
С 25 февраля 2019 года пассажирам не обязательно иметь бумажный посадочный талон, чтобы попасть в самолет. Достаточно пройти онлайн-регистрацию на рейс и получить электронное подтверждение.
Налоговики заявили, что для подтверждения расходов на авиаперелет простой распечатки электронного посадочного талона недостаточно (письмо ФНС от 11.04.2019 № СД-3-3/3409). Получается, что если сотрудник оформил электронный документ, то подтверждения посадки у него нет.
Заявление о возмещении расхода на проезд без документов. Если у работника нет проездных документов, компания может либо не возмещать расходы на проезд, либо возместить их в определенной сумме. Порядок оплаты пропишите в Положении о командировках.
На заявлении руководитель укажет сумму компенсации или сделает отметку об отказе в возмещении расходов. После этого сотрудник прилагает заявление к авансовому отчету и передает его в бухгалтерию.
Заявление о подтверждении расходов на проживание. Гостиница должна выдать сотруднику кассовый чек или бланк строгой отчетности.
Подтверждающим документом будет кассовый чек. Дополнительно к чеку гостиница может выдать счет или квитанцию. Гостиница также может включить часть реквизитов в кассовый чек. Например, даты заезда и выезда. На кассовых чеках должны быть все обязательные реквизиты, в том числе QR-код (письмо Минфина от 14.10.2019 № 03-03-06/1/78500).
Сотрудник может снять у частного лица жилое помещение. Кассового чека не будет. С собственником помещения нужно оформить договор, а подтвердить расходы актом или иным документом.
Заявление об оплате парковки. Его сотрудник пишет, если ездил в командировку на автомобиле и оставил его на платной парковке.
Стоимость парковки сможете учесть в расходах по налогу на прибыль, если выполнены два условия:
- Положение о командировках предусматривает оплату стоянки в аэропорту в составе командировочных расходов.
- Работник приложил чек к заявлению на возмещение расходов, обосновал необходимость поездки на личном автомобиле и его хранения.
Но удержать НДФЛ с расходов на оплату стоянки личного автомобиля и начислить взносы придется (письмо Минфина от 25.04.2013 № 03-04-06/14428). Такой выплаты нет в списке необлагаемых (п. 3 ст. 217 НК).
Есть еще одно письмо Минфина — от 01.12.2011 № 03-04-06/6-328. Налоговики уточняют, что в одном случае НДФЛ можно не удерживать. Это законно, если компания заключила с работником соглашение об использовании личного автомобиля в служебных целях.
Работник самовольно поехал на личном автомобиле в аэропорт, хотя компания в этом случае оплачивает такси. Автомобиль стоял на платной парковке в Шереметьево пять суток, работник заплатил 4000 руб. На работе он написал заявление на возмещение расходов, приложил чек и объяснил, почему ему важно было поехать на своем автомобиле. Компания учла расходы, но удержала 13%. Работник после вычета НДФЛ получил 3480 руб.
Другой работник использовал личный автомобиль в служебных целях постоянно. Компания заключила с ним письменное соглашение и каждый месяц возмещает расходы на бензин и другие траты. Затраты этого работника на парковку в аэропорту возместят полностью. В нашем примере — 4000 руб.
Докладная записка о поездке в командировку на автомобиле. Если работник ездил в командировку на служебном или личном транспорте, фактический срок командировки он должен указать в докладной записке (п. 6 Положения № 749).
Работник составит документ, когда вернется из поездки, а вы на основании докладной начислите суточные.
Попросите сотрудника указать в докладной записке:
- данные об автомобиле;
- места назначения;
- даты командировки.
Пробег автомобиля и расходы на бензин в докладной фиксировать необязательно. Но лучше эти данные внести — так будет проще сверить их с путевыми листами и чеками АЗС. Эти документы работник должен приложить к авансовому отчету о командировке. Если в документах будут противоречия, налоговики не учтет расходы.
Докладная записка о возвращении из командировки позже запланированной даты. Такую записку работник составит, если вернется из командировки позже чем должен был, например из-за задержки рейса. Так он обоснует увеличение срока поездки по сравнению с тем, что указали в приказе о командировке.
В докладной записке сотрудник должен указать по каким причинам и на сколько он задержался в поездке, и приложить подтверждающие документы. Например, посадочный талон, на котором поставили штамп о задержке рейса.
Работник составит документ, когда вернется из поездки. Вы на основании докладной начислите работнику дополнительные суточные.
Когда вы должны выплатить работнику суточные и возместить другие траты в командировке
Сроки и правила оплаты командировочных расходов пропишите в Положении о командировке. Так к вам не будет вопросов у работников и проверяющих. Аванс, по определению, компания выдает сотруднику раньше командировки. А вот суточные и средний заработок сотрудники не могут требовать накануне служебной поездки. Объясняем почему.
Аванс. Командированному сотруднику компания обязана выдать аванс. При расчете суммы аванса предусматривают продолжительность командировки, место назначения, возможность дополнительных затрат и т. п. Сумма аванса должна покрыть затраты на проезд, наем жилья и дополнительные расходы, которые связаны с проживанием. Если билеты и жилье компания уже оплатила, в составе аванса выдавайте суточные — исходя из планируемого срока поездки (ст. 168 ТК).
Аванс можно выдать наличными, перечислить на корпоративную карту либо личную карту сотрудника.
Зарплата и суточные. Средний заработок за дни командировки и суточные выплачивайте вместе с зарплатой. Оплачивать командировку заранее вы не обязаны (письмо Минтруда от 27.06.2019 № 14-1/ООГ-4422).
Командировочные выплаты вы определяете за три шага.
- Считаете зарплату за расчетный период минус дни командировки.
- Рассчитываете средний заработок за время поездки.
- Складываете два этих показателя.
Если сотрудник ездил в командировку в первой половине месяца, а аванс вы платите в процентах от оклада, выплатите работнику полный аванс, а средний заработок за командировку прибавьте к зарплате за месяц.
Итак, чтобы направить работника в командировку, оплатить командировочные расходы не из прибыли и после не разбираться с налоговой, потребуется:
- Проверить Положение о командировках компании и, если требуется, дополнить его условиями о возмещении расходов, которые сотрудник понесет в командировке.
- Издать обязательный документ — приказ о направлении работника в командировку — и ознакомить с ним под подпись работника и других заинтересованных лиц.
- Выдать работнику служебное задание и командировочное удостоверение, если вы не отменили эти документы в компании. После поездки работник дооформит эти документы и сдаст их кадровику или бухгалтеру.
- Купить работнику билеты и оплатить его проживание в месте командировки, если это заранее делает компания. Если сотрудник будет покупать билеты и платить за проживание сам, — выдать работнику аванс для оплаты командировочных расходов.
- Потребовать у работника сдать авансовый отчет в течение трех рабочих дней после того, как он вернулся из служебной поездки. К отчету работник должен приложить документы, которые подтверждают его расходы в командировке.
- Если требуется, в дополнение к авансовому отчету попросить работника заполнить отчет о командировке, написать докладные записки или заявления. К этим документам работник должен приложить документы, которые подтверждают его расходы в командировке.
- Сопоставить суммы, которые работник потратил в командировке, с выданным авансом. Если аванс не покрыл расходы, — доплатить работнику.
- Выплатить работнику суточные за каждые сутки нахождения в командировке. Это можно сделать не заранее, а в ближайший день, когда компания выплачивает зарплату.
Как подтвердить расходы на проезд и проживание в командировке
Расходы на проезд
| На поезде | Бумажный билет/распечатка электронного билета, онлайн-чек, квитанция об оплате постельного белья, если не включили услугу при оформлении билета |
| Самолете | Авиабилет/электронный билет со стоимостью перелета, посадочный талон со штампом о досмотре/справка из авиакомпании, багажная квитанция/онлайн-чек |
| Каршеринге | Договор/скриншот из личного кабинета, онлайн-чек, справка с маршрутом |
| Личном автомобиле | Чеки АЗС, путевые листы |
| Такси | Онлайн-чек, квитанция из личного кабинета мобильного приложения — с картой поездки, расписка водителя такси, у которого нет кассы |
Расходы на проживание
| В гостинице | Квитанция о бронировании и об оплате проживания |
| Квартире, которую снял через агентство | Договор аренды, чек или квитанция об оплате |
| Квартире, которую снял у частного лица | Договор аренды, расписка об оплате |
Похожие статьи
Как положение о командировках экономит деньги и нервы работодателя
Почему компаниям не обойтись без нормативного положения о командировках
Командировки для внештатных сотрудников
Особенности и порядок оформления рабочих поездок для внештатных сотрудников.
Особенности авансового отчета без кассового чека
Требуется ли в принципе сопровождать авансовый отчет какими-либо документами? В п. 6.3 указания ЦБ РФ от 11.03.2014 № 3210-У говорится, что соответствующий отчет должен быть предъявлен бухгалтеру либо руководителю фирмы вместе с «прилагаемыми подтверждающими документами», но не уточняется, какими именно.
В п. 26 положения о командировках, утвержденного постановлением Правительства РФ от 13.10.2008 № 749, указано, что по возвращении из командировки сотрудник фирмы должен представить работодателю авансовый отчет и приложить к нему документы, подтверждающие наем жилья, расходы по проезду и иным статьям.
Прилагать документы к авансовому отчету, которые подтверждают корректность расходования работником выданных денежных средств, нужно обязательно. Не считая указанного требования законодателя, на то есть и иные причины. В частности, суммы, выданные работнику под отчет и использованные им на оговоренные при выдаче цели, могут быть приняты компанией-работодателем к уменьшению налогооблагаемой базы (при наличии их в требуемой законом комплектности — нужны бумаги, подтверждающие как факт оплаты товаров или услуг, так и их получение).
РАЗЪЯСНЕНИЯ от КонсультантПлюс:
Можно ли принять к учету авансовый отчет с товарным чеком, но без кассового? Изучите материал, получив пробный доступ к системе К+ бесплатно.
В главных нормативных актах, устанавливающих необходимость формирования авансовых отчетов, ничего не сказано о том, что к соответствующему документу должны прилагаться кассовые чеки. Вместе с тем следует отметить, что в структуре формы АО-1, предлагаемой постановлением Госкомстата РФ от 01.08.2001 № 55 в качестве унифицированной формы для составления авансового отчета (как и в ее аналоге, применяемом для бюджетных учреждений, — форме 0504505, утвержденной приказом Минфина РФ от 30.03.2015 № 52н), есть графы, куда нужно вносить сведения о документах, подтверждающих расходы. В форме АО-1 необходимо фиксировать название данных документов, их номера и даты, в форме 0504505 — номера, даты, а также содержание расходов.
ОБРАТИТЕ ВНИМАНИЕ! В настоящее время большинство продавцов должны использовать онлайн-ККТ и выдавать покупателям кассовый чек, соответствующий всем требованиям закона «О ККТ» от 22.05.2003 № 54-ФЗ. Работать без ККТ и выдавать иные документы о расчете могут только лица, освобожденные от применения ККТ. Если продавец свою кассовую обязанность игнорирует, закон нарушает он, а не покупатель. Поэтому покупатель не должен нести негативных последствий отсутствия у него чека ККТ, а также не обязан (да и не имеет возможности) проверять, правомерно ли продавец не использует ККТ и выдает ему другой документ. Поэтому прилагать к авансовому отчету любой из нижеперечисленных документов, подтверждающих оплату, можно и сейчас. Но следует помнить, что это сопряжено с опеределенными рисками. В основном, по части подтверждения расходов для целей налогообложения.
Итак, к документам, которые содержат необходимые для первички реквизиты (номер, дату, содержание расходов), кроме кассового чека, относятся:
- бланк строгой отчетности (в том числе, например, авиабилет);
- квитанция ПКО;
- товарный чек.
Рассмотрим, каковы требования к оформлению каждого из упомянутых документов.
Авансовый отчет без кассового чека: прилагаем БСО
Итак, авансовый отчет без кассового чека можно дополнить БСО. Чтобы к расходам не было претензий, БСО должен отвечать требованиям закона.
В настоящее время большинство продавцов должны формировать БСО с помощью автоматизированных устройств, по сути, приравненных к онлайн-ККТ, а такие БСО равнозначны чекам ККТ.
Авансовый отчет без кассового чека: прилагаем квитанцию ПКО
Авансовый отчет без кассового чека может быть дополнен также квитанциями приходных кассовых ордеров.
ПКО, подобно БСО, состоит из 2 элементов — основной части и отрывной квитанции. Работнику, заплатившему за товар либо услуги подотчетными денежными средствами, отдается второй элемент. Именно его нужно прилагать к авансовому отчету.
Важно, чтобы квитанция ПКО соответствовала следующим основным требованиям:
- печать поставщика (при наличии таковой) должна проставляться одновременно на обоих элементах ПКО — таким образом, на квитанции она будет видна примерно наполовину;
- в графе «Сумма» квитанции ПКО величина денежных средств должна фиксироваться цифрами, в графе ниже — прописью.
Еще один нюанс: ПКО должны составляться исключительно по форме КО-1, которая была введена в оборот Госкомстатом постановлением от 18.08.1998 № 88. Поэтому работнику, прежде чем брать квитанцию ПКО, желательно убедиться, что в оригинале ордера есть отметка о соответствии документа форме КО-1.
И самое главное: квитанция к ПКО подтверждает только факт оплаты. Подтвердить с ее помощью вид расходов, к примеру, наименование приобретенных ТМЦ, услуг проблематично. Поэтому помимо квитанции к приходнику к авансовому отчету должен прилагаться документ о виде понесенных расходов: товарная накладная, акт и т.п.
Пример оформления формы КО-1 смотрите в материале «Приходный кассовый ордер — бланк и образец».
Дополняем авансовый отчет товарным чеком
Еще один возможный сценарий обоснования расходов по отчетным средствам — использование товарного чека в качестве документа, дополняющего авансовый отчет. Товарный чек можно сделать приложением к АО, если он подтверждает факт заключения договора и факт совершения платежа (ст. 493 ГК РФ, письма Минфина от 16.08.2017 № 03-01-15/52653, от 06.05.2015 № 03-11-06/2/26028).
Для товарного чека законодательно не утверждена какая-либо форма, но есть требования к реквизитам. Он должен содержать:
- порядковый номер, дату составления;
- название фирмы либо Ф. И. О. индивидуального предпринимателя — поставщика товаров или услуг;
- ИНН поставщика;
- перечень товаров, услуг, оплаченных работником подотчетными денежными средствами, их количество;
- сумму, которую работник внес в кассу поставщика в рублях;
- должность, Ф. И. О., инициалы сотрудника, выдавшего товарный чек, его подпись.
Как правило, товарный чек содержит полную делализацию оплаченных ТМЦ, значит, дополнять его накладной не требуется.
Можно ли учесть расходы на покупку товаров для налога на прибыль, если приложенный к авансовому отчету товарный чек имеет пороки, например, в нем отсутствует номер? Ответ на этот вопрос от экспертов-практиков вы найдете в КонсультантПлюс. Получите пробный доступ к системе бесплатно и переходите в материал.
Итоги
Составление авансового отчета обязательно сопровождается приложением к нему документов, подтверждающих осуществленные расходы. Такими документами могут быть не только кассовые чеки, но также БСО, квитанция к ПКО и товарные чеки. Оформление ПКО происходит на бланке утвержденной формы, а к реквизитам БСО и товарных чеков, не имеющих подобных форм, существуют определенные требования.
Какие документы сотрудник должен приложить к авансовому отчету, оплатив наличными оказанные организации услуги?
Полагаем, что сотрудник действовал от имени вашей организации на основании выданной доверенности, поскольку работник, не имеющий доверенности организации, при расчетах выступает как частное лицо. Услуги, оказанные вашей организации, получены.
Подотчетному лицу следует приложить к авансовому отчету следующие документы:
1. Документ, подтверждающий факт оплаты оказанных (полученных) услуг.
В случае оплаты вашей организацией (через подотчетное лицо) выполненных услуг наличными денежными средствами подтверждением получения наличных денежных средств должен быть кассовый чек, который формируется в кассовом аппарате исполнителя услуг.
Обращаем внимание, в общем случае согласно пункту 1 статьи 2 Федерального закона от 22.05.2003 № 54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт» (далее — Закон № 54-ФЗ) при получении наличных денежных средств в т. ч. и за оказание услуг организациями и индивидуальными предпринимателями, обязательно применение контрольно-кассовой техники, включенной в государственный реестр.
Однако организации и индивидуальные предприниматели, являющиеся плательщиками ЕНВД), для отдельных видов деятельности, не подпадающих под действие пунктов 2 и 3 статьи 2 Закона № 54-ФЗ, при осуществлении деятельности, установленной пунктом 2 статьи 346.26 НК РФ, могут не применять контрольно-кассовую технику при получении наличных денег, если по требованию покупателя выдают документ, содержащий следующие сведения:
· порядковый номер документа, дату его выдачи;
· наименование для организации и фамилию, имя, отчество для индивидуального предпринимателя;
· наименование и количество оплачиваемых приобретенных товаров, выполненных работ, оказанных услуг;
· сумму оплаты, осуществляемой наличными денежными средствами или с использованием платежной карты, в рублях;
· должность, фамилию и инициалы лица, выдавшего документ, и его личную подпись.
Говоря иными словами, для принятия в целях исчисления УСН расходов вашей организации необходимо иметь:
· в общем случае — чек ККТ от контрагента (выданный сотруднику при оплате выполненных услуг);
· в частном случае (при применении контрагентом режима ЕНВД) — документ, выданный по требованию вашей организации, содержащий обязательные сведения.
2. Документ, подтверждающий факт получения вашей организацией услуг.
При оказании услуги оформляется первичный документ – двусторонний акт, свидетельствующий об оказании оговоренного объема услуг (услуга не имеет материально-вещественного воплощения, соответственно подтвердить факт оказания услуги в объеме, предусмотренном договором, и по установленной цене следует актом). Документ должен быть оформлен в соответствии с требованиями пункта 2 статьи 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете».
Что касается вопроса о том, обязательно ли представлять договор, то по нашему мнению наличие договора не обязательно.
По нормам гражданского законодательства (гл. 28 части первой ГК РФ) договор считается заключенным, если одна сторона сделала предложение, а другая сторона совершила действие по исполнению указанных в этом предложении условий (такие как отгрузка товаров, предоставление услуг, выполнение работ, уплата соответствующей суммы и т. п.).
Обращаем внимание, что согласно пункту 6 Указания Банка России от 07.10.2013 № 3073-У «Об осуществлении наличных расчетов», действующему в настоящее время, наличные расчеты в валюте РФ между участниками наличных расчетов в рамках одного договора, заключенного между указанными лицами, могут производиться в размере, не превышающем 100 тысяч рублей. Говоря иными словами, если сумма по договору между вашей организацией и контрагентом превышает 100 000 рублей, то все расчеты по договору должны производиться в безналичном порядке.
О том, как удерживать задолженность по подотчетным суммам в «1С:Предприятии» — см. в справочнике «Кадровый учет и расчеты с персоналом в программах “1С”» раздела «Кадры и оплата труда» в информационной системе 1С:ИТС
Какие чеки приложить к авансовому отчету
Чек и товарный чек для авансового отчета — это документы, подтверждающие расходы подотчетного лица. Принять к учету допускается только те формы, которые отвечают новым законодательным требованиям.
Почему бухгалтерия требует подтверждающие документы
В п. 6.3 указания ЦБ РФ №3210-У от 11.03.2014 сказано, что подотчетные лица обязаны сдавать авансовые отчеты вместе с подтверждающей документацией, но какой чек нужен для отчета в бухгалтерию, в указаниях Центробанка не сказано. По сути, это любой финансовый формуляр, подтверждающий расходы и содержащий обязательные реквизиты бухгалтерской первички. В противном случае бланк нельзя принять к бухучету.
Повсеместный переход на онлайн-кассы внес существенные изменения в порядок ведения расчетов с подотчетными лицами. Практически все продавцы товара, работ или услуг обязаны проводить покупку через онлайн-ККМ. Покупателю выдается фискальный кассовый чек (далее ФКЧ) или БСО нового образца. Закон №54-ФЗ четко определил, какой чек можно принять к авансовому отчету, и принятие к учету формуляров, не соответствующих новому регламенту по применению онлайн-касс, несет для компании налоговые риски.
Есть всего три дня, чтобы отчитаться! Сделать это помогут образцы и инструкции КонсультантПлюс. Получите бесплатно доступ на 2 дня, чтобы воспользоваться.
Требования к документам, подтверждающим расходы
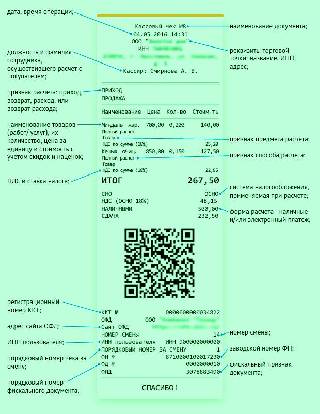
В пункте 6.1 ст. 4.7 Федерального закона №54-ФЗ регламентированы единые требования к чекам для авансового отчета 2023 года. Норматив устанавливает более 20 реквизитов, к ним относятся:
- наименование организации и ИНН;
- дата, время и место (адрес) осуществления расчета;
- должность и Ф. И. О. кассира (продавца), выбившего ФКЧ;
- наименование документа и признак расчета;
- регистрационный номер ККТ и заводской номер фискального накопителя;
- адрес сайта, где проверяют ФКЧ;
- номер смены и порядковый номер ФКЧ за смену;
- наименование товаров (работ, услуг), количество, цена за единицу, стоимость с учетом скидок;
- форма расчета;
- ставка и сумма НДС;
- система налогообложения;
- код товара.
Законодатели предусмотрели некоторые особенности, характерные для каждого вида фискальной документации.
Кассовый чек
Еще в 2019 году с введением Федерального закона №129-ФЗ от 06.06.2019 стали действовать новые правила, какие чеки принимаются к авансовому отчету в 2023 году, поэтому проверьте, чтобы фискальный бланк содержал дополнительные реквизиты:
- наименование покупателя;
- ИНН покупателя;
- страна происхождения товара;
- номер таможенной декларации;
- сумма акциза.
Какие реквизиты допустимо не указывать в бумажном ФКЧ, определяет ФНС (п. 1.1 ст. 4.7 закона №54-ФЗ). Например, в нем могут отсутствовать номер смены и номер ФКЧ за смену.
Товарный чек
Подотчетные лица, отчитывающиеся в бухгалтерию, обычно прикладывают кассовый и товарный чеки для авансового отчета, хотя при наличии фискального (кассового) товарный необязателен. А разрешено ли принять авансовый отчет, если работник предоставил только товарный?
Да, организация вправе учесть расходы по авансовому отчету, к которому приложен только ТЧ (письмо Минфина №03-01-15/52653 от 16.08.2017). Работодатель не несет ответственности за то, что продавец не соблюдает кассовое законодательство.
К тому же подотчетное лицо или его руководитель не уполномочены проверять, обязан ли продавец применять онлайн-ККТ. Следовательно, признайте расходы, даже если работник сдал товарный чек без кассового для авансового отчета в 2023 году, но обратите внимание, что такие документы могут повлечь налоговые риски в части признания расходов при налогообложении.
Чек, полученный в электронной форме
Если подотчетнику выдали электронный ФКЧ, то он тоже является фискальным документом, подтверждающим расходы. Достаточно ли чека для авансового отчета? Да, достаточно, но документ необходимо распечатать.
Для этого скачайте онлайн-чек по ссылке из сообщения, направленного продавцом на электронную почту или в СМС. Затем электронный документ распечатайте и приложите к АО. Цифровой бланк должен содержать все реквизиты, предусмотренные приказом ФНС №ММВ-7-20/229@ от 21.03.2017 (ред. от 29.08.2019). В противном случае документ не является подтверждением затрат по подотчету.
Бланки строгой отчетности
Вместо ФКЧ продавец вправе выдавать специализированные БСО. Платежная квитанция без кассового чека к авансовому отчету принимается на общих основаниях. Требования к реквизитам бланка строгой отчетности те же, они закреплены в п. 6.1 ст. 4.7 Федерального закона №54-ФЗ.
Какими документами нельзя подтвердить расходы
Представители Минфина и ФНС неоднократно указывали бухгалтерам на то, какие чеки нельзя принимать к авансовому отчету:
- документ выцвел, реквизиты нечитаемы;
- ФКЧ не содержит обязательных реквизитов;
- содержание операции по платежке не соответствуют подотчету, например оплата гостиничного номера не совпадает с датами командировки;
- документ поврежден, часть обязательных реквизитов утрачена.
Электронный посадочный талон
Оплату проезда командированных работников учитывайте в налоговых расходах на основании распечатанного электронного билета, посадочного талона (письмо Минфина №03-03-06/1/4908 от 28.01.2020).
При потере электронного билета расходы на перелет подтвердит справка авиакомпании, что командированный летел рейсом, указанным в билете. Если нет справки, Минфин разрешает обосновать расходы билетом и документами, косвенно подтверждающими перелет (письмо Минфина №03-03-05/12957 от 28.02.2019), — отметкой в загранпаспорте и т. п.