Ebit что такое простым языком
EBIT (Earnings Before Interest and Taxes) – прибыль до вычета процентов и налогов. Данный показатель финансового результата организации является промежуточным, между валовой и чистой прибылью. Вычитание процентов и налогов позволяет абстрагироваться от структуры капитала организации (доли заемного капитала) и налоговых ставок, получив возможность сравнивать по данному показателю различные предприятия. Часто EBIT путают с операционной прибылью, которая в отличие EBIT не включает доходы и расходы по прочим операциям.
Расчет (формула)
Показатель EBIT рассчитывает по данным «Отчета о прибылях и убытках» организации – к прибыли (убытка) до налогообложения прибавляются ранее учтенные с минусом проценты к уплате:
EBIT = стр.2300 «Прибыль (убыток) до налогообложения» + стр.2330 «Проценты к уплате»
Нормальное значение
Нормальным считается как минимум положительное значение EBIT. Однако оно еще не гарантирует итоговую прибыль – после вычитания процентов (особенно, если у организации большое долговое бремя) может получиться убыток.
Широкое распространение в финансовом анализе получил показатель EBITDA – показатель, который больше EBIT на величину амортизации основных средств и нематериальных активов. Исключение из показателя финансового результата амортизации, основной «неденежной» статьи отчета о прибылях и убытках, делает EBITDA ближе к показателю реальных денежных потоков. Поэтому инвесторы в своих оценках чаще полагаются на показатель EBITDA, чем на EBIT.
О прибыли до вычета процентов и налогов на английском языке читайте в статье «Earnings Before Interest and Taxes».
What is EBIT and EBITDA in Finance?

EBITDA and EBIT is a very fundamental financial term that is nowadays mostly considered during the cloud adoption phase for IT companies. If your company is planning to migrate to cloud and you are going to present a finance key performance index to your CFO then make sure you learn these concepts.
Broadly for any company there exist 3 types of financial statements as following:
- Balance sheet
- Income or Profit & Loss (P&L) Statement
- Cache Flow Statement
What is a Balance Sheet?
Balance Sheet consists of Assets and Liabilities.
Assets are of 2 types Fixed and Current Assets. Fixed Assets which you get the cash value after 1 year example real estate, building, equipment, vehicles. Current Assets which you convert into cash within 1 year
Liabilities are 2 types: Long Term and Current. Long Term liabilities which you have to start paying after 1 year. Current liability which you have to pay off within 1 year.
What is an Income or Profit & Loss (P&L) Statement?
If you subtract your company Expenses from Revenue then you get the profit.
The profit that you make as cash is added to the Current Assets in your Balance Sheet. So if you make more profit your cash reserves increase that increases your assets as well.
What is a Cash Flow Statement?
A Cash Flow Statement is just like your bank account statement that shows how much money is credited (deposited) or debited (withdrawn) from your bank account.
Cash In could be in any form of money deposit to your bank account it could be loan, income revenue, friend deposit money. Cash out could be any form of withdrawal from your account for any reason. The net balance of your cash is the net cash flows of your account.
EBIT & EBITDA is a metric of Profit and Loss statement that explains which company stock is good and which company is performing better at an operational level.
Amortization vs Depreciation
Tangible assets are physical assets that can be touched. Example of Tangible assets are as follows:
- Buildings
- Equipments
- Furnitures
- Vehicles
- Land
- Machinery
Depreciation is the expense of a fixed asset over its useful life.
Intangible assets are not physical assets, they can not be touched. Example of Intangible assets are as follows:
- Patents
- Franchise agreements
- Organizational Costs
- Proprietary process such as copyrights like purchasing cost of software license
- Bonds
- Employees of a company
Amortization is the practice of spreading an intangible asset’s cost over that asset’s useful life.
What is Non Operational Expenses?
Non operational expenses are the variables that differ company by company. Majorly below 3 categories of expenses are called non-operational expenses:
- Interest — Depends on the company’s Financing Structure. If a company has taken a large loan then interest is high and vice-versa.
- Taxes — Depends on Geography
- Depreciation & Amortization — Past Investments. Non-Cash Expense
What is EBIT & EBITDA?
EBITDA means Earning Before Interest, Tax, Depreciation and Amortization.
Vehicle Manufacturing Company EBITDA & EBIT Statement
Why is EBITDA important for a company?
The Net Profit of a company doesn’t describe the financial status of a company. Because, non operational expenses such as Interest, Tax component, Depreciations, Amortizations vary per company. Example some companies might have no loan so no interest so they might show more net profit. Other companies have taken larger loans so their interest rate is high so net profit becomes low. Taxes can change as per geographical area. Depreciations may differ per company based on old/new physical assets. Therefore, you should financially compare companies at operational level only.
In order for creating a Level Playing Field you will use EBIT & EBITDA which is used to compare companies on their operational costs. That is the recommended way to identify which company is financially stronger.
EBITDA is mostly considered in heavily capitalized industries like telecommunications, manufacturing, oil & gas etc. industries.
EBIT is mostly used for service oriented industries like Consulting and Technologies.
Why do C-Level Executives care more about EBITDA?
Because when you move your company to cloud then you get rid of capital expenses and incur more operational expenses. As capital expenses decrease and operational expenses increase the EBITDA value decreases. In most of the companies C-level executives like CFO, CIO, CEO get incentives, bonus based on EBITDA value. If EBITDA decreases then their bonus money gets reduced. However, IT companies also have data center staff expenses that are being calculated as the operational cost. Since that costs are now reduced or completely removed based on how many data centers your company closes. That value can balance out the EBITDA value and make your c-executives happy in terms of financial bonus money.
Conclusion
So EBITDA is the term used by many software IT industries to publish their financial growth. You can check Microsoft Azure EBITDA margin over the last 10 years here in this chart
EBIT и EBITDA, OIBDA в отчётности компаний
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Что такое EBIT
Аббревиатура EBIT в переводе означает «показатель прибыли до вычета процентов к уплате и налогов». Традиционно он рассчитывается в системе бухгалтерской отчетности США, применяется и в системе международных стандартов учета (МСФО). Этот показатель распространен в мировой практике достаточно широко, методология его расчета может варьироваться. Рассмотрим, как рассчитывается EBIT по данным бухгалтерской отчетности в России и какие аналитические данные можно получить, рассчитав его.
Как определяется дата перехода на МСФО в целях сдачи первой отчетности?
Для чего рассчитывают EBIT
Популярность EBIT обусловлена его наглядностью. Прибыль, «не очищенная» от процентов за пользование заемными средствами, налогов – сумм, способных оказывать значительное влияние на величину показателя, дает возможность сравнивать по этому показателю совершенно разные компании.
- при сравнительном анализе российских и зарубежных компаний, имеющих значительные различия в ставках и суммах налогов – чистая прибыль не дает объективной картины;
- при сравнительном анализе российских компаний, если одна из них пользуется заемными средствами, а другая – задействует собственный акционерный капитал; в первом случае выплачиваются проценты по кредитам, во втором – дивиденды акционерам – чистая прибыль снова не дает объективной картины;
- при принятии решения банком о предоставлении кредита компании – считается, что ниже определенных значений опускать показатель нельзя, если компания рассчитывает на финансирование.
Специалисты с помощью EBIT часто анализируют компании из одной отрасли или сектора рынка. EBIT считается одним из самых объективных ориентиров (т.н. «бенчмарков») в этой сфере.
Внимание! EBIT не следует путать с операционной прибылью. Она, в отличии EBIT, не включает доходы и расходы по прочим операциям.
Связь EBIT и EBITDA
Показатели EBIT и EBITDA часто упоминаются в одном и том же контексте в спецлитературе, а схожесть наименований может привести к путанице.
EBIT – прибыль, не освобожденная от процентов к уплате и налогов, EBITDA характеризует прибыль до того, как из нее вычли проценты, налоги, амортизацию ОС и НМА.
Показатели, таким образом, различаются на сумму амортизации. Отрицательный EBITDA оперативно показывает аналитику, что компания убыточна еще до уплаты процентов по пользованию заемным капиталом, налоговых сумм и амортизации. Это особенно важно, поскольку доля амортизационных затрат в общей структуре является одной из самых весомых.
Как рассчитывается и что характеризует показатель EBITDA?
Формула и расчет
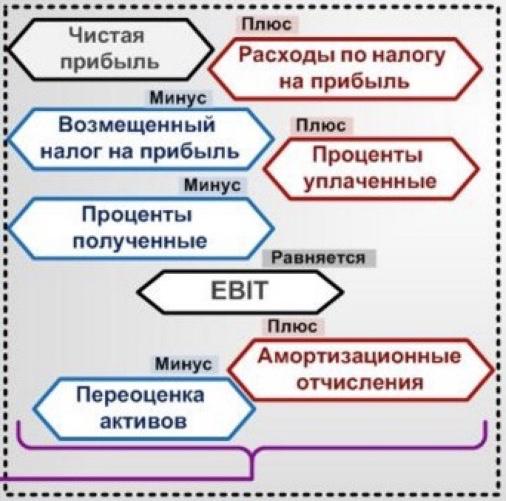
Определение EBIT дает четкое представление об этом показателе. В российских экономических реалиях его рассчитывают по данным Отчета о прибылях и убытках (Отчета о финансовых результатах, ф. 2). Существует несколько способов расчета на основе определения. Их можно выразить формулами:
- Первый, самый простой: стр. 2300 + стр. 2330. Здесь прибыль до налогообложения складывается с процентами к уплате. Прибыль до налогообложения содержит неуплаченные налоги, поэтому их отдельно добавлять в расчет не нужно. Складывая проценты к уплате, берут значения по модулю, а не с минусом, как в форме 2.
- Второй, более подробный: стр. 2110 + стр. 2120 + стр. 2210 + стр. 2220 + стр. 2310 + стр. 2320 + стр. 2340 + стр. 2350. В строках 2120, 2210, 2220, 2350 значения берутся с минусом, как показывает форма. В расчете участвуют показатели выручки, себестоимости; коммерческие и управленческие расходы, доходы от иных организаций, проценты к получению, прочие доходы и расходы.
- Третий, также развернутый: стр. 2200 + стр. 2310 + стр. 2320 + стр. 2340 + стр. 2350. В строке 2350 значения берутся с минусом, согласно данным в форме. В расчет берутся: финансовый результат от продаж, доходы от других организаций, проценты, предназначенные к получению, прочие доходы и расходы.
- Четвертый, на основе чистой прибыли: стр. 2400 + стр. 2460 + стр. 2450 + стр. 2430 + стр. 2410 + стр. 2330. Все цифры плюсуются без учета знака, по модулю. При расчете учитываются: ЧП, прочее, изменение отложенных активов и обязательств (ОНА, ОНО), налог на прибыль, проценты к уплате.
Пример. Прибыль до налогообложения — 11415 руб., проценты к уплате — 607 руб. EBIT = стр. 2300 + стр. 2330 = 11415 + 607 = 12022 руб.
Сравните. Прибыль от продаж — 8121 руб., доходы от участия в других организациях — 5460 руб., проценты к получению — 281 руб., прочие доходы — 1131 руб., прочие расходы — 2971 руб. EBIT = стр. 2200 + стр. 2310 + стр. 2320 + стр. 2340 + стр. 2350 = 8121 + 5460 + 281 + 1131 + 2971 = 12022 руб.