Календарь ИП на УСН на 2022 год
Календарь ИП на УСН поможет вам с определением сроков уплаты налогов, страховых взносов, сдачи отчетности в 2022 году.
Календарь предпринимателя на УСН по кварталам
| Январь | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | |||||
| 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| 17 | 18 | 19 | 20 | 21 | 22 | 23 |
| 24 | 25 | 26 | 27 | 28 | 29 | 30 |
| 31 | ||||||
| Февраль | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 14 | 15 | 16 | 17 | 18 | 19 | 20 |
| 21 | 22 | 23 | 24 | 25 | 26 | 27 |
| 28 | ||||||
| Март | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 14 | 15 | 16 | 17 | 18 | 19 | 20 |
| 21 | 22 | 23 | 24 | 25 | 26 | 27 |
| 28 | 29 | 30 | 31 | |||
| Апрель | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | |
| Май | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | ||||||
| 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| 16 | 17 | 18 | 19 | 20 | 21 | 22 |
| 23 | 24 | 25 | 26 | 27 | 28 | 29 |
| 30 | 31 | |||||
| Июнь | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | ||
| 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 13 | 14 | 15 | 16 | 17 | 18 | 19 |
| 20 | 21 | 22 | 23 | 24 | 25 | 26 |
| 27 | 28 | 29 | 30 | |||
| Июль | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |
| Август | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| 15 | 16 | 17 | 18 | 19 | 20 | 21 |
| 22 | 23 | 24 | 25 | 26 | 27 | 28 |
| 29 | 30 | 31 | ||||
| Сентябрь | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | |||
| 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 12 | 13 | 14 | 15 | 16 | 17 | 18 |
| 19 | 20 | 21 | 22 | 23 | 24 | 25 |
| 26 | 27 | 28 | 29 | 30 | ||
| Октябрь | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | |||||
| 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| 17 | 18 | 19 | 20 | 21 | 22 | 23 |
| 24 | 25 | 26 | 27 | 28 | 29 | 30 |
| 31 | ||||||
| Ноябрь | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 14 | 15 | 16 | 17 | 18 | 19 | 20 |
| 21 | 22 | 23 | 24 | 25 | 26 | 27 |
| 28 | 29 | 30 | ||||
| Декабрь | ||||||
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | |||
| 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 12 | 13 | 14 | 15 | 16 | 17 | 18 |
| 19 | 20 | 21 | 22 | 23 | 24 | 25 |
| 26 | 27 | 28 | 29 | 30 | 31 | |
Что нужно сделать и до какого числа
25 апреля
УСН, уплата авансового платежа за I квартал 2022 года.
4 мая
УСН (ИП), представление декларации и уплата налога за 2021 год.
1 июля
Страховые взносы, уплата в ПФР 1% за 2021 год.
25 июля
УСН, уплата авансового платежа за 1 полугодие 2022 года.
25 октября
УСН, уплата авансового платежа за 9 месяцев 2022 года.
31 декабря
Страховые взносы, уплата в ПФР и ФФОМС за 2022 год. Но поскольку 31 декабря выпадает на выходной день, то перенос данной даты будет на 09.01.2023.
Некоторые пояснения
Индивидуальный предприниматель, работающий на специальном налоговом режиме «Упрощенная система налогообложения», должен в установленные законом сроки:
- уплачивать авансовые платежи по налогам;
- представлять в налоговые органы отчетность;
- уплачивать страховые взносы на пенсионное, медицинское, социальное страхование за себя и за своих сотрудников (если таковые имеются).
При этом уплачивать взносы предприниматель обязан даже в случае, когда он фактически не ведет предпринимательскую деятельность (не работает). Единственный законный способ снять с себя необходимость уплаты — прекратить в установленном порядке деятельность («закрыть ИП»).
Календарь для предпринимателя
В нашем календаре отмечены все сроки уплаты взносов, авансовых платежей и подачи отчетности предпринимателем в течение года. В календаре указана последняя дата подача отчетности/уплаты взноса/платежа.
Отметим, что в случае изменений в законодательстве календарь может быть изменен. Ввиду этого рекомендуем не откладывать уплату/подачу отчета на последние дни и регулярно сверяться с календарем как на нашем сайте, так и на сайте Федеральной налоговой службы.
Ответственность
Пропуск срока уплаты взноса или подачи отчетности может привести к санкциям в виде штрафа или дисквалификации, а также стать причиной начисления пени в случае, если взносы не были уплачены, но были рассчитаны и отражены в расчете (статья 122 НК РФ, статья 15.11 КоАП).
Также за неуплату взносов в крупном размере предприниматель может быть привлечен к уголовной ответственности (ст. 198, 199, 199.3, 199.4 УК РФ). В этом случае наказание может быть определено как принудительные работы, арест или даже лишение свободы.
Авансовые платежи по УСН за 1 квартал 2022 в 1С
С 01.01.2022 по 31.12.2022 могут продлеваться сроки уплаты УСН; ПСН; ЕСХН; региональных налогов; местных налогов (Федеральный закон от 09.03.2022 N 52-ФЗ) Подробнее Сроки уплаты налогов и авансов разрешили переносить на региональном уровне в 2022
Для некоторых категорий налогоплательщиков перенесены сроки уплаты УСН. Подробнее Перенос срока уплаты УСН по некоторым ОКВЭД в 2022
Уплата авансовых платежей по налогу должна быть произведена до 25 числа первого месяца, следующего за истекшим кварталом (п. 7 ст. 346.21 НК РФ):
- не позднее 25 апреля,
- не позднее 25 июля,
- не позднее 25 октября.
Краткая памятка по расчету авансов на УСН «доходы минус расходы»
После операции Закрытие месяца за март выполните действия.
Шаг 1. Проверка учета
Проверьте отражение операций с помощью отчетов:
- Анализ учета по УСН в разделе Отчеты ;
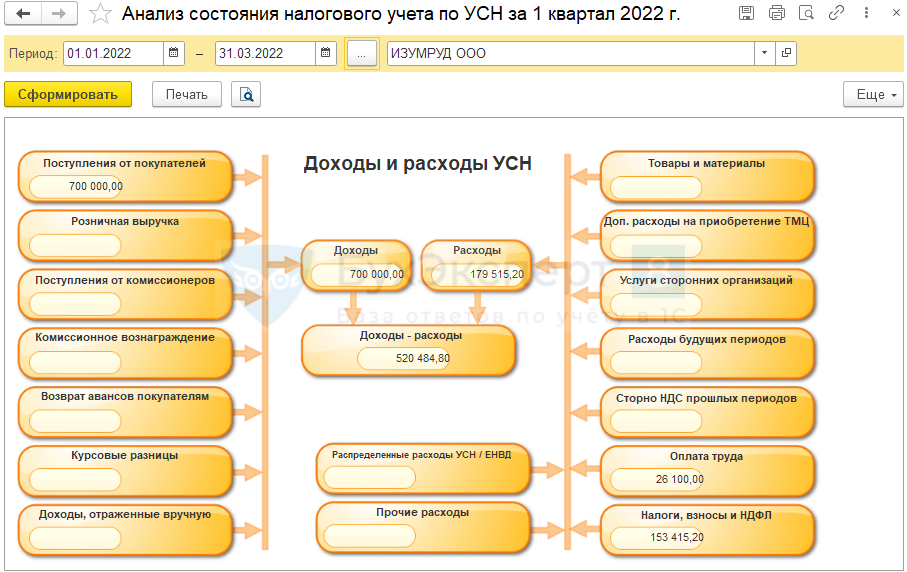
«Провалитесь» в каждую плашку в отчете и проверьте данные. Их можно сверить с КУДиР.
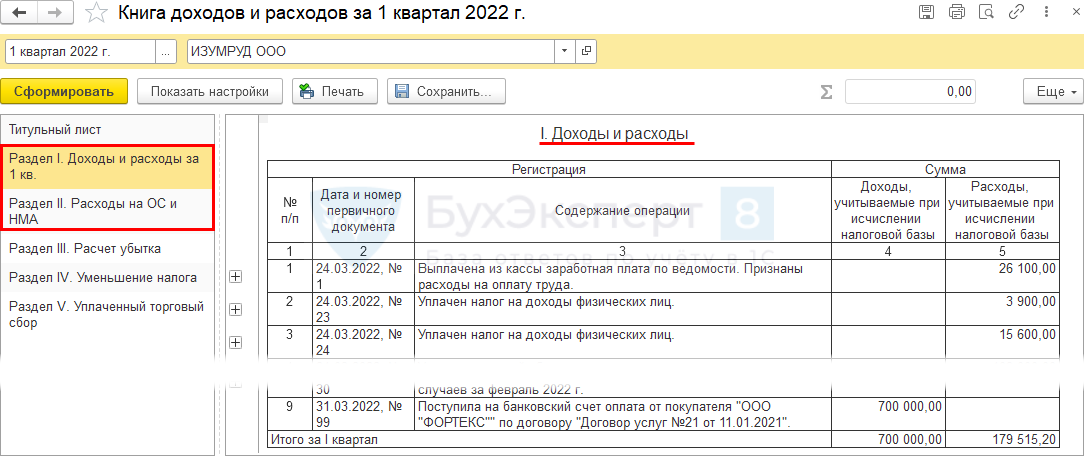
- Книга доходов и расходов УСН в разделе Отчеты .
Шаг 2. Проверка начисления авансов
В разделе Операции — Закрытие месяца — Расчет налога при УСН — за март 2022:
- проверьте начисления авансовых платежей по УСН:
- проводка Дт 99.01.1 Кт 68.12;
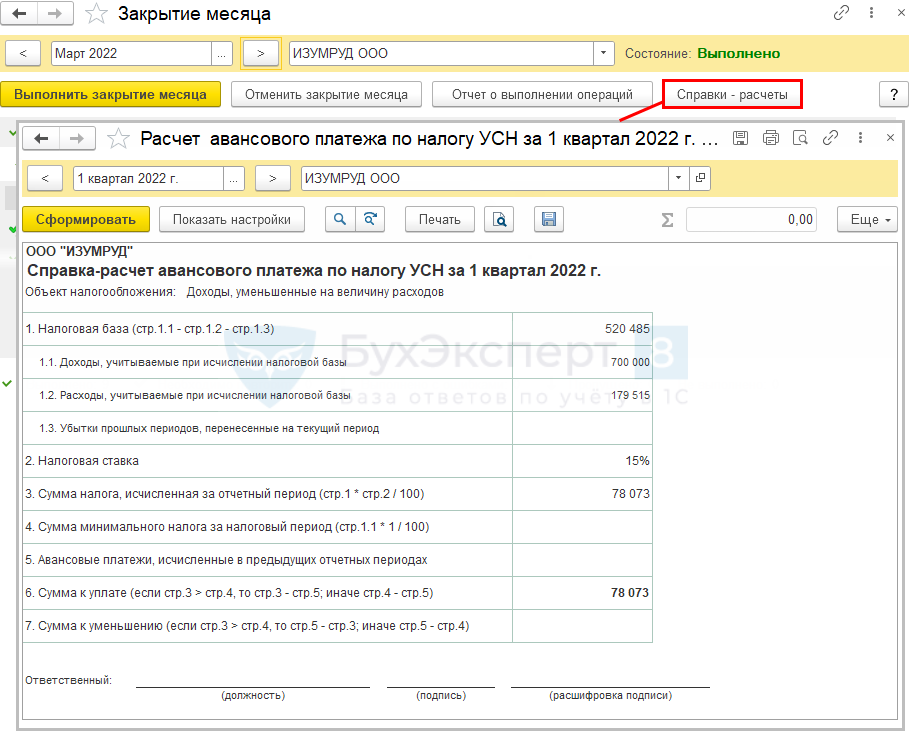
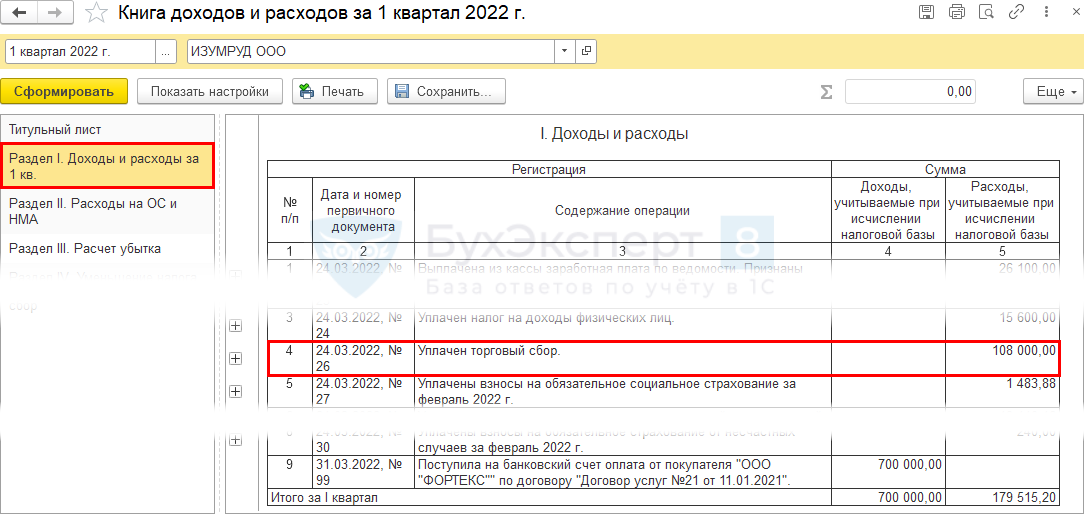
Налог (авансовый платеж) на УСН «доходы-расходы», если уплачивается торговый сбор, исчисляется аналогично:
- сумма торгового сбора учитывается в расходах, как налоги и сборы (пп. 22 п. 1 ст. 346.16 НК РФ).
Проконтролировать расчет можно в отчете Книга учета доходов и расходов (раздел I) .
Шаг 3. Расчет и уплата авансов
Рассчитать и уплатить авансы по УСН можно разными способами из:
- раздела Отчеты — Отчетность по УСН — это наш помощник по УСН;
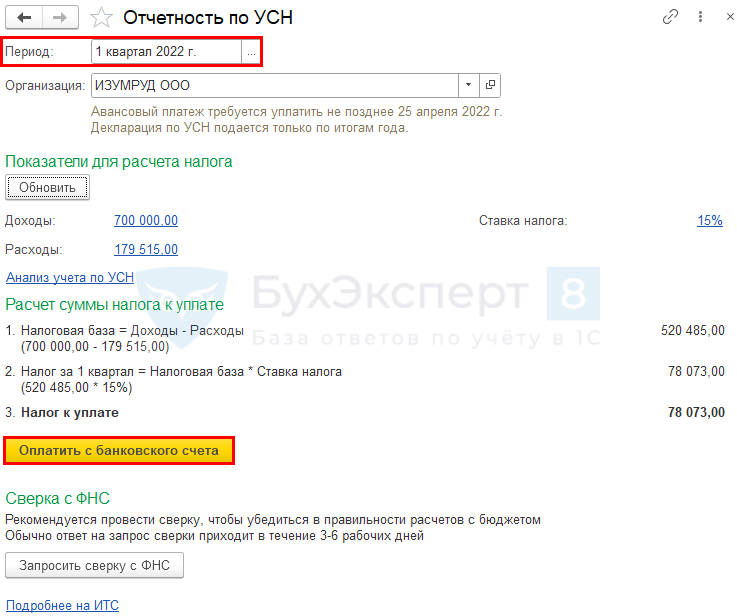
По интерактивным ссылкам можно перейти и проверить данные.
- раздела Главное – Задачи организации :
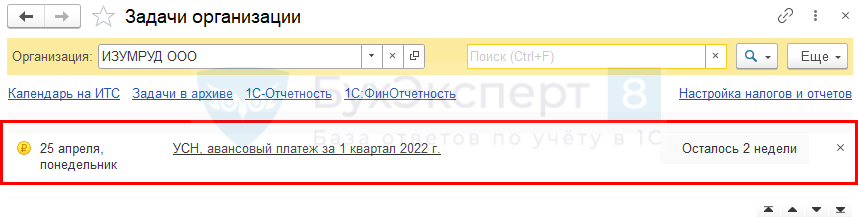
Задачи организации формируются автоматически на:
- составление отчетности;
- уплату начисленных налогов и взносов.
Только по тем, по которым пользователь является плательщиком. Лишняя информация не выводится.
Список заполняется в календарной последовательности по крайнему сроку сдачи отчета или уплаты налога (взноса).
Краткая памятка по расчету авансов на УСН «доходы»
После операции Закрытие месяца за март выполните действия.
Шаг 1. Проверка КУДиР
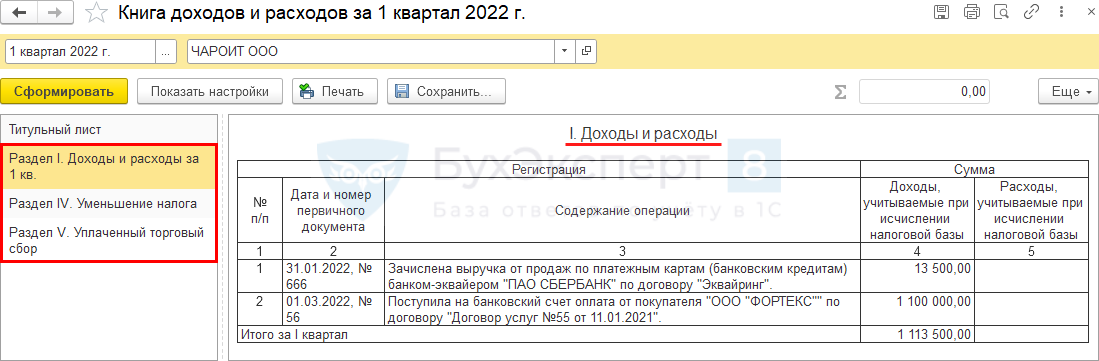
Проверьте операции, отраженные в КУДиР , в разделе Отчеты — Книга доходов и расходов УСН , по всем разделам, где есть данные.
Шаг 2. Проверка начисления авансов
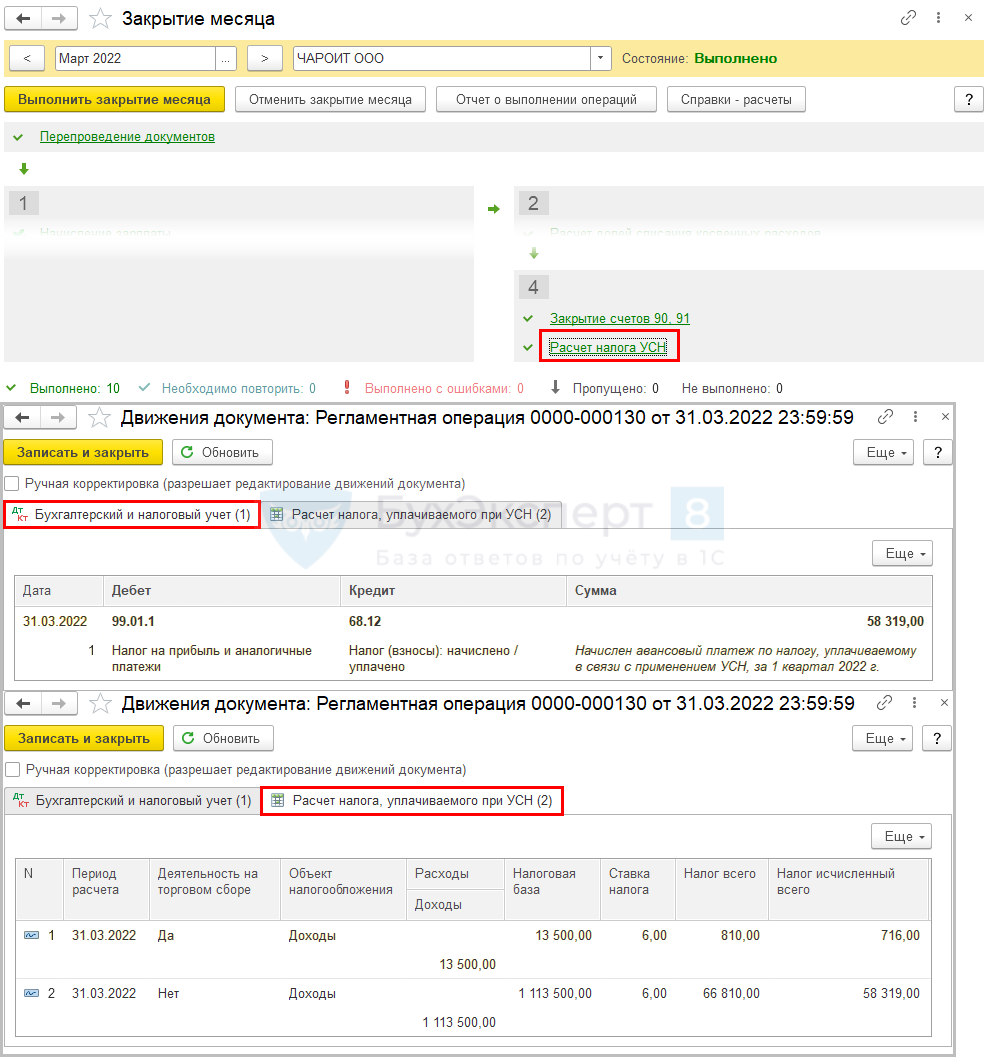
В разделе Операции — Закрытие месяца — Расчет налога при УСН — за март 2022:
- проверьте начисления авансовых платежей по УСН:
- проводка Дт 99.01.1 Кт 68.12;
- в регистре накопления Расчет налога, уплачиваемого при УСН данные собираются нарастающим итогом.
Проверьте суммы расходов, уменьшающих аванс по УСН, в Справке-расчете расходов, уменьшающих налог УСН в 1 квартале 2022.
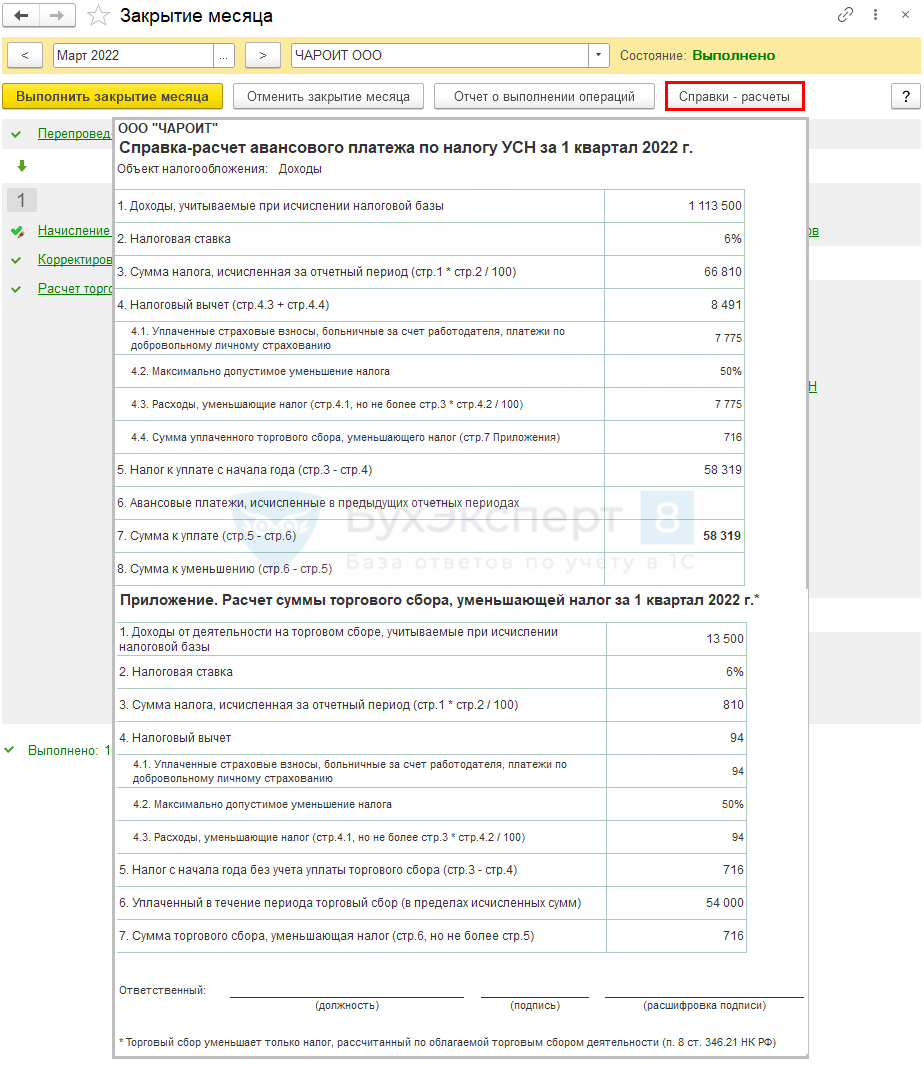
Налог (авансовый платеж) на УСН «доходы» уменьшается не более, чем на 50% на (п. 3.1 ст. 346.21 НК РФ):
- страховые взносы ОПС, ОСС ВНиМ + НСиПЗ, ОМС, уплаченные (в пределах исчисленных сумм) в данном налоговом (отчетном) периоде;
- пособия по временной нетрудоспособности (кроме НСиПЗ) за первые 3 дня (за счет работодателя);
- платежи по договорам добровольного личного страхования в пользу работников на случай временной нетрудоспособности за первые 3 дня.
Налог (авансовый платеж) на УСН «доходы», если уплачивается торговый сбор, исчисляется аналогично, но производится раздельный расчет для доходов, облагаемых и не облагаемых торговым сбором.
Затем полученные значения суммируются.
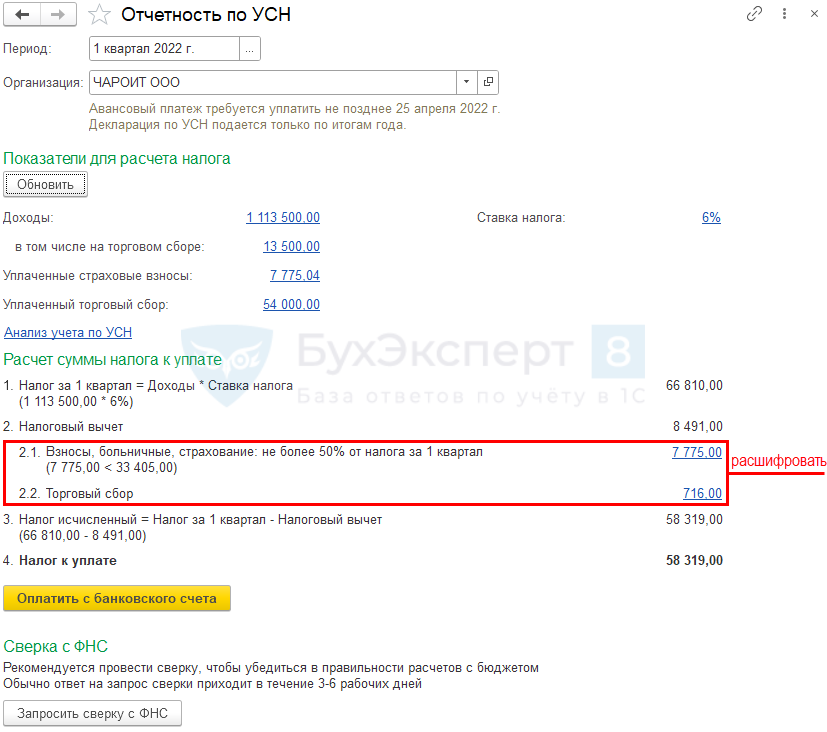
Проконтролировать расчет можно в разделе Отчеты – Отчетность по УСН — перейти по интерактивным ссылкам и проверить данные:
А также по регистрам накопления:
- Книга учета доходов и расходов (раздел I) ,
- Книга учета доходов и расходов (раздел IV) ,
- Книга учета доходов и расходов (раздел V) .
По ним можно сформировать Универсальный отчет в разделе Отчеты .
Шаг 3. Расчет и уплата авансов
Рассчитать и уплатить авансы по УСН можете разными способами из:
- раздела Отчеты — Отчетность по УСН — это наш помощник по УСН;

- раздела Главное – Задачи организации .

Задачи организации формируются автоматически на:
- составление отчетности;
- уплату начисленных налогов и взносов.
Только по тем, по которым пользователь является плательщиком. Лишняя информация не выводится.
Список заполняется в календарной последовательности по крайнему сроку сдачи отчета или уплаты налога (взноса).
Мы рассмотрели как рассчитать авансовый платеж по УСН за 1 квартал 2022, порядок и сроки уплаты налога УСН.
См. также:
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С:Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
В статье разберем алгоритм расчета авансовых платежей по налогу на.Рассмотрим, как сделать Заявление на получение патента в 2023 в.Рассмотрим, как сделать Уведомление об изменении объекта налогообложения УСН в.В статье разберем алгоритм расчета авансовых платежей по налогу на.
(1 оценок, среднее: 5,00 из 5)
Авансовые платежи по УСН: как рассчитать и какие сроки уплаты
Налог на доход на упрощенной системе налогообложения платят раз в год, однако ежеквартально делают авансовые платежи по УСН. Упрощена система относительно общего режима: не сдается ежеквартальная отчетность, не платится НДС, значительно ниже платежи и больше льгот.
На УСН предусмотрен налог на доходы, считающийся по любой из двух схем:
- 6% с дохода;
- 15% с разности между доходами и расходами.
Обратите внимание
На УСН работает большая часть компаний и ИП, еще больше их стало после отмены в 2021 году ЕНВД. Если все они будут платить налог раз в год, да еще в одни и те же дни, возникнут определенные неудобства. Чтобы пополнение бюджета за счет налоговых денег было равномерным, предусмотрена уплата авансов.
Сроки уплаты авансовых платежей по УСН
По результатам доходов, полученных компанией или предпринимателем, рассчитывают размеры квартальных авансов по налогу. На это дается 25 дней после очередного периода. Не позже 25 числа необходимо внести очередной аванс. Если 25-е – выходной, то срок отодвигается на понедельник.
Стандартные сроки уплаты авансовых платежей по УСН:
- 25 апреля;
- 25 июля;
- 25 октября.
Авансовый платеж по УСН, сроки в 2022 году с переносами дат, попавших на воскресенье: 26 апреля, 26 июля, 25 октября.
Обратите внимание
На сайте ФНС сказано, что если налогоплательщик при применении УСН по показателям декларации вышел за предельно допустимые значения доходов, разрешающих УСН, то в течение 15 календарных дней он должен известить свою налоговую о вынужденном переходе на ОСНО. Это можно также сделать добровольно, после нового года, предупредив об этом налоговую инспекцию до 15 января года перехода.
В 2020 году из-за пандемии COVID-19 авансовые платежи по налогу были существенно сдвинуты, правда, не для всех налогоплательщиков. Был разработан перечень видов бизнеса, понесшего самый ощутимый ущерб от пандемии, им были предложены максимальные льготы и отсрочки. Кроме того, были выпущены указы Президента РФ, которые также распространялись не на все компании. Прецедент может повториться.
Обратите внимание
Авансовые платежи по УСН в 2022 году запланированы по обычному календарю, но обстоятельства могут внести свои корректировки. Чтобы платить вовремя, необходимо следить за выходом постановлений или поддерживать связь со своим налоговым консультантом.
Как уменьшить налог на сумму страховых взносов
Упрощенка не зря пользуется популярностью: налог один, ставка относительно невелика, сумма авансового платежа по УСН уменьшается на сделанные страховые взносы, декларацию сдают только по итогам года, а не ежеквартально отчитываются. Возможно такое стечение обстоятельств и соотношение сумм, что будет достаточно заплатить исключительно страховку.
В снижении суммы, начисленной к уплате, есть некоторые тонкости:
- Зачесть можно уже произведенный взнос на страховки. Для ИП срок страховых платежей за себя – 31 декабря, так что зачесть много уже не получится. Чтобы уплата авансового платежа по УСН снизилась, их делают авансом.
- Если ИП ведет бизнес в одиночку, то можно зачесть взносы на страховку, даже если они полностью покроют не только авансы, но и налог.
- ООО или ИП с наемными сотрудниками может уменьшить аванс не превышая 50% лимита.
По схеме «доходы» уменьшается сумма, а по схеме «доходы – расходы» – налоговая база.
Обратите внимание
Сложно снизить авансовые платежи по УСН индивидуальному предпринимателю, работающему в одиночку – нужно не забыть сделать авансы по страховым взносам, чтобы потом их вычесть. Во всех остальных случаях взносы за сотрудников вносят каждый месяц, соответственно, учитываются в расходах они автоматически.
ИП Веткина И.В. работает одна, оказывая услуги физическим и юридическим лицам. За год она получила доход 720 тысяч. Она платит авансовые платежи при УСН «доходы» – 6%. Рассмотрим, как она могла уменьшать авансы.
8 426 + 32 448 + 0,01 х (720 000 – 300 000) = 45 074 рубля – на ОМС и ОПС за год. Она не болела и других социальных взносов не делала.
720 000 х 0,06 = 43 200 рублей она должна выплатить налог.
Период Доход Сделанные страховые взносы Авансы согласно расчетам Уплаченные уменьшенные налоговые выплаты Первый квартал 180 000 10 800 10 800 0 Полугодие 360 000 21 600 21 600 0 Девять месяцев 540 000 32 400 32 400 0 Год 720 000 45 074 43 200 0 Так как ИП Веткина работает одна, она может зачитывать взносы полностью. Платежи, которые она сделала за себя, превысили налог на доходы, поэтому в бюджет за год она, кроме них, ничего платить не будет. Такая ситуация довольно типична для предпринимателей.
За счет дополнительных социальных страховок, больничных, размер компенсации для такого ИП, как Веткина, может быть значительно выше. Даже при значительном годовом доходе может получаться, что предприниматель, ведущий бизнес в одиночку, налогов не платит – только страховые взносы, которые полезны и защищают его самого.
Как рассчитать авансовый платеж по УСН
У упрощенного режима два варианта расчета налогов. От того, какому из них налогоплательщик отдаст предпочтение, будет зависеть, как рассчитать авансовый платеж по УСН.
Неоспоримый плюс упрощенки – любые расчеты можно выполнить самостоятельно или использовать онлайн калькулятор расчета авансовых платежей по УСН. Чтобы избежать ошибок, можно обратиться к налоговому консультанту, проверить собственный расчет авансовых платежей по УСН или попросить рассчитать налоги один раз, а потом использовать вычисления в качестве образца. Год от года схемы расчетов не меняются, обычно вносятся коррективы только в регламент минимальных платежей.
Главное, принципиальное отличие, как посчитать авансовые платежи по УСН:
- При режиме «доходы», налоговой базой является доход. Считают его нарастающим итогом с первого января до конца первого, второго, третьего кварталов.
- Авансовые платежи при УСН «доходы минус расходы» подсчитывают с разности между доходом и потраченными средствами. Страховые взносы при этом режиме становятся расходами.
Расчет авансовых платежей при УСН «Доходы»
Для демонстрации механизма уменьшения аванса на выплату страховых взносов, был рассмотрен расчет авансовых платежей по УСН «Доходы» для ИП без работников и полной компенсацией. С работниками пример сложнее, так как цифр больше. Однако страховые отчисления за них работодатель в обязательном порядке делает ежемесячно, достаточно их просто зачесть. Главное не забывать: снижать платеж больше чем на 50% нельзя, а все вычисления производятся нарастающим итогом.
Как рассчитать авансовый платеж по УСН «Доходы» посмотрим на примере ООО «Ромашка», в котором работают два сотрудника. Ежемесячно за работников платят в сумме 30 000 рублей обязательных страховых взносов. Годовой доход 860 000 рублей.
- В 1 квартале требуется заплатить 12 000 рублей, но взносы превышают налог, соответственно уменьшить аванс можно только наполовину: 12 000 х 0,5 = 6 000 рублей.
- Вполугодиеопять взносы превысили размер аванса, поэтому уменьшаем на 50% и на уже уплаченную в 1 квартале сумму: 21 600 х 0,5 – 6 000 = 4 800 рублей – надо заплатить за полугодие.
- За 9 месяцев по той же схеме: 38 400 х 0,5 – 6 000 – 4800 = 8 400 рублей придется заплатить.
- За год «Ромашка» доплачивает: 54 600 х 0,5 – 6 000 – 4 800 – 8400 = 8 100 рублей.
Расчет авансовых платежей при УСН «Доходы минус Расходы»
Этот вид расчетов сложнее, однако он логичнее, за счет этого выполнить его проще. Рассчитать авансовый платеж по УСН «Доходы минус расходы» для наглядности можно на том же примере, изменив режим, но оставив основные моменты. Взносы теперь будут считаться как расходы, по умолчанию они уже суммированы. Не забудем сравнить УСН авансовые платежи и минимальный налог, который не меньше, чем 1% от годовой налоговой базы.
В ООО «Ромашка» по-прежнему два сотрудника. Доход остается 860 000 рублей за год. Однако теперь важны расходы, которые с учетом отчислений в фонды обязательного страхования – 600 000 рублей.
- За 1 квартал «Ромашка» должна: (200 000 – 150 000) х 0,15 = 7 500 рублей.
- За второй, с учетом аванса за первый: (210 000 – 150 000) х 0,15 – 7 500 = 1 500 рублей.
- За третий, с учетом двух оплат: (340 000 – 150 000) х 0,15 – 7 500 – 1 500 = 19 500 рублей
- Поитогамгода доплата, за вычетом всех авансов: (860 000 – 600 000) х 0,15 – 7 500 – 1 500 – 19 500 = 10 500 рублей.
- Сравниваем поУСН авансовые платежи и минимальный налог: 860 000 х 0,01 = 8 600 рублей. В бюджет заплачено больше.
Можно сравнить налоговую нагрузку ООО «Ромашка» по двум разным режимам УСН: в одном случае заплатят – 27 300, во втором – 39 000 рублей. Для этой компании выгода расчета налогов по системе «Доходы» очевидна. В реальности также полезно рассчитать авансовый платеж по УСН «Доходы» и «Доходы – расходы» и сравнить налоговую нагрузку. Менять режим налогообложения можно не чаще одного раза в календарный год, обязательно стоит это сделать, если выгода очевидна.
Необходимость авансовых платежей в случае убытков или отсутствия деятельности
Если бизнес не ведется или он убыточен, платить авансы не с чего. Нужно ли платить авансовые платежи по УСН ИП или ООО? Декларация подается после окончания года, как налоговая узнает, отчего не поступают платежи и не накажет ли штрафом?
Обратите внимание
Сложно снизить авансовые платежи по УСН индивидуальному предпринимателю, работающему в одиночку – нужно не забыть сделать авансы по страховым взносам, чтобы потом их вычесть. Во всех остальных случаях взносы за сотрудников вносят каждый месяц, соответственно, учитываются в расходах они автоматически.
При этом неважно, что денег в компании нет, оставить людей без работы руководитель не имеет права. В 2020 году из-за пандемии бизнесу выдавали кредиты на выплату заработной платы сотрудникам.
Даже если ранее юрлицо или ИП регулярно платили, а потом перестали, вопросов у налоговой до момента подачи декларации не возникнет, а проверив ее, инспектор убедится, что ничего не нарушено. Беспокоиться о том, как оплатить авансовый платеж по УСН, если дела идут плохо, не следует. Если деятельность не велась, подается нулевая декларация.
Уплата авансовых платежей при УСН: КБК для платёжных документов
Важно знать не только как рассчитать авансовый платеж по УСН, но и куда платить авансовый платеж по УСН. Заполняя платежное поручение важно уделять внимание не только назначению платежа, получателю и расчетному счету.
Обратите внимание
Все оплаты идут на счет ФНС, отличаются только назначения платежа, зашифрованные в коде бюджетной классификации – КБК.
Если перед тем, как оплатить авансовый платеж по УСН, не проверить правильность заполнения этих цифр, то платеж попадет не туда. Его учтут, но, например, как переплату по пенсионным взносам, если КБК будет соответствовать им. Далее последует долгое разбирательство с налоговой, вместо которого часто проще еще раз заплатить авансы, а переплату перезачесть позднее. Можно попросить один раз проверить готовые платежки налогового консультанта, а потом ежеквартально менять суммы и отчетные периоды, не трогая другие параметры.
Проверьте КБК в платежном документе, перед тем, как оплатить авансовый платеж по УСН:
Режим налогообложения КБК авансовых платежей «Доходы» 182 105 010 110 110 001 10 «Доходы – расходы» 182 105 010 210 110 001 10 Ответственность за неуплату авансовых платежей по УСН
Если сроки уплаты авансовых платежей по УСН прошли, а деньги не поступили, от налоговой инспекции никаких писем или требований не будет до тех пор, пока не сдана декларация:
- Для юрлиц – до 31 марта;
- Для ИП – до 30 апреля.
Только когда налоговая инспекция выявит недоимки, она начнет действовать.
Обратите внимание
Неуплата авансовых платежей по УСН не относится к налоговым правонарушениям, так как по факту налог должен быть уплачен позже, штраф за нее не выписывают. Однако на просроченные платежи начисляют пени.
Пени рассчитывают, исходя из неуплаченной суммы за все просроченные дни по изменяющейся процентной ставке:
- Для ИП и юрлиц при сроке неуплаты до 30 дней – 1/300 ставки рефинансирования ЦБ РФ;
- Для юрлиц с 31-го дня – 1/150 ставки.
Сроки уплаты авансовых платежей по УСН – не единственный важный аспект. Если расчет авансовых платежей по УСН выполнен неверно, налоговая это увидит при проверке декларации и пени также начислят, но на недоимку.
Что нужно помнить об авансовых платежах на УСН
- Как рассчитать авансовый платеж по УСН, зависит от режима: «Доходы» или «Доходы – расходы».
- Аванс разрешено снизить на размер сделанных обязательных страховых платежей. Если у ИП нет сотрудников – на получившуюся сумму, если они есть или для юрлиц – не более, чем на 50%.
- Если деятельности нет или она убыточна, авансы не вносятся.
- При просрочке внесения авансов или недоплате, начисляются пени.
Сроки уплаты авансовых платежей по УСН в 2022 году: 26 апреля, 26 июля, 25 октября. Если будут внесены изменения, как в 2020 году из-за COVID-19, о них сообщат дополнительно.
ФНС разъяснила, как заплатить налог по упрощенной системе налогообложения в 2022 году
Федеральная налоговая служба дала разъяснение о том, как бизнесу заплатить налоги по упрощенной системе налогообложения в этом году, говорится в сообщении ведомства.
В соответствии с постановлением правительства на шесть месяцев продлеваются сроки уплаты налога по УСН за 2021 год, а также уплаты авансового платежа по УСН за первый квартал 2022-го.
«При этом в новые сроки необходимо уплатить не всю сумму налога или авансового платежа, а одну шестую часть, начиная со следующего месяца после перенесенного срока уплаты соответствующих налогов (авансовых платежей). Далее налогоплательщики уплачивают ежемесячно по одной шестой части суммы до полной уплаты налога или авансового платежа», — поясняет служба.
Так, сроки уплаты налога с применением УСН за 2021 год переносятся: для организаций с 31 марта на 31 октября 2022 года, для ИП — с 30 апреля на 30 ноября 2022 года.
Также срок уплаты авансового платежа по УСН за I квартал 2022 года переносится для организаций и ИП с 25 апреля на 30 ноября 2022 года.
Продление сроков уплаты касается организаций и ИП, осуществляющих отдельные виды экономической деятельности.